
Optionen auf Euro-Bund-Futures (OGBL) – Spezifikationen, Handel & Strategie
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
Optionen auf Euro-Bund-Futures (Symbol: „OGBL“) sind an der Eurex gehandelte Optionen, die dem Käufer das Recht, aber nicht die Pflicht geben, bei Ausübung eine Long- oder Short-Position im zugrunde liegenden Euro-Bund-Future (FGBL) zum Strike-Preis zu eröffnen. Damit dienen sie Händlern zur gezielten Positionierung am langen Ende der deutschen Zinskurve und werden zur Portfolioabsicherung, Prämiengenerierung und zum Volatilitätshandel eingesetzt.
Optionen auf Euro-Bund-Futures im Überblick
| Produkt-Steckbrief: Optionen auf Euro-Bund-Futures | |
|---|---|
| Produkttyp | Option auf einen Fixed-Income-Future (Zinsoption) |
| Basiswert (Underlying) | Euro-Bund-Future (FGBL) |
| Börse | Eurex |
| Produktkürzel / Produkt-ID | OGBL |
| Produkt-ISIN | DE0009652685 |
| Kontraktgröße | Ein Euro-Bund-Future (Nominalwert 100.000 EUR) |
| Punktwert | 1.000 EUR je vollem Punkt (Notierung in Prozent des Nennwerts) |
| Tick Size / Tick Value | 0,01 Punkte = 10,00 EUR |
| Ausübungspreis-Abstufung | 0,50 Punkte |
| Währung | EUR |
| Handelszeiten | ca. 08:00 – 17:15 Uhr MEZ (fortlaufender Handel) |
| Laufzeiten / Verfalltermine |
|
| Ausübungsart | Amerikanische Ausübung |
| Erfüllung | Eröffnung einer Euro-Bund-Futures-Position zum Ausübungspreis (kein Barausgleich) |
| Prämienabrechnung | Futures-Style-Verfahren |
| Letzter Handelstag |
|
| Weitere Informationen | Optionen auf Euro-Bund-Futures (OGBL) |
Eurex-Newsletter: Updates von Eurex Trading Europe
Wer über die neuesten Entwicklungen bei Eurex Trading Europe informiert bleiben möchte, kann den Eurex-Newsletter abonnieren (kostenlos, nützliche Infos für Händler und Investoren).Optionen auf Euro-Bund-Futures: Funktionsweise und Einordnung
Optionen auf Euro-Bund-Futures verbriefen das Recht (nicht die Pflicht), bei Ausübung eine Position im Euro-Bund-Future zu erhalten: Ein Call führt beim Käufer zu einer Long-Position im Future, ein Put zu einer Short-Position – jeweils eröffnet zum festgelegten Ausübungspreis (Strike).
Weil sich der Bund-Future invers zu den Renditen langlaufender Bundesanleihen bewegt, lassen sich mit OGBL Zinsmeinungen und Absicherungen mit klar begrenztem Risiko auf der Käuferseite umsetzen. Innerhalb der Fixed-Income-Produktfamilie der Eurex ergänzen sie den Bund-Future um asymmetrische Auszahlungsprofile und den direkten Handel von Volatilität am langen Ende der Zinskurve.
Wie das Produkt funktioniert
Der Basiswert – der Euro-Bund-Future (FGBL) – bezieht sich auf eine fiktive Schuldverschreibung der Bundesrepublik Deutschland mit einer Restlaufzeit von 8,5 bis 10,5 Jahren und einem Nominalzins von 6 %. Ein Future-Kontrakt lautet über einen Nennwert von 100.000 EUR, notiert in Prozent des Nennwerts. Ein voller Punkt entspricht damit 1.000 EUR, ein Tick von 0,01 Punkten 10 EUR.
Der Käufer zahlt für die Option die Optionsprämie, der Verkäufer (Stillhalter) vereinnahmt sie und übernimmt im Gegenzug die Verpflichtung. Positionen werden im laufenden Handel eröffnet und durch ein Gegengeschäft wieder glattgestellt oder gerollt.
Abrechnungsverfahren
Anders als bei vielen Aktienindexoptionen wird die Prämie im Futures-Style-Verfahren abgerechnet: Es erfolgt keine einmalige Prämienzahlung unmittelbar nach dem Kauf. Stattdessen wird die Optionsposition an jedem Börsentag Mark-To-Market bewertet.
Die daraus resultierenden Wertänderungen werden über die Variation Margin verrechnet. Bei Ausübung und Zuteilung sowie bei Verfall erfolgt zusätzlich eine abschließende Prämienzahlung in Höhe des täglichen Abrechnungspreises der Option am Ausübungs- bzw. Verfallstag.
Einordnung in die Eurex-Produktfamilie
Optionen auf Euro-Bund-Futures (OGBL) beziehen sich auf denselben Basiswert wie der Bund-Future, bilden aber ein Options- statt eines unbedingten Termingeschäfts ab. Ergänzt werden sie innerhalb der Fixed-Income-Optionen um analoge Kontrakte auf andere Laufzeitsegmente – etwa auf Euro-Schatz-, Euro-Bobl- und Euro-Buxl®-Futures – sowie durch wöchentliche Verfalltermine für kurzfristige Laufzeiten.
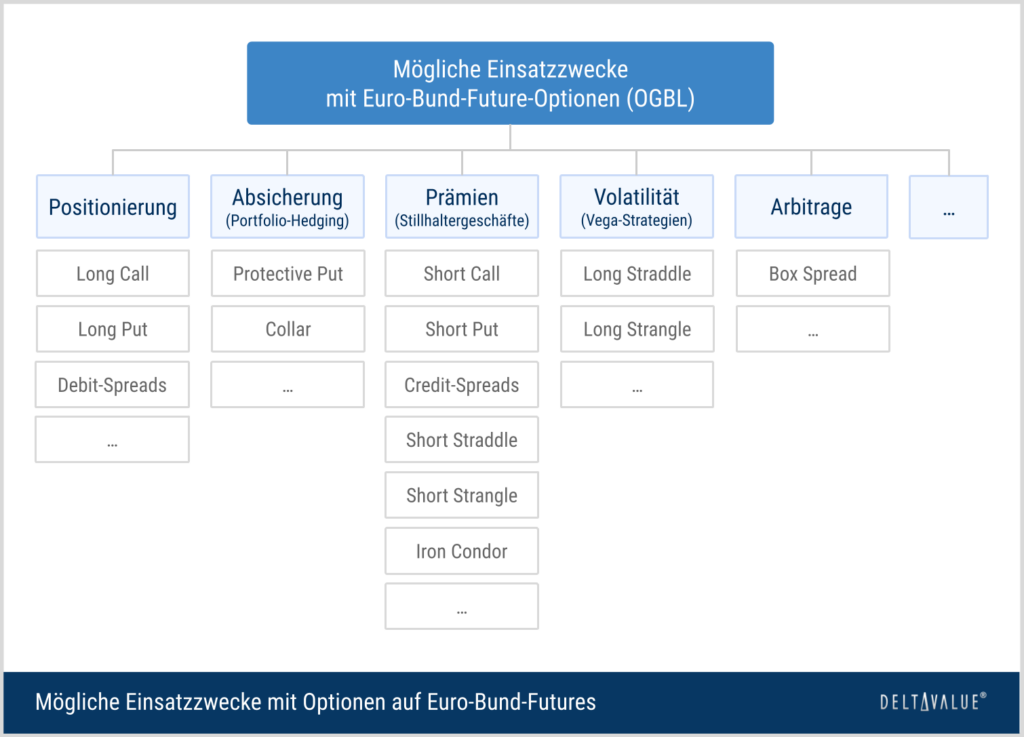
Mögliche Einsatzzwecke
Händler nutzen Optionen auf Euro-Bund-Futures unter anderem für gerichtete Zinspositionen mit definiertem Risiko (Long Call / Long Put), zur Absicherung von Anleiheportfolios gegen steigende Renditen (Protective Put), zur Vereinnahmung von Prämien in Seitwärtsphasen (Stillhaltergeschäfte) sowie für den gezielten Handel von Volatilität über Kombinationen wie Straddles, Strangles oder Kalenderpositionen.
Kontraktspezifikationen der Optionen auf Euro-Bund-Futures im Detail
Für den praktischen Handel mit OGBL-Optionen sind vor allem die folgenden Werte relevant:
- Kontraktgröße & Punktwert: Ein OGBL-Kontrakt bezieht sich auf einen Euro-Bund-Future (Nennwert 100.000 EUR). Notiert wird in Prozent des Nennwerts. Ein voller Punkt entspricht 1.000 EUR. Eine Optionsprämie von beispielsweise 0,60 Punkten kostet somit 600 EUR je Kontrakt (0,60 × 1.000 EUR).
- Tick Size & Tick Value: Die Mindestpreisänderung beträgt 0,01 Punkte, entsprechend 10,00 EUR je Kontrakt.
- Ausübungspreise: Die Strikes werden in Abstufungen von 0,50 Punkten geführt. Bei Einführung stehen je Call und Put und je Fälligkeit mindestens neun Ausübungspreise zur Verfügung (vier im Geld, einer am Geld, vier aus dem Geld).
- Prämienabrechnung (Futures-Style): Käufer und Verkäufer hinterlegen eine Margin. Die Prämie wird nicht vorab in voller Höhe gezahlt, sondern täglich über Variation Margin verrechnet. Der Käufer trägt wirtschaftlich weiterhin maximal den Prämienbetrag als Verlust, der Verkäufer maximal die vereinnahmte Prämie als Gewinn.
- Erfüllung: Die Ausübung führt für Käufer und zugeteilten Verkäufer zu einer entsprechenden Euro-Bund-Futures-Position zum Strike-Preis. Es findet kein Barausgleich und keine direkte Anleihelieferung statt.
- Risiko: Für die Optionsposition selbst ist der maximale Verlust des Käufers wirtschaftlich auf die Optionsprämie begrenzt und der maximale Gewinn des Stillhalters auf die Optionsprämie. Nach Ausübung bzw. Zuteilung entsteht jedoch eine eigenständige Futures-Position, deren weitere Gewinne, Verluste und Margin-Anforderungen nicht durch die Optionsprämie begrenzt sind.
- Verfall:
- Standardserien: Letzter Handelstag ist der letzte Freitag vor dem ersten Kalendertag des Verfallmonats, dem noch mindestens zwei Börsentage vor dem ersten Kalendertag des Verfallmonats folgen.
- Wochenserien: Freitag der jeweiligen Verfallwoche, sofern dieser ein Börsentag ist. Andernfalls grundsätzlich der unmittelbar vorhergehende Börsentag.
- Liegt dieser nicht im selben Kalendermonat wie der Freitag der Verfallwoche, ist der Börsentag nach diesem Freitag der letzte Handelstag.
- Liegt der so ermittelte letzte Handelstag zwischen Weihnachten und Neujahr, gilt der davorliegende Freitag als letzter Handelstag.
- Ausübung: amerikanisch – eine Ausübung ist an jedem Börsentag während der Laufzeit möglich (am letzten Handelstag bis 18:00 Uhr MEZ, sonst bis zum Ende der Post-Trading-Full-Periode um 18:30 Uhr MEZ).
- Täglicher Abrechnungspreis: Die Ermittlung durch Eurex erfolgt anhand des Binomialmodells nach Cox/Ross/Rubinstein.
- Handelszeiten: Der fortlaufende Handel läuft an Werktagen etwa von 08:00 bis 17:15 Uhr MEZ.
- Liquidität: OGBL zählt zu den umsatzstärksten Fixed-Income-Optionen in Europa, was sich in engen Bid-Ask Spreads der liquiden Serien niederschlägt.
Zwei Beispielstrategien mit Optionen auf Euro-Bund-Futures
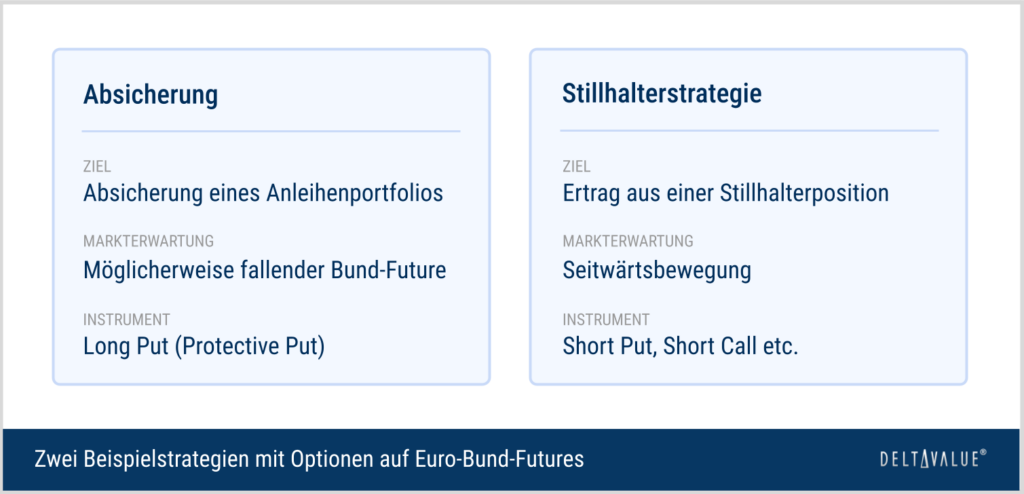
Mit OGBL-Optionen lassen sich unterschiedliche Zinsmeinungen und Anlageziele abbilden. Sie können beispielsweise dazu eingesetzt werden, ein bestehendes Anleiheportfolio gegen steigende Renditen abzusichern oder durch den Verkauf von Optionen Prämieneinnahmen zu erzielen.
Die folgenden Beispiele veranschaulichen eine Absicherungsstrategie sowie eine Stillhalterstrategie.
Absicherungsstrategie mit Optionen auf Euro-Bund-Futures
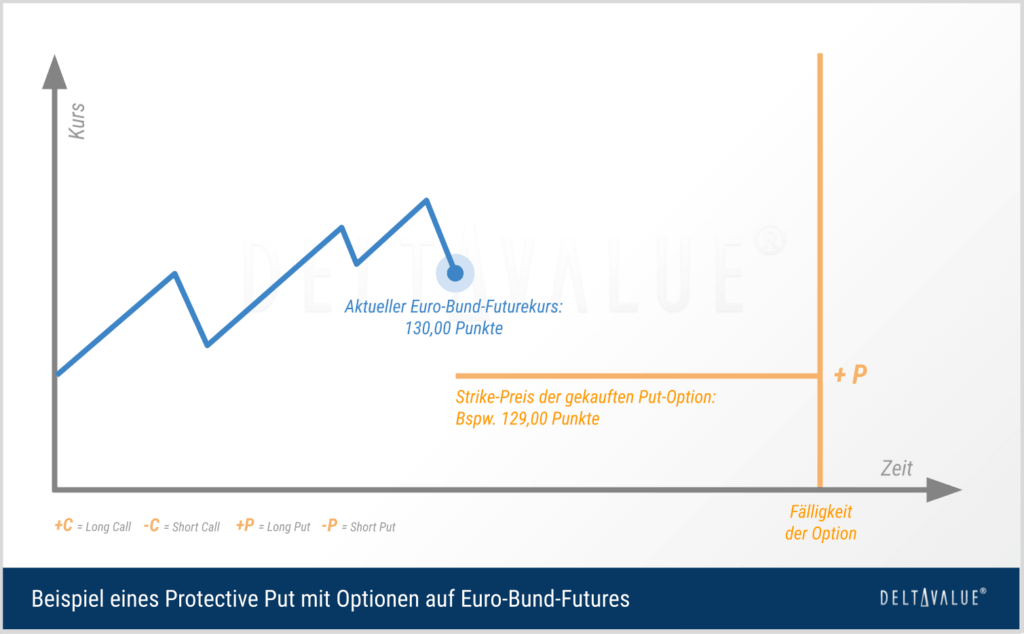
OGBL-Optionen können eingesetzt werden, um ein bestehendes Anleiheportfolio gegen Kursverluste infolge steigender Renditen abzusichern. Dazu erwirbt der Anleger eine Verkaufsoption auf den Bund-Future und erhält damit das Recht, von einem Rückgang des Future-Kurses zu profitieren bzw.Verluste im Portfolio teilweise auszugleichen.
Ziel ist es, das Zinsänderungsrisiko für einen festgelegten Zeitraum zu begrenzen, ohne die Bestände verkaufen zu müssen.
Ausgangslage
Ein Anleger hält ein Portfolio überwiegend langlaufender Bundesanleihen im Gegenwert von rund 1.000.000 EUR mit einer Duration nahe dem Bund-Future. Er rechnet mittelfristig mit stabilen Märkten, möchte sich aber gegen einen kurzfristigen Renditeanstieg (und damit fallende Anleihekurse) über die kommenden Wochen absichern.
Umsetzung
Der Anleger kauft OGBL-Puts (Protective Put) mit einem Strike leicht unterhalb des aktuellen Future-Kurses und passender Restlaufzeit. Notiert der Bund-Future bei etwa 130,00 Punkten, wählt er beispielsweise Puts mit Strike 129,00 und rund zwei Monaten Laufzeit. Für eine Prämie von etwa 0,70 Punkten zahlt er 700 EUR je Kontrakt (0,70 × 1.000 EUR).
Die Kontraktzahl orientiert sich am abzusichernden Nominalvolumen: Bei einem Future-Nennwert von 100.000 EUR deckt ein Portfolio von rund 1.000.000 EUR näherungsweise etwa zehn Kontrakte ab. Die exakte Kontraktzahl hängt von Duration bzw. Basispunktwert des Portfolios und dem Konversionsfaktor der günstigsten lieferbaren Anleihe ab.
Ergebnis & Szenarien
- Steigen die Renditen deutlich, fällt der Bund-Future und der Put gewinnt an Wert – die Verluste im Anleihedepot werden weitgehend ausgeglichen. Das maximale Risiko der Absicherung ist auf die gezahlte Prämie begrenzt.
- Fallen die Renditen (steigende Kurse), verfällt der Put wertlos. Der Anleger nimmt die Aufwärtsbewegung im Depot weiter mit, gemindert um die Prämie, die als „Versicherungskosten“ wirkt.
- In einem Seitwärtsmarkt zehrt vor allem der Zeitwertverfall an der Option (Theta).
Passende Kennzahlen wie Delta und Vega stellen dar, wie stark die Position auf Kurs- und Volatilitätsänderungen reagiert.
Stillhalterstrategie mit Optionen auf Euro-Bund-Futures
Statt Optionen zu kaufen, lassen sich OGBL-Optionen auch verkaufen (schreiben). Der Verkäufer bzw. der Stillhalter vereinnahmt dabei die Optionsprämie und übernimmt im Gegenzug die Verpflichtung, bei einer Ausübung die entsprechende Bund-Futures-Position zum Ausübungspreis zu übernehmen.
Ziel ist es, bei ansonsten günstiger Marktentwicklung vom Zeitwertverfall und von einer stabilen bzw. rückläufigen Volatilität zu profitieren.
Grundidee
Der Stillhalter setzt häufig darauf, dass die verkaufte Option am Verfallstag wertlos ausläuft. Zwei Effekte können dabei für ihn arbeiten: Bei ansonsten unveränderten preisbestimmenden Faktoren nimmt der Zeitwert der Option mit näher rückendem Verfall ab. Eine sinkende implizite Volatilität kann den Optionspreis ebenfalls reduzieren. Der Gesamtwert der Option kann dennoch steigen, insbesondere wenn sich der Bund-Future deutlich gegen die Short-Position bewegt.
Umsetzung
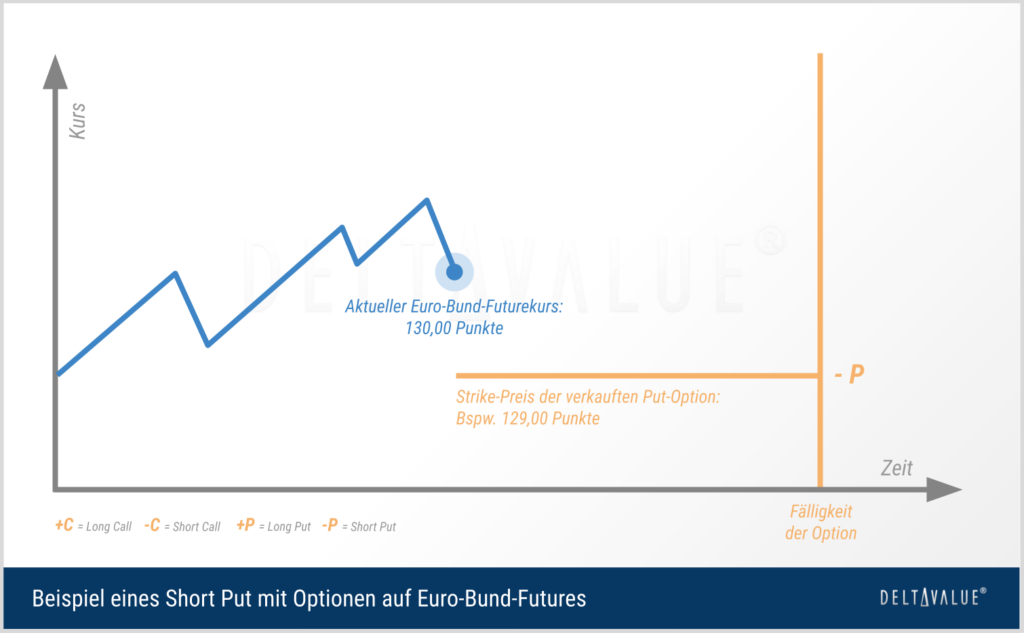
Ein Anleger erwartet einen seitwärts bis leicht steigenden Bund-Future (stabile bis fallende Renditen) und verkauft bei einem Future-Kurs von rund 130,00 Punkten einen Short Put mit Strike 129,00 und etwa einem Monat Laufzeit. Für eine Prämie von beispielsweise 0,50 Punkten entspricht das 500 EUR je Kontrakt (0,50 × 1.000 EUR).
Analog lässt sich ein Short Call oberhalb des Marktes (z. B. Strike 131,00) einsetzen, wenn kein deutlicher Anstieg erwartet wird. Beide Positionen können zu einem Short Strangle kombiniert werden, um in seitwärtsverlaufenden Märkten auf beiden Seiten Prämie zu vereinnahmen.
Ergebnis & Szenarien
- Bleibt der Bund-Future im Beispiel über 129,00 Punkten, verfällt der Put wertlos und der Stillhalter behält die 500 EUR als Gewinn. Der rechnerische Break-even liegt bei 128,50 Punkten (Strike abzüglich Prämie).
- Fällt der Future darunter, entsteht ein Verlust, der mit sinkendem Kurs zunimmt – im theoretischen Extremfall eines Future-Kurses bei null bis zu rund 128.500 EUR je Kontrakt. Beim Short Call wächst der Verlust mit steigendem Future-Kurs entsprechend an.
Optionsgriechen bei Optionen auf Euro-Bund-Futures (mit Simulation)
Wie jede Option reagiert auch eine OGBL-Option nicht nur auf den Kurs des Basiswerts, sondern auch auf Faktoren wie die Restlaufzeit und Volatilität. Optionsgriechen stellen diese Sensitivitäten dar – bei OGBL-Kontrakten nach denselben Prinzipien wie bei jeder anderen Option. Die vier wichtigsten Griechen sind hierbei Delta, Theta, Vega und Gamma.
Weil sie für Call- und Put-Optionen (zudem jeweils Long und Short) unterschiedlich verlaufen, veranschaulicht die folgende Simulation das Zusammenspiel. Wähle Optionstyp (Call oder Put) und Position (Long oder Short), anschließend verschiebe den Regler „Restlaufzeit“, um die Reaktion des Gewinn- & Verlust-Diagramms und der Optionsgriechen zu verstehen.
Risiko (Gewinn & Verlust)
Theta
Delta
Vega
Gamma
Beispiel: Euro-Bund-Optionen im Chart
Der folgende Chart zeigt den Euro-Bund-Future (FGBL) als Basiswert der OGBL-Optionen und veranschaulicht die Kursbewegung, an der Call- und Put-Positionen partizipieren.
Optionen auf Euro-Bund-Futures – Chancen und Risiken
Chancen
- Hohe Liquidität und enge Spreads in den aktiven Serien
- Definiertes Verlustrisiko auf der Käuferseite – maximal die gezahlte Prämie
- Flexible Strategien für steigende, fallende, seitwärts laufende und volatile Zinsmärkte
- Kapitaleffiziente Absicherung von Anleiheportfolios gegen Zinsänderungsrisiken ohne Verkauf der Bestände
Risiken
- Zeitwertverfall: Bei ansonsten unveränderten Einflussfaktoren nimmt der Zeitwert einer Option mit näher rückendem Verfall ab
- Volatilitätsrisiko: sinkende Volatilität belastet Long-Optionen
- Totalverlust der Prämie, wenn die Option wertlos verfällt
- Für Stillhalter hohes Verlustrisiko sowie Margin- und Nachschusspflicht
Verwandte Produkte und Kombinationsmöglichkeiten
Optionen auf Euro-Bund-Futures lassen sich sinnvoll mit weiteren Kontrakten der Eurex kombinieren:
- Euro-Bund-Future (FGBL): Zum Delta-Hedging von Optionspositionen oder zur gerichteten Umsetzung derselben Zinserwartung als unbedingtes Termingeschäft.
- Optionen auf Euro-Schatz-, Euro-Bobl- und Euro-Buxl®-Futures (OGBS, OGBM, OGBX): Analoge Optionen auf andere Laufzeitsegmente der Zinskurve für eine gezielte Positionierung entlang der Kurve.
- Wöchentliche OGBL-Optionen (Weekly Options): Kurzlaufende Serien für sehr kurzfristige Strategien und ereignisgetriebenes Handeln (z. B. rund um EZB-Termine oder Konjunkturdaten).
- Absicherung (Hedging): Kombination aus Anleihekassaposition und Long Put zur Reduktion des Zinsänderungsrisikos bei erhaltenem Aufwärtspotenzial.
Hintergrund zu den Optionen auf Euro-Bund-Futures
- Einführung: Bund-Future und die zugehörigen Optionen werden seit den frühen 1990er-Jahren gehandelt – zunächst an der Deutschen Terminbörse (DTB), der Vorgängerin der heutigen Eurex.
- Marktbedeutung: Der Bund-Future gilt als Referenzkontrakt für das lange Ende der Euro-Zinskurve. Die Optionen darauf zählen zu den meistgehandelten Fixed-Income-Optionen Europas.
- Weiterentwicklung: Ergänzt wurde die Reihe unter anderem um wöchentliche Verfalltermine (Weekly Options) für kurzfristige und ereignisgetriebene Strategien.
Fazit zu Optionen auf Euro-Bund-Futures
Optionen auf Euro-Bund-Futures (OGBL) sind amerikanisch ausübbare Zinsoptionen auf den Euro-Bund-Future, die an der Eurex gehandelt werden und bei Ausübung in eine Futures-Position zum Strike-Preis münden. Ein voller Punkt entspricht 1.000 EUR, die Prämie wird im Futures-Style-Verfahren abgerechnet.
OGBL-Optionen eignen sich für Händler und Anleger, die Zinsmeinungen mit definiertem Risiko umsetzen, Anleiheportfolios gezielt absichern oder Volatilität am langen Ende der Kurve handeln möchten und mit dem Zeitwertverfall sowie der Volatilitätsabhängigkeit von Optionen vertraut sind.
Häufige Fragen zu Optionen auf Euro-Bund-Futures
Was ist die Euro-Bund-Option (OGBL)?
Die Euro-Bund-Option (OGBL) ist eine an der Eurex gehandelte, amerikanisch ausübbare Option auf den Euro-Bund-Future (FGBL). Sie gibt dem Käufer das Recht, bei Ausübung eine entsprechende Long- oder Short-Position im zugrunde liegenden Bund-Future zum vereinbarten Ausübungspreis zu erhalten. Bei Ausübung entsteht eine Futures-Position. Ein Barausgleich findet nicht statt.
An welcher Börse werden Optionen auf Euro-Bund-Futures gehandelt?
An der Eurex. An einem regulären Handelstag läuft der fortlaufende Handel in OGBL von 08:00 bis 17:15 Uhr CET (MEZ). Für Feiertage und besondere Handelstage gelten die jeweiligen Vorgaben des Eurex-Handelskalenders.
Was ist der Basiswert der OGBL-Option bzw. wie groß ist ein Kontrakt?
Basiswert ist der Euro-Bund-Future (FGBL) auf eine fiktive Bundesanleihe mit 8,5 bis 10,5 Jahren Restlaufzeit und 6 % Nominalzins. Jeder Euro-Bund-Punkt wird mit 1000 EUR bewertet. Die kleinste Preisänderung beträgt 0,01 Punkte und damit 10 EUR je Kontrakt.
Wofür werden Optionen auf Euro-Bund-Futures eingesetzt?
Für gerichtete Zinspositionen mit begrenztem Risiko auf der Käuferseite, die Absicherung von Anleihe- und Fixed-Income-Portfolios gegen Zins- und Kursänderungsrisiken, Stillhalterstrategien zur Prämienvereinnahmung sowie den gezielten Handel von Volatilität.