


Long Put – Definition, Erklärung & Beispiel
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
Long Put bezeichnet den Kauf einer Put-Option. Der Käufer des Puts zahlt eine Prämie und erhält das Recht, den Basiswert (bspw. Aktie) zu einem festgelegten Preis (Strike) zu verkaufen. Dieses Recht kann ausgeübt werden, wenn der Kurs des Basiswerts unter den Strike fällt, sodass der Käufer von fallenden Kursen profitieren kann. Die Strategie eignet sich zur Gewinnerzielung bei erwarteten Kursverlusten. In seiner Abwandlung als Protective Put wird der Long Put zudem als Absicherung von Long-Positionen verwendet.
🔴Live-Webinar am 28.09.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Long Put im Überblick
| Steckbrief der Long Put Optionsstrategie | |
|---|---|
| Bezeichnung | Long Put (deutsch: „Kauf einer Verkaufsoption“) |
| Anwendungsbereich | Spekulation bzw. Absicherung bestehender Positionen gegen mögliche Kursverluste und/oder Verkaufsabsicht des Basiswertes |
| Markterwartung | Bearish |
| Vega | Positiv |
| Theta | Negativ |
| Gamma | Positiv |
Setup der Long Put Optionsstrategie
- Kauf einer Put-Option auf einen Basiswert (bspw. eine Aktie)
- Wahl des Strikes A, je nach Handelsstrategie, im Geld, am Geld oder aus dem Geld

Wie funktioniert ein Long Put?
Der Long Put bezeichnet den Kauf einer Put-Option gegen Zahlung einer Prämie. Der Käufer erhält damit das Recht, den Basiswert zum Ausübungspreis (Strike) zu verkaufen, falls er von der Option Gebrauch macht. Ein Long Put setzt auf fallende Kurse, da der Wert der Put-Option mit sinkendem Kurs des Basiswertes steigt. Er stellt somit die Gegenposition zum Short Put dar und eignet sich sowohl zur Absicherung als auch zur Spekulation auf Kursrückgänge.
Aufbau der Long-Put-Strategie
Die Grundlage der Long-Put-Strategie lautet:
- Schritt 1: Auswahl eines Basiswerts (hier: eine Aktie).
- Schritt 2: Wahl einer Put-Option (Verkaufsoption) auf diese Aktie, mit einem Strike, der der Markteinschätzung entspricht und in der Praxis meist unter dem aktuellen Aktienkurs liegt.
- Schritt 3: Kauf des Put, um die Long-Put-Position zu eröffnen. Der Käufer zahlt eine Prämie für den Erwerb der Option.
- Schritt 4 (optional): Ausübung der Option und folglich Verkauf des Basiswerts.
| Trade | Anlage | Strike-Preis | Menge |
|---|---|---|---|
| Kauf | Put-Option | Aus dem Geld | 1 |
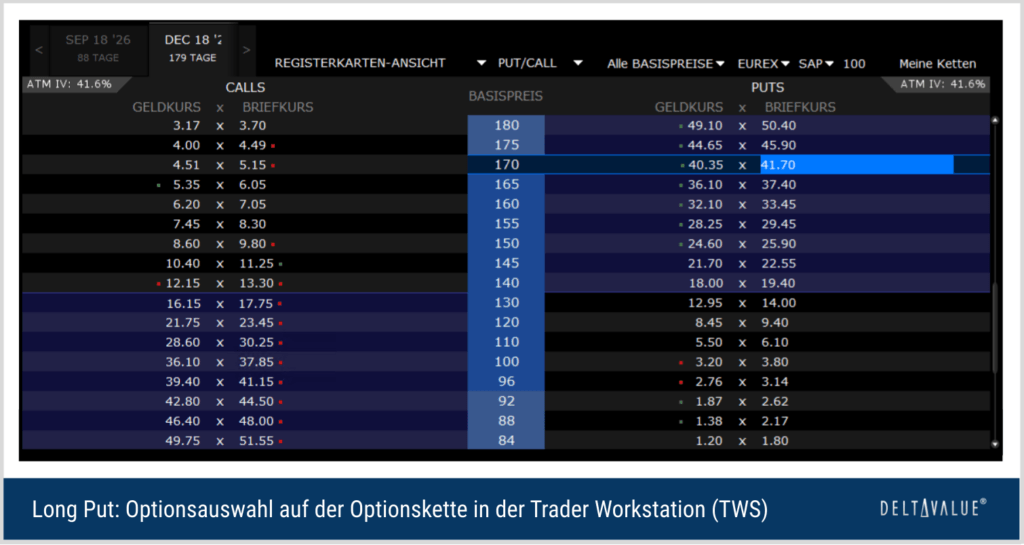
Long Put: Auswahl auf der Optionskette in der Trader Workstation (TWS)
Beispielhaft zeigt die folgende Abbildung, wie ein Long Put auf der Optionskette in der verbreiteten Handelsplattform „Trader Workstation“ (kurz: TWS) selektiert werden kann. Die Handelplattform ist bei gängigen Brokern wie bspw. CapTrader, Interactive Brokers, LYNX im Rahmen einer Kontoeröffnung kostenfrei inkludiert.
Beispiel für einen Long Put
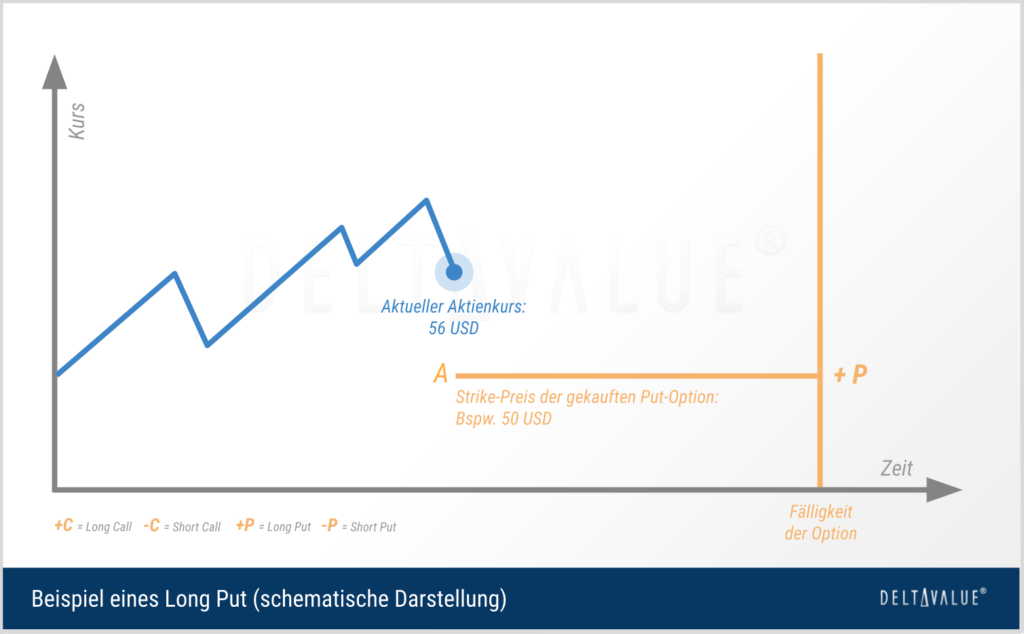
Angenommen, eine Aktie wird aktuell zu 56 USD gehandelt. Auf diese Aktie wird eine Put-Option mit einem Out of the Money (OTM) von 50 USD (Long Put) gekauft. Diese kostet z.B. 0,80 USD pro Option, also insgesamt 80,00 USD pro Kontrakt aufgrund des für Aktien typischen Multiplikators von 100.
Tabellarische Darstellung
Folgende Tabelle fasst die einzelnen Positionen zusammen. Das Beispiel bezieht sich auf eine Aktie als Basiswert und damit auf den für Aktienoptionen üblichen Multiplikator von 100. Etwaige Transaktionskosten wurden nicht berücksichtigt.
| Trade | Anlage | Strike-Preis | Menge | Optionspreis |
|---|---|---|---|---|
| Kauf | Put-Option | 50 | 1 | 0,80 USD |
| Nettoprämie (exkl. Ordergebühren) | – 0,80 USD (- 80 USD) | |||
Mögliche Szenarien
- Fällt der Aktienkurs am Ende der Laufzeit auf 40 USD, kann die gekaufte Put-Option ausgeübt und die Aktie zu 50 USD verkauft werden. Dies ergibt einen Gewinn von 10 USD pro Aktie (50 USD – 40 USD), also insgesamt 1.000 USD. Abzüglich der gezahlten Prämie von 80 USD ergibt sich ein Nettogewinn von 920 USD.
- Notiert die Aktie am Ende der Laufzeit bei 60 USD, verfällt der Long Put in der Regel wertlos, da es nicht sinnvoll wäre, die Aktie bei einem Kurs von 60 USD zu 50 USD zu verkaufen.
Long Put Formeln: Chance & Risiko
Maximaler Gewinn
Der maximale Gewinn ist auf den Wert des Basiswerts beschränkt, sofern der Basiswert nicht unter null fallen kann.
Maximaler Verlust
Der maximale Verlust eines Long Put ist auf die gezahlte Prämie begrenzt.
Break-Even
Die Gewinnschwelle ist erreicht, wenn der Kurs des Basiswertes dem Strike abzüglich der erhaltenen Prämie entspricht.
Ausgewählte Griechen (Sensitivitäten) eines Long Put
Theta
Theta als Sensitivitätskennzahl des Zeitwertes gibt an, um welchen Betrag der Optionspreis fällt, wenn sich die Option dem Verfall einen Tag nähert (ceteris paribus, also unter der Annahme, dass alle weiteren Einflussfaktoren konstant seien). Der Theta-Einfluss dieser Optionsstrategie ist grundsätzlich negativ, weil der Wert der Position mit dem abnehmenden Zeitwert sinkt. Dadurch verliert der Put an Wert, je näher die Option dem Verfall rückt, sofern sich der Kurs des Basiswertes nicht in die gewünschte Richtung bewegt.
Vega
Vega als Sensitivitätskennzahl der impliziten Volatilität gibt an, um welchen Betrag sich der Optionspreis verändert, wenn sich die implizite Volatilität um einen Prozentpunkt verändert (ceteris paribus). Der Vega-Einfluss dieser Strategie ist grundsätzlich positiv. Der Käufer profitiert von einer steigenden Volatilität nach Eröffnung des Optionsgeschäfts, da die Optionspreise entsprechend steigen. Vor dem Kauf der Option bedeutet allerdings eine hohe Volatilität auch eine höhere Prämie.
Long Put Optionsgriechen-Szenarien
Die folgende interaktive Visualisierung zeigt die Entwicklung der Risikostruktur einer Long-Put-Position während der Laufzeit sowie den Einfluss der einzelnen Optionsgriechen, insbesondere Delta, Gamma, Theta und Vega, auf das Verhalten der Option. So lassen sich unterschiedliche Marktszenarien durchspielen und die Chancen und Risiken der Strategie besser einschätzen.
Risiko (Gewinn & Verlust)
Theta
Delta
Vega
Gamma
Margin bei einem Long Put
Die Margin pro Kontrakt entspricht dem Betrag, der bei Eröffnung des Long Put bezahlt wurde.
Praxis-Tipp
Wird auf einen längerfristigen Kursverfall eines Basiswertes spekuliert, sollten längere Laufzeiten in Betracht gezogen werden, da hier der Zeitwertverlust geringer bzw. das Theta weniger negativ ist als bei kürzeren Laufzeiten.
Bei einem Kauf einer Put-Option ist das Bezugsverhältnis der Optionen zu berücksichtigen. Eine Aktienoption entspricht in der Regel 100 Aktien. Da Optionen einen hohen Hebel bei geringem Kapitaleinsatz bieten, können mit relativ wenig Kapital hohe Gewinne erzielt werden. Die Hebelwirkung kann jedoch auch zu höheren Verlusten führen.
Ein Strike-Preis, der unmittelbar unter dem aktuellen Aktienkurs liegt, bietet eine höhere Gewinnwahrscheinlichkeit. Im Gegenzug wird dann aber dieser Long Put mit höheren Prämien gehandelt, ist also teurer. Ein Long Put mit einem Strike, der weiter aus dem Geld gehandelt wird, resultiert in niedrigeren Prämien, bietet jedoch weniger Erfolgschancen, sollte der Kurs des Basiswerts nur allmählich und nicht unter den Strike zzgl. gezahlter Prämie fallen.
Beim Kauf eines Put besteht auch die Möglichkeit, diesen bereits „tief im Geld“ (Deep in the Money) zu kaufen. Je tiefer „im Geld“ ein Long Put, desto höher das Delta und desto eher entspricht die Long-Put-Position einem Leerverkauf im Basiswert, jedoch mit geringerem „Investitionsbetrag“ in Form von Prämien, als wenn der Basiswert direkt gehandelt würde. In Verbindung mit einer wie oben genannt längeren Laufzeit spricht man dann auch von LEAP-Optionen bzw. der LEAP-Strategie.
Bei kurzlaufenden Puts, deren Fälligkeit also bereits in wenigen Tagen bevorsteht, ist Vorsicht geboten, da hier der Optionspreis deutlich sensibler auf Kursveränderungen der Aktie reagiert als bei langlaufenden Optionen (sog. Gamma-Risiko). Dadurch steigt das Risiko eines wertlosen Verfalls der Option.
Bei einem Long Put wird der Basiswert aus Ihrem Depot ausgebucht, sofern der Kurs des Basiswerts unter dem Strike der Option liegt und es sich um eine Option mit physischer Lieferung handelt. Handelt es sich hingegen um eine Option mit Barausgleich (Cash Settlement) (z.B. bei Index-Optionen), wird Ihnen der Gewinn in Ihrem Depot in bar gutgeschrieben.
Long Put mit LEAPs
LEAPs (Long-Term Equity Anticipation Securities) sind Optionen mit einer Laufzeit von in der Regel mehr als einem Jahr, teils bis zu zwei oder drei Jahren. Als Long Put eröffnen sie die Möglichkeit, auf einen langfristigen Kursrückgang eines Basiswertes zu setzen oder eine bestehende Aktienposition über einen längeren Zeitraum abzusichern.
Der entscheidende Unterschied zu kurzlaufenden Puts liegt im Zeitwertverlust: Da der Verfallstag weit in der Zukunft liegt, wirkt sich Theta (Zeitwertverlust) pro Tag deutlich geringer aus. Das verschafft der Kurserwartung beziehungsweise der Absicherung mehr Zeit, sich zu entfalten. Im Gegenzug ist die gezahlte Prämie aufgrund des hohen Zeitwerts absolut höher, und die Position reagiert über Vega stärker auf Veränderungen der impliziten Volatilität.
Beispiel LEAP Long Put auf eine Aktie
Eine Aktie notiert bei 100 USD. Ein Anleger erwartet langfristig fallende Kurse oder möchte seine Aktienposition absichern. Dafür erwirbt er einen Long Put mit einer Laufzeit von bspw. zwei Jahren und einem Strike von 130 USD, der damit tief im Geld liegt (Delta bspw. rund -0,85). Die Prämie beträgt bspw. 35,00 USD pro Option, also 3.500 USD pro Kontrakt (Multiplikator 100). Darin enthalten sind 30 USD innerer Wert und 5 USD Zeitwert.
- Fällt die Aktie bis zur Fälligkeit auf 60 USD, ist die Option ceteris paribus rund 70 USD pro Aktie wert (7.000 USD pro Kontrakt). Abzüglich der gezahlten Prämie ergibt sich ein Gewinn von etwa 3.500 USD bei einem Kapitaleinsatz von 3.500 USD.
- Steigt die Aktie hingegen, bleibt der Verlust auf die gezahlten 3.500 USD begrenzt.
Vorteile
- Hebelwirkung und Gewinnchancen bei kleinem Kapitaleinsatz: Die Long-Put-Strategie ermöglicht es dem Anleger, von potenziellen Kursverlusten des Basiswerts zu profitieren, ohne die Aktie direkt verkaufen zu müssen. Durch die Prämie für die Put-Option kann er große Marktbewegungen mit einem verhältnismäßig geringeren Kapitaleinsatz nutzen und eine hohe Hebelwirkung erzielen.
- Profitieren von stark fallenden Kursen: Ein Long Put ist besonders vorteilhaft in einem stark fallenden Marktumfeld, da der Anleger potenziell hohe Gewinne erzielt, wenn der Kurs des Basiswerts unter den Strike-Preis fällt.
- Begrenztes Risiko: Das Risiko des Long Put ist auf die gezahlte Prämie begrenzt. Sollte sich der Basiswert positiv entwickeln, kann die Option einfach verfallen, und der Verlust beschränkt sich auf die Prämie – ein Vorteil gegenüber einem Leerverkauf der Aktie, der größeren Verlusten ausgesetzt wäre.
- Gezielter Markteintritt ohne Verkaufszwang: Da der Anleger das Recht, aber nicht die Pflicht hat, die Aktie zum Strike-Preis zu verkaufen, kann er mit der Long-Put-Strategie von einem besseren Verkaufspreis profitieren, wenn sich der Markt wie erwartet entwickelt. Im Gegenteil zu einem Direktverkauf der Aktie bleibt der Kapitaleinsatz hier flexibler.
- Möglichkeit der frühzeitigen Ausübung: Der Käufer der Put-Option mit amerikanischem Ausübungstyp kann selbst entscheiden, ob und wann er die Option vor dem Verfallstermin ausübt oder verfallen lässt. Dies bietet Flexibilität, da der Anleger nicht gezwungen ist, den Basiswert zu einem bestimmten Zeitpunkt zu verkaufen, sondern die Option optimal an die Marktbedingungen anpassen kann.
Nachteile
- Zeitwertverfall: Da Optionen im Zeitverlauf ceteris paribus an Wert verlieren, erleidet der Käufer eines Long Put einen Nachteil durch diesen Zeitwertverfall. Selbst wenn der Basiswert seitwärts oder leicht nach unten tendiert, verliert die Option kontinuierlich an Wert, je näher das Verfallsdatum rückt. Dadurch sinken die Chancen auf einen profitablen Verkauf der Option oder auf eine rentable Ausübung. Falls die Kurserwartung nicht rechtzeitig erfüllt wird, läuft die Option möglicherweise wertlos aus, was zum Verlust der gezahlten Prämie führt.
- Verlust der Prämie: Beim Kauf eines Long Put bezahlt der Käufer eine Prämie für das Recht, den Basiswert zu einem festgelegten Preis zu verkaufen. Fällt der Basiswert jedoch nicht oder nur leicht unter den Ausübungspreis, bleibt die Option ungenutzt bzw. verliert ihren Wert. Die gezahlte Prämie geht in diesem Fall vollständig verloren.
- Kosten für wiederholte Strategieanwendung: Da Long Puts zeitlich begrenzt sind, kann es teuer werden, sie regelmäßig zu erneuern, um eine anhaltende Marktentwicklung zu verfolgen. Besonders in stagnierenden Märkten kann dies zu wiederholten Verlusten führen, während die Strategie auf eine deutliche Kursbewegung nach unten wartet.
Video zur Long-Put-Option – Einfach erklärt (+ Praxis-Beispiel)
Das folgende Video erklärt die Long-Put-Strategie, mit der Anleger durch den Kauf von Verkaufsoptionen (Puts) an der Börse auf fallende Kurse spekulieren können.
Alternativen zum Long Put
Ein Long Put wird in der Regel eingesetzt, wenn die kurzfristige Entwicklung des Basiswertes negativ eingeschätzt wird. Die folgenden alternativen Strategien können ähnliche Gewinnchancen bieten, unterscheiden sich aber im Detail wesentlich vom Long Put:
Long Put Quiz

🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.