
Zinsstrukturkurve – Erklärung & Bedeutung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Dr. Nicole Storp
Die Zinsstrukturkurve (auch „Zinskurve“, engl. „Yield Curve“) bildet den Verlauf der Zinssätze von festverzinslichen Wertpapieren, wie Staatsanleihen, in Abhängigkeit von deren Laufzeiten grafisch ab. Sie dient sowohl als Konjunkturindikator als auch zur Bewertung des Zinsniveaus. Insbesondere ihre inverse Form wird häufig als mögliches Frühwarnsignal für Rezessionen genutzt.
🔴Live-Webinar am 19.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 19.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Zinsstrukturkurve – Definition
Die Zinsstrukturkurve (Yield Curve) ist eine grafische Darstellung der Zinssätze (bzw. Renditen) für Anleihen vergleichbarer Bonität und desselben Marktsegments, bspw. Staatsanleihen mit kurzen, mittleren und langen Laufzeiten. Sie ist ein Indikator für die Markterwartungen bezüglich Inflation, Geldpolitik und Wirtschaftsentwicklung.
Darüber hinaus wird die Zinskurve häufig verwendet, um die Entwicklung von Zinssätzen und Konjunkturzyklen wie Aufschwung und Rezession zu beurteilen.
Wie funktioniert eine Zinsstrukturkurve?
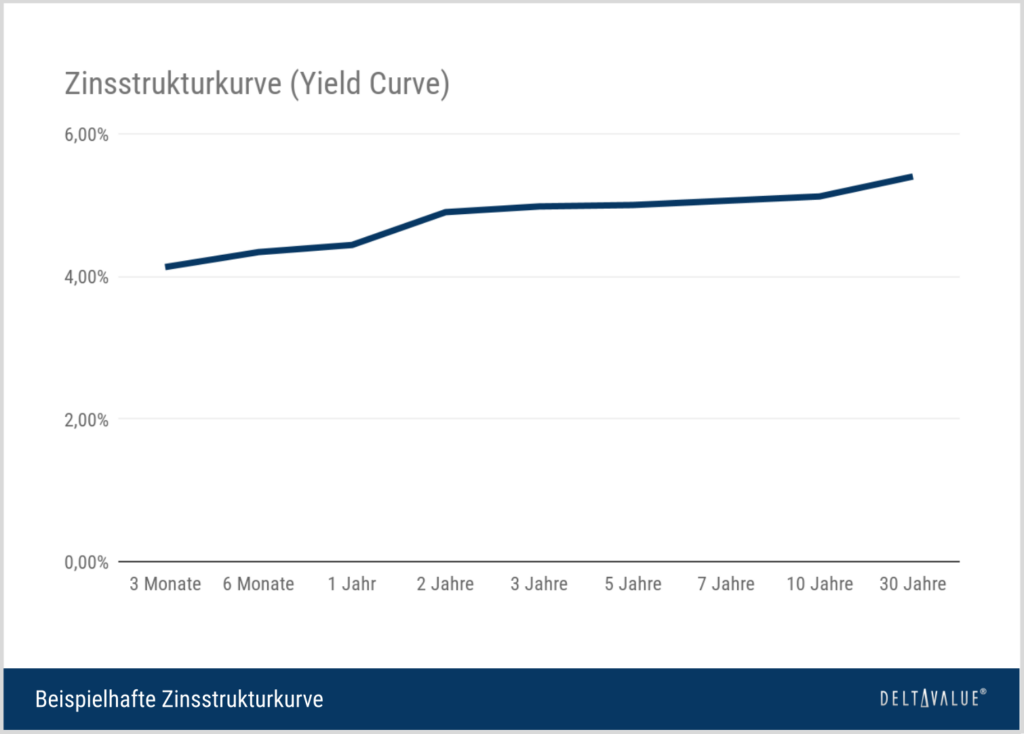
Eine Zinsstrukturkurve setzt grundsätzlich verschiedene Zinssätze grafisch zueinander ins Verhältnis. In der Praxis werden dabei vor allem die Zinsen oder Renditen verschiedener Anleihen oder Kredite mit gleichem Credit Rating und vergleichbaren Produkteigenschaften miteinander verglichen. So lässt sich erkennen, wie sich das Zinsniveau innerhalb eines Marktsegments über verschiedene Laufzeiten hinweg verändert.
- Die x-Achse der Zinsstrukturkurve gibt Auskunft über die Laufzeit eines Wertpapiers.
- Auf der y-Achse werden die jährlichen Zinssätze bzw. Renditen dargestellt.
Je nach Restlaufzeit des Wertpapiers sind abweichende Zinssätze üblich.
Grundformen der Zinsstrukturkurve im Detail
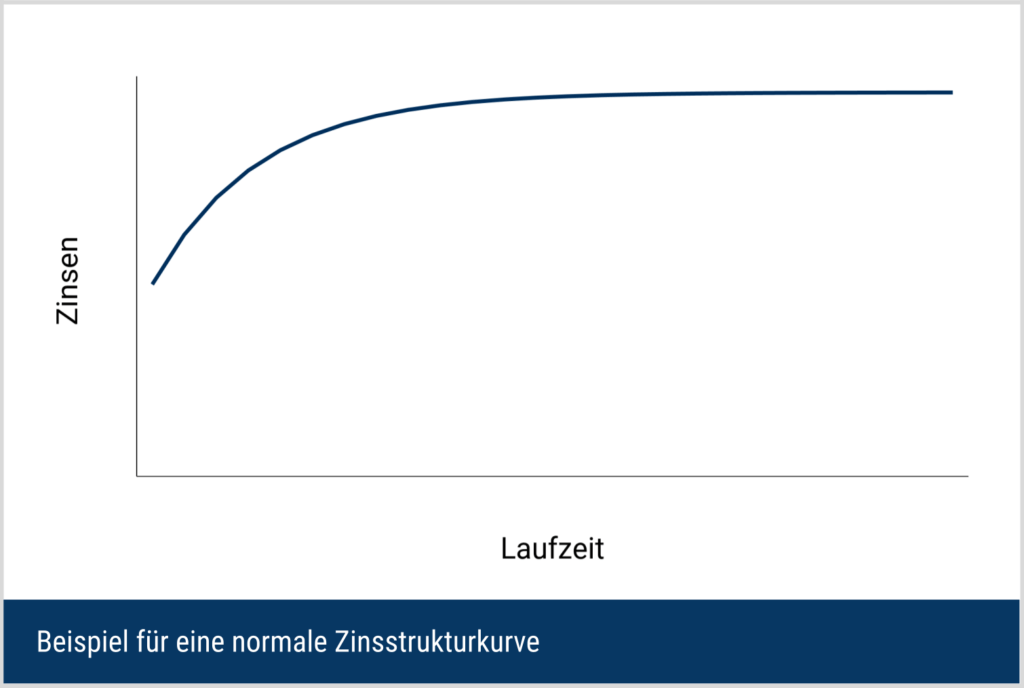
Normale Zinsstrukturkurve
Im Normalfall steigen die Zinsen mit der Laufzeit der Anleihe, weil der Anleihenkäufer bei einer längeren Laufzeit mehr Risiko und mehr Unsicherheit trägt.
Bei einer Anleihe über z. B. 10 Jahre statt 1 Jahr entstehen insbesondere:
- Zinsänderungsrisiko: Der Kreditgeber bindet sein Geld länger. Wenn die Marktzinsen später steigen, steckt er weiterhin in der alten, niedriger verzinsten Anlage.
- Inflationsrisiko: Je länger die Laufzeit, desto unsicherer ist, wie viel das zurückgezahlte Geld später noch wert ist.
- Ausfallrisiko: Über einen längeren Zeitraum ist die Wahrscheinlichkeit größer, dass sich die finanzielle Situation des Schuldners verschlechtert.
- Liquiditäts-/Bindungsrisiko: Das Geld steht dem Kreditgeber länger nicht frei zur Verfügung.
Eine normale Zinsstrukturkurve kann darauf hindeuten, dass Marktteilnehmer künftig höhere Kurzfristzinsen, eine stabile bis positive Konjunkturentwicklung oder eine zusätzliche Laufzeitprämie für langfristige Bindungen erwarten. Je stärker die Steigung der Zinsstrukturkurve, desto höher können tendenziell die Erwartungen der Marktteilnehmer bezüglich einer positiven Konjunkturentwicklung sein.
Inverse Zinsstrukturkurve
Eine inverse (auch: negative) Zinsstrukturkurve bildet das gegenteilige Szenario zur normalen Zinsstrukturkurve ab. In diesem Fall liegen die Zinsen bzw. Renditen langlaufender Anleihen unter denen vergleichbarer kurzlaufender Anleihen.
Diese Konstellation kann darauf hindeuten, dass Marktteilnehmer künftig sinkende Kurzfristzinsen, eine schwächere Konjunktur und eine lockerere Geldpolitik erwarten. Neben veränderten Zinserwartungen können auch Laufzeit- und Liquiditätsprämien eine Rolle spielen.

Inverse Zinskurve als Rezessionsindikator
Eine inverse Zinsstrukturkurve gilt insbesondere in den USA historisch als möglicher Indikator für eine bevorstehende Rezession. Zwar ist eine Rezession auch bei einer normalen Zinsstruktur möglich, jedoch ging in den USA einer Reihe von Rezessionen eine Invertierung der Kurve voraus.
Die Prognosekraft der Zinsstrukturkurve wird unter anderem damit erklärt, dass Banken tendenziell zurückhaltender bei der Kreditvergabe sein können, wenn kurzfristige Zinsen über langfristigen Zinsen liegen. Da Banken einen Teil ihres Geschäftsmodells über die Fristentransformation abbilden, kann eine inverse Zinsstrukturkurve die Kreditvergabe belasten.
Diese Entwicklung kann bereits für sich genommen wirtschaftlich relevant sein, weil eine zurückhaltendere Kreditvergabe die Finanzierungsverfügbarkeit für Unternehmen und Haushalte einschränken kann. Insbesondere Unternehmen in wirtschaftlichen Schwierigkeiten können bei einem eingeschränkten Finanzierungsangebot schneller in Liquiditätsengpässe geraten.
Flache Zinsstrukturkurve
Im Fall einer flachen Zinsstrukturkurve verändert sich der Zinssatz mit steigender Laufzeit nicht oder nur kaum. Anleger erhalten folglich für kurzfristige und langfristige Investitionen einen ähnlichen Zins. Diese Situation kann auf eine Übergangsphase im Zinszyklus, erhöhte Unsicherheit oder gedämpfte Erwartungen an Wachstum und Inflation hindeuten.
Eine flache Zinsstrukturkurve kann beispielsweise entstehen, wenn Marktteilnehmer für die Zukunft niedrigere Kurzfristzinsen erwarten oder die Laufzeitprämie gering ausfällt. Fallen die Marktrenditen nach dem Kauf einer Festzinsanleihe, steigt typischerweise deren Kurs. Bei Anleihen mit höherer Duration fällt diese Kursreaktion in der Regel stärker aus.

Spot-, Par- und Forward-Kurve
Je nach Berechnung und Anwendungszweck können unterschiedliche Arten von Zinsstrukturkurven betrachtet werden. Zu den wichtigsten gehören die Spot-Kurve, die Par-Kurve und die Forward-Kurve.
Spot-Kurve bzw. Nullkupon-Zinsstrukturkurve
Die Spot-Kurve gibt für verschiedene Laufzeiten die jeweiligen Spot Rates beziehungsweise Nullkuponzinssätze an. Ein Spot Rate entspricht dabei dem Zinssatz für eine einzelne Zahlung zu einem bestimmten zukünftigen Zeitpunkt. Anders als bei einer Kuponanleihe fallen bis zur Fälligkeit keine zwischenzeitlichen Zinszahlungen an.
Die Spot Rates können daher als Diskontierungszinssätze verwendet werden. Soll beispielsweise eine Zahlung bewertet werden, die erst in fünf Jahren anfällt, kann der passende fünfjährige Spot Rate zur Berechnung ihres heutigen Barwertes herangezogen werden.
In der Praxis sind ausreichend viele risikofreie Nullkuponanleihen für sämtliche Laufzeiten jedoch häufig nicht direkt am Markt verfügbar. Die Zinsstruktur muss daher aus den Preisen bzw. Renditen handelbarer Wertpapiere abgeleitet werden.
Par-Kurve
Die Par-Kurve gibt diejenigen Kuponzinssätze an, bei denen hypothetische Anleihen verschiedener Laufzeiten genau zu ihrem Nennwert notieren würden. Der entsprechende Par Rate kann aus der Spot-Kurve abgeleitet werden.
Damit unterscheidet sich die Par-Kurve von einer einfachen Darstellung beobachteter Renditen bestehender Anleihen. Die betrachteten Wertpapiere werden so konstruiert, dass ihr Marktwert jeweils dem Nennwert entspricht.
Forward-Kurve
Aus den Spot Rates lassen sich außerdem sogenannte Forward Rates ableiten. Dabei handelt es sich um Zinssätze für zukünftige Zeiträume, die bereits in der heutigen Zinsstruktur enthalten sind.
Beispielsweise können die Zinssätze für einjährige und zweijährige Laufzeiten genutzt werden, um den heute implizierten Zinssatz für einen einjährigen Zeitraum zu berechnen, der erst in einem Jahr beginnt. Forward Rates ermöglichen damit einen Blick darauf, welche zukünftigen Zinssätze mit der aktuellen Marktpreisbildung vereinbar sind.
Wie wird eine Zinsstrukturkurve berechnet?
Die Zinsstruktur wird in der Praxis häufig aus beobachtbaren Preisen und Renditen von Kuponanleihen abgeleitet. Die einzelnen Kupon- und Tilgungszahlungen werden dabei den jeweiligen Laufzeiten zugeordnet.
Eine Möglichkeit hierfür ist das sogenannte Bootstrapping. Dabei werden schrittweise aus den Preisen von Anleihen mit unterschiedlichen Laufzeiten die zugehörigen Spot Rates beziehungsweise Diskontierungsfaktoren ermittelt. Bereits berechnete Zinssätze kürzerer Laufzeiten werden verwendet, um anschließend Zinssätze längerer Laufzeiten abzuleiten.
Für eine kontinuierliche Zinsstrukturkurve können die beobachteten Marktdaten zusätzlich mithilfe mathematischer Modelle geglättet werden. Die Deutsche Bundesbank verwendet beispielsweise die Svensson-Methode, um aus den Marktdaten börsennotierter Bundeswertpapiere Zinssätze für unterschiedliche Restlaufzeiten zu schätzen.
Dadurch entsteht eine kontinuierliche Kurve, obwohl am Markt nicht für jeden einzelnen zukünftigen Zeitpunkt ein passendes Wertpapier gehandelt wird.
Zinsspreads als vereinfachte Darstellung der Zinsstruktur
Zur vereinfachten Darstellung der Zinsstruktur wird häufig der (10yr minus 2yr)-Treasury-Yield-Spread angewandt. Dieser gibt die Differenz zwischen dem 10-Jahres-Treasury-Satz und dem 2-Jahres-Treasury-Satz an. Demnach ist die Differenz positiv, wenn die Rendite einer Anleihe mit einer Laufzeit von 10 Jahren höher ausfällt als die Rendite einer Anleihe mit einer Laufzeit von 2 Jahren.
Die folgende Grafik der Federal Reserve Bank of St. Louis stellt den aktuellen (10yr minus 2yr)-Treasury-Yield-Spread von US-amerikanischen Staatsanleihen dar:
Bedeutung des (10yr minus 2yr)-Treasury-Yield-Spread
Der (10yr minus 2yr)-Treasury-Yield-Spread gehört zu den bekanntesten Spreads, um die Zinsstruktur vereinfacht darzustellen. Daneben wird in Rezessionsmodellen häufig auch der Spread zwischen 10-jährigen US-Staatsanleihen und 3-monatigen Treasury Bills betrachtet.
- Ein positiver (10yr minus 2yr)-Treasury-Yield-Spread bedeutet, dass die Rendite 10-jähriger US-Staatsanleihen über der Rendite 2-jähriger US-Staatsanleihen liegt. Das Laufzeitsegment zwischen zwei und zehn Jahren ist damit aufwärtsgerichtet.
- Ein Spread, der sich 0 nähert, bedeutet, dass sich die Renditen der beiden betrachteten Laufzeiten annähern. Das Laufzeitsegment zwischen zwei und zehn Jahren flacht damit ab.
- Ein negativer (10yr minus 2yr)-Treasury-Yield-Spread bedeutet, dass die Rendite 10-jähriger US-Staatsanleihen unter der Rendite 2-jähriger US-Staatsanleihen liegt. Dieses Laufzeitsegment ist damit invertiert. Andere Bereiche der Zinsstrukturkurve können gleichzeitig einen abweichenden Verlauf aufweisen.
Nachteile und Grenzen der Zinskurve
Eine Einschränkung des Konzeptes der Zinsstrukturkurve ist, dass viele Analysen und ein großer Teil der öffentlichen Aufmerksamkeit auf die USA und US-Staatsanleihen (U.S. Treasury securities beziehungsweise U.S. Treasuries) fokussiert sind. Für andere große Märkte, etwa den Euroraum, liegen jedoch ebenfalls offizielle Datenreihen und Analysen vor. Folglich ist die Zinsstrukturkurve kein ausschließlich US-spezifisches Konzept, auch wenn der US-Markt historisch besonders intensiv untersucht wurde.
Dies ist auch darauf zurückzuführen, dass der US-Markt wesentlichen Einfluss auf die Weltwirtschaft hat, was neben den Unternehmen auch an der Leitwährung US-Dollar liegen kann. Daher kann die Analyse von Zinsstrukturkurven auf Basis von US-Wertpapieren auch außerhalb der USA ein sinnvoller Indikator sein. Bei der Analyse lokaler Märkte sollte jedoch berücksichtigt werden, dass die Aussagekraft je nach Marktstruktur, Geldpolitik und Datenverfügbarkeit abweichen kann.
Rezessionszeitpunkt unklar
Ein generelles Problem der Zinsstrukturkurve ist die Aussage über den Zeitpunkt einer möglichen Rezession. Trotz ihrer häufig hervorgehobenen Prognosekraft konnte die Kurve in der Vergangenheit meist nur anzeigen, dass eine wirtschaftliche Abschwächung wahrscheinlicher geworden ist. In der Praxis lagen zwischen der Invertierung der Kurve und einer tatsächlichen Rezession häufig mehrere Monate bis über ein Jahr.
Dies kann es Anlegern erschweren, mögliche Rückschlüsse aus der veränderten Zinsstruktur zu ziehen. Mit steigender Dauer zwischen dem auslösenden Ereignis (Triggering Event) und der Marktreaktion (z. B. Rezession) sinkt tendenziell die Eignung eines Instruments als präzises Prognosewerkzeug.
Zinsstrukturkurve als subjektiver Faktor
Abschließend bildet die Zinsstrukturkurve die Erwartungen, Risikoeinschätzungen und Präferenzen der Marktteilnehmer ab. Die Zinsen und Renditen von festverzinslichen Wertpapieren entstehen durch den gesamten Markt, nicht nur durch Emittent und Käufer. Daher kann die Zinsstrukturkurve in bestimmten Situationen auch den Effekt einer selbsterfüllenden Prophezeiung begünstigen. Weil viele Marktteilnehmer ein Ereignis erwarten, kann sich das Verhalten am Markt entsprechend anpassen.
Auch die Korrelation vergangener Rezessionen mit einer invertierten Zinskurve belegt keine Kausalität der beiden Ereignisse. Dennoch kann die Zinsstrukturkurve die Erwartungen der Marktteilnehmer sichtbar machen, sodass einzelne Investoren diese in ihre Überlegungen einbeziehen können.
Welche Faktoren haben einen Einfluss auf die Zinsen?
Kreditrisiko
Ein zentraler Einflussfaktor für Zinssätze ist das Kreditausfallrisiko des Kreditnehmers beziehungsweise Emittenten, das der Kreditgeber oder Gläubiger trägt.
Zinsen stellen grundsätzlich den Preis für geliehenes Geld dar und enthalten bei risikobehafteten Forderungen regelmäßig auch eine Kompensation für das erwartete Ausfallrisiko. Dabei ist es grundsätzlich unerheblich, ob das Kapital von Banken oder anderen Marktteilnehmern bereitgestellt wird.
- Geht der Gläubiger von einem geringen Risiko aus, bewegt sich der Zinssatz des Kredites häufig nahe einem marktüblichen Referenzzins. Solche Produkte gelten in der Praxis als vergleichsweise ausfallarm, ohne jedoch vollständig risikolos zu sein.
- Bei einem höheren Kreditrisiko, wie etwa bei Junk Bonds, verlangt der Kreditgeber in der Regel einen Zinsaufschlag. Die Höhe des Aufschlages entsteht dabei aus Angebot und Nachfrage.
Zentralbanken
Einfluss auf den Referenzzins und die Rendite von Staatsanleihen hat zudem die Zentralbank. Insbesondere die Europäische Zentralbank (EZB) und die amerikanische Federal Reserve (Fed) können international einen großen Einfluss ausüben. Die Mandate der Zentralbanken unterscheiden sich jedoch: Für die EZB ist die Sicherstellung der Preisstabilität das vorrangige Ziel, während die Fed insbesondere Preisstabilität und maximale Beschäftigung anstrebt.
Wirtschaftswachstum zeigt sich in Form eines steigenden Bruttoinlandsproduktes (BIP). Im Euroraum gilt Preisstabilität als gewahrt, wenn die Inflation mittelfristig bei zwei Prozent liegt. In der Praxis können wirtschaftliche Aktivität und Inflationsentwicklung miteinander konkurrieren, weil ein starkes Wirtschaftswachstum tendenziell einen höheren Preisdruck zur Folge haben kann.
- Steigt die Inflation über ein akzeptables Maß, kann die Zentralbank ihre Leitzinsen erhöhen, um den Konsum zu zügeln und stattdessen Sparanstrengungen zu honorieren. Die Konsumenten sparen dann theoretisch aufgrund der höheren Zinsen mehr Geld und geben weniger für den Konsum aus. Dies bremst das Wirtschaftswachstum und die Inflation.
- Umgekehrt können Zentralbanken ihre Leitzinsen senken, wenn das Wirtschaftswachstum zu gering ist oder, wie im Fall einer Rezession, sogar negativ wird.
Banken und Marktteilnehmer
Ein möglicher Nebeneffekt niedriger oder negativer Zinsen zeigt sich bei Banken. Diese können unter Druck geraten, wenn ihre Zinsmargen sinken. Im Euroraum betrafen negative Zinsen insbesondere überschüssige Reserveguthaben bei der Zentralbank. Eigenkapitalanforderungen sind davon getrennt zu betrachten, da sie als regulatorischer Verlustpuffer dienen und keinen eigenen Negativzins darstellen.
- Die Folge können strengere Richtlinien bei der Kreditvergabe und ein vorsichtigeres Verhalten der Banken sein. In dieser Konstellation können sehr niedrige oder negative Zinsen den gewünschten Kreditimpuls teilweise abschwächen.
- Umgekehrt können steigende Zinsen zwar die Zinsmargen der Banken verbessern. Gleichzeitig verteuern sie jedoch Kredite, weshalb die Nachfrage nach neuen Krediten und Investitionen auch sinken kann.
Die drei Hypothesen der Zinsstrukturkurven
Neben den generellen Einflussfaktoren für Zinssätze gibt es drei verschiedene Theorien, warum die Zinsstrukturkurve ihre verschiedenen Formen annimmt. Alle drei Hypothesen sind nicht abschließend belegt und können sich zudem gegenseitig ergänzen, da es sich bei jeder Theorie für sich, um eine logische Betrachtungsweise handelt. Die verschiedenen Hypothesen für die Entstehung der Zinsstrukturkurven können bei der späteren Analyse hilfreich sein und zusätzliche Einblicke ermöglichen.
Erwartungshypothese
Die Erwartungshypothese geht in ihrer reinen Form davon aus, dass die Zinsstrukturkurve die Zinserwartungen der Anleger widerspiegelt. Eine steigende Kurve impliziert damit, dass die Anleger steigende Zinsen erwarten und eine sinkende Kurve deutet darauf hin, dass Anleger von sinkenden Zinsen ausgehen.
Dieser Zusammenhang ermöglicht auch Rückschlüsse auf die erwartete Inflation. Die Erwartungshypothese unterstellt dabei, dass Anleger in den beobachteten Zinsen vor allem Informationen über die künftige Zinsentwicklung sehen. In der Praxis können jedoch zusätzlich Risiko-, Liquiditäts- und Laufzeitprämien eine Rolle spielen.
Die Kombination aus Zins- und Inflationserwartung kann eine Konjunkturprognose erleichtern. Steigende Werte sprechen tendenziell für eine positive konjunkturelle Entwicklung und sinkende Werte sprechen eher dagegen.
Liquiditätspräferenzhypothese
Das Konzept der Liquiditätspräferenz besagt, dass Investoren eine höhere Rendite verlangen, je länger der Anlagezeitraum ist. Von einer 20-jährigen Anleihe würde ein Investor etwa eine höhere jährliche Rendite erwarten als von einer Anleihe mit einer Restlaufzeit von einem Jahr. Sowohl Preisschwankungen am Markt als auch das Zinsänderungsrisiko können bei langlaufenden Wertpapieren stärker wirken als bei kurzlaufenden.
Mit einer längeren Restlaufzeit würden Anleger folglich eine zusätzliche Risikoprämie fordern. Diese Hypothese erklärt vor allem, warum Zinsstrukturkurven häufig aufwärtsgerichtet sind. Eine mögliche Erklärung für inverse Strukturkurven liefert diese Theorie dagegen nur eingeschränkt.
Marktsegmentierungshypothese
Die Marktsegmentierungshypothese erklärt die Zinsstruktur damit, dass jede Laufzeit einer Anleihe als eigenes Marktsegment zu betrachten sei. Die Kräfte von Angebot und Nachfrage gelten separat für die einzelnen Segmente. Diese Betrachtungsweise berücksichtigt, dass bestimmte Anlegergruppen fest definierte Segmente beziehungsweise Laufzeiten favorisieren können.
Lebensversicherungen investieren etwa primär in Wertpapiere mit langen Restlaufzeiten, weil dies in der Natur ihres Geschäftes liegt und sie möglicherweise aufgrund ihrer Regularien dazu gezwungen sind. Banken oder Industrieunternehmen legen ihre liquiden Mittel vermehrt kurzfristig an, um sie bei Bedarf griffbereit zu haben.
Nach diesem Konzept gibt es nur begrenzte Schnittmengen zwischen den Anlegern und den verschiedenen Segmenten. Diese Hypothese liefert insbesondere für Anomalien in Zinsstrukturkurven eine mögliche Erklärung. Abgesehen von den folgenden drei Formen können die Kurven auch unterbrochen werden oder in sich schwanken, weshalb die Marktsegmentierungshypothese hierfür einen Erklärungsversuch darstellen kann.
Häufige Fragen
Wofür wird die Zinsstrukturkurve verwendet?
Neben ihrer Verwendung als Konjunkturindikator spielt die Zinsstrukturkurve bei der Bewertung und beim Risikomanagement von Finanzprodukten eine wichtige Rolle. Unterschiedliche Laufzeiten weisen unterschiedliche Zinssätze auf, weshalb für zukünftige Zahlungsströme jeweils der passende laufzeitabhängige Zinssatz berücksichtigt werden kann.
- Bewertung von Anleihen: Die zukünftigen Kupon- und Tilgungszahlungen einer Anleihe können mit den zu ihren jeweiligen Fälligkeiten passenden Spot Rates diskontiert werden.
- Bewertung weiterer Finanzprodukte: Laufzeitabhängige Diskontierungszinssätze werden auch bei der Bewertung verschiedener Derivate und anderer zukünftiger Zahlungsströme verwendet.
- Risikomanagement: Veränderungen des Zinsniveaus und der Form der Zinsstruktur beeinflussen den Marktwert zinssensitiver Positionen. Daher kann untersucht werden, wie stark ein Portfolio auf Veränderungen bestimmter Laufzeiten reagiert.
- Analyse der Markterwartungen: Die Zinsstruktur liefert Informationen darüber, welche zukünftigen kurzfristigen Zinssätze und Laufzeitprämien mit den aktuellen Marktpreisen vereinbar sind.
Die Zinsstrukturkurve ist damit nicht nur ein möglicher Frühindikator für konjunkturelle Entwicklungen. Sie bildet zugleich eine wesentliche Grundlage für die Bewertung und Analyse von festverzinslichen Wertpapieren und anderen zinssensitiven Finanzprodukten.
Wie kann sich die Zinsstrukturkurve verändern?
Zinssätze verschiedener Laufzeiten können gemeinsam oder unterschiedlich stark bewegen.
- Bei einer Parallelverschiebung steigen oder fallen die Zinssätze verschiedener Laufzeiten in einem ähnlichen Ausmaß. Das allgemeine Zinsniveau verändert sich, während die Form der Kurve weitgehend erhalten bleibt.
- Bei einer Versteilung (Steepening) nimmt der Abstand zwischen länger- und kurzfristigen Zinssätzen zu. Die Steigung der Zinsstrukturkurve wird damit größer.
- Bei einer Abflachung (Flattening) verringert sich der Abstand zwischen länger- und kurzfristigen Zinssätzen. Setzt sich diese Entwicklung fort, kann eine zuvor normale Zinsstruktur schließlich flach oder invers werden.
- Verändern sich vor allem Zinssätze mittlerer Laufzeiten, ändert sich die Krümmung der Zinsstrukturkurve. Dadurch können beispielsweise buckelförmige Verläufe entstehen.
Solche Veränderungen können durch neue Erwartungen bezüglich Geldpolitik, Inflation und Wirtschaftswachstum ausgelöst werden. Darüber hinaus können sich Laufzeitprämien sowie Angebot und Nachfrage nach Anleihen bestimmter Laufzeiten verändern. Eine Versteilung oder Abflachung lässt sich daher nicht unabhängig vom jeweiligen Marktumfeld interpretieren.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 19.10.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.