


Zeitwert einer Option – Erklärung & Berechnung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
Der Zeitwert von Optionen (engl.: „Time Value“) ergibt sich aus der Differenz zwischen dem Optionspreis und dem inneren Wert einer Option. Um diesen Faktor zu verstehen und erfolgreich im Optionshandel nutzen zu können, wird in diesem Artikel nicht nur der Zeitwert selbst betrachtet, sondern auch der sogenannte Zeitwertverfall (engl. „Time Decay“).
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Zeitwert einer Option – Definition
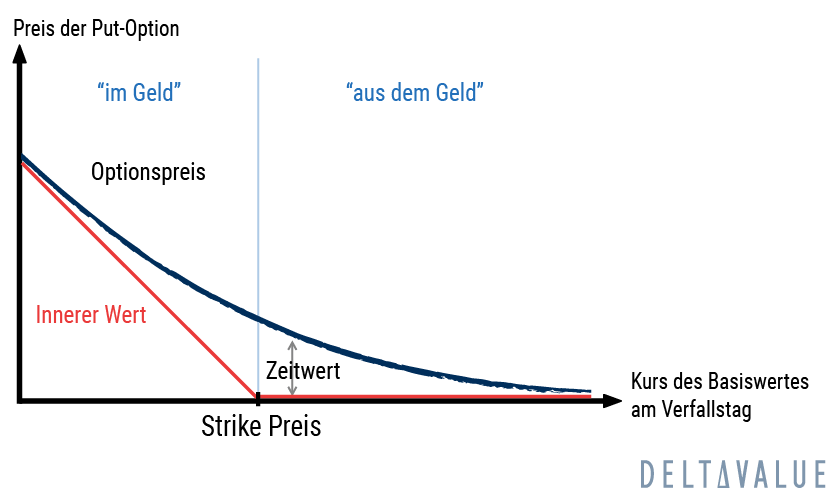
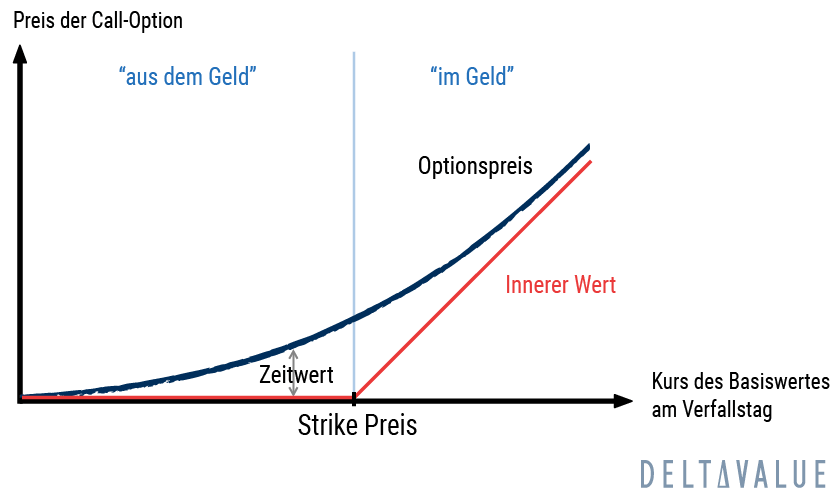
Als Zeitwert wird der Teil der Optionsprämie bezeichnet, der den Wert der verbleibenden Laufzeit einer Option einpreist. Berücksichtigt wird dabei der Zeitraum zwischen dem jeweiligen Betrachtungsdatum und dem Verfallstag. Generell haben lang laufende Optionen bei gleichbleibendem innerem Wert einen größeren Zeitwert als kurz laufende.
 |
 |
Zeitwert – Berechnung
Der Zeitwert einer Option ist gleich der Differenz zwischen der zu zahlenden Optionsprämie und dem inneren Wert.
Als Formel für den Zeitwert ergibt sich daraus:
Grundlagen des Zeitwerts
Was ist eine Optionsprämie?
Der zu zahlende Geldbetrag für eine Option wird auch (Options-)Prämie genannt. Das ist der Preis, den der Optionskäufer an den Verkäufer (Stillhalter) für die damit erworbenen Rechte zahlt.
Er kann beispielsweise entscheiden, ob er einen bestimmten Basiswert (z. B. eine Aktie) zu einem vereinbarten Preis (Strike-Preis), innerhalb eines festgelegten Zeitraums oder zu einem bestimmten Tag kaufen (Call) oder verkaufen möchte (Put). Der Verkäufer kann diese Entscheidung nicht beeinflussen.
Läuft eine Option Out of The Money (OTM) aus und wird sie nicht ausgeübt, verfällt sie wertlos. Optionen In The Money (ITM) besitzen dagegen grundsätzlich einen inneren Wert und können ausgeübt beziehungsweise automatisch ausgeübt werden.
Welche Bestandteile hat eine Optionsprämie?
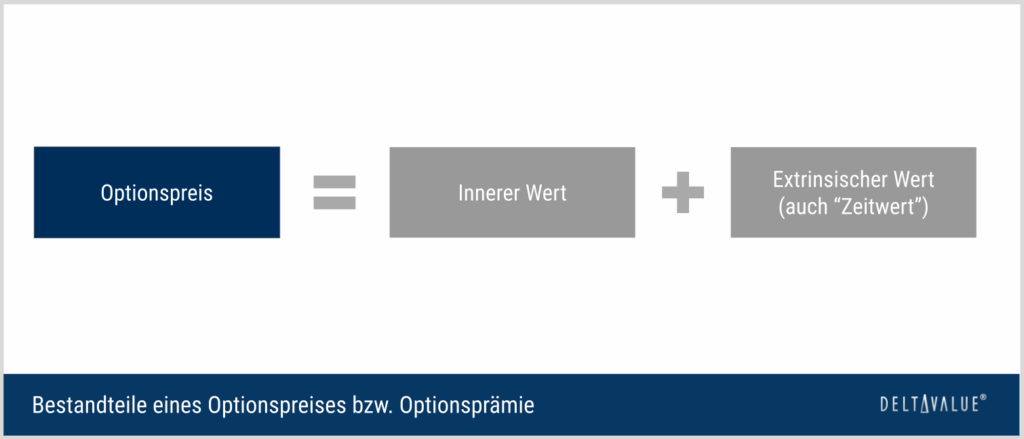
Die Prämie jeder Option setzt sich grundsätzlich aus dem inneren und dem extrinsischen Wert zusammen.
Der extrinsische Wert wird häufig auch als Zeitwert bezeichnet und entspricht dem Teil der Optionsprämie, der über den inneren Wert hinausgeht. Er wird unter anderem von der verbleibenden Laufzeit, der impliziten Volatilität, der Geldnähe, erwarteten Dividenden, dem Zinsniveau und der Liquidität der Option beeinflusst. Die implizite Volatilität ist dabei ein zentraler Einflussfaktor.
Ausübungsart: amerikanisch oder europäisch
Für die Ausübung ist außerdem die Optionsart relevant. Optionen amerikanischen Typs können grundsätzlich während der gesamten Laufzeit bis einschließlich Verfallstag ausgeübt werden. Optionen europäischen Typs können dagegen nur am Verfallstag ausgeübt werden. Diese Unterscheidung kann für die Bewertung des Zeitwerts sowie für das Ausübungs- und Zuteilungsrisiko relevant sein.
Was ist der innere Wert?
Der innere Wert einer Option ergibt sich aus der Differenz zwischen dem Kurs des Basiswertes (also der Aktie, des ETF o. Ä.) und dem Strike. Bei einer Call-Option ist relevant, um wie viel der Kurs des Basiswertes über dem Strike liegt. Bei einer Put-Option ist dagegen relevant, um wie viel der Strike über dem Kurs des Basiswertes liegt.
Bedeutung des Zeitwerts
Der Zeitwert einer Option ist höher, je länger diese von ihrem Fälligkeitstag entfernt ist. Das Prinzip dahinter ist einfach.
Optionshändler sind bereit, eine höhere Prämie zu bezahlen, weil der Optionskontrakt länger läuft und somit mehr Zeit hat, profitabel zu werden. Somit ist der Zeitwert ein maßgeblicher Faktor für die Preisbildung von Optionen.
Gleichsam verlangt der Verkäufer einer Option eine höhere Prämie, da er mögliche Verpflichtungen des Stillhaltergeschäftes länger akzeptieren muss. Es gibt somit eine größere Zeitspanne für Kursbewegungen des Basiswertes in die prognostizierte Richtung. Umgekehrt schwinden die Zeit und damit auch die Chancen, je näher der Verfallstag rückt. Damit sinkt der Zeitwert unter sonst gleichen Bedingungen sukzessive, bis er zum Verfallstag 0 beträgt.
Zeitwertverfall
Der Zeitwertverfall oder auch Zeitwertverlust befasst sich näher mit der Entwicklung des Zeitwerts während der Optionslaufzeit. Er misst, wie stark die Verringerung des Zeitwerts in einem gewissen Zeitraum ausgefallen ist. Besonders bei Optionen At The Money (ATM) beschleunigt sich der Zeitwertverfall häufig, je näher der Fälligkeitstag rückt.
Im Rahmen der Optionsgriechen gibt es eine eigene Kennzahl für die Zeitwertsensitivität und somit für den aktuellen Zeitwertverlust einer Option. Die Sensitivitätskennzahl „Theta“ zeigt theoretisch an, um welchen Betrag sich die Optionsprämie verändert, wenn ein weiterer Tag verstreicht und alle anderen Einflussfaktoren unverändert bleiben.
Zeitwertverfall und Geldnähe
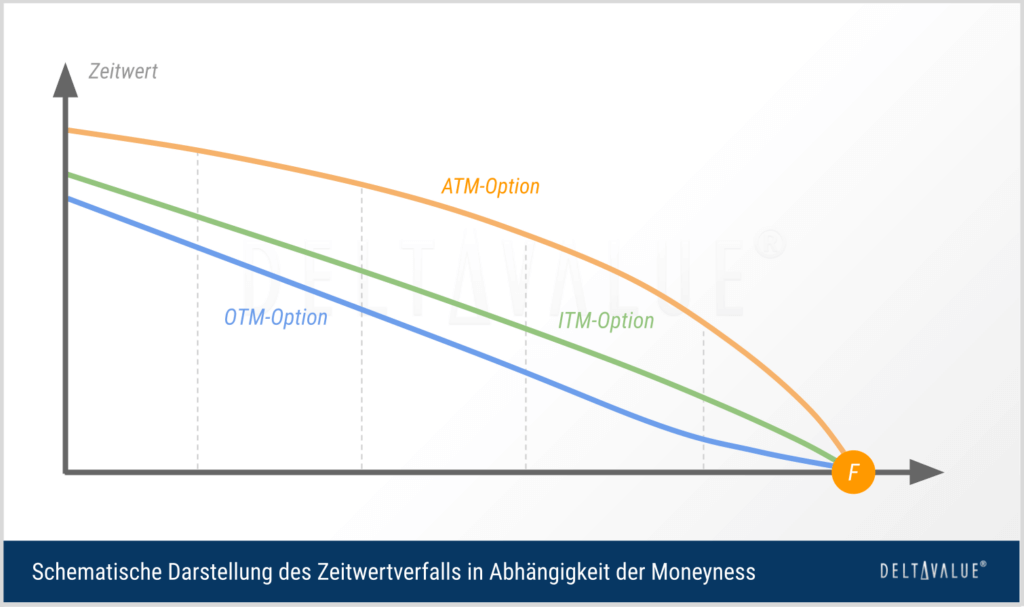
Das Theta ist abhängig von der derzeitigen Geldnähe (engl. „Moneyness“) der Option.
- Am Geld (At The Money): Der Zeitwertverlust, gemessen am Theta, ist bei Optionen, die am Geld (ATM) notieren, besonders ausgeprägt. In diesen Fällen ist die Höhe des Thetas gegen Ende der Laufzeit häufig höher als bei Optionen, die weit aus dem Geld (OTM) notieren. Außerdem ist der Verlauf des Zeitwertverlustes gegen Ende der Laufzeit meist steiler fallend.
- Im Geld (In The Money): Optionen, die im Geld (ITM) notieren, haben zusätzlich zum Zeitwert einen inneren Wert. Der Zeitwert dieser Optionen sinkt ebenfalls, aber im Gegensatz zu Optionen, die am Geld notieren, ist das Theta häufig weniger ausgeprägt und verläuft tendenziell geradliniger.
- Aus dem Geld (Out of The Money): Optionen, die aus dem Geld ( OTM) sind, haben keinen inneren Wert. Ihre Optionsprämie besteht daher vollständig aus dem Zeitwert beziehungsweise extrinsischen Wert. Dieser Zeitwert nimmt unter sonst gleichen Bedingungen mit abnehmender Restlaufzeit ab, bis er am Verfallstag Null erreicht. Gegen Ende der Laufzeit ist der Zeitwertverfall bei weit aus dem Geld liegenden Optionen häufig weniger ausgeprägt als bei Optionen am Geld.
Zeitwert vs. Zeitwertverfall
Der Zeitwert ist ein Bestandteil des Optionspreises, der die potenzielle Prämie für die Unsicherheit und die Wahrscheinlichkeit einer aus Sicht des Optionskäufers günstigen Entwicklung des Basiswertes bis zum Verfallstag widerspiegelt. Der Zeitwertverfall hingegen beschreibt die Rate, mit der dieser Zeitwert während der Laufzeit der Option abnimmt.
Der Zeitwertverfall ist bei Optionen nicht konstant. Besonders bei ATM-Optionen nimmt der Zeitwert unter sonst gleichen Bedingungen häufig zunächst vergleichsweise langsam ab und beschleunigt sich mit näherrückendem Verfallstag.
Hinweis: Der Zeitwert einer Option tendiert unter sonst gleichen Bedingungen mit abnehmender Restlaufzeit gegen 0. Für Käufer von Optionen wirkt dieser Effekt typischerweise nachteilig, da Long-Optionen meist ein negatives Theta haben. Für Verkäufer von Optionen kann der Zeitwertverfall dagegen vorteilhaft sein, weil Short-Optionen häufig ein positives Theta aufweisen.
Einflussfaktoren des Zeitwerts
Der Zeitwert einer Option wird durch mehrere Faktoren beeinflusst. Dazu gehören insbesondere die verbleibende Laufzeit, die Geldnähe, die implizite Volatilität, der Kurs des Basiswertes, der Strike-Preis, erwartete Dividenden, das Zinsniveau sowie die Liquidität der Option. Auch die Ausübungsart, also amerikanischer oder europäischer Stil, kann bei der Bewertung eine Rolle spielen.
Die folgende Übersicht zeigt vereinfacht, wie sich wichtige Einflussfaktoren unter sonst gleichen Bedingungen typischerweise auf Call- und Put-Optionen beziehungsweise klassische Call- und Put-Optionsscheine auswirken können.
| Einflussfaktor steigt | Wirkung auf Calls | Wirkung auf Puts | Einordnung |
|---|---|---|---|
| Kurs des Basiswertes | tendenziell steigend | tendenziell fallend | Ein höherer Basiswertkurs erhöht die Chance, dass ein Call im Geld liegt, während er den Wert eines Puts belastet. |
| Strike-Preis beziehungsweise Basispreis | tendenziell fallend | tendenziell steigend | Ein höherer Strike erschwert es einem Call, inneren Wert aufzubauen, erhöht aber den potenziellen Wert eines Puts. |
| Restlaufzeit | meist steigend | meist steigend | Mehr Zeit erhöht grundsätzlich die Chance auf eine günstige Kursbewegung. Daher steigt häufig auch der Zeitwert. |
| Implizite Volatilität | tendenziell steigend | tendenziell steigend | Höhere erwartete Schwankungen erhöhen die Wahrscheinlichkeit größerer Kursbewegungen in beide Richtungen. |
| Zinsniveau | eher steigend | eher fallend | Höhere Zinsen wirken sich in klassischen Optionspreismodellen tendenziell positiv auf Calls und negativ auf Puts aus. |
| Dividendenerwartung | eher fallend | eher steigend | Erwartete Dividenden können den Kurs des Basiswertes am Ex-Dividenden-Tag reduzieren und wirken daher tendenziell belastend für Calls und unterstützend für Puts. |
| Bid-Ask Spread (Geld-Brief-Spanne) | höhere Handelskosten | höhere Handelskosten | Die Geld-Brief-Spanne verändert nicht den theoretischen fairen Wert, kann aber den tatsächlich erzielbaren Kauf- oder Verkaufspreis deutlich beeinflussen. |
Zeitwert und implizite Volatilität
Ein wichtiger Einflussfaktor des Zeitwerts ist die implizite Volatilität. Mit dieser werden die vom Markt erwarteten Kursschwankungen, also das vom Markt erwartete Risiko, eines Basiswertes angegeben. Sie ist richtungslos: Eine höhere implizite Volatilität bedeutet nicht eine bestimmte Kursrichtung, sondern eine größere erwartete Schwankungsbreite.
Bei einer steigenden impliziten Volatilität erhöht sich der Zeitwert einer Option unter sonst gleichen Bedingungen grundsätzlich ebenfalls. Der Markt preist dann größere mögliche Kursbewegungen in beide Richtungen ein, wodurch sowohl Call- als auch Put-Optionen tendenziell höhere Prämien aufweisen.
Zeitwert einer Option im Quiz

🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.