



Der EZB-Zinsentscheid bezeichnet den Beschluss des EZB-Rats über die drei Leitzinssätze der Europäischen Zentralbank und damit über den geldpolitischen Kurs im Euroraum.
Die Entscheidung wird in Wirtschaft, Politik und an den Finanzmärkten aufmerksam verfolgt, da sie Finanzierungskosten, Sparzinsen, Anleiherenditen, Aktienkurse und den Euro-Wechselkurs beeinflussen kann. Der nächste EZB-Zinsentscheid ist für den 29. Oktober 2026 angesetzt.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
EZB-Zinsentscheid: Geldpolitischer Beschluss des EZB-Rats
Ein geldpolitischer Beschluss des EZB-Rats ist die regelmäßige Entscheidung der Europäischen Zentralbank (EZB) über die Geldpolitik im Euroraum. Dabei legt der EZB-Rat unter anderem die drei Leitzinsen fest. Im Fokus steht der Einlagesatz (Deposit Facility Rate), über den die EZB ihren geldpolitischen Kurs steuert.
EZB-Zinsentscheid Termine 2026
Der EZB-Zinsentscheid wird nach zweitägigen geldpolitischen Beratungen des EZB-Rats jeweils an einem Donnerstag um 14:15 Uhr bekannt gegeben. Die anschließende Pressekonferenz beginnt üblicherweise um 14:45 Uhr.
EZB-Zinsentscheid – Termine 2026
Aktueller EZB-Zinsentscheid – so hat die EZB entschieden
EZB-Sitzung am 10. September 2026
Der EZB-Rat hat die drei Leitzinssätze um jeweils 25 Basispunkte angehoben:
- Einlagesatz: 2,50 %
- Hauptrefinanzierungssatz: 2,65 %
- Spitzenrefinanzierungssatz: 2,90 %
Die neuen Zinssätze gelten ab dem 16. September 2026. Damit folgt auf die Zinserhöhung im Juni und die Zinspause im Juli eine weitere Straffung der Geldpolitik.
Die zentralen Begründungen des EZB-Rats:
- Der Konflikt im Nahen Osten sorgt weiterhin für Inflationsdruck. Die EZB erwartet, dass die Inflation noch längere Zeit deutlich über dem Zielwert von 2 % liegen wird.
- Die neuen Projektionen sehen für 2026 eine durchschnittliche Inflation von 3,0 % vor. Für 2027 werden 2,5 % und für 2028 2,1 % erwartet. Die Prognosen für 2027 und 2028 wurden gegenüber Juni nach oben korrigiert.
- Die Aussichten bleiben mit hoher Unsicherheit verbunden. Die EZB sieht Aufwärtsrisiken für die Inflation und Abwärtsrisiken für das Wirtschaftswachstum und will weitere Entscheidungen weiterhin datenabhängig von Sitzung zu Sitzung treffen.
EZB-Sitzung am 23. Juli 2026
Der EZB-Rat hat die drei Leitzinssätze unverändert belassen:
- Einlagesatz: 2,25 %
- Hauptrefinanzierungssatz: 2,40 %
- Spitzenrefinanzierungssatz: 2,65 %
Gegenüber dem vorherigen Termin ergibt sich damit eine Veränderung von 0 Basispunkten. Am 11. Juni 2026 hatte die EZB alle drei Sätze zuvor um jeweils 25 Basispunkte angehoben – die erste Zinserhöhung seit fast drei Jahren.
Die zentralen Begründungen des EZB-Rats:
- Die Aussichten für die Energiepreise sind sehr volatil, liegen aber nahe am Basisszenario der Juni-Projektionen und deutlich über dem Niveau vor dem Konflikt im Nahen Osten.
- Die Auswirkungen des Energieschocks auf die Inflation sind noch nicht vollständig zum Tragen gekommen. Indirekte Effekte und Zweitrundeneffekte werden genau beobachtet.
- Der Rat sieht sich bei anhaltend hoher Unsicherheit gut positioniert und legt sich nicht im Voraus auf einen bestimmten Zinspfad fest.
EZB-Sitzung am 11. Juni 2026
Der EZB-Rat hat die drei Leitzinssätze um jeweils 25 Basispunkte angehoben – auf 2,25 % (Einlagefazilität), 2,40 % (Hauptrefinanzierungssatz) und 2,65 % (Spitzenrefinanzierungssatz), gültig ab dem 17. Juni 2026.
Ausschlaggebend war der kriegsbedingte Energiepreisschock: Die Projektionen der Fachleute des Eurosystems wurden für 2026 auf eine durchschnittliche Inflation von 3,0 % angehoben, für 2027 auf 2,3 % und für 2028 auf 2,0 %. Gleichzeitig wurde die Wachstumsprognose für 2026 auf 0,8 % gesenkt. Die Kombination aus Aufwärtsrisiken bei den Preisen und Abwärtsrisiken bei der Konjunktur prägt die Entscheidungslage seither.
Ausblick auf den nächsten EZB-Zinsentscheid
Die nächste geldpolitische Sitzung der Europäischen Zentralbank findet am 28. und 29. Oktober 2026 statt, der Zinsentscheid folgt am 29. Oktober um 14:15 Uhr. Nachdem die EZB den Einlagesatz im September um 25 Basispunkte auf 2,50 % angehoben hat, richtet sich der Blick nun auf die Frage, ob im Oktober ein weiterer Zinsschritt folgt oder der EZB-Rat zunächst abwartet.
Für eine weitere Straffung spricht vor allem der anhaltende Inflationsdruck durch die hohen Energiepreise. Die EZB erwartet, dass die Inflation noch für längere Zeit über ihrem mittelfristigen Ziel von 2 % liegen wird. Gleichzeitig hat sich die Wirtschaft im Euroraum bislang robuster entwickelt als angesichts des Energieschocks erwartet. Das gibt der Notenbank grundsätzlich Spielraum, die Geldpolitik bei Bedarf weiter zu straffen.
Gegen einen schnellen weiteren Zinsschritt spricht dagegen, dass der Preisdruck bislang vor allem von der Energiekomponente ausgeht. Die Kerninflation ist zuletzt von 2,5 % im Juli auf 2,4 % im August gesunken, und bislang gibt es keine deutlichen Anzeichen für eine erneute Lohn-Preis-Spirale.
Bis zur Oktober-Sitzung dürften insbesondere die neuen Inflationsdaten, die Entwicklung der Energiepreise und weitere Hinweise auf die zugrunde liegende Teuerung im Mittelpunkt stehen. Anders als im September werden im Oktober keine neuen gesamtwirtschaftlichen Projektionen veröffentlicht. Die nächste reguläre Aktualisierung der EZB-Prognosen folgt erst im Dezember.
Auswirkungen von EZB-Zinsentscheiden auf die Börse
Ein Blick auf die vergangenen acht Zinsentscheidungen der EZB zeigt, wie unterschiedlich der DAX an den jeweiligen Sitzungstagen reagierte – auch wenn der EZB-Rat den Einlagenzins unverändert ließ („Hold”).
Im Mittel gab der Index an den acht betrachteten Handelstagen um rund −0,39 Prozent nach. Fünf der acht Termine endeten im Minus, drei im Plus. Am 19. März 2026 fiel der DAX um 2,82 Prozent – die stärkste Tagesbewegung im betrachteten Zeitraum. Am 30. April 2026 legte er dagegen um 1,41 Prozent zu.
Drei der acht betrachteten EZB-Zinsentscheid-Tage endeten im Plus und fünf im Minus. Der Durchschnitt der acht dargestellten DAX-Tagesveränderungen liegt bei rund −0,39 %.
Datenbasis: DAX-Schlussstände bzw. öffentlich berichtete Tagesveränderungen an den jeweiligen EZB-Zinsentscheid-Tagen; eigene redaktionelle Zusammenstellung. Geldpolitische Entscheidungen und Einlagenzins gemäß Europäischer Zentralbank.
Fahren Sie mit der Maus über einen Termin Tippen Sie auf einen Termin, um Zinsentscheidung, Einlagenzins, Einzelquelle und Kontext zu sehen.
Quellen und Methodik
- 30. Okt. 2025: DAX −0,02 % – finanzen.net; EZB – Geldpolitische Beschlüsse.
- 18. Dez. 2025: DAX +1,00 % – tagesschau.de; EZB – Geldpolitische Beschlüsse.
- 5. Feb. 2026: DAX −0,46 % – onvista; EZB – Geldpolitische Beschlüsse.
- 19. Mär. 2026: DAX −2,82 % – finanzen.net; EZB – Geldpolitische Beschlüsse.
- 30. Apr. 2026: DAX +1,41 % – finanzen.net; EZB – Geldpolitische Beschlüsse.
- 11. Jun. 2026: DAX +0,06 % – finanzen.net; EZB – Geldpolitische Beschlüsse.
- 23. Jul. 2026: DAX −1,56 % – tagesschau.de; EZB – Geldpolitische Beschlüsse.
- 10. Sep. 2026: DAX −0,69 % bei 25.401,23 Punkten – finanzen.at; EZB – Geldpolitische Beschlüsse; Marktkontext – Reuters.
- Methodik: Gezeigt wird jeweils die Veränderung des DAX-Performanceindex vom vorherigen Schlussstand bis zum Schluss des jeweiligen EZB-Zinsentscheid-Tages. Die Balken messen damit den gesamten Handelstag und nicht nur die Reaktion nach Veröffentlichung des Beschlusses.
- Einordnung: Unternehmensnachrichten, Konjunkturdaten, Energiepreise, Anleiherenditen und geopolitische Ereignisse können die Entwicklung am selben Handelstag mitbestimmen.
EZB-Sitzungsprotokoll: Monetary Policy Account
Rund vier Wochen nach jeder geldpolitischen Sitzung veröffentlicht die EZB den Monetary Policy Account. Er fasst die wirtschaftlichen und finanziellen Entwicklungen, die diskutierten geldpolitischen Optionen sowie die Beratungen und Beschlüsse des EZB-Rats zusammen. Individuelle Abstimmungsergebnisse oder Stimmenzahlen werden nicht veröffentlicht.
Die drei Leitzinsen der EZB erklärt
Anders als die Fed, die für die Federal Funds Rate eine Zielbandbreite festlegt, setzt die EZB drei Leitzinssätze. Vorrangiges Ziel ist Preisstabilität. Die EZB definiert sie über ein symmetrisches Inflationsziel von 2 % auf mittlere Sicht. Abweichungen nach oben und nach unten sind gleichermaßen unerwünscht.
Seit der Reform ihres geldpolitischen Handlungsrahmens steuert sie den geldpolitischen Kurs vor allem über den Zinssatz der Einlagefazilität. Haupt- und Spitzenrefinanzierungssatz ergänzen diesen operativen Rahmen.
Einlagesatz (Deposit Facility Rate)
Zinssatz, den zugangsberechtigte Banken für Guthaben erhalten, die sie über Nacht beim Eurosystem anlegen. Seit der Reform des geldpolitischen Handlungsrahmens ist der Zinssatz für die Einlagefazilität der zentrale Satz zur Steuerung des geldpolitischen Kurses. Sie ist keine Untergrenze. Marktzinssätze wie der €STR können auch unterhalb des Einlagesatzes liegen.
Hauptrefinanzierungssatz (Main Refinancing Operations)
Kosten für die reguläre wöchentliche Refinanzierung der Banken beim Eurosystem. Über Jahrzehnte galt dieser Satz als „der“ Leitzins der EZB. Im heutigen operativen Rahmen steht die Einlagefazilität im Mittelpunkt.
Spitzenrefinanzierungssatz (Marginal Lending Facility)
Zinssatz für Übernachtkredite zugangsberechtigter Banken beim Eurosystem. Er liegt oberhalb des Hauptrefinanzierungssatzes und dient der kurzfristigen Liquiditätsversorgung. Auch er stellt keine absolute Obergrenze für sämtliche Transaktionen am Geldmarkt dar.
Entwicklung der EZB-Leitzinsen im Zeitverlauf
Die folgende Grafik der Federal Reserve Bank of St. Louis stellt alle drei EZB-Leitzinssätze im Zeitverlauf dar.
Der Verlauf veranschaulicht mehrere geldpolitische Phasen: die Niedrigzinsphase nach der Finanzkrise, die Negativzinsphase beim Einlagesatz von Juni 2014 bis Juli 2022, den steilen Straffungszyklus der Jahre 2022 und 2023 mit einem Einlagesatz von in der Spitze 4,00 % sowie die anschließende Lockerung bis Juni 2025. Seit Juni 2026 steigen die Sätze erstmals wieder.
Auswirkungen des EZB-Zinsentscheids auf die Finanzmärkte
Wie stark ein Zinsentscheid wirkt, hängt weniger von der Höhe der Änderung ab als davon, ob er die Markterwartungen bestätigt, übertrifft oder enttäuscht. Ist ein Schritt vollständig eingepreist, bewegt oft erst die Kommunikation zum weiteren Zinspfad die Kurse.
Aktienmärkte
Höhere Zinsen wirken über drei Kanäle auf Aktien: Künftige Gewinne werden stärker diskontiert, die Finanzierungskosten der Unternehmen steigen und die Konjunkturerwartungen trüben sich tendenziell ein. Umgekehrt stützen Zinssenkungen Bewertungen und Kreditnachfrage.
Innerhalb des Marktes fällt die Reaktion unterschiedlich aus.
- Bei Banken hängt der Effekt steigender Zinsen unter anderem von der Bilanzstruktur, der Zinskurve, der Weitergabe höherer Zinsen an Einleger, dem Kreditvolumen und den Kreditrisiken ab.
- Stark verschuldete Geschäftsmodelle und Unternehmen, deren Bewertung besonders stark von weit in der Zukunft liegenden Cashflows abhängt, reagieren tendenziell empfindlicher auf steigende Diskontierungs- und Finanzierungssätze.
Staatsanleihen und Renditen
Besonders der kurze Teil der Zinsstrukturkurve im Euroraum reagiert auf Änderungen des erwarteten EZB-Zinspfads.
- Die Rendite zweijähriger Staatsanleihen wird in hohem Maß von den erwarteten kurzfristigen Zinsen über ihren Laufzeithorizont beeinflusst, enthält daneben aber auch Risiko- und Laufzeitprämien.
- Bei langfristigen Renditen gewinnen unter anderem längerfristige Inflationserwartungen, Wachstumsaussichten, Laufzeitprämien sowie Angebot und Nachfrage am Anleihemarkt zusätzlich an Bedeutung.
Euro und Devisenmarkt
Für den Euro-Wechselkurs zählt vor allem das relative Zinsniveau, also die EZB im Vergleich zur Fed und zu anderen Zentralbanken. Steigt der erwartete Zinsvorsprung des Euroraums, wird die Anlage in Euro tendenziell attraktiver.
Entscheidend sind unter anderem die Abweichung von bereits eingepreisten Erwartungen und Konjunkturdaten. Einen theoretischen Referenzrahmen liefert die ungedeckte Zinsparität, die Zinsdifferenzen mit erwarteten Wechselkursveränderungen verknüpft. In der Praxis spielen zusätzlich Währungsrisikoprämien eine wichtige Rolle.
Geldmarkt und €STR
Am unmittelbarsten schlägt der Zinsentscheid auf den Geldmarkt durch. Der €STR (Euro Short-Term Rate) bildet die tatsächlichen Kosten der unbesicherten Übernachtfinanzierung von Banken im Euroraum ab und orientiert sich eng am Zinssatz der Einlagefazilität.
Für Anleger und Händler ist vor allem die Terminstruktur interessant: Über €STR-Futures und Zinsswaps lässt sich ablesen, welchen Zinspfad der Markt für kommende Sitzungen unterstellt. Genau diese eingepreisten Erwartungen sind der Maßstab, an dem sich ein Zinsentscheid am Entscheidungstag misst.
Wirtschaftliche Auswirkungen des EZB-Zinsentscheids
Jenseits der unmittelbaren Kursreaktionen wirkt der Zinsentscheid auf die Realwirtschaft – allerdings mit deutlicher zeitlicher Verzögerung.
Kreditzinsen und Sparzinsen
Banken geben Leitzinsänderungen an ihre Kunden weiter, allerdings unterschiedlich schnell und stark. Fest- beziehungsweise Termineinlagen reagieren typischerweise deutlich stärker auf Veränderungen des geldpolitischen Zinsniveaus als täglich verfügbare Einlagen, bei denen die Weitergabe häufig wesentlich geringer ausfällt. Bei Kreditzinsen für Unternehmen und Haushalte hängt das Tempo zusätzlich von Laufzeit, Refinanzierungsstruktur, Wettbewerb und Bonität ab.
Unternehmen, Konsum und Investitionen
Steigende Finanzierungskosten dämpfen tendenziell Kreditnachfrage und Investitionen. Ein Teil geplanter Projekte rechnet sich bei höheren Zinsen nicht mehr. Für private Haushalte wird Sparen attraktiver, während kreditfinanzierter Konsum teurer wird. Zinssenkungen wirken in die entgegengesetzte Richtung.
Immobilien und Baufinanzierung
Der Einfluss der EZB auf Hypothekenzinsen ist indirekt. Baufinanzierungen mit langer Zinsbindung orientieren sich in erster Linie an den Renditen langlaufender Anleihen und an Pfandbriefrenditen, nicht am Leitzinsbeschluss. Bauzinsen können deshalb steigen, obwohl die EZB pausiert – oder fallen, obwohl sie anhebt.
Inflation und Wirtschaftswachstum
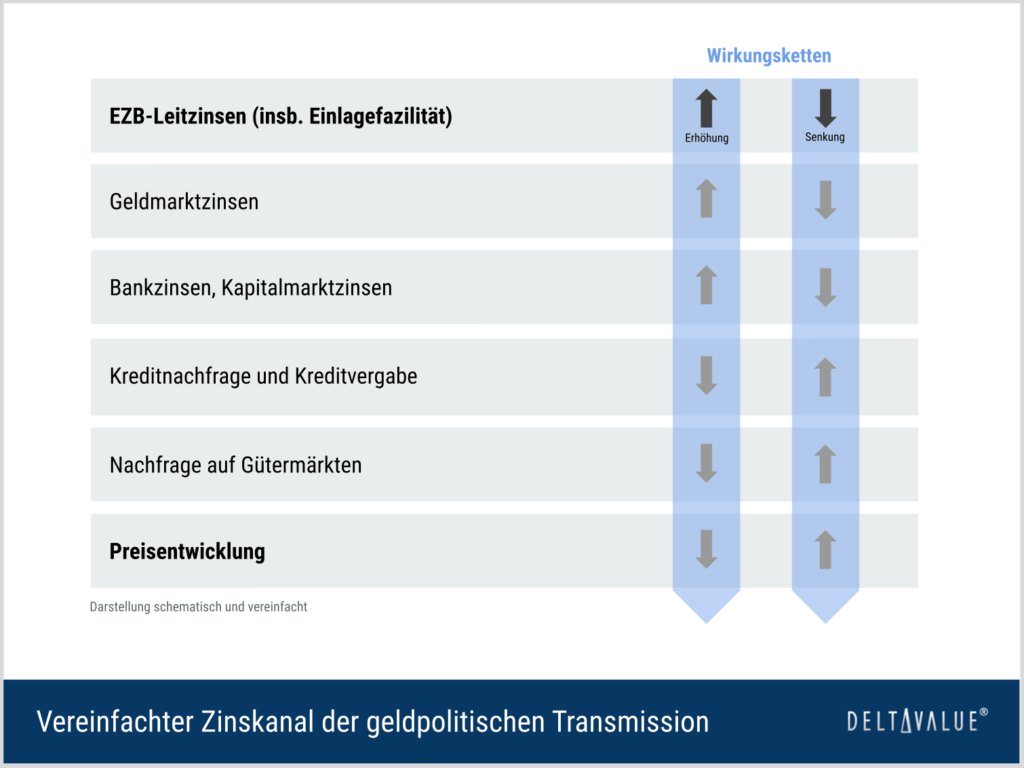
Zinserhöhungen dämpfen über verschiedene Transmissionskanäle tendenziell Nachfrage und Preisdruck, Zinssenkungen wirken in die entgegengesetzte Richtung. Diese Effekte treten mit langen und variablen Verzögerungen ein. Deshalb richtet die EZB ihre Entscheidungen nicht allein an der aktuellen Inflationsrate aus, sondern vor allem am Inflationsausblick auf mittlere Sicht.
Wie wirkt die Geldpolitik der EZB? – Transmissionsmechanismus
Der geldpolitische Transmissionsmechanismus beschreibt den Weg von der Leitzinsänderung bis zum veränderten Preisniveau. Im Euroraum verläuft er in besonderem Maße über die Banken, da sich Unternehmen hier stärker über Bankkredite finanzieren als etwa in den USA über den Kapitalmarkt.
- Zins- und Kreditkanal: Der Leitzins verändert die Refinanzierungskosten der Banken. Diese passen Kreditzinsen und Vergabestandards an, was Konsum und Investitionen beeinflusst.
- Vermögenspreiskanal: Zinsänderungen wirken auf Kurse von Aktien, Anleihen und Immobilien und damit über Vermögenseffekte auf die Nachfrage.
- Wechselkurskanal: Ein verändertes relatives Zinsniveau beeinflusst den Euro-Kurs und damit Import- und Exportpreise.
- Erwartungskanal: Kommunikation und Glaubwürdigkeit verankern die Inflationserwartungen von Unternehmen, Gewerkschaften und Haushalten.
Eine europäische Besonderheit ist die ungleiche Weitergabe zwischen den Mitgliedsländern. Bankenstruktur, Verschuldungsgrad, der Anteil variabel verzinster Kredite und die Refinanzierungskosten der Staaten unterscheiden sich erheblich. Ein einheitlicher Zinsbeschluss kommt in Spanien, Deutschland oder Italien daher nicht gleich stark an. Das ist ein Grund, weshalb die EZB die „Stärke der geldpolitischen Transmission“ ausdrücklich als eigenes Entscheidungskriterium führt.
Welche Faktoren beeinflussen den EZB-Zinsentscheid?
Der EZB-Rat nennt in seinen geldpolitischen Beschlüssen ausdrücklich drei Bereiche, auf denen seine Zinsentscheidungen beruhen:
- Inflationsausblick und die damit verbundenen Risiken
- Dynamik der zugrunde liegenden Inflation
- Stärke der geldpolitischen Transmission
Zur Beurteilung dieser drei Bereiche zieht die EZB unter anderem folgende Indikatoren heran:
- HVPI-Inflationsrate: Harmonisierter Verbraucherpreisindex des Euroraums, monatlich von Eurostat veröffentlicht (Schnellschätzung zum Monatsende)
- Kerninflation: Maße wie der HVPI ohne Energie, Nahrungsmittel, Alkohol und Tabak dienen als wichtige Indikatoren für den zugrunde liegenden Preisdruck. Da die zugrunde liegende Inflation nicht direkt beobachtbar ist, betrachtet die EZB daneben weitere Maße und Indikatoren.
- Lohnentwicklung: Tarifverdienste und Arbeitskosten als zentrale Größe für Zweitrundeneffekte und die Dienstleistungsinflation
- Bruttoinlandsprodukt und Konjunkturindikatoren: Wachstum im Euroraum sowie Frühindikatoren wie PMI und ifo-Geschäftsklimaindex
- Arbeitsmarkt: Arbeitslosenquote und Beschäftigungsentwicklung
- Kreditvergabe und Finanzierungsbedingungen: insbesondere die vierteljährliche Umfrage zum Kreditgeschäft (Bank Lending Survey)
- Projektionen des Eurosystems: Prognosen zu Inflation und Wachstum, veröffentlicht im März, Juni, September und Dezember
EZB-Zinsentscheid vs. Fed-Zinsentscheid – die wichtigsten Unterschiede
Beide Notenbanken verfolgen Preisstabilität, unterscheiden sich aber in Mandat, Instrumenten und Kommunikation. Die US-Seite wird ausführlich im Beitrag zum Fed-Zinsentscheid beschrieben.
| Merkmal | EZB | Fed |
|---|---|---|
| Währungsraum | Euroraum (21 Länder) | USA |
| Entscheidungsgremium | EZB-Rat (Direktorium + nationale Zentralbankpräsidenten) | FOMC: sieben Mitglieder des Board of Governors, der Präsident der Federal Reserve Bank of New York sowie vier jährlich rotierende Präsidenten der übrigen Reserve Banks. Die übrigen Reserve-Bank-Präsidenten nehmen ebenfalls an den Sitzungen teil |
| Wichtigster Leitzins | Einlagefazilität | Federal Funds Rate (Zielkorridor) |
| Anzahl der Leitzinsen | Drei | Ein Zielkorridor |
| Mandat | Preisstabilität (2 % symmetrisch, mittelfristig) | Duales Mandat: Preisstabilität und maximale Beschäftigung |
| Veröffentlichung | Donnerstag, 14:15 Uhr (deutsche Zeit) | In der Regel Mittwoch, 14:00 Uhr US-Ostküstenzeit (ET), meist 20:00 Uhr deutscher Zeit |
| Sitzungszusammenfassung | Monetary Policy Account, ca. 4 Wochen später, ohne individuelle Abstimmungsergebnisse | FOMC Minutes; das namentliche Abstimmungsergebnis einschließlich abweichender Stimmen veröffentlicht die Fed bereits mit dem Zinsbeschluss |
| Zinsprojektionen | Keine individuellen Zinsprojektionen der Ratsmitglieder; veröffentlicht werden makroökonomische Projektionen der Fachleute | Fed Dot Plot im Summary of Economic Projections: individuelle Zinsprojektionen der FOMC-Teilnehmenden, viermal jährlich |
Fazit
Der EZB-Zinsentscheid ist die zentrale geldpolitische Weichenstellung im Euroraum. Über die drei Leitzinssätze – allen voran den Einlagesatz – beeinflusst der EZB-Rat die kurzfristigen Zinsen und damit die Finanzierungsbedingungen für Banken, Unternehmen, Staaten und private Haushalte. Maßstab ist dabei nicht die aktuelle Inflationsrate, sondern der Inflationsausblick auf mittlere Sicht.
Für die Märkte zählt weniger der Beschluss selbst als seine Abweichung von den Erwartungen sowie die Kommunikation zum weiteren Kurs.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.