


Optionen auf VSTOXX-Futures (OVS2) – Spezifikationen, Handel & Strategie
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
Optionen auf VSTOXX-Futures (Symbol: „OVS2“) sind an der Eurex gehandelte Optionen auf den VSTOXX-Future. Sie geben dem Käufer das Recht, aber nicht die Pflicht, eine Position im VSTOXX-Future zum vereinbarten Basispreis einzugehen. Händler nutzen sie zur Absicherung von Aktienportfolios, um gezielt auf steigende oder fallende Volatilität zu setzen und zur Vereinnahmung von Prämien durch Stillhaltergeschäfte.
Optionen auf VSTOXX-Futures im Überblick
| Produkt-Steckbrief: Optionen auf VSTOXX-Futures | |
|---|---|
| Produkttyp | Option auf einen Volatilitätsindex-Future |
| Basiswert (Underlying) | VSTOXX-Future (FVS) mit demselben Verfalltag |
| Börse | Eurex |
| Produktkürzel / Produkt-ID | OVS2 |
| Produkt-ISIN | DE000A2BM405 |
| Kontraktwert / Multiplikator | 100 EUR je Indexpunkt |
| Tick Size / Tick Value | 0,025 Indexpunkte = 2,50 EUR (Preisermittlung auf drei Dezimalstellen) |
| Währung | EUR |
| Handelszeiten | ca. 08:50 – 17:30 Uhr MEZ (am letzten Handelstag bis 12:00 Uhr MEZ) |
| Laufzeiten / Verfalltermine | Die acht nächsten aufeinanderfolgenden Kalendermonate |
| Ausübungsart | Amerikanische Ausübung |
| Abrechnungsart | Lieferung des VSTOXX-Futures, der am selben Tag verfällt und in bar ausgeglichen wird |
| Prämienzahlung | Futures-style (tägliche Abrechnung statt Einmalzahlung) |
| Letzter Handelstag | 30 Kalendertage vor dem Verfalltag der zugrunde liegenden EURO STOXX 50-Optionen, in der Regel ein Mittwoch |
| Weitere Informationen | Optionen auf VSTOXX®-Futures (OVS2) |
Eurex-Newsletter: Updates von Eurex Trading Europe
Wer über die neuesten Entwicklungen bei Eurex Trading Europe informiert bleiben möchte, kann den Eurex-Newsletter abonnieren (kostenlos, nützliche Infos für Händler und Investoren).Optionen auf VSTOXX-Futures: Funktionsweise und Einordnung
Optionen auf VSTOXX-Futures beziehen sich auf die erwartete Volatilität des EURO STOXX 50. Der VSTOXX-Index wird aus den Preisen von EURO STOXX 50-Optionen berechnet und stellt die vom Markt erwartete Volatilität für die kommenden 30 Tage dar.
Ein Call gewinnt an Wert, wenn der VSTOXX-Future über den Strike steigt. Ein Put profitiert dagegen von fallenden Kursen Da die Volatilität typischerweise sprunghaft ansteigt, während Aktienkurse fallen, eignen sich VSTOXX-Future-Calls besonders zur Absicherung gegen Marktturbulenzen.
Wie das Produkt funktioniert
Basiswert ist der VSTOXX-Future (FVS), der denselben regulären Verfalltermin wie die Option hat. Wird die Option ausgeübt, erhält der Käufer eine Position im VSTOXX-Future zum Strike: bei einem Call eine Long-Position, bei einem Put eine Short-Position. Wird die Option am Verfallstag ausgeübt, wird der Schlussabrechnungspreis des Futures noch am selben Tag festgestellt. Der tatsächliche Barausgleich erfolgt am folgenden Börsentag.
Jeder Indexpunkt wird mit 100 EUR bewertet. Eine Besonderheit ist die Futures-style-Prämie: Der Käufer zahlt die Optionsprämie nicht vollständig beim Kauf. Stattdessen wird die Position börsentäglich bewertet und abgerechnet. Positionen lassen sich jederzeit im laufenden Handel glattstellen oder rollen.
Einordnung in die Eurex-Produktfamilie
VSTOXX-Future-Optionen bieten im Vergleich zu VSTOXX-Futures (FVS) asymmetrische Auszahlungsprofile. Beide Produkte gehören zum Volatilitätssegment der Eurex. Inhaltlich sind sie eng mit den EURO STOXX 50-Derivaten verbunden, da deren Optionspreise die Grundlage des VSTOXX bilden.
Mögliche Einsatzzwecke
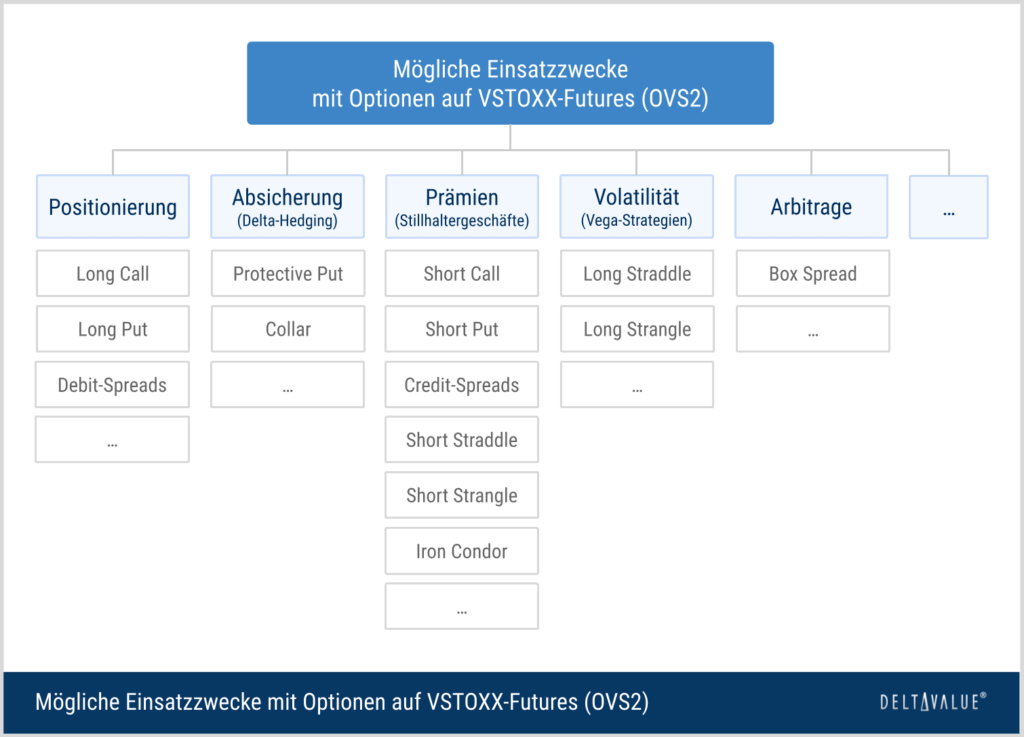
Händler nutzen Optionen auf VSTOXX-Futures unter anderem für:
- die Absicherung von Aktienportfolios (Long Call als „Tail-Hedge“),
- gerichtete Positionen auf steigende oder fallende Volatilität mit definiertem Risiko (Long Call / Long Put),
- die Vereinnahmung von Prämien nach Volatilitätsspitzen (Stillhaltergeschäfte),
- Kombinationen wie Straddles, Strangles oder Kalenderpositionen über verschiedene Fälligkeiten.
Kontraktspezifikationen der Optionen auf VSTOXX-Futures im Detail
Für den Handel mit VSTOXX-Future-Optionen sind insbesondere die folgenden Kontraktspezifikationen relevant:
- Kontraktwert & Multiplikator: Jeder Indexpunkt entspricht 100 EUR. Eine Optionsprämie von beispielsweise 1,500 Punkten entspricht somit 150 EUR je Kontrakt (1,500 × 100 EUR).
- Tick Size & Tick Value: Die Preisermittlung erfolgt in Indexpunkten auf drei Dezimalstellen. Die minimale Preisveränderung beträgt 0,025 Punkte, das entspricht 2,50 EUR je Kontrakt.
- Ausübungspreise: Die Strike-Abstände richten sich nach der Höhe des Strikes.
- Bis einschließlich 15 Punkten beträgt der Abstand 0,5 Punkte.
- Bei Strikes über 15 bis 30 Punkten beträgt der Abstand 1 Punkt,
- über 30 bis 50 Punkten 2 Punkte,
- über 50 bis 100 Punkten 5 Punkte und
- oberhalb von 100 Punkten 10 Punkte.
Bei Einführung einer Fälligkeit stehen für Calls und Puts jeweils mindestens 15 Strikes zur Verfügung: sieben im Geld, einer am Geld und sieben aus dem Geld.
- Futures-style-Prämie & Margin: Die Prämie wird nicht einmalig beim Kauf gezahlt, sondern im Rahmen der täglichen Abrechnung (Mark-to-Market) verrechnet. Dadurch entstehen auch für Käufer täglich Gutschriften oder Belastungen sowie Sicherheitsleistungen (Margin). Für Stillhalter verlangt Eurex Clearing eine risikobasierte Margin. Bei Ausübung oder Verfall erfolgt eine Prämienschlusszahlung.
- Täglicher Abrechnungspreis: Eurex ermittelt ihn mit dem Black-76-Modell, also einem Optionspreismodell für Optionen auf Futures.
- Verfall: Letzter Handelstag ist zugleich der Schlussabrechnungstag. Er liegt 30 Kalendertage vor dem Verfalltag der EURO STOXX 50-Optionen, die dem VSTOXX zugrunde liegen. In der Regel ist das der Mittwoch vor dem vorletzten Freitag des Verfallmonats. Ist dieser Tag kein Börsentag, gilt der davor liegende Börsentag.
- Schlussabrechnung: Der Handel der auslaufenden Serie endet am letzten Handelstag um 12:00 Uhr MEZ. Maßgeblich ist der Durchschnitt aller VSTOXX-Berechnungen zwischen 11:00 und 12:00 Uhr MEZ an diesem Tag.
- Ausübung: amerikanisch. Eine Ausübung ist an jedem Börsentag der Laufzeit bis 20:30 Uhr MEZ möglich.
- Handelszeiten: Der fortlaufende Handel läuft an Börsentagen etwa von 08:50 bis 17:30 Uhr MEZ, am letzten Handelstag nur bis 12:00 Uhr MEZ.
- Block Trades: Außerbörslich vereinbarte Geschäfte sind über den Eurex Block Trade Service ab 1.000 Kontrakten möglich.
- Liquidität: Die Liquidität konzentriert sich vor allem auf die vorderen Fälligkeiten. In weiter entfernten Optionsserien und Strikes können die Bid-Ask-Spreads deutlich breiter ausfallen.
Zwei Beispielstrategien mit Optionen auf VSTOXX-Futures
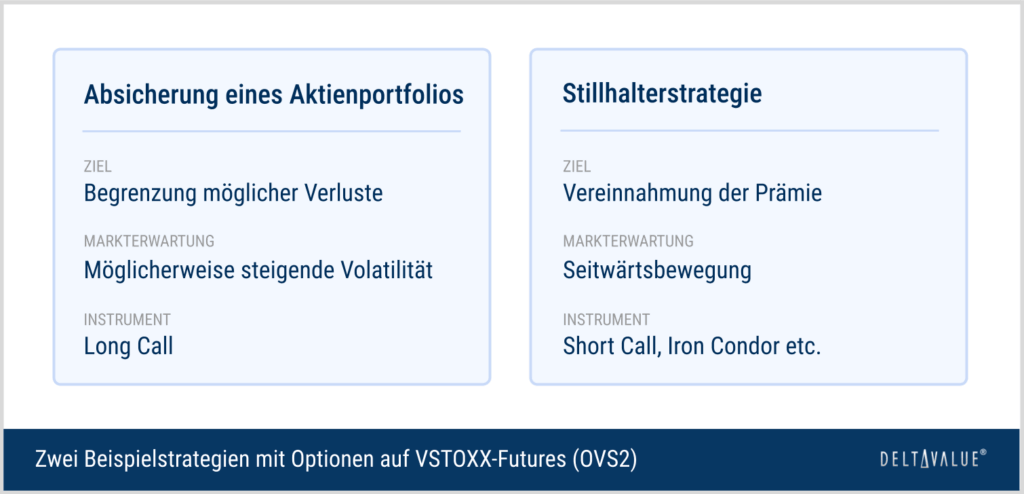
Mit Optionen auf VSTOXX-Futures lassen sich Erwartungen zur künftigen Marktvolatilität umsetzen. Typische Anwendungen sind die Absicherung eines Aktienportfolios und der Verkauf von Optionen nach Volatilitätsspitzen.
Die folgenden Beispiele veranschaulichen eine Absicherungsstrategie sowie eine Stillhalterstrategie.
Absicherungsstrategie mit Optionen auf VSTOXX-Futures
Kursstürze am Aktienmarkt gehen häufig mit einem deutlichen Anstieg der Volatilität einher. Ein Long Call auf den VSTOXX-Future kann daher als Ergänzung oder Alternative zum klassischen Protective Put dienen. Er gewinnt gerade dann an Wert, wenn das Aktienportfolio unter Druck gerät.
Ziel ist es, sich mit überschaubarem Prämieneinsatz gegen ausgeprägte Kurskorrekturen abzusichern, ohne Aktienbestände zu verkaufen.
Ausgangslage
Ein Anleger hält ein breit gestreutes, am EURO STOXX 50 orientiertes Aktienportfolio im Gegenwert von rund 100.000 EUR. Er möchte investiert bleiben, sich aber für die kommenden Wochen gegen plötzliche Kursverluste absichern.
Umsetzung
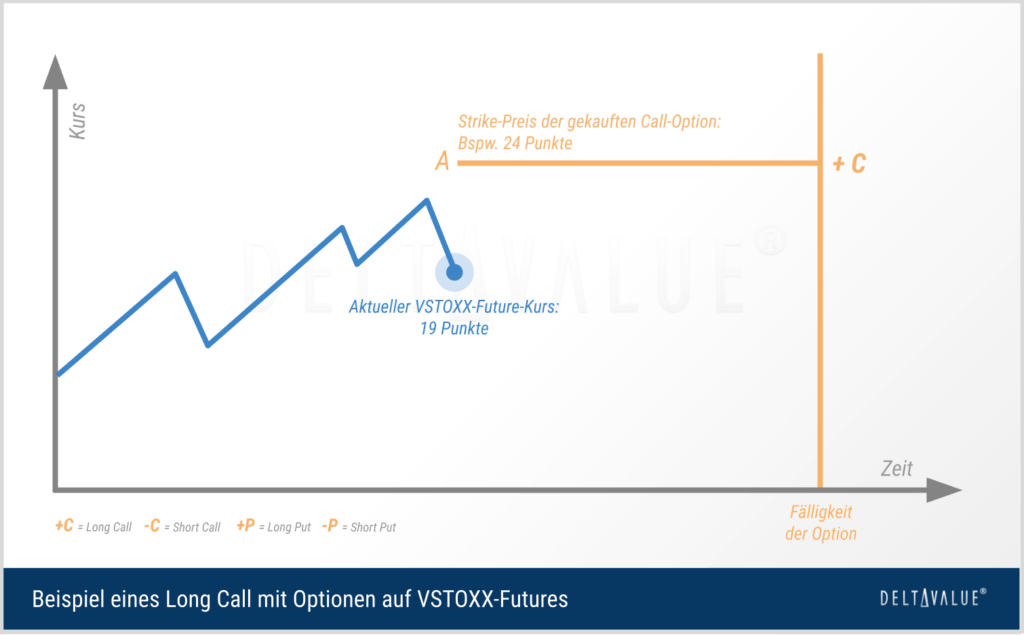
Der VSTOXX-Future mit Verfall in etwa zwei Monaten notiert bei 19 Punkten. Der Anleger kauft 10 Calls mit Strike 24 zu je 1,100 Punkten. Die Prämie beträgt damit 110 EUR je Kontrakt (1,100 × 100 EUR), insgesamt 1.100 EUR.
Anders als bei einem Put auf einen Aktienindex lässt sich die Kontraktzahl nicht einfach aus dem Depotwert ableiten. Der Zusammenhang zwischen Aktienkursen und Volatilität ist nicht linear und nicht stabil. Die Positionsgröße muss daher individuell anhand des gewünschten Absicherungsgrads festgelegt werden.
Ergebnis und Szenarien
- Kommt es zu einer Kurskorrektur und rechnet der VSTOXX-Future am Verfallstag bei 38 Punkten ab, ergibt sich ein innerer Wert von 1.400 EUR je Kontrakt ((38 – 24) × 100 EUR). Für 10 Kontrakte sind das 14.000 EUR, abzüglich der Prämie verbleiben 12.900 EUR. Dieser Betrag kann Depotverluste teilweise ausgleichen.
- Schwanken die Kurse wenig, verfallen die Calls wertlos. Der Verlust ist auf die gezahlte Prämie von 1.100 EUR begrenzt, die als „Versicherungskosten“ wirkt.
- Hinzu kommt ein Timing-Risiko: Volatilitätsspitzen bauen sich oft schnell wieder ab. Liegt der Kursrückgang lange vor dem Verfall, kann der Großteil des Gewinns bis dahin wieder verschwunden sein, wenn die Position nicht rechtzeitig glattgestellt wird.
Die Optionsgriechen Delta und Vega geben Aufschluss darüber, wie empfindlich die Position auf Kursbewegungen des Basiswerts beziehungsweise auf Veränderungen der impliziten Volatilität der Option reagiert.
Stillhalterstrategie mit Optionen auf VSTOXX-Futures
Statt Optionen zu kaufen, lassen sich VSTOXX-Future-Optionen auch verkaufen (schreiben). Der Stillhalter vereinnahmt die Optionsprämie. Im Gegenzug übernimmt er bei Ausübung die entsprechende Position im VSTOXX-Future zum Strike, beim Short Call also eine Short-Position.
Ziel ist es, von einer Normalisierung der Volatilität und vom Zeitwertverfall zu profitieren.
Grundidee
Volatilität neigt dazu, nach starken Anstiegen wieder in Richtung ihres langfristigen Niveaus zurückzukehren. Dieses Verhalten wird als Mean Reversion bezeichnet. Stillhalter verkaufen daher häufig Calls weit oberhalb des aktuellen Futures-Kurses, nachdem die Volatilität bereits deutlich gestiegen ist. Sie setzen darauf, dass diese Calls wertlos verfallen.
Dabei können zwei Effekte dem Stillhalter zugutekommen. Erstens nimmt der Zeitwert der Option bei ansonsten unveränderten Faktoren mit näher rückendem Verfall ab. Zweitens reduziert eine sinkende implizite Volatilität der Optionen den Optionspreis. Steigt der VSTOXX-Future jedoch weiter, kann der Wert der Option stark zunehmen, was die Short-Position belastet.
Umsetzung
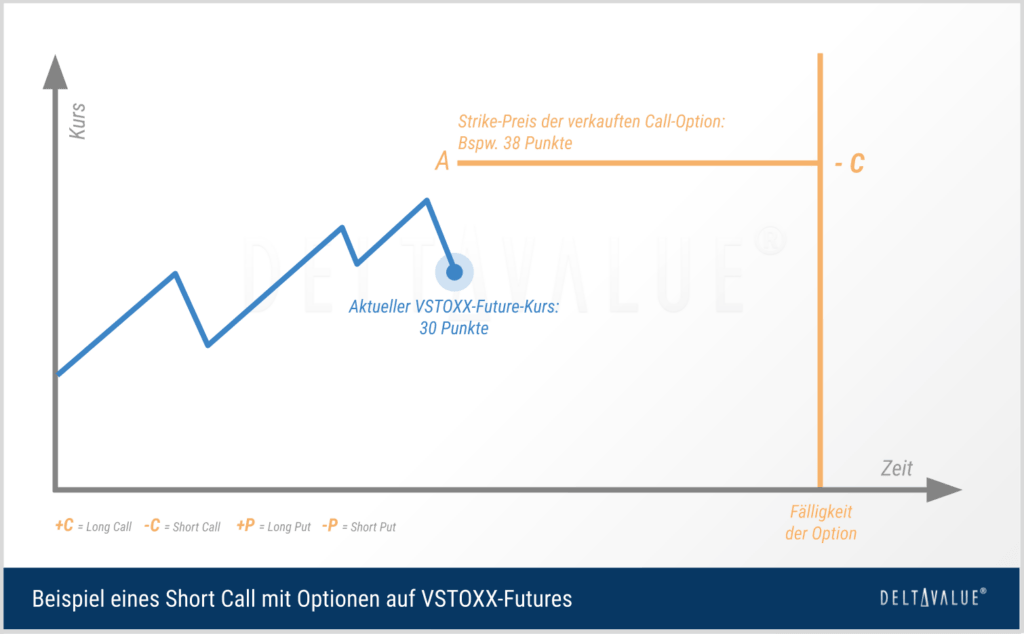
Nach einem Volatilitätsanstieg notiert der VSTOXX-Future bei 30 Punkten. Ein Anleger erwartet eine Beruhigung des Marktes und eröffnet eine Short-Call-Position mit Strike 38 und etwa einem Monat Laufzeit. Für eine Prämie von 1,600 Punkten erhält er 160 EUR je Kontrakt (1,600 × 100 EUR).
Wer das Verlustrisiko begrenzen möchte, kann zusätzlich einen Call mit höherem Strike kaufen und so einen Bear Call Spread bilden. Umgekehrt lässt sich ein Short Put einsetzen, wenn der Anleger nicht mit einem deutlichen Rückgang der Volatilität unter den Strike rechnet.
Ergebnis und Szenarien
- Rechnet der VSTOXX-Future am Verfallstag unter 38 Punkten ab, verfällt der Call wertlos und der Stillhalter behält die 160 EUR als Gewinn. Der rechnerische Break-even liegt bei 39,60 Punkten (Strike zuzüglich Prämie).
- Steigt der VSTOXX-Future am Verfallstag über den Break-even von 39,60 Punkten, entsteht ein Verlust, der mit jedem weiteren Indexpunkt um 100 EUR zunimmt. Bei einer Abrechnung bei 55 Punkten wären es 1.540 EUR je Kontrakt ((55 – 38) × 100 EUR – 160 EUR). Da Volatilität in Krisen sprunghaft steigen kann, ist das Verlustpotenzial nach oben theoretisch unbegrenzt.
Optionsgriechen bei Optionen auf VSTOXX-Futures (mit Simulation)
Auch VSTOXX-Future-Optionen reagieren nicht nur auf den Kurs des Basiswerts, sondern auch auf Restlaufzeit und Volatilität. Optionsgriechen stellen diese Sensitivitäten dar. Die vier wichtigsten sind Delta, Theta, Vega und Gamma.
Zwei Besonderheiten gelten für Optionen auf VSTOXX-Futures. Erstens beziehen sich Delta und Gamma auf den VSTOXX-Future und nicht auf den VSTOXX-Index. Zweitens misst Vega hier die Empfindlichkeit gegenüber der Volatilität, also wie stark die Schwankungen des VSTOXX-Futures selbst erwartet werden.
Da die Optionsgriechen je nach Optionstyp (Call oder Put) und Position (Long oder Short) unterschiedlich reagieren, veranschaulicht die folgende Simulation das Zusammenspiel der einzelnen Sensitivitäten. Über die Auswahl des Optionstyps (Call oder Put), der Position (Long oder Short) und die Anpassung der Restlaufzeit lassen sich die Veränderungen des Gewinn- und Verlustdiagramms sowie der Optionsgriechen nachvollziehen.
Risiko (Gewinn & Verlust)
Theta
Delta
Vega
Gamma
Beispiel: VSTOXX-Futures im Chart
Der folgende Chart zeigt den VSTOXX Future als Basiswert der VSTOXX-Future-Optionen und veranschaulicht die Kursbewegung, an der Call- und Put-Positionen partizipieren.
Optionen auf VSTOXX-Futures – Chancen und Risiken
Chancen
- Direkte Positionierung auf die erwartete Volatilität des europäischen Aktienmarkts
- Absicherung gegen Kursverluste, da Volatilität in Krisen typischerweise steigt
- Definiertes Verlustrisiko auf der Käuferseite: maximal die Optionsprämie
- Flexible Strategien für steigende, fallende und sich normalisierende Volatilität
Risiken
- Zeitwertverfall: Bei ansonsten unveränderten Einflussfaktoren nimmt der Zeitwert einer Option mit näher rückendem Verfall ab
- Basisrisiko: Der VSTOXX-Future kann sich deutlich anders entwickeln als der VSTOXX-Index
- Timing-Risiko: Volatilitätsspitzen bauen sich oft schnell wieder ab
- Totalverlust der Prämie, wenn die Option wertlos verfällt
- Liquiditätsbedarf durch die tägliche Abrechnung der Futures-style-Prämie
- Für Stillhalter theoretisch hohes bis unbegrenztes Verlustrisiko sowie Margin- und Nachschusspflichten
Verwandte Produkte und Kombinationsmöglichkeiten
Optionen auf VSTOXX-Futures lassen sich sinnvoll mit weiteren Kontrakten der Eurex kombinieren:
- VSTOXX-Futures (FVS): Basiswert der VSTOXX-Future-Optionen. Sie eignen sich zum Delta-Hedging von Optionspositionen oder zur linearen Umsetzung einer Volatilitätserwartung (100 EUR je Indexpunkt).
- EURO STOXX 50-Index-Futures (FESX) und -Optionen (OESX): Derivate auf den Aktienindex, dessen Optionspreise die Grundlage des VSTOXX bilden. Sie lassen sich mit OVS2-Optionen zu Absicherungen kombinieren, die Kurs- und Volatilitätsrisiken gemeinsam berücksichtigen.
- EURO STOXX 50-Varianz-Futures: Alternative Möglichkeit, realisierte Volatilität bzw. Varianz des EURO STOXX 50 zu handeln.
- Absicherung (Hedging): Kombination aus Aktienportfolio und Long Call auf den VSTOXX-Future, um mögliche Verluste abzufedern.
Hintergrund zu den Optionen auf VSTOXX-Futures
- Einführung: VSTOXX-Futures werden seit 2009 an der Eurex gehandelt. Die Optionen auf VSTOXX-Futures (OVS2) kamen am 1. Februar 2017 hinzu.
- Ablösung des Vorgängers: Zuvor gab es Optionen direkt auf den VSTOXX-Index (OVS), die in bar abgerechnet wurden. VSTOXX-Future-Optionen lösten diese ab. Sie sind CFTC-zertifiziert und damit auch für Marktteilnehmer aus den USA zugänglich.
- Weiterentwicklung: Um die Aktivität im Orderbuch zu erhöhen, senkte Eurex die minimale Preisveränderung später von 0,05 auf 0,025 Punkte. 2019 wurden zudem die Strike-Abstände angepasst und die Mindestgröße für Block Trades von 500 auf 1.000 Kontrakte angehoben.
Fazit zu Optionen auf VSTOXX-Futures
Optionen auf VSTOXX-Futures (OVS2) sind amerikanisch ausübbare Optionen auf die erwartete Volatilität des EURO STOXX 50. Sie werden an der Eurex mit 100 EUR je Indexpunkt und Futures-style-Prämie gehandelt. Sie eignen sich für Händler und Anleger, die ihre Portfolios absichern oder gezielt auf Veränderungen der Volatilität setzen möchten. Voraussetzung ist, dass sie mit den Besonderheiten von Volatilitätsprodukten vertraut sind: dem Basisrisiko zwischen Index und Future, der Tendenz zur Mean Reversion und dem Zeitwertverfall.
Häufige Fragen zu Optionen auf VSTOXX-Futures
Was sind Optionen auf VSTOXX-Futures (OVS2)?
Optionen auf VSTOXX-Futures (OVS2) sind an der Eurex gehandelte Optionen auf den VSTOXX-Future. Sie beziehen sich damit auf die erwartete Volatilität des EURO STOXX 50. Bei Ausübung erhält der Käufer eine Position im VSTOXX-Future. Dieser hat denselben regulären Verfalltermin wie die Option, verfällt bei einer vorzeitigen Ausübung jedoch nicht bereits am Ausübungstag. Am regulären Verfalltermin wird der Schlussabrechnungspreis des Futures festgestellt. Der Barausgleich erfolgt am folgenden Börsentag.
An welcher Börse werden Optionen auf VSTOXX-Futures gehandelt?
An der Eurex, im fortlaufenden Handel etwa von 08:50 bis 17:30 Uhr MEZ. Am letzten Handelstag endet der Handel der auslaufenden Serie um 12:00 Uhr MEZ.
Wie groß ist ein VSTOXX-Future-Optionskontrakt bzw. wie hoch ist der Multiplikator?
Jeder Indexpunkt wird mit 100 EUR bewertet. Die kleinste Preisänderung beträgt 0,025 Punkte und damit 2,50 EUR je Kontrakt.
Wofür werden Optionen auf VSTOXX-Futures eingesetzt?
Für die Absicherung von Aktienportfolios, für gerichtete Positionen auf steigende oder fallende Volatilität mit definiertem Risiko sowie für Stillhalterstrategien, etwa nach Volatilitätsspitzen.