


DAX-Daily-Optionen (ODAP) – Spezifikationen, Handel & Strategie
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
DAX-Daily-Optionen (Symbol: “ODAP”) sind an der Eurex gehandelte Indexoptionen auf den DAX mit täglichen Verfallterminen von Montag bis Freitag. Anders als die klassischen DAX-Optionen (ODAX) werden sie auf Basis des DAX-Schlussstands um 17:30 Uhr abgerechnet. Händler nutzen sie für sehr kurzfristige Positionierungen, zur gezielten Absicherung einzelner Handelstage oder Ereignisse, kurzlaufende Stillhaltergeschäfte und den Handel von Volatilität – bis hin zu sogenannten 0DTE-Optionen (Zero Days to Expiry), die am Tag des Handels verfallen.
DAX-Daily-Optionen im Überblick
| Produkt-Steckbrief: DAX-Daily-Optionen | |
|---|---|
| Produkttyp | Indexoption mit täglichem Verfall (End-of-Day-Option) |
| Basiswert (Underlying) | DAX-Index (Performanceindex) |
| Börse | Eurex |
| Produktkürzel / Produkt-ID | ODAP |
| Produkt-ISIN | DE000A3EWF12 |
| Kontraktwert / Multiplikator | 5 EUR je DAX-Indexpunkt |
| Tick Size / Tick Value |
|
| Währung | EUR |
| Handelszeiten | ca. 08:50 – 17:30 Uhr MEZ (Off-Book/TES: 09:00 – 19:00 Uhr) |
| Laufzeiten / Verfalltermine | Tägliche Verfalltermine (Montag bis Freitag); bis zu 13 Laufzeiten (10 Wochen-, 3 Monatsverfalltermine); maximale Laufzeit 3 Monate |
| Ausübungsart | europäische Ausübung |
| Abrechnungsart | Barausgleich (Cash Settlement) |
| Letzter Handelstag |
|
| Weitere Informationen | DAX® End-of-Day Options (ODAP) |
Eurex-Newsletter: Updates von Eurex Trading Europe
Wer über die neuesten Entwicklungen bei Eurex Trading Europe informiert bleiben möchte, kann den Eurex-Newsletter abonnieren (kostenlos, nützliche Infos für Händler und Investoren).DAX-Daily-Optionen: Funktionsweise und Einordnung
DAX-Daily-Optionen verbriefen das Recht (nicht die Pflicht), am Schlussabrechnungstag einen Barausgleich zu erhalten, wenn der DAX-Schlussabrechnungspreis bei einem Call über beziehungsweise bei einem Put unter dem festgelegten Ausübungspreis (Strike) liegt.
Im Kern funktionieren DAX-Daily-Optionen wie reguläre DAX-Optionen. Der wesentliche Unterschied liegt in der kurzen Laufzeitstruktur und im Abrechnungszeitpunkt: Für jeden Börsentag existiert eine eigene Verfallserie, und abgerechnet wird nicht zur Mittagsauktion, sondern zum Schlussstand des DAX (17:30 statt 13:00 Uhr). Damit lassen sich Marktmeinungen und Absicherungen auf einzelne Handelstage oder Ereignisse zuschneiden – mit entsprechend geringem Zeitwert, aber auch mit hoher Kurssensitivität kurz vor dem Verfall.
Wie das Produkt funktioniert
Ein Call gibt dem Käufer das Recht, am Schlussabrechnungstag den Differenzbetrag zwischen DAX-Schlussabrechnungspreis und Ausübungspreis (Strike) zu erhalten, ein Put das Recht auf den umgekehrten Differenzbetrag. Der Käufer zahlt dafür die Optionsprämie, der Verkäufer (Stillhalter) vereinnahmt sie und übernimmt im Gegenzug die Verpflichtung.
Jeder Indexpunkt wird mit 5 EUR bewertet. Abgerechnet wird ausschließlich per Barausgleich. Maßgeblich ist der DAX-Stand auf Basis der Xetra-Schlussauktionspreise der Indexmitglieder um 17:30 Uhr. Positionen werden im laufenden Handel eröffnet und durch ein Gegengeschäft wieder glattgestellt, gerollt oder bis zum Verfall gehalten.
Einordnung in die Eurex-Produktfamilie
DAX-Daily-Optionen (ODAP) beziehen sich auf denselben Basiswert wie die DAX-Optionen (ODAX) und der DAX-Future (FDAX). Die Kontraktspezifikationen entsprechen weitgehend denen der regulären DAX-Optionen (ODAX). Ein vergleichbares Produkt bietet die Eurex mit den Daily Options auf den EURO STOXX 50 (OEXP) an.
Mögliche Einsatzzwecke
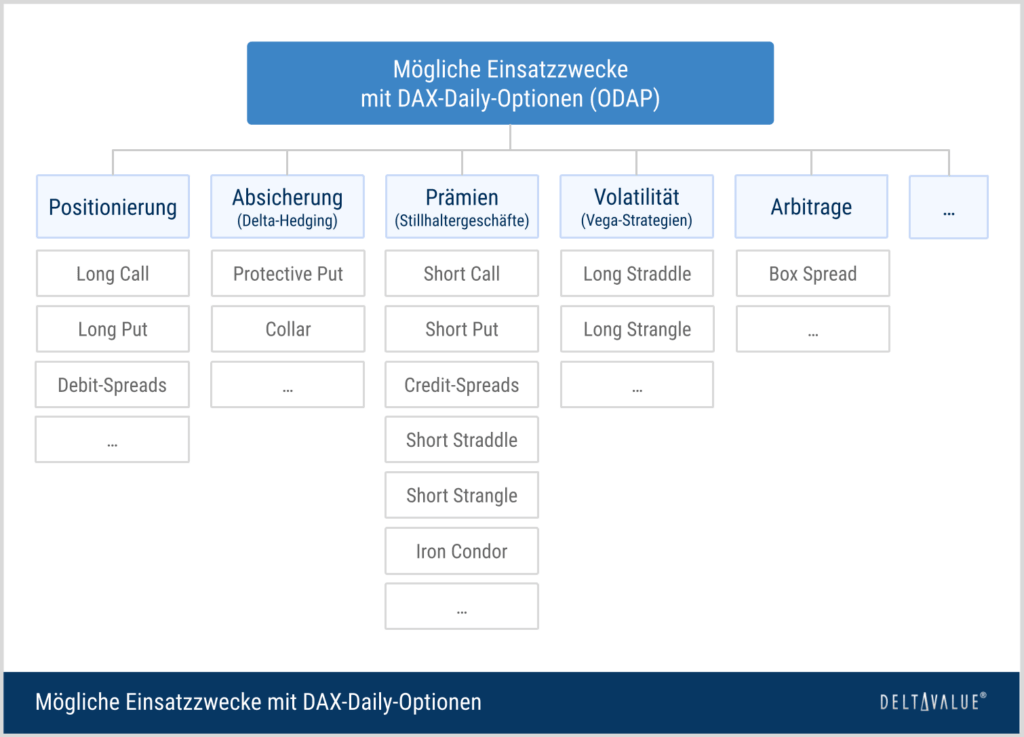
Händler nutzen DAX-Daily-Optionen unter anderem für kurzfristige gerichtete Positionen mit definiertem Risiko (Long Call / Long Put), zur punktgenauen Absicherung von Aktienportfolios über einzelne Tage oder Ereignisse wie Notenbankentscheidungen (Protective Put), zur Vereinnahmung von Prämien mit sehr kurzer Laufzeit (Stillhaltergeschäfte) sowie für den Handel kurzfristiger Schwankungen über Kombinationen wie Straddles, Strangles oder Kalenderpositionen in Verbindung mit länger laufenden ODAX-Serien.
Kontraktspezifikationen der DAX-Daily-Optionen im Detail
Für den praktischen Handel mit DAX-Daily-Optionen sind vor allem die folgenden Werte relevant:
- Kontraktwert & Multiplikator: Jeder DAX-Indexpunkt entspricht 5 EUR. Eine Optionsprämie von beispielsweise 30,0 Punkten kostet somit 150 EUR je Kontrakt (30,0 × 5 EUR).
- Tick Size & Tick Value: Die Mindestpreisänderung richtet sich nach der aktuellen Optionsprämie und entspricht der Regelung bei ODAX.
- Unter 25 Punkten:
Tick Size: 0,1 Punkte | Tick Value: 0,50 EUR - 25 bis 250 Punkte:
Tick Size: 0,5 Punkte | Tick Value: 2,50 EUR - Über 250 Punkte:
Tick Size: 1,0 Punkt | Tick Value: 5,00 EUR
- Unter 25 Punkten:
- Margin-Anforderungen: Käufer zahlen lediglich die Prämie und müssen daher keine Margin hinterlegen. Für Stillhalter (Verkäufer) verlangt Eurex Clearing eine risikobasierte Sicherheitsleistung (Margin), die sich nach Kurs, Volatilität und Restlaufzeit richtet.
- Laufzeiten & Verfall:
- Tägliche Verfalltermine: Für jeden Wochentag von Montag bis Freitag werden eigene Serien gelistet. Insgesamt sind bis zu 13 Laufzeiten verfügbar (10 Wochen- und 3 Monatsverfalltermine), die maximale Laufzeit beträgt drei Monate.
- Letzter Handelstag ist der Verfallstag der jeweiligen Serie. Der Handel endet um 17:30 Uhr MEZ – und damit deutlich später als bei ODAX (13:00 Uhr). An börsenfreien Tagen findet kein Verfall statt.
- Schlussabrechnung: Der Schlussabrechnungspreis entspricht dem DAX-Stand auf Basis der Xetra-Schlussauktionspreise der Indexmitglieder um 17:30 Uhr. Die Zahlung aus dem Barausgleich erfolgt am ersten Börsentag nach dem Schlussabrechnungstag.
- Ausübung: europäisch – eine Ausübung ist ausschließlich am Schlussabrechnungstag möglich.
- Basispreisintervalle: 25 bzw. 50 Indexpunkte und damit feiner abgestuft als bei längerlaufenden ODAX-Serien.
- Handelszeiten: Der fortlaufende Handel läuft an Börsentagen etwa von 08:50 bis 17:30 Uhr MEZ. Außerbörslich vereinbarte Geschäfte (TES, z. B. Block Trades ab 350 Kontrakten) können von 09:00 bis 19:00 Uhr eingegeben werden, am Verfallstag bis 17:30 Uhr.
- Liquidität: Die Liquidität konzentriert sich typischerweise auf die nächstfälligen Serien und Strikes in der Nähe des aktuellen Indexstands. Weiter aus dem Geld liegende Serien können breitere Bid-Ask Spreads aufweisen. Die Eurex unterstützt die Kursstellung über Liquidity-Provider-Programme.
Zwei Beispielstrategien mit DAX-Daily-Optionen
Durch die täglichen Verfalltermine lassen sich Strategien sehr genau auf einen bestimmten Zeitraum zuschneiden. Ein bestehendes Aktienportfolio kann beispielsweise gezielt über einen einzelnen ereignisreichen Handelstag abgesichert werden, während Stillhalter den in den letzten Stunden vor dem Verfall besonders schnellen Zeitwertverfall nutzen können.
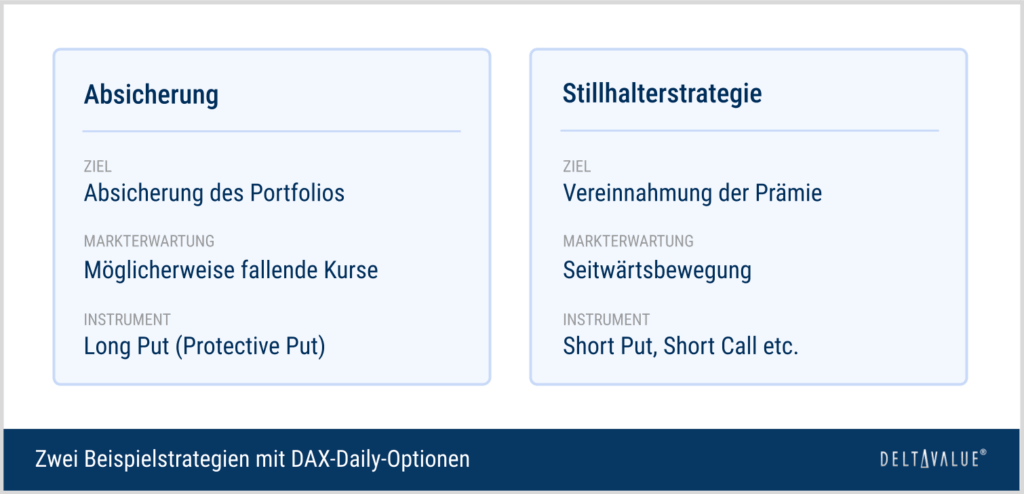
Die folgenden Beispiele veranschaulichen eine ereignisbezogene Absicherung sowie eine kurzlaufende Stillhalterstrategie.
Absicherungsstrategie mit DAX-Daily-Optionen
Mit DAX-Daily-Optionen lässt sich ein Aktienportfolio gezielt für einen einzelnen Handelstag absichern – etwa wenn ein Ereignis mit erhöhtem Kursrisiko ansteht. Statt eine länger laufende Absicherung mit entsprechend höherem Zeitwert zu kaufen, erwirbt der Anleger eine Verkaufsoption, die genau am Tag des Ereignisses verfällt.
Ziel ist es, das Abwärtsrisiko für diesen einen Tag zu begrenzen, ohne für den Schutz über Wochen bezahlen zu müssen.
Ausgangslage
Ein Anleger hält ein breit gestreutes, dem DAX ähnliches Aktienportfolio im Gegenwert von rund 120.000 EUR. Am Nachmittag steht ein Zinsentscheid der Europäischen Zentralbank an. Der Anleger bleibt mittelfristig optimistisch, möchte sich aber gegen einen deutlichen Kursrutsch an diesem Tag absichern.
Umsetzung
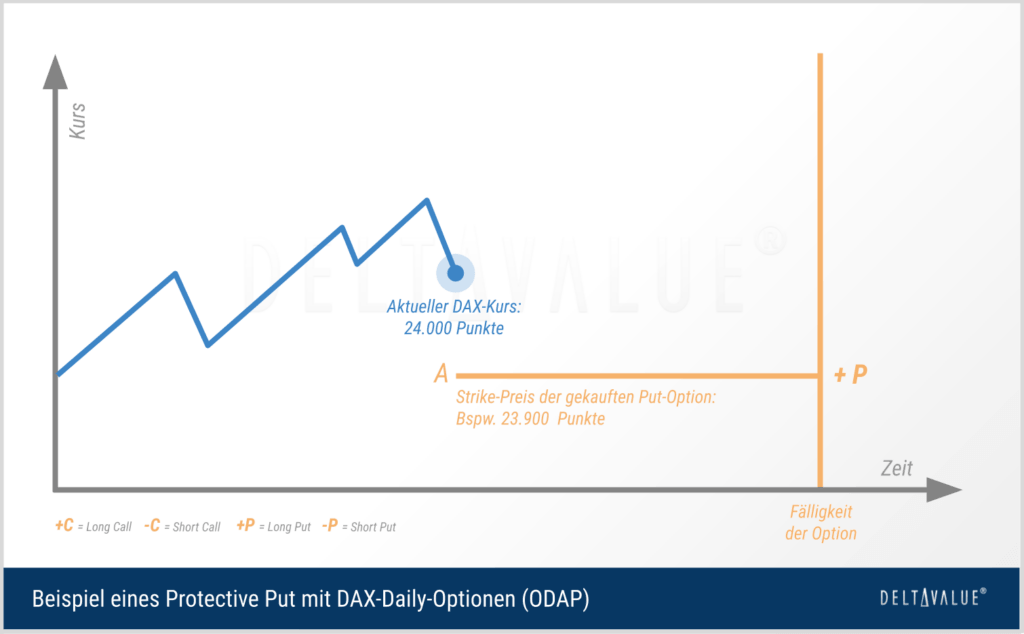
Der Anleger kauft am Morgen einen DAX-Daily-Put (Protective Put) mit Verfall am selben Tag (0DTE) und einem Strike leicht unterhalb des aktuellen Indexstands. Die Kontraktzahl orientiert sich am Depotwert im Verhältnis zum abgesicherten Indexniveau:
Bei einem DAX-Stand von etwa 24.000 Punkten entspricht ein Kontrakt einem Gegenwert von rund 120.000 EUR (24.000 × 5 EUR), sodass in diesem Beispiel ein Put-Kontrakt das Depot näherungsweise abdeckt. Für einen Put mit Strike 23.900 zahlt er beispielsweise eine Prämie von 40 Punkten, also 200 EUR (40 × 5 EUR).
Ergebnis & Szenarien
- Schließt der DAX beispielsweise bei 23.500 Punkten und entwickelt sich das Depot im gleichen Verhältnis wie der Index, verliert es rund 2.500 EUR. Der Put bringt einen Barausgleich von 2.000 EUR (400 Punkte × 5 EUR), abzüglich Prämie verbleiben 1.800 EUR. Der Gesamtverlust beträgt in diesem vereinfachten Szenario rund 700 EUR (100 Indexpunkte Abstand zwischen Ausgangsniveau und Strike × 5 EUR plus 200 EUR Prämie).
- Steigt der Markt oder bleibt er über 23.900 Punkten, verfällt der Put am Abend wertlos. Der Anleger profitiert weiterhin von einer positiven Depotentwicklung, abzüglich der Prämie von 200 EUR als „Versicherungskosten“.
- Bleibt der erwartete Kursausschlag aus, zehrt der Zeitwertverfall (Theta) innerhalb weniger Stunden am Wert der Option – zusätzlich belastet ein Rückgang der impliziten Volatilität nach dem Ereignis.
Kennzahlen wie Delta und Vega veranschaulichen, wie stark die Position auf Kurs- und Volatilitätsänderungen reagiert. Bei sehr kurzen Restlaufzeiten kann sich das Delta innerhalb kurzer Zeit stark verändern.
Stillhalterstrategie mit DAX-Daily-Optionen
Statt Optionen zu kaufen, lassen sich DAX-Daily-Optionen auch verkaufen (schreiben). Der Verkäufer (Stillhalter) vereinnahmt dabei die Optionsprämie und übernimmt im Gegenzug die Verpflichtung, bei einer entsprechenden Ausübung den anhand des Schlussabrechnungspreises ermittelten Differenzbetrag zu leisten.
Ziel ist es, vom besonders schnellen Zeitwertverfall kurz vor dem Verfall und von einer ruhigen Marktphase zu profitieren.
Grundidee
Der Stillhalter setzt darauf, dass die verkaufte Option am Abend wertlos ausläuft. Weil DAX-Daily-Optionen europäisch ausübbar sind und per Barausgleich abgerechnet werden, ist keine vorzeitige Ausübung möglich und es findet keine Aktienlieferung statt.
Der Zeitwert einer Option kann mit näher rückendem Verfall besonders schnell abnehmen, vor allem wenn die Option am Geld liegt. Bei DAX-Daily-Optionen mit Verfall am selben Tag können sich diese Effekte innerhalb weniger Stunden zeigen. Die Kehrseite: Liegt die Option nahe am Geld, kann auch der Betrag des negativen Gammas einer verkauften Option stark zunehmen. Schon moderate Indexbewegungen können den Wert der verkauften Option daher sprunghaft erhöhen, insbesondere wenn sich der DAX deutlich gegen die Short-Position bewegt.
Umsetzung
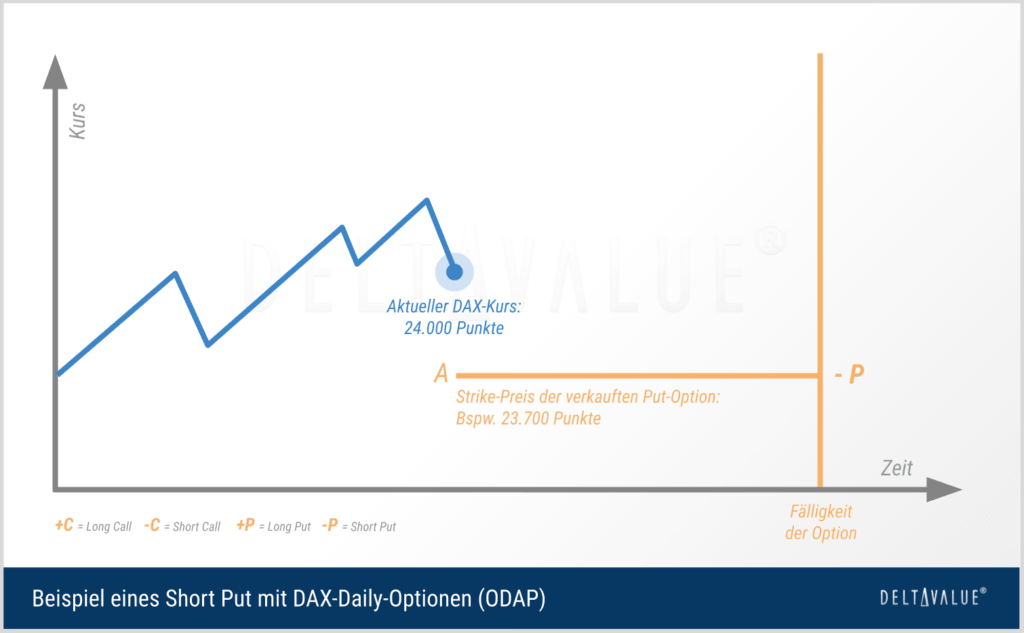
Ein Anleger erwartet für den laufenden Handelstag einen ruhigen DAX mit seitwärts gerichteter bis leicht steigender Kursentwicklung. Bei einem Indexstand von rund 24.000 Punkten verkauft er am Vormittag einen Short Put mit Strike 23.700 und Verfall am selben Tag. Für eine Prämie von beispielsweise 20 Punkten erhält er 100 EUR je Kontrakt (20 × 5 EUR).
Analog lässt sich ein Short Call oberhalb des Marktes (z. B. Strike 24.300) einsetzen. Beide Positionen können zu einem Short Strangle kombiniert werden. Um das Verlustrisiko zu begrenzen, kombinieren viele Händler die verkaufte Option zusätzlich mit einer gekauften Option weiter aus dem Geld – etwa einem Long Put mit Strike 23.600 für 10 Punkte. Die Nettoprämie sinkt dann auf 50 EUR. Der maximale Verlust ist jedoch auf 450 EUR je Kontrakt begrenzt ((100 Punkte Strike-Abstand − 10 Punkte Nettoprämie) × 5 EUR).
Ergebnis & Szenarien
- Schließt der DAX im Beispiel über 23.700 Punkten, verfällt der ungedeckte Put wertlos und der Stillhalter behält die 100 EUR als Gewinn. Der rechnerische Break-even liegt bei 23.680 Punkten (Strike abzüglich Prämie).
- Schließt der Index darunter, entsteht ein Verlust, der mit sinkendem Kurs zunimmt – im theoretischen Extremfall eines Index bei null bis zu rund 118.400 EUR je Kontrakt. Beim Short Call ist das Verlustpotenzial nach oben sogar theoretisch unbegrenzt.
- Wegen des hohen Gammas kurz vor Verfall kann sich eine anfangs weit aus dem Geld liegende Position innerhalb weniger Stunden ins Geld bewegen. Ein klares Risikomanagement mit vorab definierten Ausstiegsmarken ist daher besonders wichtig.
Optionsgriechen bei DAX-Daily-Optionen (mit Simulation)
Wie jede Option reagiert auch eine DAX-Daily-Option nicht nur auf den Kurs des Basiswerts, sondern auch auf Faktoren wie die Restlaufzeit und Volatilität. Optionsgriechen stellen diese Sensitivitäten dar. Bei ODAP-Kontrakten gelten dieselben Prinzipien wie bei jeder anderen Option. Die vier wichtigsten Griechen sind hierbei Delta, Theta, Vega und Gamma.
Weil sie für Call- und Put-Optionen (zudem jeweils Long und Short) unterschiedlich verlaufen, zeigt die folgende Simulation das Zusammenspiel. Wähle den Optionstyp (Call oder Put) und die Position (Long oder Short) aus. Verschiebe anschließend den Regler „Restlaufzeit“, um die Reaktion des Gewinn- & Verlust-Diagramms und der Optionsgriechen zu verstehen. Achte dabei besonders auf die letzten Tage vor dem Verfall.
Risiko (Gewinn & Verlust)
Theta
Delta
Vega
Gamma
Beispiel: DAX-Daily-Optionen im Chart
Der folgende Chart zeigt den DAX als Basiswert der ODAP-Optionen und veranschaulicht die Kursbewegung, an der Call- und Put-Positionen partizipieren. Für DAX-Daily-Optionen ist vor allem der Intraday-Verlauf bis zum Schlussstand um 17:30 Uhr entscheidend.
DAX-Daily-Optionen – Chancen und Risiken
Chancen
- Punktgenaue Absicherung einzelner Handelstage oder Ereignisse zu vergleichsweise geringen Prämien
- Definiertes Verlustrisiko auf der Käuferseite – maximal die gezahlte Prämie
- Abrechnung zum DAX-Schlussstand: Positionen decken den gesamten Xetra-Handelstag ab
- Feine Basispreisabstufung (25/50 Punkte) und tägliche Verfalltermine für flexible Strategien
Risiken
- Sehr schneller Zeitwertverfall: Long-Positionen verlieren kurz vor dem Verfall innerhalb weniger Stunden deutlich an Wert
- Hohes Gamma: Bereits moderate Indexbewegungen können zu starken Wertänderungen führen
- Totalverlust der Prämie, wenn die Option wertlos verfällt
- Für Stillhalter theoretisch hohes bis unbegrenztes Verlustrisiko sowie Margin-/Nachschusspflicht
- Geringere Liquidität in weit aus dem Geld liegenden Serien als bei den regulären DAX-Optionen
Verwandte Produkte und Kombinationsmöglichkeiten
DAX-Daily-Optionen lassen sich sinnvoll mit weiteren Kontrakten der Eurex kombinieren:
- DAX-Optionen (ODAX): Reguläre DAX-Optionen mit Laufzeiten bis zu fünf Jahren und Abrechnung zur Xetra-Intraday-Auktion. In Kombination mit ODAP etwa für Kalenderpositionen oder zur kurzfristigen Ergänzung längerfristiger Absicherungen.
- DAX-Future (FDAX): Zum Delta-Hedging von Optionspositionen oder zur gerichteten Umsetzung derselben Markterwartung über ein unbedingtes Termingeschäft (25 EUR je Punkt).
- Micro-DAX-Optionen (ODXS): Kleinere Kontraktvariante (1 EUR je Punkt) auf denselben Basiswert für eine feinere Positionierung und Absicherung.
- EURO STOXX 50 Daily Options (OEXP): Das Pendant mit täglichen Verfallterminen auf den europäischen Leitindex.
Hintergrund zu den DAX-Daily-Optionen
- Einführung: Die Eurex hat DAX-Daily-Optionen am 13. November 2023 eingeführt, wenige Monate nach dem Start der Daily Options auf den EURO STOXX 50 (OEXP) im August 2023.
- Hintergrund: Die Einführung folgt der international stark gestiegenen Nachfrage nach Optionen mit sehr kurzen Laufzeiten, die insbesondere am US-Markt unter dem Begriff 0DTE bekannt geworden sind.
- Abgrenzung: Als End-of-Day-Optionen werden ODAP zum DAX-Schlussstand abgerechnet. Damit unterscheiden sie sich bewusst von den klassischen DAX-Optionen, deren Abrechnung zur Mittagsauktion erfolgt.
Fazit zu DAX-Daily-Optionen
DAX-Daily-Optionen (ODAP) sind europäisch ausübbare Indexoptionen auf den DAX mit täglichen Verfallterminen, die an der Eurex mit einem Barausgleich von 5 EUR je Indexpunkt zum DAX-Schlussstand abgerechnet werden. Sie eignen sich für Händler und Anleger, die Marktmeinungen sehr kurzfristig umsetzen, Portfolios gezielt über einzelne Tage oder Ereignisse absichern oder kurzlaufende Stillhalterstrategien verfolgen möchten – und mit dem schnellen Zeitwertverfall sowie dem hohen Gamma kurz vor dem Verfall vertraut sind.
Häufige Fragen zu DAX-Daily-Optionen
Was sind DAX-Daily-Optionen (ODAP)?
DAX-Daily-Optionen (ODAP) sind an der Eurex gehandelte, europäisch ausübbare Indexoptionen auf den DAX mit täglichen Verfallterminen von Montag bis Freitag. Sie werden per Barausgleich zum DAX-Schlussstand abgerechnet.
Worin unterscheiden sich DAX-Daily-Optionen von den DAX-Optionen (ODAX)?
ODAP-Optionen verfallen täglich, haben eine maximale Laufzeit von drei Monaten und werden zum DAX-Schlussstand um 17:30 Uhr abgerechnet. ODAX-Optionen laufen bis zu fünf Jahre und werden zur Xetra-Intraday-Auktion um 13:00 Uhr abgerechnet.
Wie groß ist ein DAX-Daily-Optionskontrakt bzw. wie hoch ist der Multiplikator?
Jeder DAX-Indexpunkt wird mit 5 EUR bewertet. Die kleinste Preisänderung beträgt bei Prämien unter 25 Punkten 0,1 Punkte und damit 0,50 EUR je Kontrakt.
Wann endet der Handel der ODAP-Optionen am Verfallstag?
Am Verfallstag endet der Handel der ODAP-Optionen um 17:30 Uhr MEZ. Maßgeblich für die Abrechnung ist der DAX-Stand auf Basis der Xetra-Schlussauktion.
Wofür werden DAX-Daily-Optionen eingesetzt?
Für sehr kurzfristige gerichtete Positionen mit begrenztem Risiko, die Absicherung von Aktienportfolios über einzelne Tage oder Ereignisse, kurzlaufende Stillhalterstrategien sowie den Handel kurzfristiger Schwankungen.