


DAX-Optionen (ODAX) – Spezifikationen, Handel & Strategie
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
DAX-Optionen (Symbol: “ODAX”) sind an der Eurex gehandelte Indexoptionen auf den deutschen Leitindex DAX. Sie geben dem Käufer das Recht – aber nicht die Pflicht –, zum vereinbarten Basispreis am Verfallstermin abzurechnen und dienen Händlern damit sowohl zur gerichteten Positionierung, zur Absicherung von Portfolios, zur Generierung von Prämieneinnahmen durch Stillhaltergeschäfte und zum Handel von Volatilität.
DAX-Optionen im Überblick
| Produkt-Steckbrief: DAX-Optionen | |
|---|---|
| Produkttyp | Indexoption |
| Basiswert (Underlying) | DAX-Index (Performanceindex) |
| Börse | Eurex |
| Produktkürzel / Produkt-ID | ODAX |
| Produkt-ISIN | DE0008469495 |
| Kontraktwert / Multiplikator | 5 EUR je DAX-Indexpunkt |
| Tick Size / Tick Value |
|
| Währung | EUR |
| Handelszeiten | ca. 09:00 – 17:30 Uhr MEZ |
| Laufzeiten / Verfalltermine | Wochen-, Monats-, Quartals- (März, Juni, Sept., Dez.) und Jahresverfall; Laufzeiten bis zu 5 Jahre |
| Ausübungsart | europäische Ausübung |
| Abrechnungsart | Barausgleich (Cash Settlement) |
| Letzter Handelstag |
|
| Weitere Informationen | DAX®-Optionen (ODAX) |
Tipp: Eurex-Newsletter (Schnelle Infos aus erster Hand)
Wer darüber hinaus den Überblick behalten möchte, sollte sich den kostenlosen Eurex-Newsletter anschauen.DAX-Optionen: Funktionsweise und Einordnung
DAX-Optionen verbriefen das Recht (nicht die Pflicht), am Schlussabrechnungstag einen Barausgleich zu erhalten, wenn der DAX-Schlussabrechnungspreis bei einem Call über beziehungsweise bei einem Put unter dem festgelegten Ausübungspreis (Strike) liegt.
Damit lassen sich Marktmeinungen und Absicherungen mit klar begrenztem Risiko auf der Käuferseite umsetzen. Innerhalb der DAX-Derivatefamilie der Eurex ergänzen sie den DAX-Future um asymmetrische Auszahlungsprofile und den direkten Handel von Volatilität.
Wie das Produkt funktioniert
Ein Call gibt dem Käufer das Recht, am Schlussabrechnungstag den Differenzbetrag zwischen DAX-Schlussabrechnungspreis und Ausübungspreis (Strike) zu erhalten, ein Put das Recht auf den umgekehrten Differenzbetrag. Der Käufer zahlt dafür die Optionsprämie, der Verkäufer (Stillhalter) vereinnahmt sie und übernimmt im Gegenzug die Verpflichtung.
Jeder Indexpunkt wird mit 5 EUR bewertet. Abgerechnet wird ausschließlich per Barausgleich, eine Lieferung des Index findet nicht statt. Positionen werden im laufenden Handel eröffnet und durch ein Gegengeschäft wieder glattgestellt oder gerollt.
Einordnung in die Eurex-Produktfamilie
DAX-Optionen (ODAX) beziehen sich auf denselben Basiswert wie der DAX-Future (FDAX), bilden aber ein Options- statt eines unbedingten Termingeschäfts ab. Ergänzt werden sie durch kleinere Kontraktvarianten für eine feinere Positionierung sowie durch tagesbezogene Optionsvarianten (Daily/End-of-Day-Optionen) für kurzfristige Laufzeiten.
Mögliche Einsatzzwecke
Händler nutzen DAX-Optionen unter anderem für gerichtete Positionen mit definiertem Risiko (Long Call / Long Put), zur Absicherung von Aktienportfolios (Protective Put), zur Vereinnahmung von Prämien in Seitwärtsphasen (Stillhaltergeschäfte) sowie für den gezielten Handel von Volatilität über Kombinationen wie Straddles, Strangles oder Kalenderpositionen.

Kontraktspezifikationen der DAX-Optionen im Detail
Für den praktischen Handel mit DAX-Optionen sind vor allem die folgenden Werte relevant:
- Kontraktwert & Multiplikator: Jeder DAX-Indexpunkt entspricht 5 EUR. Eine Optionsprämie von beispielsweise 120,0 Punkten kostet somit 600 EUR je Kontrakt (120,0 × 5 EUR).
- Tick Size & Tick Value: Die Mindestpreisänderung richtet sich nach der aktuellen Optionsprämie.
- Unter 25 Punkten:
Tick Size: 0,1 Punkte | Tick Value: 0,50 EUR - 25 bis 250 Punkte:
Tick Size: 0,5 Punkte | Tick Value: 2,50 EUR - Über 250 Punkte:
Tick Size: 1,0 Punkt | Tick Value: 5,00 EUR
- Unter 25 Punkten:
- Margin-Anforderungen: Käufer zahlen lediglich die Prämie und entsprechend keine Margin. Für Stillhalter (Verkäufer) verlangt Eurex Clearing eine risikobasierte Sicherheitsleistung (Margin), die sich nach Kurs, Volatilität und Restlaufzeit richtet.
- Verfall:
- Bei regulären Monats-, Quartals- und Jahresserien ist der letzte Handelstag grundsätzlich der dritte Freitag des Verfallmonats.
- Bei Wochenserien ist es der Freitag der jeweiligen Verfallwoche. Ist der betreffende Freitag kein Börsentag, gilt der unmittelbar vorhergehende Börsentag.
- Schlussabrechnung: Der Handel der auslaufenden Serie endet mit Beginn der Xetra-Intraday-Auktion um 13:00 MEZ. Aus den Auktionspreisen der Indexmitglieder wird der Schlussabrechnungspreis ermittelt. Die Schlussabrechnung erfolgt per Barausgleich am ersten Börsentag danach.
- Ausübung: europäisch – eine Ausübung ist ausschließlich am Schlussabrechnungstag möglich.
- Handelszeiten: Der reguläre Handel läuft an Werktagen etwa von 09:00 bis 17:30 Uhr MEZ.
- Liquidität: DAX-Optionen zählen zu den umsatzstärksten Indexoptionen Europas, was sich in engen Bid-Ask Spreads der liquiden Serien niederschlägt.
Zwei Beispielstrategien mit DAX-Optionen
Mit DAX-Optionen lassen sich unterschiedliche Marktmeinungen und Anlageziele abbilden. Sie können beispielsweise dazu eingesetzt werden, ein bestehendes Aktienportfolio gegen fallende Kurse abzusichern oder durch den Verkauf von Optionen Prämieneinnahmen zu erzielen.
Die folgenden Beispiele veranschaulichen eine Absicherungsstrategie sowie eine Stillhalterstrategie.

Absicherungsstrategie mit DAX-Optionen
DAX-Optionen können eingesetzt werden, um ein bestehendes Aktienportfolio gezielt gegen Kursverluste abzusichern. Dazu erwirbt der Anleger eine Verkaufsoption und erhält damit das Recht, von einem Rückgang des zugrunde liegenden Index zu profitieren beziehungsweise Verluste im Portfolio teilweise auszugleichen.
Ziel ist es, das Abwärtsrisiko für einen festgelegten Zeitraum zu begrenzen, ohne auf mögliche Kursgewinne des bestehenden Portfolios verzichten zu müssen.
Ausgangslage
Ein Anleger hält ein breit gestreutes, dem DAX ähnliches Aktienportfolio im Gegenwert von rund 100.000 EUR. Er rechnet mittelfristig weiter mit steigenden Kursen, möchte sich aber gegen einen kurzfristigen, deutlichen Rückgang über die kommenden Wochen absichern.
Umsetzung
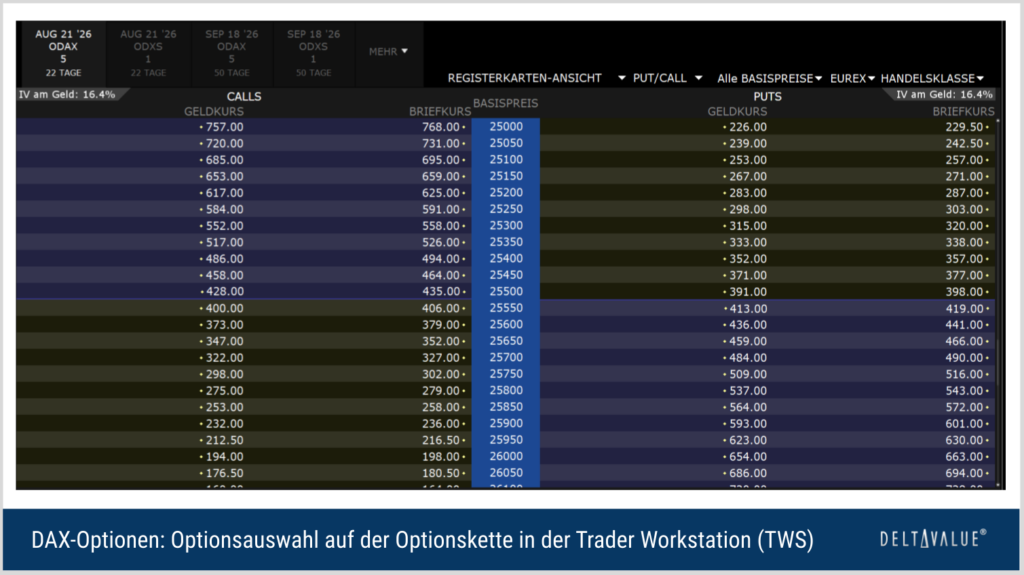
Der Anleger kauft DAX-Puts (Protective Put) mit einem Strike leicht unterhalb des aktuellen Indexstands und passender Restlaufzeit. Die Kontraktzahl orientiert sich am Depotwert im Verhältnis zum abgesicherten Indexniveau:
Bei einem DAX-Stand von etwa 20.000 Punkten entspricht ein Kontrakt einem Gegenwert von rund 100.000 EUR (20.000 × 5 EUR), sodass in diesem Beispiel etwa ein Put-Kontrakt das Depot näherungsweise abdeckt. Für dieses Recht zahlt er die Optionsprämie.
Ergebnis & Szenarien
- Fällt der DAX deutlich, gewinnt der Put an Wert und gleicht die Verluste im Aktiendepot weitgehend aus – das maximale Risiko der Absicherung ist auf die gezahlte Prämie begrenzt.
- Steigt der Markt, verfällt der Put wertlos. Der Anleger nimmt die Aufwärtsbewegung im Depot weiter mit, gemindert um die Prämie, die als „Versicherungskosten“ wirkt.
- In einem Seitwärtsmarkt zehrt vor allem der Zeitwertverfall an der Option (Theta).
Passende Kennzahlen wie Delta und Vega veranschaulichen, wie stark die Position auf Kurs- und Volatilitätsänderungen reagiert.
Stillhalterstrategie mit DAX-Optionen
Statt Optionen zu kaufen, lassen sich DAX-Optionen auch verkaufen (schreiben). Der Verkäufer bzw. der Stillhalter vereinnahmt dabei die Optionsprämie und übernimmt im Gegenzug die Verpflichtung, bei einer entsprechenden Ausübung den anhand des Schlussabrechnungspreises ermittelten Differenzbetrag zu leisten.
Ziel ist es, bei ansonsten günstiger Marktentwicklung vom Zeitwertverfall und von einer stabilen bzw. rückläufigen Volatilität zu profitieren.
Grundidee
Der Stillhalter setzt häufig darauf, dass die verkaufte Option am Verfallstag wertlos ausläuft. Weil DAX-Optionen europäisch ausübbar sind und per Barausgleich abgerechnet werden, ist keine vorzeitige Ausübung möglich und es findet keine Aktienlieferung statt.
Zwei Effekte können dabei für den Stillhalter arbeiten: Bei ansonsten unveränderten preisbestimmenden Faktoren nimmt der Zeitwert der Option mit näher rückendem Verfall ab. Eine sinkende implizite Volatilität kann den Optionspreis ebenfalls reduzieren. Der Gesamtwert der Option kann dennoch steigen, insbesondere wenn sich der DAX deutlich gegen die Short-Position bewegt.
Umsetzung
Ein Anleger erwartet einen seitwärts bis leicht steigenden DAX und verkauft bei einem Indexstand von rund 20.000 Punkten einen Short Put mit Strike 19.000 und etwa einem Monat Laufzeit. Für eine Prämie von beispielsweise 150 Punkten erhält er 750 EUR je Kontrakt (150 × 5 EUR).
Analog lässt sich ein Short Call oberhalb des Marktes (z. B. Strike 21.000) einsetzen, wenn kein deutlicher Anstieg erwartet wird. Beide Positionen können zu einem Short Strangle kombiniert werden, um in seitwärtsverlaufenden Märkten auf beiden Seiten Prämie zu vereinnahmen.
Ergebnis & Szenarien
- Bleibt der DAX im Beispiel über 19.000 Punkten, verfällt der Put wertlos und der Stillhalter behält die 750 EUR als Gewinn. Der rechnerische Break-even liegt bei 18.850 Punkten (Strike abzüglich Prämie).
- Fällt der Index darunter, entsteht ein Verlust, der mit sinkendem Kurs zunimmt – im theoretischen Extremfall eines Index bei null bis zu rund 94.250 EUR je Kontrakt. Beim Short Call ist das Verlustpotenzial nach oben sogar theoretisch unbegrenzt.
Optionsgriechen bei DAX-Optionen (mit Simulation)
Wie jede Option reagiert auch eine DAX-Option nicht nur auf den Kurs des Basiswerts, sondern auch auf Faktoren wie die Restlaufzeit und Volatilität. Optionsgriechen stellen diese Sensitivitäten dar – bei ODAX-Kontrakten nach denselben Prinzipien wie bei jeder anderen Option. Die vier wichtigsten Griechen sind hierbei Delta, Theta, Vega und Gamma.
Weil sie für Call- und Put-Optionen (zudem jeweils Long und Short) unterschiedlich verlaufen, zeigt die folgende Simulation das Zusammenspiel. Wähle Optionstyp (Call oder Put) und Position (Long oder Short), anschließend verschiebe den Regler „Restlaufzeit“, um die Reaktion des Gewinn- & Verlust-Diagramms und der Optionsgriechen zu verstehen.
Risiko (Gewinn & Verlust)
Theta
Delta
Vega
Gamma
Beispiel: DAX-Optionen im Chart
Der folgende Chart zeigt den DAX als Basiswert der ODAX-Optionen und veranschaulicht die Kursbewegung, an der Call- und Put-Positionen partizipieren.
DAX-Optionen – Chancen und Risiken
Chancen
- Hohe Liquidität und enge Spreads in den aktiven Serien
- Definiertes Verlustrisiko auf der Käuferseite – maximal die gezahlte Prämie
- Flexible Strategien für steigende, fallende, seitwärts laufende und volatile Märkte
- Kapitaleffiziente Absicherung von Portfolios ohne Verkauf der Bestände
Risiken
- Zeitwertverfall: Bei ansonsten unveränderten Einflussfaktoren nimmt der Zeitwert einer Option mit näher rückendem Verfall ab
- Volatilitätsrisiko: sinkende Volatilität belastet Long-Optionen
- Totalverlust der Prämie, wenn die Option wertlos verfällt
- Für Stillhalter theoretisch hohes bis unbegrenztes Verlustrisiko und Margin-/Nachschusspflicht
Verwandte Produkte und Kombinationsmöglichkeiten
DAX-Optionen lassen sich sinnvoll mit weiteren Kontrakten der Eurex kombinieren:
- DAX-Future (FDAX): Zum Delta-Hedging von Optionspositionen oder zur gerichteten Umsetzung derselben Markterwartung als unbedingtes Termingeschäft (25 EUR je Punkt).
- Micro-DAX-Optionen (ODXS): Kleinere Kontraktvariante auf denselben Basiswert für eine feinere Positionierung und feinere Absicherung.
- DAX-Daily-/End-of-Day-Optionen (ODAP): Tagesbezogene Optionsserien für sehr kurzfristige Strategien und ereignisgetriebenes Handeln.
- Absicherung (Hedging): Kombination aus Aktienkassaposition und Long Put zur Reduktion des Abwärtsrisikos bei erhaltenem Aufwärtspotenzial.
Hintergrund zu den DAX-Optionen
- Einführung: DAX-Optionen werden seit Anfang der 1990er-Jahre gehandelt – zunächst an der Deutschen Terminbörse (DTB), der Vorgängerin der heutigen Eurex.
- Marktbedeutung: Sie zählen zu den meistgehandelten Aktienindexoptionen in Europa und sind ein Referenzprodukt für den Handel deutscher Aktienmarktvolatilität.
- Weiterentwicklung: Ergänzt wurde die Reihe um kleinere Kontraktgrößen sowie um tagesbezogene Daily- und End-of-Day-Optionen zur breiteren Zugänglichkeit und für kurzfristige Strategien.
Fazit zu DAX-Optionen
DAX-Optionen (ODAX) sind europäisch ausübbare Indexoptionen auf den DAX, die an der Eurex mit einem Barausgleich von 5 EUR je Indexpunkt gehandelt werden. Sie eignen sich für Händler und Anleger, die Marktmeinungen mit definiertem Risiko umsetzen, Portfolios gezielt absichern oder Volatilität handeln möchten und mit dem Zeitwertverfall sowie der Volatilitätsabhängigkeit von Optionen vertraut sind.
Häufige Fragen zu DAX-Optionen
Was ist die DAX-Option (ODAX)?
Die DAX-Option (ODAX) ist eine an der Eurex gehandelte, europäisch ausübbare Indexoption auf den DAX. Sie verbrieft das Recht, am Verfallstag am Kursverlauf des Index teilzuhaben, und wird per Barausgleich abgerechnet.
An welcher Börse wird die DAX-Option gehandelt?
An der Eurex, an Werktagen im regulären Handel etwa von 09:00 bis 17:30 Uhr MEZ.
Wie groß ist ein Dax-Optionskontrakt bzw. wie hoch ist der Multiplikator?
Jeder DAX-Indexpunkt wird mit 5 EUR bewertet. Die kleinste Preisänderung beträgt 0,1 Punkte und damit 0,50 EUR je Kontrakt.
Wofür werden DAX-Optionen eingesetzt?
Für gerichtete Positionen mit begrenztem Risiko, die Absicherung von Aktienportfolios (Protective Put), Stillhalterstrategien zur Prämienvereinnahmung sowie den gezielten Handel von Volatilität.