


DAX-Futures (FDAX) – Spezifikationen, Handel & Strategien
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
DAX-Futures (Symbol: „FDAX“) sind an der Eurex gehandelte Terminkontrakte auf den deutschen Leitindex DAX. Mit ihnen können Händler auf steigende oder fallende Kurse setzen, Aktienportfolios absichern oder bestehende Marktpositionen gezielt verändern. Gewinne und Verluste werden während der Laufzeit regelmäßig verrechnet. Für den Handel ist eine Sicherheitsleistung (Margin) erforderlich.
DAX-Futures im Überblick
| Produkt-Steckbrief: DAX-Futures | |
|---|---|
| Produkttyp | Aktienindex-Future |
| Basiswert (Underlying) | DAX®-Index (Performanceindex) |
| Börse | Eurex |
| Produktkürzel / Produkt-ID | FDAX |
| Produkt-ISIN | DE0008469594 |
| Kontraktwert / Multiplikator |
|
| Tick Size / Tick Value | 1 Indexpunkt = 25 EUR im regulären Kontrakthandel |
| Währung | EUR |
| Handelszeiten | Regulär 01:10–22:00 Uhr MEZ bzw. 02:10–22:00 Uhr MESZ; am letzten Handelstag endet der fällige Kontrakt um 13:00 Uhr |
| Laufzeiten / Fälligkeiten | Die nächsten zwölf Quartalsmonate aus März, Juni, September und Dezember; bis zu 36 Monate |
| Margin / Abrechnung laufender Gewinne und Verluste | Sicherheitsleistung für offene Positionen; tägliche Gewinn- und Verlustverrechnung (Variation Margin) |
| Erfüllungsart | Barausgleich (Cash Settlement) |
| Letzter Handelstag | Grundsätzlich der dritte Freitag des Fälligkeitsmonats; ist dieser kein Börsentag, der vorhergehende Börsentag |
| Weitere Informationen | Offizielle DAX-Futures-Produktseite der Eurex |
Eurex-Newsletter: Updates von Eurex Trading Europe
Wer über die neuesten Entwicklungen bei Eurex Trading Europe informiert bleiben möchte, kann den Eurex-Newsletter abonnieren (kostenlos, nützliche Infos für Händler und Investoren).DAX-Futures: Funktionsweise und Einordnung
DAX-Futures sind standardisierte, börsengehandelte Termingeschäfte. Beim Abschluss eines Kontrakts legen Käufer und Verkäufer einen Futurespreis fest. Ob sich daraus ein Gewinn oder Verlust ergibt, hängt von der anschließenden Kursbewegung und der gewählten Positionsrichtung ab.
Mit einem FDAX-Kontrakt lässt sich eine vergleichsweise große Marktposition aufbauen, ohne den gesamten nominellen Kontraktwert sofort einzuzahlen. Das ermöglicht eine kapitaleffiziente Positionierung, ist jedoch gleichzeitig mit Hebel- und Marginrisiken verbunden.
Wie das Produkt funktioniert
Wer durch den Kauf eines DAX-Futures eine Long-Position eröffnet, profitiert von steigenden Kursen und verliert bei fallenden Kursen. Bei einer durch einen Verkauf eröffneten Short-Position verhält es sich umgekehrt. Die Tick Size (minimale Kursveränderung) beträgt beim FDAX einen Indexpunkt. Dies entspricht einem Tick Value von 25 Euro.
Vor Fälligkeit lässt sich die Position durch ein Gegengeschäft glattstellen oder durch Schließen des bisherigen und Eröffnen eines später fälligen Kontrakts rollen.
Einordnung in die Eurex-Produktfamilie
Der reguläre DAX-Future (FDAX) ist die Variante mit dem höchsten Kontraktwert unter den drei gängigen DAX-Futures-Produkten. Ergänzt wird er durch den Mini-DAX-Future (FDXM) mit 5 EUR je Indexpunkt und den Micro-DAX-Future (FDXS) mit 1 EUR je Indexpunkt. Beide ermöglichen eine feinere Anpassung der Positionsgröße.
Abzugrenzen sind außerdem die DAX-Indexoptionen (ODAX) und die DAX-Daily-Optionen (ODAP). Diese sind Optionskontrakte auf den DAX-Index, die sich unter anderem durch eine andere Gewinn- und Verluststruktur sowie andere Regeln für Laufzeit und Abrechnung auszeichnen.
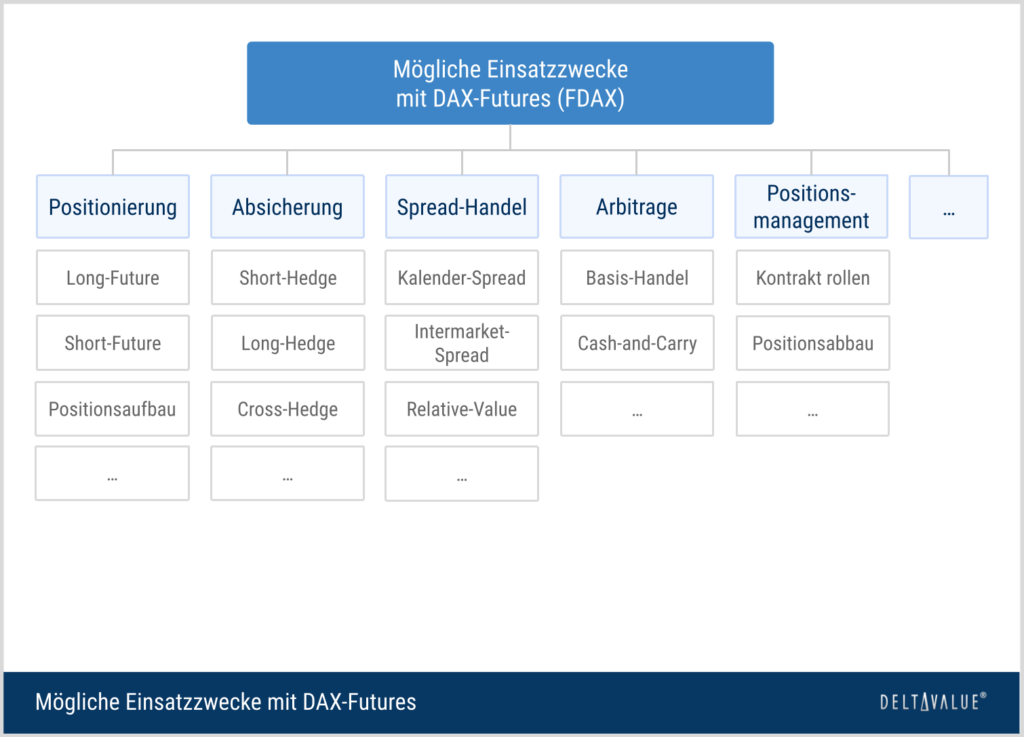
Mögliche Einsatzzwecke
Händler nutzen DAX-Futures unter anderem, um auf steigende (Long-Future) oder fallende (Short-Future) Kurse zu spekulieren und DAX-nahe Aktienportfolios abzusichern (Short-Hedge). Daneben sind Strategien mit unterschiedlichen Fälligkeiten möglich, etwa Futures-Spreads, bei denen ein Kontraktmonat gekauft und ein anderer verkauft wird.
Kontraktspezifikationen der DAX-Futures im Detail
Für den Handel mit DAX-Futures sind insbesondere die folgenden Kontraktspezifikationen relevant:
- Kontraktwert und Multiplikator: Jeder Indexpunkt entspricht 25 EUR. Bei einem beispielhaften Futureskurs von 25.000 Punkten beträgt der nominelle Wert eines FDAX-Kontrakts 625.000 EUR (25.000 × 25 EUR). Dieser Wert ist nicht mit der zu hinterlegenden Margin gleichzusetzen.
- Tick Size und Tick Value: Die kleinste Preisveränderung im regulären Orderbuch beträgt 1 Punkt beziehungsweise 25 EUR pro FDAX-Kontrakt. Für standardisierte Futures-Kalender-Spreads gelten gesonderte Preisabstufungen. Beim FDAX sind dort auch 0,5 Punkte möglich.
- Margin-Anforderungen: Für das Halten einer Position verlangt der Broker eine Initial Margin als anfängliche Sicherheitsleistung. Zusätzlich gilt eine Maintenance Margin, die das erforderliche Mindestniveau der hinterlegten Sicherheitsleistung festlegt. Offene Futurespositionen werden mittels eines Mark-to-Market-Verfahrens bewertet. Daraus resultierende Gewinne und Verluste werden über die Variation Margin verrechnet.
- Fälligkeiten: Verfügbar sind die nächsten zwölf Quartalsmonate aus dem März-/Juni-/September-/Dezember-Zyklus. Die maximale Laufzeit beträgt 36 Monate.
- Letzter Handelstag: Der letzte Handelstag ist grundsätzlich der dritte Freitag des Fälligkeitsmonats, sofern dieser ein Eurex-Börsentag ist. Andernfalls gilt der vorhergehende Börsentag. Der Handel in der auslaufenden FDAX-Fälligkeit endet um 13:00 Uhr.
- Schlussabrechnung: Der Schlussabrechnungspreis wird auf Grundlage des DAX aus den Kursen der Xetra-Intraday-Auktion ermittelt. Der finale Barausgleich ist am ersten Börsentag nach dem Schlussabrechnungstag fällig.
- Handelszeiten: Der reguläre Handel läuft von 01:10 bis 22:00 Uhr MEZ beziehungsweise von 02:10 bis 22:00 Uhr MESZ. Abweichungen an Börsenfeiertagen sind möglich.
- Liquidität: Die Aktivität konzentriert sich typischerweise auf die nächstfälligen Kontrakte. Kontrakte mit späteren Fälligkeitsterminen können geringere Umsätze und größere Bid-Ask-Spreads aufweisen.
- Rollen: Soll eine Position über den Fälligkeitstermin hinaus bestehen bleiben, wird der auslaufende Kontrakt geschlossen und ein später fälliger eröffnet. Dabei können Preisunterschiede zwischen den Fälligkeiten sowie Handelskosten relevant werden.
Zwei Beispielstrategien mit DAX-Futures
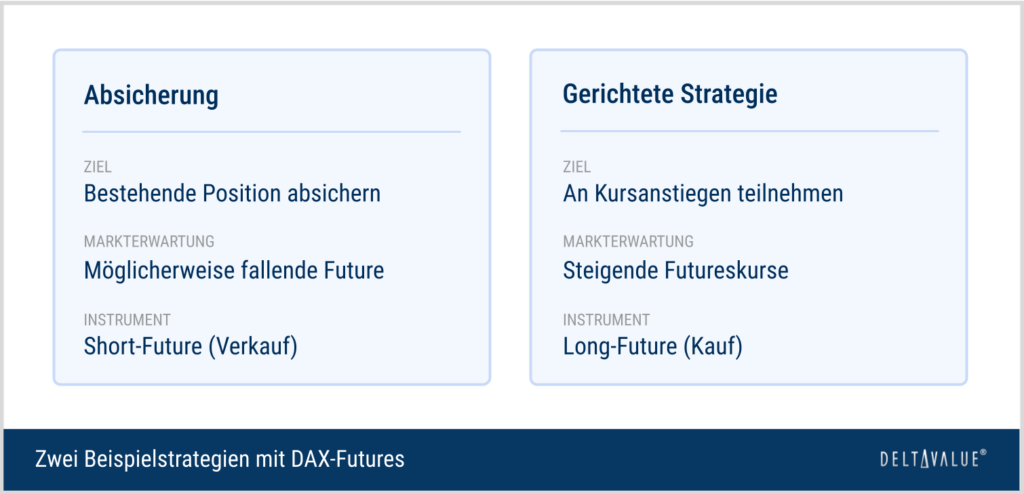
Mit DAX-Futures lassen sich sowohl bestehende Aktienpositionen absichern als auch eigenständige Markterwartungen umsetzen. Während ein Short-Future ein aktienähnliches Portfolio gegen Rückgänge absichern kann, ermöglicht ein Long-Future, gezielt auf steigende Futureskurse zu setzen.
Die folgenden Beispiele veranschaulichen eine Absicherungsstrategie sowie eine gerichtete Strategie mit DAX-Futures.
Absicherungsstrategie mit DAX-Futures
DAX-Futures können eingesetzt werden, um ein bestehendes Aktienportfolio gegen fallende Kurse abzusichern. Dazu verkauft der Anleger einen Future auf den DAX. Bei einem Rückgang des Futureskurses erzielt die Short-Position einen Gewinn, der Verluste des Portfolios teilweise oder weitgehend ausgleichen kann.
Ziel ist es, das Marktrisiko für einen bestimmten Zeitraum zu reduzieren, ohne die Aktien im Depot verkaufen zu müssen.
Ausgangslage
Ein Anleger hält ein breit gestreutes Portfolio aus großen deutschen Aktien im Wert von 625.000 EUR, dessen Kursentwicklung dem DAX näherungsweise entspricht (unterstelltes Portfolio-Beta zum DAX: 1). Er möchte die Aktien zunächst behalten, erwartet jedoch für die nächsten Wochen einen Rückgang des deutschen Aktienmarkts.
Umsetzung
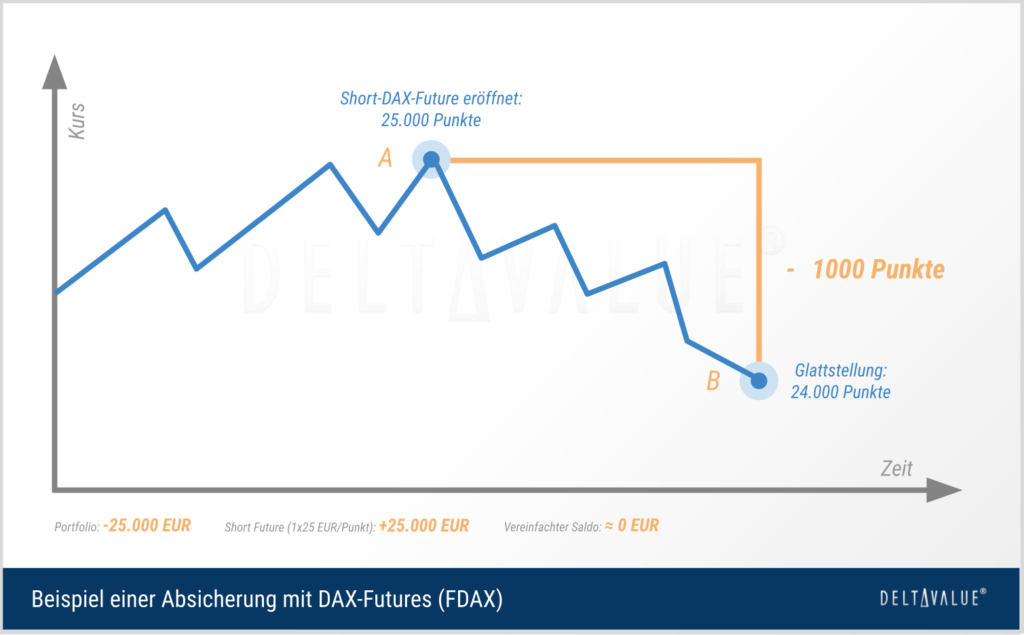
Bei einem beispielhaften FDAX-Kurs von 25.000 Punkten hat ein Kontrakt einen nominellen Gegenwert von 625.000 EUR (25.000 × 25 EUR). Der Anleger verkauft einen FDAX-Kontrakt und eröffnet damit eine Short-Position.
Die erforderliche Kontraktzahl lässt sich näherungsweise berechnen, indem der mit dem DAX-Beta multiplizierte Marktwert des Portfolios durch den Futureskurs und den Kontraktmultiplikator von 25 EUR geteilt wird. In diesem vereinfachten Beispiel ergibt das genau einen Kontrakt.
Ergebnis und Szenarien
- Fallende Kurse: Sinkt der FDAX von 25.000 auf 24.000 Punkte, gewinnt die Short-Position 25.000 EUR. Verliert das Depot im selben Zeitraum näherungsweise 4 %, stehen einem Depotverlust von 25.000 EUR somit etwa 25.000 EUR Gewinn aus dem Future gegenüber.
- Steigende Kurse: Steigt der FDAX von 25.000 auf 26.000 Punkte, verliert der Short-Future 25.000 EUR. Ein entsprechender Anstieg des Portfolios würde diesen Verlust weitgehend ausgleichen. Die Absicherung begrenzt damit zugleich die Teilnahme an Kursgewinnen.
- Seitwärtstrend: Bei weitgehend unveränderten Kursen fällt aus der reinen Kursbewegung des Futures nur ein kleiner Gewinn oder Verlust an. Handelskosten sowie Veränderungen der Differenz zwischen Futures- und Indexkurs bleiben zu beachten.
Gerichtete Strategie mit DAX-Futures
DAX-Futures lassen sich auch einsetzen, um unmittelbar auf eine erwartete Kursbewegung zu setzen. Ein Händler kann dafür einen Long-Future eröffnen, wenn er steigende Kurse erwartet, oder einen Short-Future, wenn er von fallenden Kursen ausgeht.
Ziel ist es, an einer Kursbewegung des DAX-Futures teilzunehmen, ohne einen vollständigen Aktienkorb zu erwerben.
Grundidee
Ein Long-Future besitzt ein annähernd lineares Gewinn- und Verlustprofil: Jeder Kursanstieg um einen Punkt führt beim FDAX zu einem Gewinn von 25 EUR pro Long-Kontrakt, jeder Punkt Kursrückgang vermindert ihn um 25 EUR. Beim Short-Future ist die Wirkung umgekehrt. Der Hebeleffekt entsteht daraus, dass der nominelle Kontraktwert deutlich höher sein kann als die hinterlegte Sicherheitsleistung.
Umsetzung
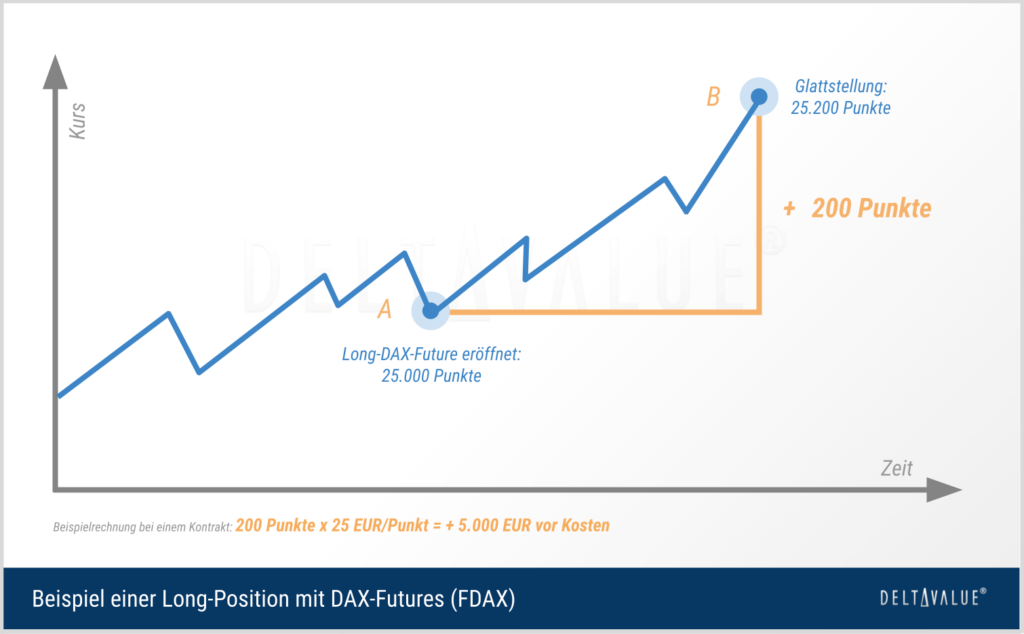
Ein Händler erwartet steigende Kurse und kauft einen FDAX-Kontrakt bei 25.000 Punkten. Die Position hat damit einen nominellen Gegenwert von 625.000 EUR. Eine Initial Margin ist zu hinterlegen.
Ergebnis und Szenarien
- Anstieg um 200 Punkte: Bei einer Glattstellung zu 25.200 Punkten ergibt sich ein Gewinn von 5.000 EUR vor Kosten.
- Rückgang um 200 Punkte: Bei einer Glattstellung zu 24.800 Punkten ergibt sich ein Verlust von 5.000 EUR vor Kosten.
- Stärkere Gegenbewegung: Ein Rückgang um 1.000 Punkte verursacht einen Verlust von 25.000 EUR pro Long-Kontrakt.
Ein Stop-Loss kann der Risikosteuerung dienen, garantiert bei Kurssprüngen oder schwacher Liquidität jedoch keinen bestimmten Ausführungspreis. Die Positionsgröße und ausreichend verfügbares Kapital sind deshalb entscheidend.
Gewinn, Verlust und Hebel bei DAX-Futures (mit Simulation)
Beim FDAX sind insbesondere der nahezu lineare Zusammenhang zwischen Kursbewegung und Gewinn oder Verlust, die Kontraktgröße sowie Margin und Hebelwirkung von Bedeutung.
Der Gewinn oder Verlust einer Long-Position ergibt sich bei einer vollständigen Glattstellung vereinfacht aus:
Bei einer Short-Position kehrt sich das Vorzeichen um.
Mit der folgenden Simulation lassen sich Gewinn, Verlust und Hebelwirkung bei unterschiedlichen Kursentwicklungen und Kontraktzahlen beispielhaft berechnen.
Risiko (Gewinn- und Verlustrisiko)
Kursveränderung
Gewinn / Verlust
Positionswert
Wert je Punkt
Bei einem Long-Future führen steigende Kurse zu Gewinnen und fallende Kurse zu Verlusten.
Hebeleffekt anhand einer angenommenen Margin berechnen (optional)
Die angenommene Margin dient ausschließlich der Berechnung und entspricht nicht den aktuellen Vorgaben der Eurex oder des Brokers. Sie kann sich im Handel ändern. Der Positionswert und mögliche Verluste können die hinterlegte Margin erheblich übersteigen.
Hinweis: Hypothetische Simulation ohne Echtzeitkurse, Handelsgebühren, Slippage und tägliche Variation-Margin-Zahlungen. Gewinne und Verluste werden anhand der Differenz zwischen Einstiegs- und Ausstiegskurs berechnet. Bei Futures können Verluste die Margin übersteigen. Kontraktwerte laut Eurex-Kontraktspezifikationen. Änderungen vorbehalten.
Beispiel: DAX-Futures im Chart
Der folgende Chart zeigt den DAX-Future (FDAX) als fortlaufenden Futures-Kontrakt (Continuous Future). Die Kurse einzelner FDAX-Kontrakte können je nach Fälligkeit von den dargestellten Werten abweichen.
DAX-Futures – Chancen und Risiken
Chancen
- Direkte Positionierung auf steigende oder fallende DAX-Kurse.
- Kapitaleffizienter Zugang zum deutschen Aktienmarkt, ohne sämtliche Indexaktien einzeln zu kaufen oder zu verkaufen.
- Schnelle Anpassung oder Absicherung eines bestehenden Aktienengagements.
- Handel mit liquiden, insbesondere nächstfälligen Kontrakten sowie flexible Anpassung der Positionsgröße durch Mini- und Micro-DAX-Futures.
Risiken
- Hebelrisiko: Schon relativ kleine Futureskursbewegungen können hohe absolute Gewinne oder Verluste auslösen.
- Margin- und Liquiditätsrisiko: Zusätzliche Sicherheitsleistungen sowie laufende Verlustzahlungen können erforderlich werden.
- Verlustpotenzial: Verluste sind nicht durch eine gezahlte Prämie begrenzt und können die anfängliche Margin übersteigen.
- Markt- und Ausführungsrisiko: Kurssprünge, Volatilität und breitere Bid-Ask-Spreads können insbesondere Stop-Orders ungünstig beeinflussen.
- Basis- und Rollrisiko: Abweichungen zwischen DAX und Futureskurs sowie Preisunterschiede zwischen Fälligkeiten beeinflussen Absicherungen und länger gehaltene Positionen.
Verwandte Produkte und Kombinationsmöglichkeiten
DAX-Futures lassen sich sinnvoll mit weiteren Eurex-Kontrakten kombinieren:
- Mini-DAX-Futures (FDXM): Gleiche grundlegende Marktausrichtung mit 5 EUR je Indexpunkt; ermöglichen eine kleinere Positionsgröße als der FDAX.
- Micro-DAX-Futures (FDXS): Mit 1 EUR je Indexpunkt eine weitere Verkleinerung der Kontraktgröße für eine feinere Positionierung und Absicherung.
- DAX-Indexoptionen (ODAX): Optionskontrakte auf den DAX-Index für asymmetrische Risikoprofile oder die Absicherung anderer DAX-Positionen.
- DAX-Daily-Optionen (ODAP): Kurzlaufende DAX-Indexoptionen mit täglichem Verfall.
- EURO STOXX 50-Futures (FESX): Futures auf den europäischen Leitindex mit 10 EUR je Indexpunkt. Sie ermöglichen eine andere regionale Ausrichtung und können für relative Marktpositionen relevant sein.
Hintergrund zu den DAX-Futures
- Einführung: Der DAX-Future wurde am 23. November 1990 an der Deutschen Terminbörse (DTB), einer Vorgängerbörse der Eurex, eingeführt.
- Marktbedeutung: Der FDAX zählt seit vielen Jahren zu den etablierten europäischen Aktienindex-Futures und dient insbesondere der Umsetzung und Absicherung von Positionen am deutschen Aktienmarkt.
- Weiterentwicklung: Die DAX-Futures-Produktfamilie wurde um Mini- und Micro-Kontrakte ergänzt, damit sich die Positionsgröße differenzierter wählen lässt.
Fazit zu DAX-Futures
DAX-Futures (FDAX) sind börsengehandelte, bar abgerechnete Terminkontrakte auf den deutschen Leitindex DAX. Bei einem Multiplikator von 25 EUR je Indexpunkt ermöglichen sie eine unmittelbare Positionierung auf steigende oder fallende Kurse sowie die Absicherung DAX-naher Aktienportfolios.
Anders als Optionen besitzen Futures ein weitgehend lineares Gewinn- und Verlustprofil ohne im Voraus begrenzten Prämienverlust. Wer FDAX-Kontrakte handelt, sollte daher insbesondere Kontraktwert, Margin, tägliche Gewinn- und Verlustverrechnung sowie die Risiken des Hebeleffekts verstehen.
Häufige Fragen zu DAX-Futures
Was sind DAX-Futures (FDAX)?
DAX-Futures sind standardisierte Terminkontrakte auf den DAX, die an der Eurex gehandelt werden. Gewinne und Verluste entstehen aus Änderungen des Futureskurses; am Verfall erfolgt ein Barausgleich.
Wie viel ist ein DAX-Future pro Indexpunkt wert?
Beim regulären FDAX entspricht ein Indexpunkt 25 EUR.
Wie unterscheidet sich ein DAX-Future von einer DAX-Option?
Ein Future ist ein verbindliches Termingeschäft mit einem weitgehend linearen Gewinn- und Verlustprofil. Eine gekaufte DAX-Option vermittelt dagegen ein Recht und begrenzt den Verlust des Käufers grundsätzlich auf die gezahlte Prämie.
Wie funktioniert die Margin beim FDAX?
Für eine offene Position wird eine Sicherheitsleistung benötigt. Gewinne und Verluste werden laufend über die tägliche Abrechnung berücksichtigt. Die konkrete Margin ist variabel und hängt insbesondere vom Risiko und den Vorgaben des Brokers ab.
Wann verfällt der DAX-Future?
Die regulären FDAX-Kontrakte haben Fälligkeiten im März, Juni, September und Dezember. Der letzte Handelstag ist grundsätzlich der dritte Freitag des Fälligkeitsmonats. Der Handel im fälligen Kontrakt endet um 13:00 Uhr.