


EURO STOXX 50 Daily Options (OEXP) – Spezifikationen, Handel & Strategie
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
EURO STOXX 50 Daily Options (Symbol: “OEXP”) sind an der Eurex gehandelte Indexoptionen auf den EURO STOXX 50 mit täglichen Verfallterminen von Montag bis Freitag. Weil sie in der Regel nur wenige Tage oder sogar nur Stunden laufen (sogenannte 0DTE-Optionen), dienen sie Händlern vor allem zur kurzfristigen Positionierung, zur gezielten Absicherung rund um Marktereignisse, zur Vereinnahmung von Prämien sowie zum Handel von kurzfristiger Volatilität.
EURO STOXX 50 Daily Options im Überblick
| Produkt-Steckbrief: EURO STOXX 50 Daily Options | |
|---|---|
| Produkttyp | Indexoption mit täglichem Verfall (End-of-Day-Option) |
| Basiswert (Underlying) | EURO STOXX 50 (Kursindex), ISIN EU0009658145 |
| Börse | Eurex |
| Produktkürzel / Produkt-ID | OEXP |
| Produkt-ISIN | DE000A3EDH05 |
| Kontraktwert / Multiplikator | 10 EUR je Indexpunkt |
| Tick Size / Tick Value |
|
| Währung | EUR |
| Handelszeiten | Regulärer Börsenhandel von 08:50 bis 17:30 Uhr MEZ (vorbehaltlich der Auktionen). Eurex T7 Entry Services (TES): regulär 09:00 bis 19:00 Uhr MEZ, am Verfallstag der jeweiligen Serie nur bis 17:30 Uhr MEZ. |
| Laufzeiten / Verfalltermine | Tägliche Fälligkeiten von Montag bis Freitag für die jeweils nächsten zehn Börsentage sowie 13 aufeinanderfolgende Verfallstermine am Ende des Monats; maximale Laufzeit 13 Monate |
| Ausübungsart | Europäische Ausübung bei regulären OEXP-Serien; bei individuell vereinbarten FLEX-Kontrakten ist auch amerikanische Ausübung möglich |
| Abrechnungsart | Barausgleich (Cash Settlement) |
| Letzter Handelstag |
|
| Weitere Informationen | EURO STOXX 50® End-of-Day Index Options (OEXP) |
Eurex-Newsletter: Updates von Eurex Trading Europe
Wer über die neuesten Entwicklungen bei Eurex Trading Europe informiert bleiben möchte, kann den Eurex-Newsletter abonnieren (kostenlos, nützliche Infos für Händler und Investoren).EURO STOXX 50 Daily Options: Funktionsweise und Einordnung
EURO STOXX 50 Daily Options verbriefen das Recht (nicht die Pflicht), am Schlussabrechnungstag einen Barausgleich zu erhalten. Voraussetzung ist, dass der Schlussabrechnungspreis bei einem Call über bzw. bei einem Put unter dem festgelegten Ausübungspreis (Strike) liegt.
Im Unterschied zu klassischen Indexoptionen liegt der Fokus auf sehr kurzen Laufzeiten. Damit lassen sich Marktmeinungen und Absicherungen über einzelne Handelstage hinweg präzise umsetzen – etwa rund um Zinsentscheide, Konjunkturdaten oder Wahlen. Innerhalb der EURO-STOXX-50-Derivatefamilie der Eurex ergänzen sie die regulären Indexoptionen (OESX) um tägliche Verfallstermine.
Wie das Produkt funktioniert
Ein Call gibt dem Käufer das Recht, am Schlussabrechnungstag den Differenzbetrag zwischen Schlussabrechnungspreis und Ausübungspreis zu erhalten, ein Put das Recht auf den umgekehrten Differenzbetrag. Der Käufer zahlt dafür die Optionsprämie, der Verkäufer (Stillhalter) vereinnahmt sie und übernimmt im Gegenzug die Verpflichtung.
Jeder Indexpunkt wird mit 10 EUR bewertet. Abgerechnet wird ausschließlich per Barausgleich. Maßgeblich ist der Indexstand auf Basis der Schlussauktionspreise der Indexmitglieder um 17:30 Uhr MEZ. Damit deckt die Option den gesamten europäischen Handelstag ab und überschneidet sich mit den ersten Handelsstunden in den USA. Positionen können während der Laufzeit jederzeit durch ein Gegengeschäft glattgestellt oder auf einen späteren Verfall gerollt werden.
Einordnung in die Eurex-Produktfamilie
EURO STOXX 50 Daily Options (OEXP) beziehen sich auf denselben Basiswert und denselben Multiplikator wie die regulären EURO STOXX 50 Index Options (OESX). Der zentrale Unterschied liegt neben den täglichen Verfällen im Abrechnungszeitpunkt: OESX-Kontrakte werden auf Basis des durchschnittlichen Indexstands zwischen 11:50 und 12:00 Uhr MEZ abgerechnet, OEXP-Kontrakte zum Handelsschluss um 17:30 Uhr. An Freitagen und am Monatsende verfallen beide Produkte daher zu unterschiedlichen Zeitpunkten.
Ergänzt wird die Produktfamilie durch den EURO STOXX 50 Future (FESX), Micro EURO STOXX 50 Future (FSXE) sowie durch 0DTE-Optionen auf den DAX (ODAP).
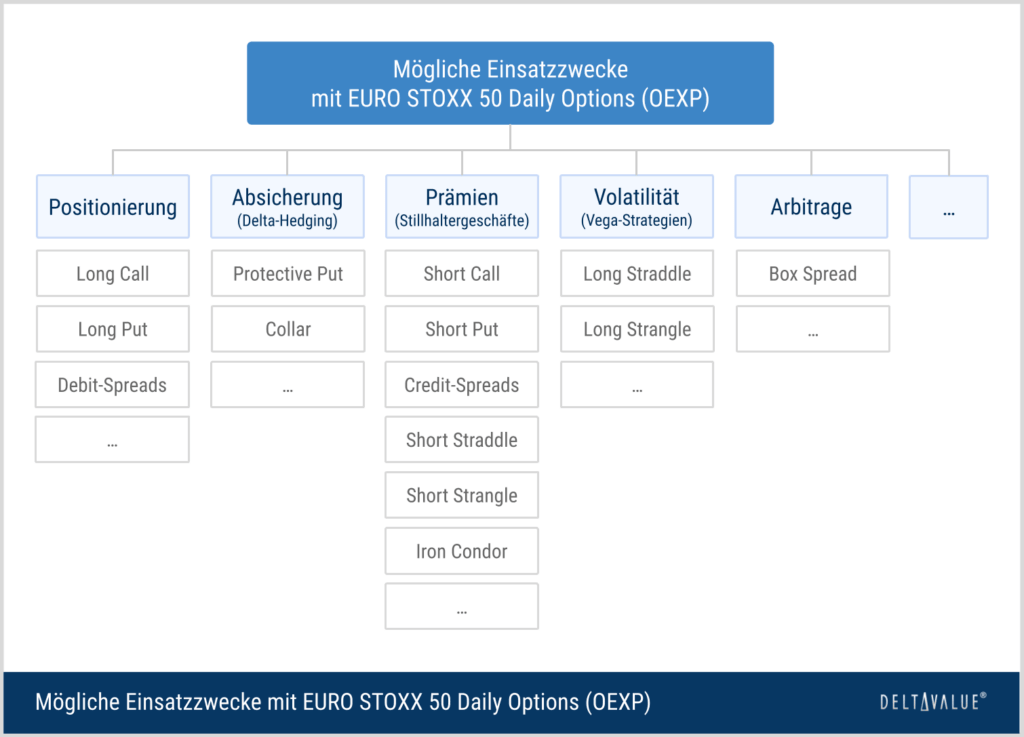
Mögliche Einsatzzwecke
Händler nutzen EURO STOXX 50 Daily Options unter anderem für kurzfristige gerichtete Positionen mit definiertem Risiko (Long Call / Long Put) und für die ereignisbezogene Absicherung von Aktienportfolios (Protective Put). Weitere Einsatzfelder sind die Vereinnahmung von Prämien durch den ausgeprägten Zeitwertverfall kurz vor dem Verfall (Stillhaltergeschäfte) sowie der Handel kurzfristiger Volatilität über Kombinationen wie Straddles oder Strangles.
Die verfügbaren Strike-Abstände richten sich nach Verfallstermin und Restlaufzeit. Sie betragen bei den regulären Optionsserien je nach Kontrakt 5, 25 oder 100 Indexpunkte.
Kontraktspezifikationen der EURO STOXX 50 Daily Options im Detail
Für den praktischen Handel mit EURO STOXX 50 Daily Options sind vor allem die folgenden Werte relevant:
- Kontraktwert & Multiplikator: Jeder Indexpunkt des EURO STOXX 50 entspricht 10 EUR. Eine Optionsprämie von beispielsweise 8,0 Punkten kostet somit 80 EUR je Kontrakt (8,0 × 10 EUR).
- Tick Size & Tick Value: Die Mindestpreisänderung richtet sich nach der aktuellen Optionsprämie (gilt für einfache Instrumente im Orderbuch; für TES-Blocktrades und Strategien gelten abweichende Regeln).
- Bis 10 Punkte:
Tick Size: 0,1 Punkte | Tick Value: 1,00 EUR - Über 10 bis 25 Punkte:
Tick Size: 0,25 Punkte | Tick Value: 2,50 EUR - Über 25 Punkte:
Tick Size: 0,5 Punkte | Tick Value: 5,00 EUR
- Bis 10 Punkte:
- Ausübungspreise: Die Strike-Abstände hängen vom Verfallstermin und der Restlaufzeit ab.
- 5 Indexpunkte: Tägliche beziehungsweise wöchentliche Verfallserien sowie Monatsendoptionen in den letzten fünf Handelstagen einschließlich des Verfallstags.
- 25 Indexpunkte: Monatsendoptionen innerhalb der ersten drei Monate, sofern die Restlaufzeit mehr als fünf Handelstage beträgt.
- 100 Indexpunkte: Monatsendoptionen der Monate vier bis 13.
Für individuell vereinbarte FLEX-Kontrakte können abweichende Ausübungspreise festgelegt werden.
- Margin-Anforderungen: Käufer zahlen lediglich die Prämie und entsprechend keine Margin. Für Stillhalter (Verkäufer) verlangt Eurex Clearing eine risikobasierte Sicherheitsleistung (Margin). Für die Daily Options gelten dabei dieselben Grundsätze der Margin-Berechnung wie für die regulären EURO STOXX 50 Optionen (OESX). Verrechnungseffekte zwischen OESX und OEXP berücksichtigen die unterschiedlichen Verfallszeitpunkte.
- Verfall:
- Tägliche Fälligkeiten stehen für jeden Wochentag (Montag bis Freitag) zur Verfügung. Seit Januar 2026 sind die jeweils nächsten zehn Börsentage handelbar.
- Monatliche Fälligkeiten laufen am letzten Börsentag des Monats aus. Seit dem 6. Juli 2026 sind insgesamt 13 aufeinanderfolgende Monatsendverfälle verfügbar. Die maximale Laufzeit beträgt damit 13 Monate.
- Schlussabrechnung: Der Handel der auslaufenden Serie endet am Verfallstag um 17:30 Uhr MEZ. Der Schlussabrechnungspreis wird aus den Schlussauktionspreisen der Indexmitglieder ermittelt. Die Zahlung erfolgt per Barausgleich am ersten Börsentag nach dem Schlussabrechnungstag.
- Ausübung: Reguläre OEXP-Serien sind europäisch ausübbar. Eine Ausübung ist damit ausschließlich am Schlussabrechnungstag möglich (bis zum Ende der Post-Trading-Full-Periode um 20:30 Uhr MEZ). Bei individuell vereinbarten FLEX-Kontrakten kann dagegen auch eine amerikanische Ausübungsart vorgesehen werden.
- Handelszeiten: Der reguläre Börsenhandel beginnt an Handelstagen grundsätzlich um 08:50 Uhr MEZ und endet um 17:30 Uhr MEZ. Außerbörslich vereinbarte Geschäfte können über die Eurex T7 Entry Services (TES) an regulären Handelstagen von 09:00 bis 19:00 Uhr MEZ eingegeben werden. Am letzten Handelstag der jeweiligen Optionsserie endet der TES-Handel dagegen bereits um 17:30 Uhr MEZ.
- Liquidität: Seit dem Start im August 2023 ist das Handelsvolumen deutlich gestiegen. 2025 lag das durchschnittliche Tagesvolumen nach Angaben der Eurex bei rund 34.000 Kontrakten. Ein Liquidity-Provider-Programm soll zudem enge Bid-Ask Spreads in den vorderen Serien fördern.
Zwei Beispielstrategien mit EURO STOXX 50 Daily Options
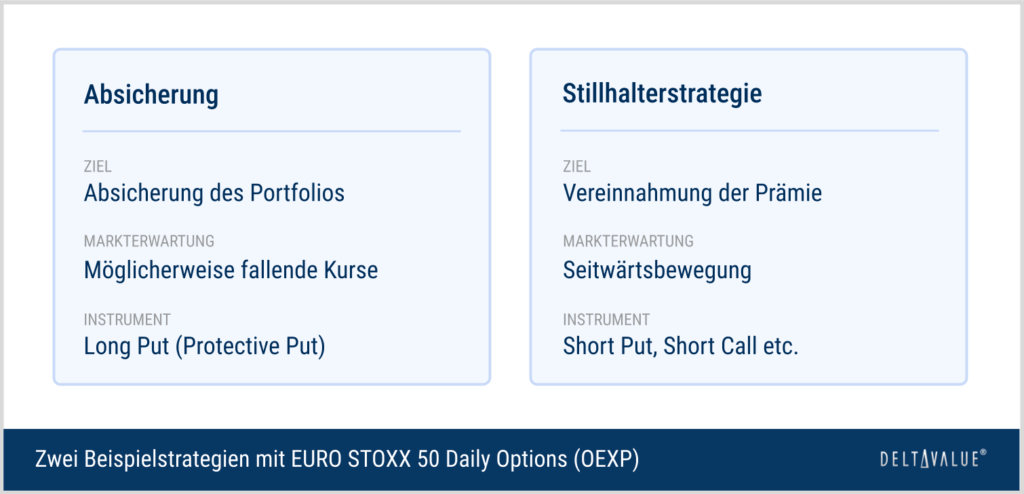
Mit EURO STOXX 50 Daily Options lassen sich kurzfristige Marktmeinungen und Absicherungsziele sehr gezielt abbilden. Sie können beispielsweise dazu eingesetzt werden, ein bestehendes Aktienportfolio für einen einzelnen ereignisreichen Handelstag abzusichern oder durch den Verkauf von Optionen den schnellen Zeitwertverfall kurz vor dem Verfall zu nutzen.
Die folgenden Beispiele veranschaulichen eine Absicherungsstrategie sowie eine Stillhalterstrategie.
Absicherungsstrategie mit EURO STOXX 50 Daily Options
Daily Options eignen sich besonders, um ein Portfolio gezielt gegen ein einzelnes Ereignis abzusichern, ohne eine länger laufende und damit teurere Absicherung erwerben zu müssen. Dazu kauft der Anleger eine Verkaufsoption mit passendem Verfallstag und erhält damit das Recht, von einem Rückgang des Index zu profitieren beziehungsweise Verluste im Portfolio teilweise auszugleichen.
Ziel ist es, das Abwärtsrisiko für einen eng definierten Zeitraum zu begrenzen, ohne auf mögliche Kursgewinne verzichten zu müssen.
Ausgangslage
Ein Anleger hält ein breit gestreutes, dem EURO STOXX 50 ähnliches Aktienportfolio im Gegenwert von rund 110.000 EUR. Am Nachmittag steht ein Zinsentscheid der Europäischen Zentralbank an. Der Anleger bleibt mittelfristig positiv gestimmt, möchte sich aber gegen einen deutlichen Kursrückgang am Tag der Entscheidung absichern.
Umsetzung
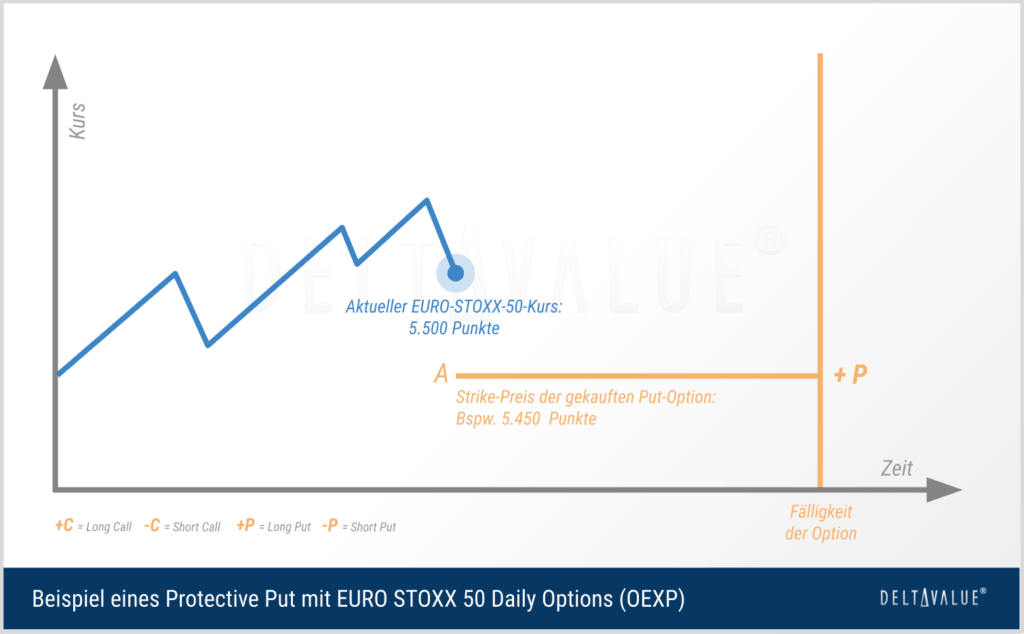
Der Anleger kauft EURO STOXX 50 Daily Puts (Protective Put) mit Verfall am selben Tag und einem Strike leicht unterhalb des aktuellen Indexstands. Die Kontraktzahl orientiert sich am Depotwert im Verhältnis zum abgesicherten Indexniveau:
Bei einem Indexstand von beispielsweise 5.500 Punkten entspricht ein Kontrakt einem Gegenwert von 55.000 EUR (5.500 × 10 EUR). Zwei Put-Kontrakte decken das Depot also näherungsweise ab. Kauft der Anleger Puts mit Strike 5.450 zu einer Prämie von 8,0 Punkten, zahlt er insgesamt 160 EUR (2 × 8,0 × 10 EUR).
Ergebnis & Szenarien
- Fällt der Index nach der Entscheidung deutlich unter 5.450 Punkte, gewinnen die Puts an Wert und gleichen die Verluste im Depot unterhalb des Strikes weitgehend aus. Das Risiko der Absicherung selbst ist auf die gezahlte Prämie begrenzt.
- Steigt der Markt oder bleibt er über 5.450 Punkten, verfallen die Puts am Abend wertlos. Der Anleger profitiert weiterhin von einer positiven Depotentwicklung gemindert um die Prämie, die als „Versicherungskosten“ wirkt.
- Bleibt die erwartete Bewegung aus, zehrt der Zeitwertverfall (Theta) im Tagesverlauf rasch am Wert der Puts. Zudem kann nach der Bekanntgabe die implizite Volatilität deutlich sinken.
Kennzahlen wie Delta und Vega veranschaulichen, wie stark die Position auf Kurs- und Volatilitätsänderungen reagiert. Bei sehr kurzen Restlaufzeiten verändert sich vor allem das Delta schnell.
Stillhalterstrategie mit EURO STOXX 50 Daily Options
Statt Optionen zu kaufen, lassen sich EURO STOXX 50 Daily Options auch verkaufen (schreiben). Der Stillhalter vereinnahmt dabei die Optionsprämie und übernimmt im Gegenzug die Verpflichtung, bei einer entsprechenden Ausübung den anhand des Schlussabrechnungspreises ermittelten Differenzbetrag zu leisten.
Ziel ist es, vom stark beschleunigten Zeitwertverfall kurz vor dem Verfall und von einer stabilen bzw. rückläufigen Volatilität zu profitieren.
Grundidee
Der Stillhalter setzt häufig darauf, dass die verkaufte Option am Verfallstag wertlos ausläuft. Bei ansonsten unveränderten preisbestimmenden Faktoren nimmt der Zeitwert der Option mit näher rückendem Verfall ab – bei Optionen mit nur wenigen Stunden Restlaufzeit besonders schnell.
Auch eine sinkende implizite Volatilität kann den Optionspreis reduzieren. Gleichzeitig reagieren kurz laufende Optionen sehr empfindlich auf Kursbewegungen in der Nähe des Strikes. Der Wert der Option kann daher innerhalb kurzer Zeit stark steigen, wenn sich der Index gegen die Short-Position bewegt.
Umsetzung
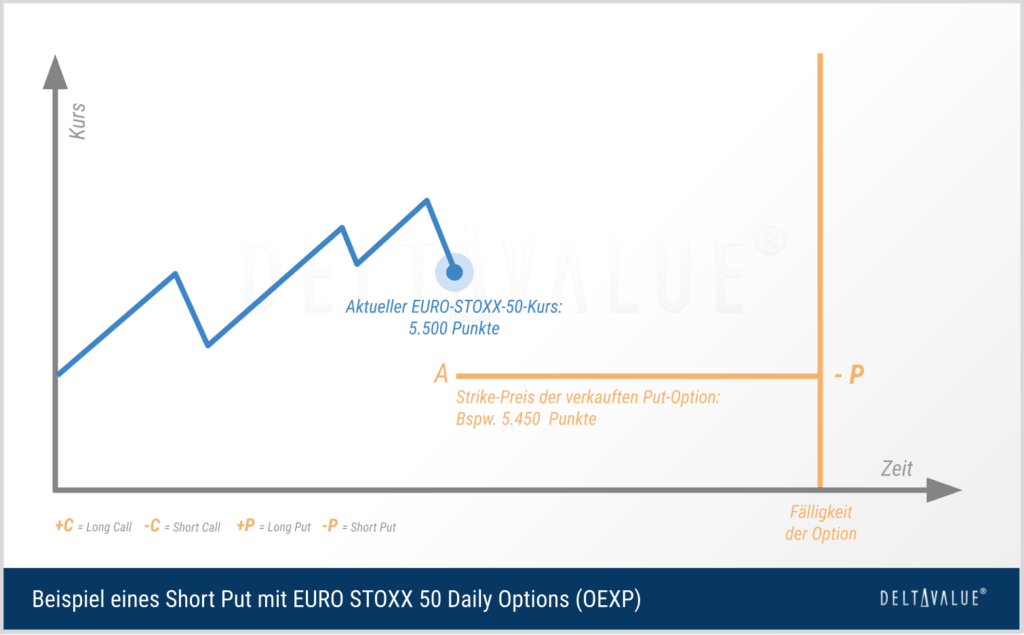
Ein Anleger erwartet für den laufenden Handelstag eine seitwärts gerichtete bis leicht steigende Marktentwicklung. Bei einem Indexstand von rund 5.500 Punkten verkauft er am Morgen einen Short Put mit Strike 5.450 und Verfall am selben Abend. Für eine Prämie von beispielsweise 6,0 Punkten erhält er 60 EUR je Kontrakt (6,0 × 10 EUR).
Analog lässt sich ein Short Call oberhalb des Marktes (z. B. Strike 5.550) einsetzen, wenn kein deutlicher Anstieg erwartet wird. Beide Positionen können zu einem Short Strangle kombiniert werden, um in ruhigen Märkten auf beiden Seiten Prämien zu vereinnahmen.
Ergebnis & Szenarien
- Schließt der Index im Beispiel über 5.450 Punkten, verfällt der Put wertlos und der Stillhalter behält die 60 EUR als Gewinn. Der rechnerische Break-even liegt bei 5.444 Punkten (Strike abzüglich Prämie).
- Fällt der Index darunter, entsteht ein Verlust, der mit sinkendem Kurs zunimmt – im theoretischen Extremfall eines Index bei null bis zu 54.440 EUR je Kontrakt. Beim Short Call ist das Verlustpotenzial nach oben sogar theoretisch unbegrenzt.
- Da sich kurz laufende Optionen bei Bewegungen um den Strike sehr schnell verteuern können (hohes Gamma), ist eine laufende Überwachung der Position besonders wichtig.
Optionsgriechen bei EURO STOXX 50 Daily Options (mit Simulation)
Wie jede Option reagiert auch eine EURO STOXX 50 Daily Option nicht nur auf den Kurs des Basiswerts, sondern auch auf Faktoren wie die Restlaufzeit und die Volatilität. Optionsgriechen stellen diese Sensitivitäten dar – bei OEXP-Kontrakten nach denselben Prinzipien wie bei jeder anderen Option. Die vier wichtigsten Griechen sind Delta, Theta, Vega und Gamma. Bei sehr kurzen Restlaufzeiten treten vor allem Theta und Gamma in den Vordergrund: Der Zeitwert nimmt schnell ab, und das Delta kann sich bei Bewegungen um den Strike sprunghaft ändern.
Weil die Griechen für Call- und Put-Optionen (zudem jeweils Long und Short) unterschiedlich verlaufen, zeigt die folgende Simulation das Zusammenspiel. Wähle den Optionstyp (Call oder Put) und die Position (Long oder Short) aus. Verschiebe anschließend den Regler „Restlaufzeit“, um die Reaktion des Gewinn- & Verlust-Diagramms und der Optionsgriechen zu verstehen. Achte dabei besonders auf die letzten Tage vor dem Verfall.
Risiko (Gewinn & Verlust)
Theta
Delta
Vega
Gamma
Beispiel: EURO STOXX 50 Daily Options im Chart
Der folgende Chart zeigt den EURO STOXX 50 als Basiswert der OEXP-Optionen und veranschaulicht die Kursbewegung, an der Call- und Put-Positionen partizipieren.
EURO STOXX 50 Daily Options – Chancen und Risiken
Chancen
- Schnelle Reaktion auf kurzfristige Marktbewegungen und Ereignisse wie Zinsentscheide oder Konjunkturdaten
- Geringerer Zeitwert und damit niedrigere Prämien als bei länger laufenden Optionen
- Definiertes Verlustrisiko auf der Käuferseite – maximal die gezahlte Prämie
- Tägliche Fälligkeiten und eine nach Restlaufzeit abgestufte Strike-Staffelung von 5, 25 oder 100 Indexpunkten für die gezielte Umsetzung kurzfristiger und länger laufender Strategien
Risiken
- Sehr schneller Zeitwertverfall: Bleibt die erwartete Bewegung aus, verliert eine Long-Option innerhalb von Stunden deutlich an Wert
- Hohes Gamma: Kleine Indexbewegungen nahe dem Strike können zu starken Wertschwankungen führen
- Totalverlust der Prämie, wenn die Option wertlos verfällt
- Für Stillhalter theoretisch hohes bis unbegrenztes Verlustrisiko und Margin-/Nachschusspflicht
Verwandte Produkte und Kombinationsmöglichkeiten
EURO STOXX 50 Daily Options lassen sich sinnvoll mit weiteren Kontrakten der Eurex kombinieren:
- EURO STOXX 50 Future (FESX): Zum Delta-Hedging von Optionspositionen oder zur gerichteten Umsetzung derselben Markterwartung über ein unbedingtes Termingeschäft (10 EUR je Punkt).
- EURO STOXX 50 Index Options (OESX): Reguläre Optionen auf denselben Basiswert mit wöchentlichen, monatlichen, quartalsweisen und jährlichen Verfällen für mittel- bis langfristige Strategien, etwa in Kalenderpositionen mit Daily Options.
- DAX Daily Options (ODAP): Tagesbezogene Optionen auf den DAX für kurzfristige Strategien auf den deutschen Leitindex.
- Absicherung (Hedging): Kombination aus Aktienkassaposition und Long Put zur gezielten Reduktion des Abwärtsrisikos rund um einzelne Marktereignisse.
Hintergrund zu den EURO STOXX 50 Daily Options
- Einführung: Die Eurex führte die EURO STOXX 50 Daily Options am 28. August 2023 ein. Im November 2023 folgten tägliche Optionen auf den DAX (ODAP).
- Marktbedeutung: Kurz laufende Optionen gewinnen weltweit an Bedeutung. Bei den OEXP-Kontrakten erreichte das durchschnittliche Tagesvolumen 2025 nach Eurex-Angaben rund 34.000 Kontrakte.
- Weiterentwicklung: Seit Januar 2026 sind statt fünf nun zehn aufeinanderfolgende Tagesverfälle handelbar. Zugleich hat die Eurex ein neues Liquidity-Provider-Programm eingeführt, das engere Spreads im Orderbuch fördern soll.
Fazit zu EURO STOXX 50 Daily Options
EURO STOXX 50 Daily Options (OEXP) sind europäisch ausübbare Indexoptionen mit täglichem Verfall, die an der Eurex mit einem Barausgleich von 10 EUR je Indexpunkt gehandelt und zum Handelsschluss um 17:30 Uhr MEZ abgerechnet werden. Sie eignen sich für Händler und Anleger, die kurzfristige Marktmeinungen mit definiertem Risiko umsetzen, Portfolios gezielt rund um Ereignisse absichern oder kurzfristige Volatilität handeln möchten. Voraussetzung ist ein gutes Verständnis des sehr schnellen Zeitwertverfalls und der hohen Kurssensitivität kurz laufender Optionen.
Häufige Fragen zu EURO STOXX 50 Daily Options
Was sind EURO STOXX 50 Daily Options (OEXP)?
EURO STOXX 50 Daily Options (OEXP) sind an der Eurex gehandelte Indexoptionen auf den EURO STOXX 50 mit täglichen Verfallterminen. Reguläre Serien sind europäisch ausübbar und werden per Barausgleich abgerechnet. Seit Juli 2026 können zusätzlich individuell ausgestaltete FLEX-Kontrakte vereinbart werden, bei denen auch eine amerikanische Ausübungsart möglich ist.
An welcher Börse werden EURO STOXX 50 Daily Options gehandelt?
An der Eurex. Der reguläre Börsenhandel beginnt grundsätzlich um 08:50 Uhr MEZ und endet um 17:30 Uhr MEZ. Über die Eurex T7 Entry Services sind Geschäfte an regulären Handelstagen bis 19:00 Uhr möglich, am Verfallstag der jeweiligen Serie jedoch nur bis etwa 17:30 Uhr.
Wie groß ist ein Kontrakt bzw. wie hoch ist der Multiplikator?
Jeder Indexpunkt des EURO STOXX 50 wird mit 10 EUR bewertet. Die kleinste Preisänderung beträgt bei Prämien bis 10 Punkte 0,1 Punkte und damit 1,00 EUR je Kontrakt.
Worin unterscheiden sich OEXP-Optionen und OESX-Optionen?
Beide Optionen beziehen sich auf den EURO STOXX 50 und haben denselben Multiplikator. OEXP-Kontrakte verfallen jedoch täglich und werden auf Basis der Schlusskurse um 17:30 Uhr MEZ abgerechnet, während OESX-Kontrakte auf den durchschnittlichen Indexstand zwischen 11:50 und 12:00 Uhr MEZ abstellen.
Wofür werden EURO STOXX 50 Daily Options eingesetzt?
Für kurzfristige gerichtete Positionen mit begrenztem Risiko, die ereignisbezogene Absicherung von Aktienportfolios (Protective Put), Stillhalterstrategien zur Nutzung des schnellen Zeitwertverfalls sowie den Handel kurzfristiger Volatilität.