

Poor Man’s Covered Put – Definition
Ein Poor Man’s Covered Put (Abkürzung: „PMCP“) besteht aus dem Kauf eines langlaufenden Puts (LEAP) auf einen Basiswert und dem gleichzeitigen Verkauf eines kürzer laufenden Puts. Fachlich handelt es sich um einen Diagonal Put Spread, da die beiden Optionen unterschiedliche Strikes und Verfallstermine besitzen.
Ziel: von fallenden oder seitwärts laufenden Kursen zu profitieren – ähnlich wie beim klassischen Covered Put, jedoch mit geringerem Kapitalaufwand.
Der Unterschied zum normalen Covered Put: Statt die Aktie leerzuverkaufen nutzt man einen langlaufenden Put, der sich bei fallenden Kursen im Wert ähnlich verhält wie eine Short-Position. Ideal ist dabei ein Delta von mindestens -0,80, damit der Put stark mit dem Kursverfall der Aktie mitläuft. Häufig werden 20 % oder mehr In The Money (ITM) Puts gewählt, bei besonders volatilen Aktien gern noch tiefer im Geld.
Die Short Puts mit kürzerer Laufzeit werden regelmäßig verkauft, bringen wiederkehrende Prämieneinnahmen und können bei Verfall oder Rückkauf laufend erneuert werden. Die Strategie nutzt somit eine langfristige Optionsposition als „Anker“ und kombiniert diese mit aktiver Prämienerzeugung durch das Verkaufen kurzfristiger Optionen. Durch den Einsatz des LEAP Puts entsteht ein Hebeleffekt, der die Rendite auf das eingesetzte Kapital deutlich erhöhen kann, weshalb der PMCP auch als „Leveraged Covered Put“ betrachtet wird.
Dazu ein Beispiel:
Covered Put
- Du shortest 100 Aktien zu 100 EUR → Kapitalbindung durch Margin
- Du verkaufst einen Put mit Strike 90 und bekommst 200 EUR Prämie
- Rendite (vereinfacht): 200 EUR auf hohen Kapital- oder Marginaufwand
Poor Man’s Covered Put
- Du kaufst einen LEAP Put (z. B. 1 Jahr Laufzeit, Strike 110) für 1.000 EUR
- Du verkaufst einen kurzfristigen Put mit Strike 95 und bekommst 200 EUR Prämie
- Rendite = 200 EUR / 1.000 EUR = 20 % des Kaufpreises des LEAP Puts
Praxis-Tipp
Der Händler besitzt bei einem PMCP keine Short-Position in Aktien, sondern nur einen langlaufenden LEAP Put, also das Recht, Aktien zum Strike-Preis zu verkaufen. Die tatsächliche Ausübung des LEAP Puts ist jedoch in der Regel nicht sinnvoll, da dadurch der gesamte verbleibende Zeitwert der Option verloren gehen würde. Deshalb wird dieser Schritt normaleweise vermieden.
Dabei ist Folgendes zu beachten:
- Der LEAP Put kann wertlos verfallen, wenn der Aktienkurs deutlich über den Strike des Long Puts steigt.
- Verfällt der LEAP Put wertlos und ein Short Put ist noch offen, besteht das Risiko einer ungedeckten Short-Position (nackter Put).
Fällt der Aktienkurs unter den Strike des verkauften Short Puts, besteht bei amerikanischen Optionen das Risiko einer vorzeitigen Zuteilung. Solange noch keine Zuteilung erfolgt ist, kann der Händler:
- Den Short Put glattstellen beziehungsweise zurückkaufen oder
- Die gesamte Optionsposition aus Long LEAP Put und Short Put schließen.
Nach einer Zuteilung kann der Short Put nicht mehr glattgestellt werden. Der Händler hat bei einem Standardkontrakt 100 Aktien zum Strike-Preis des Short Puts gekauft und hält damit eine Long-Position in Aktien sowie weiterhin den langfristigen Put. Anschließend bestehen insbesondere zwei Möglichkeiten:
- Die zugeteilten Aktien am Markt verkaufen und den langfristigen Put separat verkaufen oder weiterführen. Wird auch der LEAP Put verkauft, bleibt dessen vorhandener Zeitwert erhalten.
- Den Long Put ausüben, um die zugeteilten Aktien zu dessen Strike-Preis zu verkaufen. Dabei geht ein noch vorhandener Zeitwert des Long Puts verloren.
Alternativ kann der Poor Man’s Covered Call verwendet werden, wenn eine bullische Meinung besteht.
Poor Man’s Covered Put – Setup
- Verkauf 1 kurzfristiger Put Strike A (Laufzeit ca. 30–45 Tage)
- Kauf 1 LEAP Put Strike B (Laufzeit 1–2 Jahre)
Strike A wird Out of the Money (OTM) gewählt, also unterhalb des aktuellen Kurses. Strike B wird meist über dem aktuellen Kurs gewählt (ITM). Idealerweise liegt der Kurs näher an Strike A als an Strike B.
Empfohlenes Erfahrungslevel
Für den erfolgreichen Einsatz von Poor Man’s Covered Put ist Erfahrung mit anderen Optionsstrategien hilfreich.
Wann der Handel sinnvoll ist
Ein Poor Man’s Covered Put eignet sich bei einer neutralen bis leicht bearischen Marktmeinung.


Break-Even-Punkt
Da der LEAP Put und der Short Put unterschiedliche Verfallstermine besitzen, lässt sich der Break-even nicht durch eine feste Formel bestimmen. Am Verfallstag des kurzfristigen Puts liegt der Break-even dort, wo der Marktwert des verbleibenden LEAP Puts abzüglich des Verfallwerts des Short Puts dem kumulierten Nettoeinsatz entspricht.
Sweet Spot
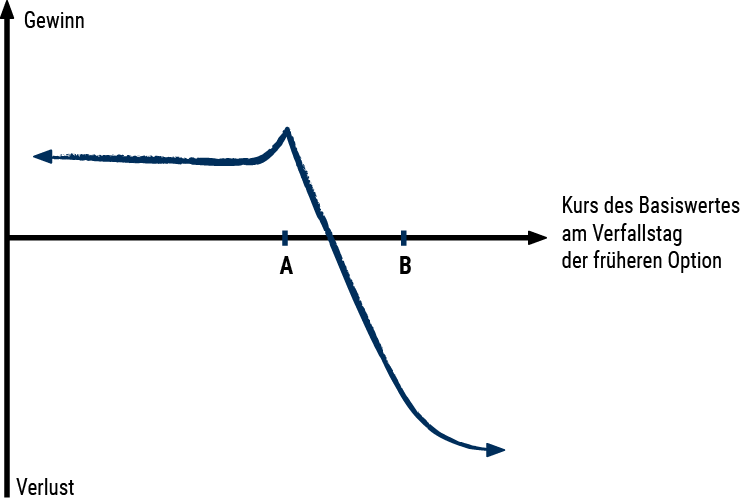
Für einen einzelnen Short-Put-Zyklus kann ein Aktienkurs in der Nähe von Strike A am Verfallstag des Short Puts günstig sein.
Maximaler Gewinn
Am Verfallstag des kurzfristigen Puts liegt der höchste modellabhängige Gewinn typischerweise bei einem Aktienkurs nahe Strike A. Der Short Put besitzt dort keinen inneren Wert, während der LEAP Put aufgrund seiner längeren Restlaufzeit weiterhin einen Markt- und Zeitwert aufweist.
Die genaue Höhe des maximalen Gewinns lässt sich deshalb nicht im Voraus durch die Differenz der Strikes bestimmen. Bei einem Aktienkurs genau auf Strike A gilt vereinfacht:
Gewinn = Marktwert des LEAP Puts zu diesem Zeitpunkt – kumulierter Nettoeinsatz
Maximaler Verlust
Bei einer einzelnen, korrekt strukturierten Long-Put-Diagonale entspricht der maximale Verlust grundsätzlich dem anfänglichen Nettoeinsatz einschließlich der anfallenden Kosten. Voraussetzung ist, dass der Short Put nicht später als der Long Put verfällt und nach dem Verfall des LEAP Puts keine ungedeckte Short-Position bestehen bleibt.
Werden während der Laufzeit wiederholt Short Puts verkauft, reduzieren nicht die vereinnahmten Bruttoprämien, sondern nur deren realisierte Nettoergebnisse den kumulierten Nettoeinsatz.
- Kumulierter Nettoeinsatz = Kaufpreis des LEAP Puts – Summe der realisierten Nettoergebnisse der Short Puts + Transaktions- und Finanzierungskosten
- Maximaler Verlust = noch nicht durch realisierte Nettogutschriften gedeckter kumulierter Nettoeinsatz
Poor Man’s Covered Put im Zeitverlauf
Der Einfluss des Zeitablaufs auf die Strategie hängt vom Aktienkurs, den gewählten Strikes sowie der verbleibenden Laufzeit ab.
Besonders nahe Strike A und kurz vor dem Verfall des Short Puts kann das Netto-Theta positiv werden. Nach dessen Verfall verbleibt dagegen ein Long Put, dessen Wert durch den weiteren Zeitablauf belastet wird.
Implizite Volatilität
Da der länger laufende LEAP Put in der Regel ein höheres Vega als der kurzfristige Short Put besitzt, weist die Position zu Beginn häufig ein positives Netto-Vega auf.
Steigende implizite Volatilität kann die Position daher unterstützen, während sinkende Volatilität sie belasten kann.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.