


Short Selling (Leerverkäufe) – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
Short Selling (deutsch: „Leerverkauf“) ist eine Handelsstrategie, bei der Anleger auf fallende Kurse setzen. Dazu wird ein geliehenes Wertpapier sofort verkauft, mit der Absicht, es zu einem späteren Zeitpunkt günstiger zurückzukaufen. Die Preisdifferenz ergibt – abzüglich Kosten – den Gewinn. Obwohl das Prinzip auch in anderen Bereichen Anwendung findet, bezieht sich dieser Artikel ausschließlich auf den Finanzmarkt.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Short Selling – Definition
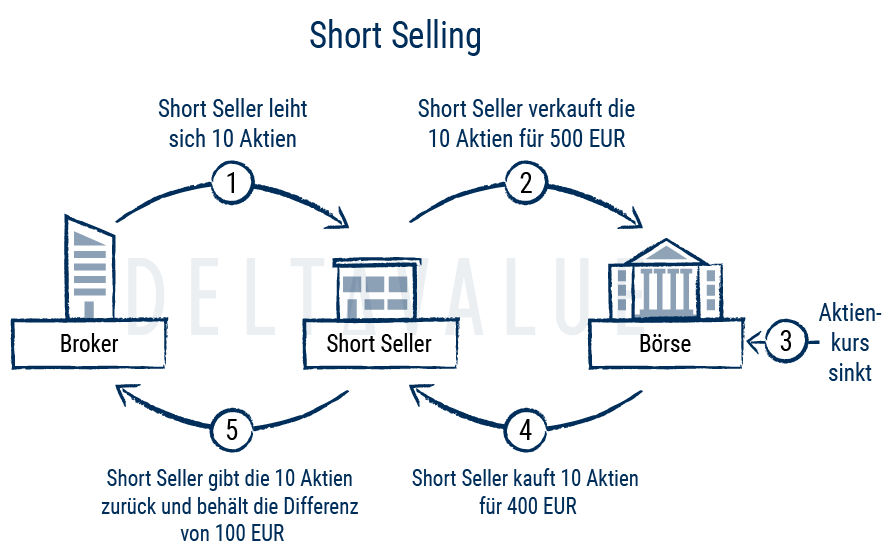
Short Selling ist eine Strategie, um von fallenden Kursen zu profitieren: Der Händler verkauft geliehene Wertpapiere und kauft sie später idealerweise günstiger zurück, um sie dem Verleiher zurückzugeben. Liegt der Rückkaufpreis unter dem ursprünglichen Verkaufspreis, erzielt der Händler einen Gewinn.
Gedeckte und ungedeckte Leerverkäufe
Beim Short Selling gibt es zwei Formen: gedeckten und ungedeckten Leerverkauf. Der Unterschied liegt darin, ob vor dem Verkauf eine Leihe oder zumindest eine belastbare Beschaffungszusage für das Wertpapier besteht.
- Gedeckter Leerverkauf: Der Verkäufer leiht sich das Wertpapier vor dem Verkauf oder verfügt über eine verbindliche Vereinbarung bzw. Zusage, dass die Aktie rechtzeitig geliefert werden kann. Damit sinkt das Risiko, dass die Position später nicht ordnungsgemäß abgewickelt werden kann. Diese Form ist die gängige Praxis und wird von Brokern sowie Aufsichtsbehörden gefordert.
- Ungedeckter Leerverkauf: Hier verkauft der Händler ein Wertpapier, ohne es vorher geliehen zu haben oder eine verlässliche Beschaffungsmöglichkeit nachweisen zu können. Das birgt das Risiko, dass er es später nicht rechtzeitig oder nur zu einem sehr hohen Preis beschaffen kann. Dadurch kann es zu Lieferausfällen kommen. In vielen Ländern sind ungedeckte Leerverkäufe (auch „Naked Shorts“) deshalb verboten oder nur unter engen Bedingungen zulässig.
Wie funktioniert Short Selling?
Marginkonto
Um eine Short-Position zu eröffnen, braucht ein Händler häufig ein Marginkonto. Ein oft genanntes Beispiel stammt aus den USA:
In einem sogenannten „Regulation T“ (Reg T) Konto muss bei einem Aktien-Leerverkauf eine Anfangssicherheitsleistung (Initial Margin) von 150 % des Aktienwerts hinterlegt werden. Dabei deckt der Verkaufserlös der geliehenen Aktien bereits 100 % ab. Weitere 50 % muss der Händler zusätzlich als eigenes Kapital einzahlen.
Für europäische Privatanleger können andere Prozentangaben gelten.
Wertpapierleihe
Für einen Leerverkauf muss der Händler Aktien leihen, die er selbst nicht besitzt. Diese Leihe wird in der Regel vom Broker organisiert, über den der Handel abgewickelt wird. In der Regel beschafft der Broker die Aktien aus eigenen Beständen, von Margin-Konten anderer Kunden oder von institutionellen Investoren, die Wertpapierleihen anbieten, um zusätzliche Erträge zu erzielen. Dazu zählen beispielsweise Investmentfonds oder ETFs.
Damit der Verleiher abgesichert ist, verlangt er Sicherheiten, die häufig in Form von Staatsanleihen oder Bargeld geleistet werden. Im institutionellen Leihgeschäft stellt diese Sicherheiten meist der Broker. Wirtschaftlich wird die Kundenposition jedoch über Verkaufserlös, Margin und Eigenkapital des Kunden abgesichert. Oft übersteigen die Sicherheiten den Wert der geliehenen Aktien, um das Risiko für den Verleiher zu begrenzen. Kosten und zusätzliche Sicherheitsanforderungen können an den Shortseller weitergegeben werden.
Gründe für Short Selling
Spekulation auf fallende Kurse
Ein häufiger Grund für Leerverkäufe ist die Spekulation auf fallende Aktienkurse. Wer davon ausgeht, dass der Kurs eines Unternehmens sinken wird, kann durch einen Short Sale von dieser Bewegung profitieren.
In der Regel wird Short Selling vor allem kurzfristig eingesetzt, da die Gebühren für die Wertpapierleihe bei längerer Haltedauer die Rendite erheblich schmälern können. Entscheidend ist, dass sich der Basiswert tatsächlich wie prognostiziert entwickelt.
Absicherung (Hedging) mit Short-Positionen
Short-Positionen können nicht nur zur Spekulation, sondern auch als Absicherungsstrategie genutzt werden. Ihr Zweck besteht darin, bestehende Positionen teilweise oder vollständig gegen unerwünschte Marktentwicklungen abzusichern – ein Vorgehen, das als „Hedging“ bezeichnet wird.
Allerdings sind auch bei dieser Strategie Kosten zu berücksichtigen – insbesondere Transaktionsgebühren und Leihgebühren für das Wertpapier. Diese Kosten ähneln einer Versicherungsprämie, da sie für den Schutz vor unerwünschten Kursbewegungen anfallen.
Beispiel für Hedging mit Short-Positionen
Ein Anleger hält 100 Aktien eines Unternehmens und ist somit in einer Long-Position investiert. Kurz vor der Veröffentlichung der Quartalszahlen ist er jedoch unsicher, ob der Kurs weiter steigen wird. Da er mit größeren Kursschwankungen rechnet, möchte er sich gegen einen möglichen Kursrückgang absichern. Zu diesem Zweck eröffnet er eine Short-Position auf die gleiche Aktie.
Ist die Long-Position delta-neutral durch eine Short-Position abgesichert, besteht vor Kosten und Sondereffekten ein weitgehender Schutz gegen reine Kursbewegungen.
- Steigt der Kurs, gewinnen die gehaltenen Aktien an Wert, während die Short-Position Verluste generiert.
- Fällt der Kurs, erzielt die Short-Position einen Gewinn, der den Verlust der Long-Position ausgleicht.
Vorteile des Short Selling
Short Selling eröffnet Anlegern die Möglichkeit, auch in fallenden Märkten Gewinne zu erzielen. Dadurch erweitern sich die Handelsstrategien erheblich – sei es zur Spekulation oder als Absicherungsinstrument gegen Kursverluste bestehender Positionen.
Ein weiterer Vorteil ist der flexible Kapitaleinsatz. Da Short-Positionen oft mit Hebelwirkung genutzt werden, können Händler auf Basiswerte zugreifen, die ohne Derivate oder Leerverkäufe möglicherweise nicht handelbar wären. Dieser Punkt darf jedoch nicht mit einem grundsätzlich niedrigen Kapitalbedarf verwechselt werden: Für Short-Positionen sind Sicherheiten erforderlich, und Broker können zusätzliche Marginanforderungen stellen.
Nachteile eines Leerverkaufs
Der größte Nachteil von Short-Positionen ist das potenziell unbegrenzte Verlustrisiko. Während eine Long-Position maximal auf null fallen kann, gibt es beim Short Selling theoretisch kein Limit für Kurssteigerungen – und damit auch keine Obergrenze für Verluste.
Zusätzlich erfordert Short Selling häufig ein Marginkonto, das mit zusätzlichen Kosten verbunden ist. Dazu zählen Leihgebühren, mögliche Marginzinsen, Dividendenersatzleistungen sowie mögliche Nachschusspflichten bei starken Kursanstiegen.
Risiken des Leerverkaufs
Margin- und Liquidationsrisiko
Beim Short Selling über ein Marginkonto nutzt der Händler eine kreditähnliche Struktur und muss bestimmte Sicherheitsleistungen einhalten. Steigt der Kurs des Basiswerts unerwartet, kann ein Margin Call erfolgen – der Händler muss dann zusätzliches Kapital bereitstellen, um die Position zu halten. Andernfalls kann der Broker die Position zwangsweise durch einen Rückkauf schließen.
Verfügbarkeit der geliehenen Aktien
Ein weiteres Risiko besteht darin, dass geliehene Aktien während der Laufzeit zurückgefordert werden oder zeitweise nicht mehr zu vertretbaren Konditionen verfügbar sind. In solchen Fällen kann der Broker die Position schließen oder der Anleger muss die Aktie unter ungünstigen Bedingungen zurückkaufen. Zusätzlich können stark steigende Leihgebühren eine ursprünglich profitable Short-Idee unattraktiv machen.
Falsches Timing
Leerverkäufer sind darauf angewiesen, dass ihre Grundannahme, nämlich ein Kursverlust des Wertpapiers, während der Laufzeit der Position eintritt. Andernfalls realisieren sie einen Verlust.
Selbst wenn eine Aktie nach eingehender Analyse als überbewertet erscheint, ist dies keine Garantie für einen sofortigen Kursrückgang. In der Praxis kann der Abbau einer Überbewertung, wenn überhaupt, mehrere Monate oder Jahre dauern. Während dieser Zeit werden Short-Positionen z. B. durch Gebühren, Leihkosten und mögliche Marginzinsen negativ beeinflusst.
Handeln gegen den langfristigen Trend
Langfristig hat sich der Aktienmarkt über lange Zeiträume positiv entwickelt. Zudem können Inflation, Produktivitätsfortschritte und Gewinnwachstum bei vielen Unternehmen für moderat steigende oder konstante Kurse sorgen. Auf lange Sicht handeln Leerverkäufer daher häufig gegen den allgemeinen Markttrend. Deshalb ist es für einen Shortseller wichtig, stichhaltige Indikatoren für sinkende Kurse zu erkennen.
Short Squeeze
Ein Short Squeeze kann auftreten, wenn ein stark leerverkaufter Basiswert plötzlich im Kurs steigt. Da Shortseller die Aktie später zurückkaufen müssen, führt der Kursanstieg zu steigendem Druck: Immer mehr Händler sind gezwungen, ihre Positionen zurückzukaufen.
Diese Rückkäufe erhöhen die Nachfrage zusätzlich und treiben den Kurs weiter nach oben. Das kann eine Kettenreaktion auslösen, bei der weitere Shortseller ebenfalls aussteigen müssen. Die Folge: Der Kurs schießt in die Höhe, und verbliebene Short-Positionen erleiden teils hohe Verluste.
Beispiel für ein Short Squeeze
Ein Beispiel dafür ist die Aktie der Volkswagen AG. Bei dem Übernahmeversuch durch Porsche im Jahr 2008 stieg die Nachfrage nach Volkswagen-Aktien stark an. Porsche hielt damals rund 42,6 % der Stammaktien und hatte sich zusätzlich weitere 31,5 % über Optionen wirtschaftlich gesichert. Weitere 20 % der Anteile entfielen auf das Land Niedersachsen.
Damit war nur noch ein sehr kleiner Teil der Aktien frei verfügbar. Dieser enge Free Float löste einen enormen Nachfragedruck auf die restlichen Anteile aus. Shortseller mussten vielfach ihre Positionen zu ungünstigen Marktpreisen schließen, und der Kurs der Aktie erreichte vorübergehend mehr als 1.000 Euro.

Volkswagen war in diesem Moment, gemessen an der Marktkapitalisierung, das weltweit wertvollste Unternehmen. Eine Short-Position auf Volkswagen hätte in dieser Situation zu hohen Verlusten führen können.
Regulatorische Risiken
Leerverkäufe unterliegen der Aufsicht von Behörden wie der BaFin in Deutschland. Diese können Leerverkäufe auf bestimmte Aktien oder Branchen vorübergehend einschränken, um beispielsweise die Märkte zu stabilisieren.
Ein Beispiel: Im Februar 2019 untersagte die BaFin für zwei Monate den Aufbau und die Erhöhung von Netto-Leerverkaufspositionen in Wirecard-Aktien. Die Insolvenz der Wirecard AG folgte am 25. Juni 2020, also mehr als ein Jahr später. Für bereits positionierte Shortseller konnte eine solche Maßnahme riskant sein, weil kurzfristige Kurserholungen Buchverluste verursachen und zusätzlicher Druck zum Glattstellen entstehen kann.
Auch branchenweite Verbote gab es. Während der Finanzkrise 2008 untersagte die BaFin ungedeckte Leerverkäufe in ausgewählten Finanzwerten, um Panikverkäufe zu bremsen.
Kennzahlen im Zusammenhang mit Short Selling
Im Zusammenhang mit Short Selling gibt es spezielle Kennzahlen, die Hinweise auf die Marktstimmung zu einer Aktie geben können. Zwei wichtige davon sind:
- Short Interest in % des Free Float (Short Float): Diese Kennzahl zeigt, wie viele Aktien leerverkauft wurden im Verhältnis zu allen frei handelbaren Aktien (Free Float).
- Beispiel: Eine Quote von 10 % bedeutet, dass 10 % der frei handelbaren Aktien leerverkauft sind.
- Eine hohe Quote kann darauf hindeuten, dass viele Investoren mit fallenden Kursen rechnen oder die Aktie für überbewertet halten.
- Short Interest Ratio bzw. Days to Cover: Diese Kennzahl setzt die Anzahl leerverkaufter Aktien ins Verhältnis zum durchschnittlichen täglichen Handelsvolumen.
- Je höher diese Kennzahl, desto länger würde es rechnerisch dauern, alle Short-Positionen glattzustellen. Das kann auf eine angespannte Lage hindeuten.
- Aber: Sehr liquide Aktien können mehr Short-Positionen verkraften, ohne dass diese Kennzahl stark ansteigt. Deshalb gilt sie als ergänzender Indikator, besonders im Hinblick auf das Risiko eines Short Squeeze.
Die Rolle des Short Selling – Kritik und Nutzen
Short Selling steht immer wieder in der Kritik, häufig mit dem Argument, dass Leerverkäufer vom Verlust anderer profitieren. Diese Sichtweise greift jedoch zu kurz.
Tatsächlich sind Leerverkäufe ein fester Bestandteil funktionierender Kapitalmärkte – genauso wie der Kauf von Aktien. Leerverkäufe können zur Liquidität beitragen und eine effiziente Preisbildung fördern, da sie zusätzliche Verkaufsmeinungen in den Markt bringen. Wenn eine Aktie deutlich überbewertet ist, können vermehrte Short-Positionen dabei helfen, den Preis auf ein realistischeres Niveau zu bringen und so das Risiko von Blasen zu verringern.
Gleichzeitig können Leerverkäufe missbraucht werden, etwa durch falsche oder irreführende Informationen im Rahmen sogenannter Short-and-Distort-Strategien. Auch Lieferausfälle, starke Marktturbulenzen oder kurzfristige Verbote können Risiken erhöhen. Deshalb liegt der Fokus der Regulierung nicht auf einem generellen Verbot gedeckter Leerverkäufe, sondern auf Transparenz, Abwicklungssicherheit und der Verhinderung von Marktmissbrauch.
Zudem liefern Short-Positionen, ebenso wie Long-Positionen, wichtige Marktsignale. Viele Long-Positionen deuten auf Optimismus hin, während ein Anstieg der Short-Positionen auf eine kritischere Marktmeinung schließen lässt.
Weiterführende Informationen
Short Selling - Kosten & Gebühren
Ein Privatanleger leiht sich die Aktien beim Short Selling für gewöhnlich über seinen Broker. Dieser kann für diese Transaktion verschiedene Gebühren verlangen. Im Wesentlichen können Kosten für die Wertpapierleihe, mögliche Marginzinsen, Dividendenersatzleistungen, Corporate Actions und Transaktionen unterschieden werden.
Marginzinsen
Marginzinsen können anfallen, wenn der Broker dem Anleger Finanzierung bereitstellt oder Sicherheiten finanziert werden müssen. Je länger die Short-Position geöffnet ist, desto stärker können sich solche Finanzierungskosten auswirken. Nicht jeder Kostenblock beim Leerverkauf ist jedoch ein klassischer Fremdkapitalzins. Häufig ist die Leihgebühr für das Wertpapier der wichtigere Faktor.
Leihgebühren und Transaktionskosten
Die Kosten für die Wertpapierleihe können beispielsweise von der Liquidität des Basiswertes oder dem Interesse von Shortsellern beeinflusst werden. Wertpapiere, für die kurzfristig eine hohe Nachfrage existiert oder die schwer zu beschaffen sind, können mit hohen Aufschlägen verliehen werden.
Ein solcher Aufschlag kann während der Leihdauer schwanken, weshalb die endgültigen Leihgebühren teilweise erst bekannt sind, wenn das Wertpapier an den Verleiher zurückgegeben wurde. Abhängig von den Rahmenbedingungen kann ein möglicher Gewinn von den Gebühren der Wertpapierleihe in einigen Fällen sogar egalisiert werden. Zusätzlich fallen je nach Broker normale Transaktionskosten oder Spreads beim Verkauf und Rückkauf an.
Andere Kosten
Abschließend sind Kosten für Dividenden zu bedenken. Der Shortseller ist in der Regel dafür verantwortlich, dem Verleiher eine Dividendenersatzleistung zu zahlen, wenn die entliehene Aktie während der Leihdauer Dividenden ausschüttet. Zudem können Zahlungsverpflichtungen aus Aktiensplits, Spin-Offs und ähnlichen Ereignissen resultieren.
Typische Rahmenbedingungen beim Short Selling
Beim Short Selling ist das Timing entscheidend, denn Kursrückgänge verlaufen oft schnell und heftig, während Kursanstiege meist langsamer sind. Wer zu spät einsteigt, verpasst mögliche Gewinne. Wer zu früh shortet, muss unter Umständen lange warten – mit täglichen Kosten und steigendem Risiko, dass der Kurs doch steigt.
Chancen für Short Selling ergeben sich typischerweise in folgenden Situationen.
Bärenmarkt (Baisse)
In einem Bärenmarkt sinken die Kurse über einen längeren Zeitraum hinweg. Solche Phasen bieten Shortsellern besonders gute Gelegenheiten, vor allem bei marktweiten Einbrüchen, da dann viele Aktien gleichzeitig unter Druck geraten.
Überbewertung („priced to perfection“)
In manchen Branchen steigen Kurse stark, weil hohe Erwartungen an Zukunftsmärkte bestehen. Wenn diese Erwartungen in die Kurse „eingepreist“ sind, reichen schon kleine Enttäuschungen, um deutliche Kursverluste auszulösen.
Erfahrene Shortseller steigen oft nicht sofort ein, sondern warten auf klare Anzeichen für eine Trendumkehr und nutzen den Anstieg zuvor sogar für Gewinne.
Verschlechterung von Kennzahlen
Short Selling bietet sich auch an, wenn sich fundamentale Daten eines Unternehmens verschlechtern, z. B. sinkende Gewinne, steigende Kosten oder schrumpfende Marktanteile. Besonders kritisch wird es, wenn die Aktie zuvor stark gestiegen war. Dann können selbst moderate Rückschläge zu überproportionalen Kursverlusten führen.
Erfahrene Händler analysieren deshalb langfristige Unternehmensdaten und handeln erst, wenn sich eine anhaltend negative Entwicklung abzeichnet.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.