



Der VVIX von Cboe misst die erwartete (implizite) Volatilität des 30-Tage-Forward-Preises des VIX. Damit ist der VVIX ein Maß für die Volatilität der Volatilität (auch „VIX des VIX“). Sein Bezug zum S&P 500 besteht indirekt: Der VIX basiert auf S&P-500-Optionen, der VVIX wiederum auf Optionen auf den VIX. Berechnet wird der VVIX basierend auf Optionen auf den VIX.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
VVIX – Definition
Der VVIX zeigt, wie stark die Marktteilnehmer die künftige Schwankungsbreite des Cboe Volatility Index (VIX) einschätzen. Er stellt somit die Unsicherheit über die zukünftige Marktunsicherheit dar. Deshalb wird er auch als „Volatilität der Volatilität“, „VIX of VIX“ oder „Angst vor der Angst“ an den Börsen bezeichnet.
Der Index wird von Cboe berechnet. Historisch geht die Bezeichnung auf die Chicago Board Options Exchange zurück. Offiziell eingeführt wurde der VVIX im Jahr 2012, wobei historische Daten bis 2006 zurückreichen.

Wichtigste Merkmale des VVIX Index
| Merkmal | Beschreibung |
|---|---|
| Emittent / Berechner | Cboe (historisch: Chicago Board Options Exchange) |
| Symbol / Ticker | VVIX |
| Ersteinführung | März 2012 (Rückberechnung der Werte bis ca. 2006/2007) |
| Berechnungsfrequenz | Echtzeit während der Handelszeiten (alle 15 Sekunden) |
| Einheit | Index-Punkte; ein Wert von 100 entspricht näherungsweise 100 % annualisierter erwarteter Volatilität des 30-Tage-Forward-VIX |
| Berechnungsbasis | Preise liquider VIX-Indexoptionen, insbesondere At-the-Money- und Out-of-the-Money-Optionen |
| Berechnungsmethode | VIX-Index-Berechnung, angewandt auf VIX-Optionen; Interpolation auf 30 Tage |
| Bezug zum VIX | Misst die erwartete Schwankungsbreite des VIX („Volatilität der Volatilität“ oder „VIX of VIX“) |
| Typischer Wert | Im hohen zweistelligen bis niedrigen dreistelligen Bereich |
Berechnung des VVIX
Die VVIX-Berechnung folgt dem gleichen Prinzip wie beim VIX, jedoch auf Basis eines Portfolios liquider VIX-Optionen statt auf Basis von S&P-500-Optionen. Die erwartete Varianz über ca. 30 Tage wird aus den Preisen liquider At-The-Money (ATM) sowie Out-of-The-Money (OTM) Calls und Puts auf den VIX abgeleitet und in eine annualisierte Volatilität umgerechnet. Der Index gibt somit die erwartete 30-Tage-Standardabweichung des 30-Tage-Forward-VIX beziehungsweise des VIX-Terminkurses an.
Für die Berechnung werden VIX-Optionen verwendet, deren Verfalltermine zwei Zeitpunkte umfassen, die die 30-Tage-Marke umspannen. Der VVIX wird dann aus diesen Werten interpoliert. Cboe erläutert die Kalkulation unter anderem in einem umfangreichen Papier.
VVIX vs. VIX – wie stark schwanken sie normalerweise?
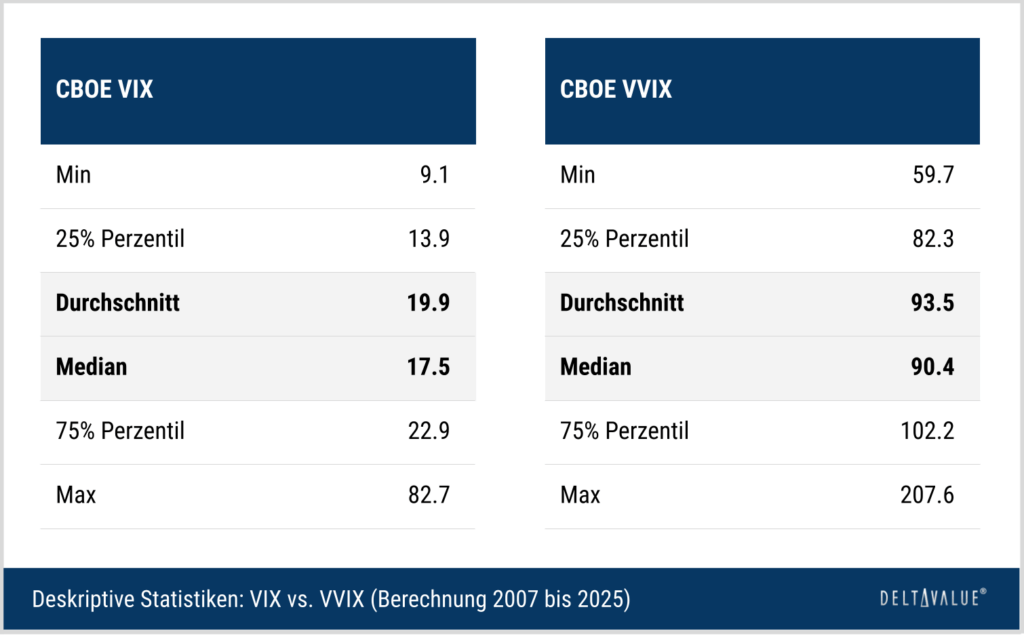
Die folgende Übersicht zeigt auf Basis der hier verwendeten Tagesdaten von 2007 bis 2025, wie sich der VVIX (Volatilität der Volatilität) und der VIX (Volatilität des S&P 500) typischerweise bewegt haben.
- Durchschnitt & Median: Der VIX lag in diesem Datensatz im Schnitt bei rund 20 Punkten, der VVIX dagegen bei über 93 Punkten. Das zeigt: Der VVIX bewegt sich auf einem deutlich höheren Niveau als der VIX. Hohe zweistellige und auch dreistellige Werte sind normal.
- Normale Bandbreiten: In drei Viertel aller Fälle lag der VIX zwischen etwa 14 und 23 Punkten. Der VVIX lag in derselben Spanne von 25 % bis 75 % der Werte dagegen zwischen rund 82 und 102 Punkten.
- Extremwerte: Der VIX erreichte in ruhigen Marktphasen ein Minimum von 9,1 und in Krisen maximal 82,7. Beim VVIX lagen die Extremwerte zwischen 59,7 und 207,6.
Diese Kennzahlen helfen einzuschätzen, ob der aktuelle Wert eher „normal“ oder bereits im Ausnahmebereich liegt, sowohl für den VIX als auch für den VVIX.
Eigenschaften des VVIX
Nach Auswertung der historischen Daten von VIX und VVIX lassen sich folgende Aussagen treffen:
- Der VVIX liegt deutlich über dem VIX: Er schwankt breit zwischen einem 10%-Perzentil von ca. 82 und einem 90%-Perzentil von ca. 120, bei einem Durchschnitt von etwa 99 und einem Median von 96 (Basis: Tagesdaten 2015–2025). Der VIX bewegt sich dagegen zwischen 10 und 81, im Schnitt bei 24. Auffällig ist, dass die Schwankungsbreite des VVIX bei hohen VIX-Werten zunimmt.
- Die Beziehung zwischen VVIX- und VIX-Schwankungen ist regimeabhängig: In älteren Stichproben war die Korrelation abgesehen von Phasen hoher VIX-Werte eher gering. Neuere Auswertungen zeigen jedoch eine robustere Verbindung zwischen VIX und VVIX. Beide erreichten unter anderem Spitzen im Oktober 2008 (Kreditkrise) und im Mai 2010 („Flash Crash“). Insgesamt ist die Beziehung ihrer Schwankungen schwächer als die zwischen VIX und S&P 500.
- Seit dem Flash Crash im Mai 2010 ist der VVIX in älteren Cboe-Auswertungen nur selten unter 80 gefallen. Albers (2023) verweist darüber hinaus auf ein höheres VVIX-Niveau, Mean-Reversion und eine inzwischen robustere Korrelation mit dem VIX. Dies kann als Hinweis auf größere Vorsicht der Marktteilnehmer hinsichtlich der künftigen VIX-Entwicklung interpretiert werden.
- Der VVIX zeigt eine Mean-Reversion-Tendenz, allerdings hängt der jeweilige Mittelwert vom Datenzeitraum ab. Ältere Analysen nennen einen Orientierungsbereich um 80–90, während jüngere Stichproben höhere Durchschnittswerte zeigen. Werte deutlich unterhalb des jeweiligen Mittels neigen dazu, in den Folgemonaten zu steigen. Werte darüber tendieren umgekehrt dazu, zu sinken und in Richtung ihres Ausgangsintervalls zurückzukehren.

Interpretation: Was sagt ein hoher oder niedriger VVIX aus?
Hoher VVIX
Ein hoher VVIX (etwa oberhalb des 75%-Perzentils, hier ca. 102) zeigt, dass der Markt starke VIX-Schwankungen in naher Zukunft einpreist und erhöhte Nervosität signalisiert. VIX-Optionen enthalten dann häufig eine höhere implizite Volatilität beziehungsweise Volatilitätsrisikoprämie.
- Typisch in Krisenphasen: Etwa während der Finanzkrise 2008, dem Corona-Crash 2020 oder den US-Zollkonflikten im Jahr 2025, als der Index teils deutlich über 140 Punkte stieg.
- Vergleich zum VIX: In Stressphasen steigen VIX und VVIX häufig gemeinsam.
- Kontraindikator durch Mean-Reversion-Tendenz: Ein sehr hoher VVIX kann als Angstsignal und in manchen Auswertungen als möglicher Kontraindikator interpretiert werden.
Niedriger VVIX
Ein niedriger VVIX (bspw. unter 82 und damit etwa unterhalb des 25%-Perzentils) zeigt, dass VIX-Optionen vergleichsweise geringe implizite Volatilität enthalten. Der Markt erwartet weniger Bewegung im VIX und damit tendenziell keine größeren Änderungen der Marktvolatilität.
- Typisch in ruhigen Märkten: Etwa bei einem niedrigen VIX (z. B. unter 15) und stabilen Kursverläufen.
- Vergleich zum VIX: In ruhigen Phasen treten niedrige VIX- und VVIX-Werte häufig gemeinsam auf.
- Historischer Kontext: Der VVIX ist in vielen historischen Stichproben nur selten unter 70 gefallen. Werte deutlich unter dem jeweiligen Mittelwert (z. B. ca. 95–100 in jüngeren Stichproben) deuten auf ein außergewöhnlich ruhiges Umfeld hin.
Vergleich mit dem VIX: Unterschiede und Gemeinsamkeiten
VIX und VVIX sind 30-Tage-Volatilitätsindizes mit ähnlicher Methodik: Der VIX misst die erwartete Schwankung des S&P 500, der VVIX die erwartete Volatilität des 30-Tage-Forward-VIX. Daher liegt der VVIX meist höher und reagiert häufig sensibler auf Veränderungen im Volatilitätsmarkt. Psychologisch gilt der VIX als Angstbarometer, der VVIX als Meta-Indikator für Nervosität im Volatilitätsmarkt.
Folgende Grafik zeigt den VIX gegenüber dem VVIX in einem Zeitraum seit ca. 2013. Berechnet wurden zudem Durchschnittswerte (orange) und Median-Werte (hellblau) über einen rollierenden Zeitraum der letzten 10 Jahre.

Die wichtigsten Gemeinsamkeiten und Unterschiede sind in der folgenden Tabelle dargestellt.
| Eigenschaften | VIX | VVIX |
|---|---|---|
| Was wird gemessen? | Erwartete 30-Tage-Volatilität des S&P 500 | Erwartete Volatilität des 30-Tage-Forward-VIX |
| Datenbasis | SPX-Optionen beziehungsweise S&P-500-Optionen | VIX-Optionen |
| Typisches Niveau | 10–30 (Spitzen bis 80+) | 70–120 (Spitzen bis 200+) |
| Volatilität | Geringer | Höher (Volatilität der Volatilität) |
| Korrelation mit Aktienmarkt | Stark negativ | Indirekt und regimeabhängig über den VIX |
| Psychologische Bedeutung | „Angstbarometer“ | „Meta-Angstindex“ |
| Handelbarkeit | Viele Derivate verfügbar | Nicht direkt handelbar |
| Historische Korrelation mit VIX | — | Früher gering, heute stärker |
VVIX/VIX-Ratio als Signalgeber
Die VVIX/VIX-Ratio ist ein abgeleiteter Indikator, der die aktuelle Marktvolatilität (VIX) mit der erwarteten künftigen Schwankung dieser Volatilität (VVIX) vergleicht. Sie ist kein offizieller Cboe-Standardindikator, kann aber als Heuristik Hinweise darauf liefern, wie hoch die Unsicherheit im Volatilitätsmarkt im Verhältnis zum aktuellen VIX-Niveau ist.
Die statistische Einordnung der VVIX/VIX-Ratio, beispielsweise durch Perzentile, ermöglicht es, mögliche Extremzonen zu visualisieren. In folgender Grafik wurden VVIX/VIX-Ratio-Werte im Zeitraum 2015–2025 exemplarisch dargestellt und zusätzlich 90%-Perzentil, Median und 10%-Perzentil berechnet.
Der Median der VVIX/VIX-Ratio liegt bei 5,90 („ca. 6“) und dient Analysten teils als Orientierungspunkt. Das 10%-Perzentil (3,91) markiert historisch tiefe, das 90%-Perzentil (7,62) hohe Ratio-Niveaus. Diese Werte variieren, bieten aber hilfreiche Anhaltspunkte für Extrembereiche. In der Praxis werden oft auch kurzfristigere Perzentile genutzt.

Interpretation der VVIX/VIX-Ratio
Eine mögliche, heuristische Interpretation der VVIX/VIX-Ratio ist beispielsweise
- Höhere VVIX/VIX-Ratio: Der Markt wirkt ruhig, aber VIX-Optionen preisen im Verhältnis zum aktuellen VIX mehr Unsicherheit über die künftige Volatilität ein. Das kann auf eine erhöhte Absicherungsnachfrage hindeuten, lässt sich aus der Ratio allein aber nicht eindeutig ableiten.
- Niedrigere VVIX/VIX-Ratio: Eine niedrige Ratio kann auftreten, wenn der VIX in einer Marktkorrektur bereits stark gestiegen ist. Sie ist daher nicht automatisch ein Hinweis darauf, dass turbulente Märkte anhalten, sondern muss im Kontext des VIX-Niveaus und der Marktphase betrachtet werden. Berücksichtigt werden muss die Tatsache, dass der VIX in Marktkorrekturen prozentual in der Regel deutlich stärker ansteigt als der VVIX, wodurch die VVIX/VIX-Ratio bereits fällt. Ein fallendes VVIX/VIX-Ratio in Korrekturen ist also häufig zu beobachten.
- Mittlere VVIX/VIX-Ratio: Erwartete Volatilität ist moderat. Keine klare Tendenz erkennbar.
Einsatz und Handel des VVIX in der Praxis
Kein direkter Handel möglich
Der VVIX ist ein reiner Index – es gibt keine Futures, Optionen oder ETFs direkt darauf. Das liegt daran, dass er ein abgeleiteter Wert ist, der auf VIX-Optionspreisen basiert. Man kann ihn also nicht wie eine Aktie oder ein börsengehandeltes VIX-Produkt direkt kaufen oder verkaufen.
Indirekter Einsatz im Handel
Zwar ist der VVIX nicht direkt handelbar, liefert aber wichtige Signale für den Handel mit VIX-Produkten und Volatilitätsstrategien. Ein hoher VVIX deutet auf größere Unsicherheit und potenziell bevorstehende Marktbewegungen hin, ein niedriger auf eine ruhige Phase.
Händler nutzen ihn daher als Ergänzung zur VIX-Analyse, etwa bei Entscheidungen zu VIX-Futures, Optionen oder börsengehandelten VIX-Futures-Produkten (z. B. dem ETN VXX oder dem gehebelten ETF UVXY), ähnlich wie bei Aktienkursen die implizite Volatilität als Zusatzinformation dient. Diese Produkte bilden VIX-Futures ab, nicht den Spot-VIX und nicht den VVIX selbst.
Indirekter Einsatz aus der Perspektive von Optionshändlern
Für Verkäufer von Optionen (auch „Stillhalter“), die unter anderem von einer höheren impliziten Volatilität profitieren können, kann der VVIX vor allem im VIX-Optionsmarkt ein nützlicher Indikator sein.
- Hohe Volatilität nutzen: Ein hoher VVIX deutet bei VIX-Optionen auf höhere implizite Volatilität und potenziell höhere Prämien hin. Das kann für Prämienverkäufer interessant sein, ist aber auch mit größeren Risiken, höheren Hedging-Kosten, Margin-Anforderungen und Tail-Risiken verbunden. Risikomanagement und gezielte Einstiege sind in diesen Marktphasen besonders wichtig.
- Niedrige Volatilität einordnen: Bei niedrigem VVIX können VIX-Optionsprämien geringer sein. Das kann für defensivere Strategien sprechen, bedeutet aber nicht automatisch stabilere Erträge oder geringeres Gesamtrisiko. Entscheidend bleiben Strategie, Laufzeit, Moneyness, Positionsgröße und Absicherung.
- Absicherungen: Wer sich am Markt hedgen möchte, kann den VVIX sowie die VVIX/VIX-Ratio ebenfalls zur Einordnung heranziehen. Gerade in ruhigen Marktphasen kann der Aufbau von Absicherungen günstiger erscheinen, ersetzt aber keine konkrete Analyse der Hedge-Kosten und des gewünschten Schutzes.
Fazit: VVIX als Analyseinstrument
Der VVIX liefert Zusatzinformationen über die Nervosität im Volatilitätsmarkt, die über den VIX hinausgehen. Besonders in Kombination mit anderen Indikatoren kann er helfen, ungewöhnliche Risikoprämien oder mögliche Über- bzw. Unterbewertungen im Volatilitätsmarkt frühzeitig zu erkennen – zum Beispiel ungewöhnlich tiefe Werte als Warnsignal vor einem möglichen Volatilitätsanstieg.
Häufige Fragen
Was ist der VVIX-Index?
Der VVIX misst die erwartete Volatilität der VIX-Optionen, also die Volatilität der Volatilität des S&P 500.
Wie berechnet Cboe den VVIX?
Der VVIX wird mit derselben Methode wie der VIX berechnet, basierend auf einem Portfolio aus liquiden At-The-Money (ATM) sowie Out-of-The-Money (OTM) VIX-Optionen. Bei fehlenden 30-Tage-Optionen wird der VVIX-Wert durch Interpolation ermittelt.
Was ist ein typischer Wert des VVIX?
Historisch gesehen liegt der VVIX zwischen 60 und 145, mit einem Durchschnitt von etwa 86. Werte unter 80 gelten als niedrig, über 120 als hoch.
Kehrt der VVIX wie der VIX zum Mittelwert zurück?
Ja, der VVIX ist ein Mean-Reverting-Index, mit einem langfristigen Durchschnitt von etwa 85. Niedrige Werte neigen dazu, wieder zu steigen, und hohe Werte neigen dazu, zu sinken.
Gibt es eine Korrelation zwischen VVIX und VIX?
Teils, aber nicht konstant. Hohe Korrelation in Krisen, gering in stabilen Phasen – deutlich lockerer als die bekannte negative Korrelation zwischen VIX und dem S&P 500. Die Korrelation hat jedoch zuletzt zugenommen, da der VIX-Optionsmarkt reifer wurde und Volatilitätsschocks beide Indizes treffen.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.