


Diagonal Put Spread Strategie – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp-Malte Lingnau
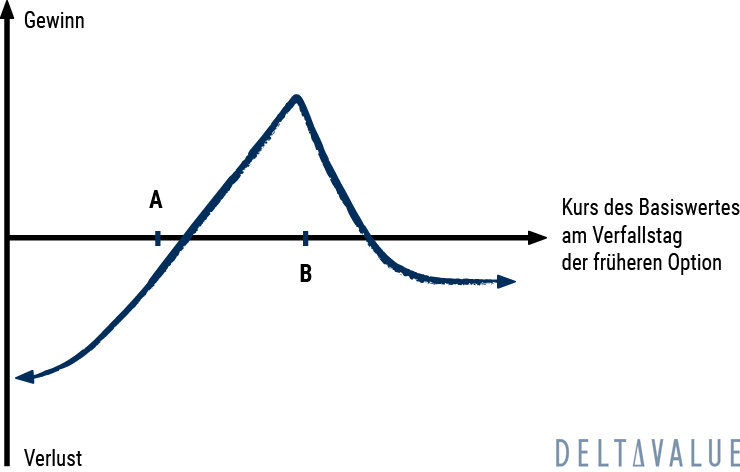
Diagonal Put Spread – Definition
Der Diagonal Put Spread kombiniert Elemente eines Long Put Calendar Spreads und eines Bull Put Spreads, um sowohl von einer neutralen bis leicht steigenden Bewegung des Basiswerts als auch von der Zeitwertminderung der Optionen zu profitieren.
Dabei wird in der hier betrachteten bullischen Variante ein Put mit höherem Strike-Preis (Ausübungspreis), der meist näher am Geld (At the Money, ATM) liegt, und mit einem früheren Verfallstag verkauft (Short Put). Gleichzeitig wird eine Put-Option mit niedrigerem Strike, die weiter aus dem Geld (Out of The Money, OTM) liegen kann, und mit einem späteren Verfallstermin gekauft (Long Put).
Zum Fälligkeitszeitpunkt bzw. nach der Schließung des Short Puts kann optional eine zweite Put-Option verkauft werden. Der Strike entspricht häufig dem Strike des ersten Short Puts, kann aber an das aktuelle Kurs- und Risikoprofil angepasst werden. Der Verfallstag entspricht dann demselben Verfall wie beim Long Put.
Zur Vereinfachung wird hier mit Zeitabständen von je einem Monat gearbeitet. Andere Laufzeiten sind jedoch auch möglich. Liegen die Fälligkeitstermine der Optionen mehr als einen Monat auseinander, sollte der Optionshändler wissen, wie eine Position gerollt wird.
Praxis-Tipp
Der Diagonal Put Spread eignet sich besonders für Marktphasen mit neutraler bis leicht steigender Kurserwartung und moderater bis leicht steigender Volatilität.
Optimalerweise liegt der Aktienkurs zum Verfall knapp oberhalb des Strikes des Short Puts. Ein Unterschreiten des Strikes erhöht dagegen das Risiko einer vorzeitigen Ausübung bzw. Zuteilung. Besonders bei amerikanischen Optionen, die jederzeit ausgeübt werden können, sollte sich der Händler frühzeitig mit den Folgen einer möglichen Ausübung auseinandersetzen.
Liegt der Aktienkurs am Verfallstag sehr nahe am Strike des Short Puts, besteht zusätzlich ein Expiration- bzw. Pin-Risk. In diesem Fall ist bis kurz vor Verfall nicht immer eindeutig absehbar, ob eine Zuteilung erfolgt. Händler sollten daher rechtzeitig entscheiden, ob sie den Short Put schließen, rollen oder auf eine mögliche Aktienposition und die damit verbundenen Liquiditätsanforderungen vorbereitet sind.
Die Strategie lässt sich flexibel anpassen, indem der Short Put gerollt oder durch einen neuen Stillhaltergeschäft ersetzt wird, sobald die ursprüngliche Position ausläuft oder wertlos verfällt. Eine durchdachte Wahl der Laufzeiten und Strikes ist dabei entscheidend: Eng beieinander liegende Strikes begrenzen das Risiko, reduzieren aber auch Prämien- und Gewinnpotenzial. Zu weit auseinander liegende Strikes erhöhen dagegen das maximale Risiko und schwächen die Absicherung durch den Long Put ab.
Diagonal Put Spread – Setup
- Kauf 1 Put mit Strike A (niedrigerer Strike) mit späterer Fälligkeit (z. B. 60 Tage oder mehr).
- Verkauf 1 Put mit Strike B (höherer Strike) mit näherer Fälligkeit (z. B. 30 Tage).
Strike B liegt üblicherweise näher am Geld als Strike A. Der Aktienkurs liegt beim Einstieg je nach Ausrichtung häufig nahe oder oberhalb von Strike B. Liegt der Kurs zwischen Strike A und Strike B, ist der Short Put bereits im Geld (In The Money, ITM).
Optionale Fortführung des Setups:
- Nach dem Verfall oder Glattstellen des ersten Short Puts kann eine neue Put-Option mit der gleichen Fälligkeit wie der ursprüngliche Long Put verkauft werden.
- Der Strike wird meist wieder auf Strike B oder ein neu angepasstes Niveau gesetzt.
Durch diesen optionalen Schritt wird der ursprüngliche Diagonal Spread in einen vertikalen Spread (z. B. einen Bull Put Spread) umgewandelt.
Empfohlenes Erfahrungslevel
Da die verwendeten Optionen zu unterschiedlichen Zeitpunkten fällig werden, ist Erfahrung im Handel mit Optionen erforderlich.
Wann der Handel sinnvoll ist
Während des ersten Monats wird bei einem Diagonal Put Spread eine neutrale Bewegung der Aktie erwartet. Während des zweiten Monats sind neutrale und bullische Entwicklungen hilfreich.


Break-Even-Punkt
Vor dem ersten Verfall gibt es bei dieser Optionsstrategie zu viele Variablen, um die Break-Even-Punkte verlässlich zu bestimmen. Sie hängen unter anderem vom Aktienkurs, der Restlaufzeit, der impliziten Volatilität und dem verbleibenden Wert des Long Puts ab.
Nach der Umwandlung in einen Bull Put Spread kann der Break-Even-Punkt zum finalen Verfall näher bestimmt werden. Er ergibt sich aus Strike B abzüglich der kumulativ erhaltenen Nettoprämie. Wird die Gesamtposition mit einem Nettozahlbetrag geführt, muss dieser Betrag entsprechend berücksichtigt werden. Ein positiver Endverfallsgewinn entsteht dann nur, wenn die Position vor dem finalen Verfall zu einem höheren Wert geschlossen werden kann.
Sweet Spot
Während der Laufzeit des ersten Short Puts soll der Aktienpreis bestenfalls nahe an oder leicht oberhalb von Strike B bleiben. Nach Fälligkeit der ersten Option verbleibt der Aktienpreis bestenfalls über Strike B.
Maximaler Gewinn
Der maximale Gewinn beim Diagonal Put Spread lässt sich vor dem ersten Verfall nicht eindeutig als feste Zahl bestimmen, weil der Restwert des Long Puts von Aktienkurs, Restlaufzeit und impliziter Volatilität abhängt.
Wird nach dem ersten Short Put ein zweiter Put mit gleicher Fälligkeit wie der Long Put verkauft, entspricht die Position einem Bull Put Spread. In diesem Fall entsteht der maximale Endverfallsgewinn, wenn beide Puts wertlos verfallen. Er ist auf die erhaltene Nettoprämie begrenzt. Wurde die Gesamtposition mit einem Nettozahlbetrag aufgebaut, gibt es entsprechend kein Gewinn.
Maximaler Verlust
Solange sich die Position noch in der Diagonalphase befindet, kann das exakte Risiko nicht als feste Zahl angegeben werden, da der Wert des Long Puts mit späterer Fälligkeit von Aktienkurs, Restlaufzeit und impliziter Volatilität abhängt.
Nach dem Verkauf eines zweiten Puts mit gleicher Fälligkeit wie der Long Put entspricht die Position einem Bull Put Spread. Dann gilt zum finalen Verfall:
- Wurde für die Gesamtposition eine Nettoprämie erhalten, ist das Risiko auf die Differenz zwischen Strike B und Strike A abzüglich der erhaltenen Nettoprämie begrenzt.
- Wurde für die Gesamtposition ein Nettozahlbetrag geleistet, ist das Risiko auf die Differenz zwischen Strike B und Strike A zuzüglich des gezahlten Nettozahlbetrags begrenzt.
Diagonal Put Spread im Zeitverlauf
Während des ersten Zeitabschnitts profitiert die Optionsstrategie vom Zeitwertverlust (Theta), weil die Option mit näher liegendem Fälligkeitsdatum schneller an Zeitwert verliert als die Option, die im Folgemonat fällig wird.
Sobald der erste Put geschlossen und ein zweiter Put verkauft wurde, entspricht die Position einem vertikalen Spread mit gleicher Fälligkeit. Dann verlieren grundsätzlich beide Optionen durch den Zeitablauf an Zeitwert. Der Short Put profitiert davon, während der Long Put darunter leidet. Netto ist der Zeiteffekt häufig positiv, wenn der Aktienkurs oberhalb von Strike B bleibt.
Implizite Volatilität
Vor Ablauf der ersten Periode profitiert der Diagonal Put Spread häufig von einem Anstieg der impliziten Volatilität, weil die länger laufende Long-Option in der Regel eine höhere Vega-Sensitivität besitzt als die kurzfristige Short-Option.
Nach Fälligkeit des ersten Short Puts ist die Strategie ein normaler Bull Put Spread. Der Einfluss der impliziten Volatilität hängt also von der Positionierung der Aktie relativ zu den Strikes ab.
- Liegt die Aktie oberhalb von Strike B, profitiert die Strategie tendenziell von sinkender Volatilität, weil der Zeitwert der verkauften Put-Option sinkt.
- Liegt die Aktie nahe an oder unter Strike A, kann steigende Volatilität den Wert des Long Puts erhöhen und den Verlust begrenzen.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.