


Double Diagonal Strategie – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp-Malte Lingnau
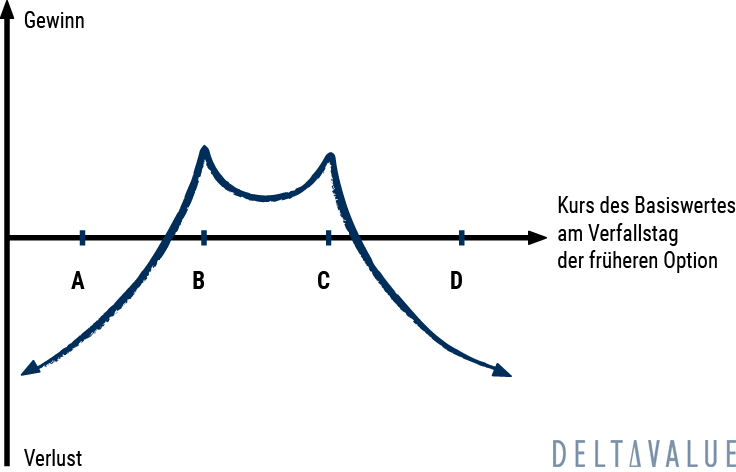
Double Diagonal – Definition
Ein Double Diagonal kombiniert zwei diagonale Spreads: einen Diagonal Call Spread und einen Diagonal Put Spread. Ziel der Strategie ist es, von einer stabilen oder wenig schwankenden Kursentwicklung des Basiswertes zu profitieren.
Dabei wird eine Put-Option mit Strike A und längerer Laufzeit gekauft (Long Put) , eine Put-Option mit Strike B und kürzerer Laufzeit verkauft (Short Put), eine Call-Option mit Strike C ebenfalls mit kürzerer Laufzeit verkauft (Short Call) und eine Call-Option mit Strike D mit längerer Laufzeit gekauft (Long Call).
In der Regel liegt der Aktienkurs zu Beginn zwischen den Strikes B und C. Je nachdem, ob und in welche Richtung der Aktienkurs von der exakten Mitte abweicht, erhält die Strategie einen bullischen oder bärischen Charakter.
In der Regel sollte der Aktienkurs zwischen den Strikes B und C verbleiben, damit die verkauften Optionen wertlos verfallen oder günstiger geschlossen werden können. Die vereinnahmten Prämien der Short-Optionen tragen zum Ergebnis bei. Die Long-Optionen bieten eine gewisse Absicherung, falls sich die Aktie stärker als erwartet bewegt.
Praxis-Tipp
Ein Double Diagonal Spread kann sowohl als Credit Spread als auch als Debit Spread strukturiert sein, je nachdem, welche Prämien beim Kauf und Verkauf der Optionen gezahlt bzw. erhalten werden.
In den meisten Fällen versuchen Optionshändler, einen Credit Spread zu eröffnen. Aufgrund des geringeren Zeitwertes der verkauften Optionen ist das jedoch nicht immer möglich. Daher kann unter Umständen auch eine geringe Optionsprämie zu zahlen sein. Diese Kosten können durch den Verkauf weiterer Short-Optionen teilweise oder vollständig kompensiert werden.
Erhalt einer zweiten Prämie
Einige Optionshändler schließen die Short-Optionen bereits vor deren Fälligkeit. Damit reduzieren sie das Risiko unerwarteter Preisschwankungen kurz vor dem Verfall. Anschließend werden zwei weitere Short-Positionen verkauft, die das gleiche Fälligkeitsdatum wie die Long-Optionen aufweisen.
Wurden die Short-Optionen ein zweites Mal verkauft, ähnelt die Strategie einem Iron Condor bzw. entspricht einem solchen, sofern alle Optionen dieselbe Fälligkeit aufweisen. Dies ändert jedoch nichts an der Erwartung des Optionshändlers. Die Aktie soll zwischen den Strikes der verkauften Optionen verbleiben, sodass die Optionen bestenfalls wertlos verfallen. Einige Händler bevorzugen den Double Diagonal gegenüber einem Iron Condor, weil die Prämie für die Short-Optionen ein zweites Mal erhalten werden kann.
Laufzeit und Basiswert
Beispielhaft werden hier Laufzeiten von 30 und 60 Tagen angenommen. Die Optionen können in der Praxis jedoch auch weiter auseinander liegen. Dafür sollte der Händler jedoch umfassende Kenntnisse beim Rollen von Optionen besitzen.
Generell wird das Rollen einer Position wichtig, wenn sich eine der 30-tägigen Short-Optionen im Geld (In The Money, ITM) befindet. Durch rechtzeitiges Schließen oder Rollen kann das Risiko einer Zuteilung aus der konkreten Short-Option reduziert bzw. nach Ausführung der Order beendet werden. Eine vorzeitige Zuteilung vor dem Rollen ist bei American-Style-Optionen jedoch weiterhin möglich. Auch das Risiko einer vorzeitigen Ausübung bzw. Zuteilung muss beim Double Diagonal berücksichtigt werden.
Häufig entscheiden sich Optionshändler, für diese Strategie Indexoptionen zu verwenden. Durch die teilweise gegenläufigen Bewegungen der Einzeltitel sinkt die gesamte Volatilität eines Index gegenüber einzelnen Werten. Bei vielen Indexoptionen kommen zudem Barausgleich und European-Style-Exercise hinzu, wodurch das Risiko einer vorzeitigen Ausübung bzw. Zuteilung entfallen kann.
Double Diagonal – Setup
- Kauf 1 Put Strike A (Laufzeit 60 Tage, nachgelagerte Periode)
- Verkauf 1 Put Strike B (Laufzeit 30 Tage, vorgelagerte Periode)
- Verkauf 1 Call Strike C (Laufzeit 30 Tage, vorgelagerte Periode)
- Kauf 1 Call Strike D (Laufzeit 60 Tage, nachgelagerte Periode)
Die hier dargestellte Variante setzt in der Regel eine Strike-Reihenfolge von A < B < C < D voraus. Üblicherweise befindet sich der Aktienkurs beim Einstieg zwischen Strike B und C. Sofern die Aktie nach der vorgelagerten Periode immer noch zwischen Strike B und C liegt, werden jeweils eine weitere Call- und Put-Option verkauft. Die Fälligkeit entspricht den beiden Long-Positionen.
Empfohlenes Erfahrungslevel
Da ein Double Diagonal aus vier Optionsbeinen besteht und häufig aktiv gerollt oder angepasst wird, ist umfassende Erfahrung mit dem Handel von Optionen notwendig.
Wann der Handel sinnvoll ist
Ein Double Diagonal eignet sich für mindestens zwei Fälligkeitszyklen, wenn nur minimale Aktienbewegungen erwartet werden.

Break-Even-Punkt
Theoretisch ist es möglich, die Break-Even-Punkte des Double Diagonal in etwa zu berechnen. In der Praxis müssten jedoch zu viele Variablen berücksichtigt werden, als dass sich ein verlässliches Ergebnis ermitteln ließe.
Sweet Spot
Die Gewinnzone ist nicht so genau definiert wie bei anderen Optionsstrategien. Grundsätzlich soll die Aktie zwischen den Strikes B und C verbleiben. Der Gewinn kann steigen, wenn sich die Aktie den Short-Strikes nähert. Zugleich steigt jedoch das Risiko, dass die Aktie zu weit steigt oder fällt.
Maximaler Gewinn
Der maximale Gewinn lässt sich zu Beginn nicht exakt bestimmen. Er ergibt sich aus den erhaltenen Prämien für die verkauften Optionen mit den Strikes B und C abzüglich der gezahlten Prämien für die Optionen mit den Strikes A und D sowie aus dem späteren Wert bzw. Verfall der verbleibenden Positionen.
Da die Prämien der Folgeperiode und der Restwert der Long-Optionen zu Beginn der Strategie noch nicht bekannt sind, können Maximalgewinn und Gewinnzone nur näherungsweise bestimmt werden.
Maximaler Verlust
Das maximale Risiko hängt von der breiteren der beiden Spread-Seiten ab. Maßgeblich ist der höhere Betrag aus Strike B minus Strike A und Strike D minus Strike C, angepasst um die gesamte Nettoprämie und die Kontraktgröße.
Wird ein Double Diagonal mit einer erhaltenen Nettoprämie eröffnet, reduziert diese das rechnerische Risiko. Bei einer gezahlten Nettoprämie erhöht sie es entsprechend. Später vereinnahmte Prämien aus zusätzlich verkauften Short-Optionen können das Risiko weiter senken. Da deren Höhe zu Beginn noch unbekannt ist, lässt sich der maximale Verlust nur näherungsweise bestimmen.
Double Diagonal im Zeitverlauf
Die Strategie setzt auf den Zeitwertverlust (Theta-Effekt). Die Optionen mit dem früheren Fälligkeitsdatum verlieren in der Regel schneller Zeitwert als die Optionen des Folgemonats, insbesondere wenn sie sich nahe am Geld befinden.
Bestenfalls verfallen zunächst die kurz laufenden Short-Optionen wertlos oder können günstig geschlossen werden. Die länger laufenden Long-Optionen bleiben bis zur Folgeperiode als Absicherung bestehen.
Implizite Volatilität
Vor der Fälligkeit der vorgelagerten Optionen kann eine höhere implizite Volatilität den Erlös beim Verkauf zusätzlicher Short-Optionen erhöhen. Gleichzeitig erhöht sie jedoch auch den Wert bestehender Optionen und kann kurzfristige Schwankungen verstärken.
Nach Ablauf der ersten Periode hängt der Einfluss der impliziten Volatilität davon ab, wo sich die Aktie im Vergleich zu den Strikes befindet.
- Liegt der Aktienpreis zwischen Strike B und C und wurde die Position durch den Verkauf weiterer Short-Optionen zu einem Iron-Condor-ähnlichen Aufbau weiterentwickelt, profitiert die Strategie eher von sinkender Volatilität. Diese senkt den Preis der Optionen, die bestenfalls wertlos verfallen.
- Liegt der Aktienpreis an oder außerhalb von Strike A oder D, kann steigende Volatilität den Wert der Long-Optionen stützen. Ob dies die Belastung aus den Short-Optionen überkompensiert, hängt jedoch von Restlaufzeit, Moneyness und der konkreten Volatilitätsveränderung ab.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.