


Delta-neutral (Optionen) – Erklärung & Beispiel
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
Eine Delta-neutrale Strategie ist eine Form der Absicherung einzelner Positionen oder eines gesamten Portfolios im Handel mit Optionen und anderen Derivaten. Sie wird häufig vorübergehend eingesetzt, um das lineare beziehungsweise direktionale Kursrisiko gegenüber kleinen Bewegungen des Basiswertes zu reduzieren. Eine vollständige Absicherung bietet Delta-Neutralität nicht, da andere Optionsrisiken weiterhin relevant bleiben.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Wann ist eine Position Delta-neutral?
Eine Position ist Delta-neutral, wenn die positionsgewichtete Summe der Deltas aller einzelnen Wertpapiere, die sich auf denselben Basiswert beziehen, null beträgt. Dabei müssen die jeweilige Stückzahl, das Vorzeichen der Position (Long oder Short) sowie bei Optionen der Kontraktmultiplikator berücksichtigt werden.
Der Gesamtwert der Position wird somit bei kleinen Kursschwankungen des Basiswertes rechnerisch nicht beziehungsweise nur geringfügig beeinflusst.
Was ist das Delta einer Option?
Das Delta ist einer der Optionsgriechen (Sensitivitätskennzahlen) im Optionshandel. Es misst, um wie viel sich der Preis einer Option theoretisch ändert, wenn sich der Kurs des Basiswertes um eine Geldeinheit bewegt.
Darüber hinaus kann das Delta als Grundlage dafür dienen, wie viele Einheiten des Basiswertes gekauft oder leerverkauft werden müssten, um eine Delta-neutrale Position zu erreichen. Dies ist besonders relevant für Hedging-Strategien. Dabei müssen immer die Anzahl der Kontrakte, der Kontraktmultiplikator und das Vorzeichen der Position berücksichtigt werden.
Zulässige Werte des Deltas
Das Delta klassischer Long-Optionen (Long Call oder Long Put) kann Werte zwischen -1 und 1 annehmen.
- Long-Call-Optionen haben typischerweise ein Delta zwischen 0 und 1
- Long-Put-Optionen haben typischerweise ein Delta zwischen 0 und -1
Bei verkauften beziehungsweise geschriebenen Optionen kehrt sich das Vorzeichen um: Ein Short Call hat ein negatives Delta, ein Short Put ein positives Delta. Der Basiswert selbst (z. B. eine Aktie) hat immer ein Delta von 1, da sich sein Preis 1:1 mit sich selbst bewegt. Eine leerverkaufte Aktie hat entsprechend ein Delta von -1.
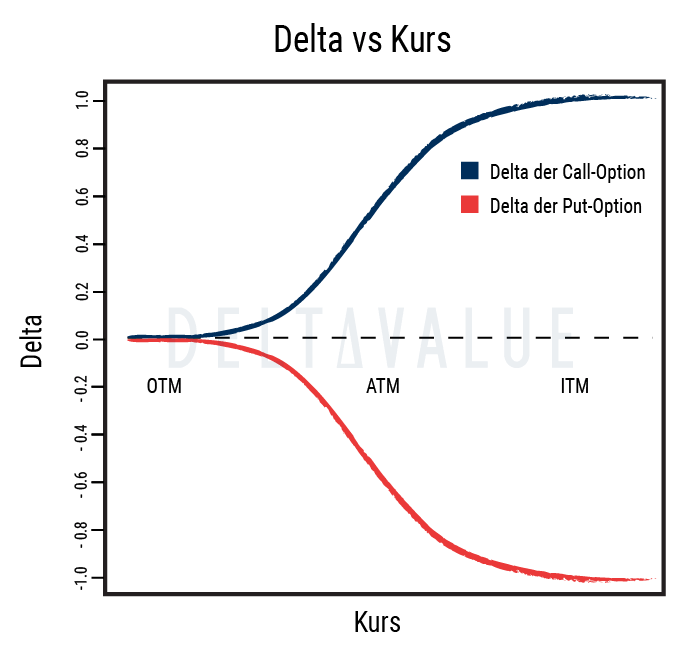
Moneyness als Einflussfaktor des Delta
Ein wesentlicher Einflussfaktor auf das Delta ist die Moneyness (Geldnähe) der Option. Die folgenden Werte sind Faustregeln und können sich je nach Restlaufzeit, impliziter Volatilität, Zinssatz und Dividendenannahmen unterscheiden:
- In the Money (ITM): Das Delta liegt bei deutlich im Geld liegenden Optionen nahe 1 für Long Calls beziehungsweise nahe -1 für Long Puts. Der Optionspreis folgt dann weitgehend der Bewegung des Basiswerts.
- At the Money (ATM): Das Delta liegt häufig bei etwa 0,5 (Long Calls) beziehungsweise -0,5 (Long Puts). Die Option reagiert dann ungefähr halb so stark auf Bewegungen des Basiswerts.
- Out of the Money (OTM): Das Delta liegt bei weit aus dem Geld liegenden Optionen nahe 0. Die Option reagiert dann nur schwach auf Kursänderungen des Basiswerts.
Beispiel zur Veranschaulichung
Steigt der Kurs des Basiswertes bei einer Call-Option mit einem Delta von 0,5 um 1 Euro, so steigt der Preis der Option ceteris paribus theoretisch um 50 Cent. Um diese Position Delta-neutral zu machen, müsste ein Händler entsprechend dem Delta und der Kontraktgröße eine Gegenposition im Basiswert aufbauen.
- Bei einem Long Call mit Delta 0,5 entspräche dies dem Verkauf von 0,5 Einheiten des Basiswertes je Optionsrecht beziehungsweise der Hälfte der zugrunde liegenden Kontraktgröße.
- Bei einem Long Put wäre das Vorzeichen umgekehrt.
Beispiel für eine Delta-neutrale Strategie
Ein Anleger besitzt 300 Aktien von Apple und ist langfristig optimistisch, was deren Entwicklung angeht. Kurzfristig bestehen jedoch Unsicherheiten, etwa vor Quartalszahlen, Produktankündigungen, regulatorischen Ereignissen oder makroökonomischen Nachrichten.
Der Anleger erwägt daher eine Delta-neutrale Strategie, um sich gegen unerwartete Kursrückgänge abzusichern, ohne seine Aktienposition verkaufen zu müssen.
Berechnung der Delta-Neutralität
Eine direkt gehaltene Aktie hat ein Delta von 1. Da der Investor 300 Aktien besitzt, beträgt das Gesamt-Delta seiner Long-Position 300. Um Delta-Neutralität zu erreichen, muss er eine Position mit einem entgegengesetzten Delta von -300 aufbauen.
Absicherung durch den Kauf von Put-Optionen
Put-Optionen haben als Long-Position ein negatives Delta, da sie im Wert steigen, wenn der Basiswert fällt. Eine Put-Option am Geld (At The Money) hat typischerweise ein Delta von etwa -0,5. Um ein Delta von -300 zu erreichen, muss der Investor so viele Puts kaufen, dass das gesamte negative Delta -300 beträgt.
Bei Aktienoptionen umfasst ein Kontrakt in der Regel 100 Aktien. In diesem Beispiel entspricht die Absicherung 6 Optionskontrakten, da jeder Standardkontrakt 100 Aktien abdeckt.
Delta-neutral handeln – die Vorteile
Das Ziel einer Delta-neutralen Position ist es, das direktionale Kursrisiko zu reduzieren. Konkret bedeutet das: Das Risiko kleiner unerwünschter Kursbewegungen des Basiswertes wird mit der Strategie minimiert, da die Position so ausbalanciert ist, dass kleine Kursänderungen rechnerisch keinen beziehungsweise nur einen geringen Einfluss auf den Gesamtwert haben.
Dabei ist es grundsätzlich unerheblich, ob dieses Risiko für Einzelpositionen oder ein Gesamtportfolio ausgeglichen wird.
Zusätzliche Chancen durch Delta-neutrales Trading
Obwohl eine Delta-neutrale Position gegenüber kleinen Kursbewegungen des Basiswertes weitgehend unempfindlich ist, bleiben andere preisbestimmende Faktoren weiterhin relevant. Dadurch ergeben sich zusätzliche Handelsmöglichkeiten:
- Profite durch den Zeitverfall (Theta): Der Zeitwert einer Option nimmt ceteris paribus mit abnehmender Restlaufzeit ab. Dieser Effekt verläuft nicht linear und kann sich insbesondere zum Laufzeitende beschleunigen. Delta-neutrale Händler, die gezielt Optionen verkaufen und damit positive Theta-Exponierung aufbauen (z. B. über Iron Condors), können profitieren, wenn der Zeitwert schwindet und die Optionsprämie sinkt. Gleichzeitig bleiben Risiken wie starke Kursbewegungen und steigende Volatilität bestehen.
- Gewinne durch Veränderungen der impliziten Volatilität (Vega): Mit einer Delta-neutralen Strategie kann gezielt auf steigende oder fallende Volatilität spekuliert werden. Eine Long-Volatilitätsstrategie kann bspw. durch den Kauf eines Straddles umgesetzt werden. Ein Long Straddle ist zu Beginn häufig annähernd Delta-neutral, insbesondere wenn die Optionen am Geld liegen. Er profitiert, wenn starke Kursbewegungen oder ein Anstieg der impliziten Volatilität die gezahlte Optionsprämie und den negativen Theta-Effekt überkompensieren.
Nachteile einer Delta-neutralen Strategie
Im Zusammenhang mit einer Delta-neutralen Strategie gibt es eine Reihe von Herausforderungen und Einschränkungen, die in Betracht gezogen werden müssen.
- Delta ist nicht statisch: Eine Position ist nur zu einem bestimmten Zeitpunkt exakt Delta-neutral. Kursbewegungen des Basiswertes, Zeitablauf und Veränderungen der impliziten Volatilität können das Delta laufend verändern. Um Delta-Neutralität aufrechtzuerhalten, müssen regelmäßig Wertpapiere gekauft oder verkauft werden.
- Hohe Transaktionskosten: Jede Anpassung erfordert den Kauf oder Verkauf von Basiswerten oder Optionen. Diese häufigen Transaktionen können erhebliche Kosten verursachen (z. B. Gebühren, Slippage). Besonders bei hoher Marktvolatilität oder niedrigem Handelsvolumen kann das Rebalancing ineffizient und teuer werden.
- Oft nur kurzfristig sinnvoll: Aufgrund der laufenden Anpassungen und Kosten wird eine Delta-neutrale Strategie oft nur vorübergehend eingesetzt. Sie kommt besonders in Zeiten hoher Unsicherheit zum Einsatz, z. B. vor Zinsentscheidungen, Unternehmensberichten oder geopolitischen Ereignissen. Langfristig ist das permanente Hedging kostenintensiv und reduziert potenzielle Gewinne.
- Geringere Wirksamkeit gegen das Gamma-Risiko: Kurz vor dem Verfall kann die Sensitivität des Deltas stark steigen, insbesondere bei Optionen nahe am Geld. Selbst kleine Bewegungen im Basiswert können dann zu deutlichen Veränderungen im Delta führen, sodass häufige Anpassungen notwendig wären. In dieser Phase bietet Delta-Hedging weniger Schutz, da die Reaktionsgeschwindigkeit der Option auf den Basiswert zunimmt.
- Weitere Einflussfaktoren: Die anderen Optionsgriechen und beispielsweise Liquidität, Bid-Ask-Spreads oder der Ausübungsstil der Option, können die tatsächliche Absicherungswirkung beeinflussen.
Kombination mit Gamma-Hedging
Um starke Veränderungen des Deltas, insbesondere bei Optionen nahe am Geld und mit kurzer Restlaufzeit, zu reduzieren, wird oft zusätzlich Gamma-Hedging eingesetzt. Gamma-Hedging zielt darauf ab, die Veränderlichkeit des Deltas selbst zu verringern.
Diese delta-gamma-neutrale Strategie wird häufig von professionellen Market Makern und institutionellen Händlern genutzt, um das Risiko weiter zu steuern. Sie ist jedoch ebenfalls nur näherungsweise wirksam.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.