


Moneyness (Geldnähe) – Definition & Berechnung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp-Malte Lingnau
Moneyness (deutsch: Geldnähe) bezeichnet in der Optionstheorie das Verhältnis zwischen dem aktuellen Kurs des Basiswerts und dem Strike (Ausübungspreis) einer Option. Sie zeigt an, ob eine Option bei sofortiger Ausübung einen inneren Wert hätte – ohne Berücksichtigung von Kosten oder Prämien.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Moneyness einer Option – Definition
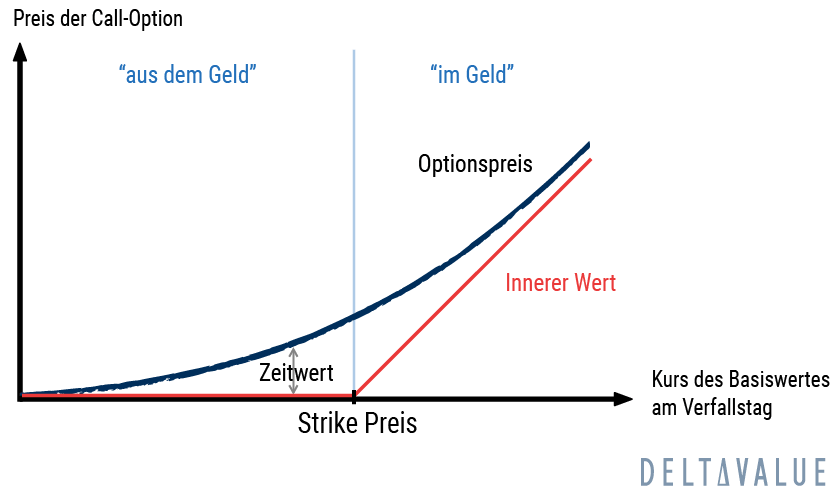
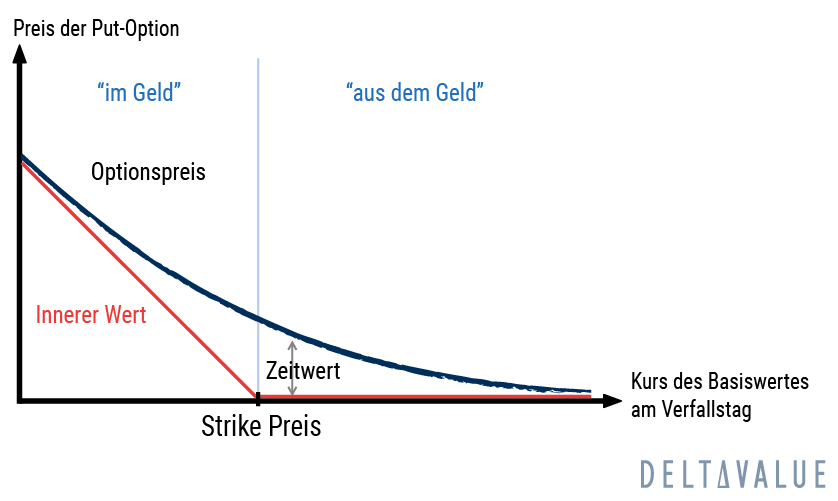
Die Moneyness (Geldnähe) beschreibt das Verhältnis zwischen dem Kurs des Basiswerts (z. B. Aktie) und dem Ausübungspreis (Strike) einer Option. Sie gibt an, ob eine Option im Geld (In the Money, ITM), am Geld (At the Money, ATM) oder aus dem Geld (Out of the Money, OTM) ist und damit, ob sie einen positiven inneren Wert besitzt.
Die Geldnähe spielt bei der Bewertung von Optionen eine zentrale Rolle, da sie den Preis (Prämie) der Option beeinflusst.

Welche Formen der Geldnähe gibt es?
Es werden drei grundlegende Ausprägungen der Moneyness unterschieden. Maßgeblich ist, ob eine Option bei sofortiger Ausübung einen inneren Wert hätte (unabhängig von der gezahlten Prämie):
- Im Geld (In the Money, ITM):
Die Option besitzt einen positiven inneren Wert.- Bei Call-Optionen entspricht der innere Wert der Differenz zwischen dem aktuellen Aktienkurs und dem Strike (S – K).
- Bei Put-Optionen entspricht der innere Wert der Differenz zwischen dem Strike und dem aktuellen Aktienkurs (K – S).
- Am Geld (At the Money, ATM):
- Der Strike liegt nahe am aktuellen Kurs des Basiswerts (S ≈ K).
- Der innere Wert ist (nahezu) null, der Optionspreis besteht im Wesentlichen aus Zeitwert.
- Aus dem Geld (Out of the Money, OTM):
- Die Option hat keinen inneren Wert.
- Ihr Wert besteht ausschließlich aus Zeitwert, der u. a. von Restlaufzeit und Volatilität abhängt.
 |
 |
Wann haben Optionen einen inneren Wert?
Optionen haben einen inneren Wert, wenn sie im Geld (ITM) sind. Dabei verhalten sich Calls und Puts in Bezug auf die Moneyness gegensätzlich: Wenn eine Call-Option im Geld (ITM) ist, ist die entsprechende Put-Option aus dem Geld (OTM) und umgekehrt.
- Call-Optionen sind im Geld (ITM), wenn der Kurs des Basiswerts über dem Strike der Option liegt.
- Put-Optionen sind im Geld (ITM), wenn der Kurs des Basiswerts unter dem Strike der Option liegt.
Die folgende Tabelle verdeutlicht alle Möglichkeiten.
| Moneyness (Geldnähe) | Call-Option | Put-Option |
|---|---|---|
| In the Money (ITM) |
Strike < Kurs des Basiswertes | Strike > Kurs des Basiswertes |
| At the Money (ATM) |
Strike = Kurs des Basiswertes | Strike = Kurs des Basiswertes |
| Out of the Money (OTM) |
Strike > Kurs des Basiswertes | Strike < Kurs des Basiswertes |
Moneyness – Berechnung
Die Geldnähe einer Call-Option wird berechnet, indem der aktuelle Kurs des Basiswerts durch den Strike-Preis dividiert wird.
Für Call-Optionen lautet die Formel wie folgt:
Für Put-Optionen wird die Geldnähe genau gegenteilig gebildet:
- Ist der numerische Wert der Moneyness genau 1, notiert die Option am Geld (ATM): Strike-Preis und Kurs des Basiswertes sind identisch.
- Bei einem Wert größer als 1 ist die Option im Geld (ITM).
- Bei einem Wert kleiner als 1 befindet sich die Option aus dem Geld (OTM).
Moneyness einer Option – Beispiele
Geldnähe einer Call-Option mit Strike 50 EUR
| Kurs des Basiswertes | Moneyness der Call-Option |
|---|---|
| 40 EUR | Out of the Money (OTM) |
| 50 EUR | At the Money (ATM) |
| 60 EUR | In the Money (ITM) |
Geldnähe einer Put-Option mit Strike 50 EUR
| Kurs des Basiswertes | Moneyness der Put-Option |
|---|---|
| 40 EUR | In the Money (ITM) |
| 50 EUR | At the Money (ATM) |
| 60 EUR | Out of the Money (OTM) |
Weitere Berechnungsarten der Moneyness
Neben der oben verwendeten relativen Moneyness als Verhältnis zwischen Kurs und Strike gibt es weitere Möglichkeiten, die Geldnähe einer Option auszudrücken.
- Geldnähe als Kursdifferenz: Bei einem Call wird die Differenz zwischen Basiswertkurs und Strike (S – K), bei einem Put die Differenz zwischen Strike und Basiswertkurs (K – S) betrachtet. Ein positiver Wert bedeutet ITM, ein Wert von null ATM und ein negativer Wert OTM. Anders als der innere Wert kann diese vorzeichenbehaftete Differenz negativ sein.
- Prozentuale Moneyness: Die relative Moneyness kann auch in Prozent angegeben werden. Ein Wert von 1,20 entspricht 120 %. Bei einem Call bedeutet dies, dass der Basiswertkurs 20 % über dem Strike liegt. Bei einem Put mit einer Moneyness von 1,25 liegt dagegen der Strike 25 % über dem aktuellen Basiswertkurs.
- Forward-Moneyness: Statt des aktuellen Kassakurses (Spot-Preis) wird der Basiswert mit seinem Terminkurs (Forward-Preis) zum betrachteten Verfallstermin bewertet. Der Forward-Preis berücksichtigt unter anderem Finanzierungskosten und erwartete Dividenden. Entspricht der Strike dem Forward-Preis, spricht man von At the Money Forward (ATM Forward).
Moneyness und Gewinnschwelle – Was ist der Unterschied?
Eine Option kann im Geld (ITM) liegen, obwohl der Käufer mit dem Optionsgeschäft insgesamt einen Verlust erzielt. Der Grund: Die Moneyness berücksichtigt lediglich den Kurs des Basiswerts und den Strike, nicht jedoch die ursprünglich gezahlte Optionsprämie.
Entscheidend für den tatsächlichen Gewinn ist die Gewinnschwelle (Break-even). Bei einer einzelnen gekauften Option ergibt sich diese zum Verfallstag aus dem Strike zuzüglich beziehungsweise abzüglich der gezahlten Optionsprämie.
- Long Call: Die Gewinnschwelle liegt bei Strike + gezahlter Optionsprämie.
- Long Put: Die Gewinnschwelle liegt bei Strike – gezahlter Optionsprämie.
Beispiel: Call im Geld, aber trotzdem im Verlust
Ein Anleger kauft eine Call-Option mit einem Strike von 50 EUR und zahlt dafür eine Prämie von 4 EUR je Aktie. Am Verfallstag beträgt der Aktienkurs 52 EUR.
- Gezahlte Prämie: 4 EUR
- Break-even: 50 EUR + 4 EUR = 54 EUR
- Innerer Wert: 52 EUR – 50 EUR = 2 EUR
- Ergebnis bei Verfall: 2 EUR – 4 EUR = -2 EUR je Aktie
Die Option ist zwar im Geld, der Anleger verliert zum Verfall jedoch 2 EUR je Aktie. Erst oberhalb von 54 EUR entsteht ein Gewinn vor Transaktionskosten.
Beispiel: Put im Geld, aber trotzdem im Verlust
Ein Anleger kauft eine Put-Option mit einem Strike von 50 EUR und zahlt eine Prämie von 4 EUR je Aktie. Am Verfallstag liegt der Aktienkurs bei 48 EUR.
- Gezahlte Prämie: 4 EUR
- Break-even: 50 EUR – 4 EUR = 46 EUR
- Innerer Wert: 50 EUR – 48 EUR = 2 EUR
- Ergebnis bei Verfall: 2 EUR – 4 EUR = -2 EUR je Aktie
Auch dieser Put besitzt einen positiven inneren Wert, führt aber zu einem Verlust für den Käufer. Erst unterhalb eines Aktienkurses von 46 EUR entsteht zum Verfall ein Gewinn vor Transaktionskosten.
Welchen Einfluss hat die Moneyness auf den Optionspreis?
Die Geldnähe beeinflusst nicht nur den inneren Wert einer Option, sondern auch deren Preisverhalten. Der Optionspreis setzt sich grundsätzlich aus zwei Komponenten zusammen:
Je nach Moneyness unterscheidet sich das Verhältnis dieser beiden Komponenten:
- In the Money (ITM): Die Option besitzt einen positiven inneren Wert. Ihre Prämie kann zusätzlich einen Zeitwert enthalten. Tief im Geld liegende Optionen werden häufig stärker durch ihren inneren Wert bestimmt.
- At the Money (ATM): Der innere Wert beträgt bei exakter Übereinstimmung von Kurs und Strike null. Bei vergleichbaren Optionen mit gleicher Laufzeit ist der Zeitwert im ATM-Bereich typischerweise am höchsten.
- Out of the Money (OTM): Die Option besitzt keinen inneren Wert. Ihre Prämie besteht vor dem Verfall aus Zeitwert, der die Möglichkeit einer künftigen vorteilhaften Kursbewegung widerspiegelt.
Neben der Moneyness beeinflussen insbesondere die Restlaufzeit, die implizite Volatilität, Zinsen und mögliche Dividenden die Bewertung. Deshalb lässt sich der tatsächliche Marktpreis nicht allein aus der Geldnähe ableiten.
Zusammenhang zwischen Moneyness und den Optionsgriechen
Die Geldnähe beeinflusst auch die Sensitivitätskennzahlen einer Option, die sogenannten Optionsgriechen (Greeks).
- Delta: Das Delta gibt an, wie stark sich der Optionspreis bei einer Kursänderung des Basiswerts verändert. Tief im Geld liegende Calls besitzen typischerweise ein Delta nahe +1, tief im Geld liegende Puts nahe -1. Am Geld liegt das Delta häufig bei ungefähr +0,5 für Calls beziehungsweise -0,5 für Puts. Weit aus dem Geld nähert sich das Delta bei beiden Optionsarten null an.
- Gamma: Gamma beschreibt, wie stark sich das Delta bei einer Kursbewegung verändert. Es ist typischerweise im ATM-Bereich am höchsten. Besonders kurz vor dem Verfall können bereits kleine Kursbewegungen zu starken Deltaänderungen führen.
- Theta: Theta misst den Einfluss des Zeitablaufs auf den Optionspreis. Da Optionen am Geld typischerweise einen hohen Zeitwert besitzen, ist der absolute Zeitwertverfall unter sonst gleichen Bedingungen häufig im ATM-Bereich besonders ausgeprägt. Dieser Effekt nimmt bei kurzen Restlaufzeiten oft deutlich zu.
Für Optionskäufer kann eine hohe Kurssensitivität vorteilhaft sein, während ein hoher Zeitwertverfall die Position belasten kann. Für Optionsverkäufer (Stillhalter) wirken diese Effekte grundsätzlich spiegelbildlich. Ein hoher Zeitwertverfall kann für Stillhalter zwar günstig sein, geht aber gerade bei kurzlaufenden ATM-Optionen häufig mit einem erhöhten Gamma-Risiko einher.
Moneyness im Quiz

🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.