


Gamma – Definition & Erklärung
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
Das Gamma einer Option misst, wie stark sich ihr Delta bei einer Preisänderung des Basiswerts um eine Einheit verändert. Ein hohes Gamma signalisiert eine hohe Empfindlichkeit des Deltas gegenüber Preisänderungen des Basiswerts. Dieser Optionsgrieche ist besonders wichtig für Händler, die ihre Delta-Positionen absichern möchten, da er Einblick in die Delta-Dynamik gibt.
🔴Live-Webinar am 28.09.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Gamma einer Option – Definition
Das Gamma einer Option gibt die Änderungsrate des Deltas bei einer Kursänderung des Basiswerts (Underlying) an. Im Black-Scholes-Modell für europäische Optionen besitzen Calls und Puts mit identischem Basiswert, Strike-Preis, und Laufzeit dasselbe Gamma.
Für Long-Optionen ist Gamma positiv, für Short-Optionen hingegen negativ. Es liegt meist zwischen 0 und 1, kann bei sehr kurzer Restlaufzeit und Basiswerten mit niedrigem Preis jedoch deutlich größer als 1 sein. Die Höhe wird vor allem von der Geldnähe (Moneyness), der Restlaufzeit und der impliziten Volatilität bestimmt.
Berechnung des Gamma einer Option
Gamma kann je nach Optionstyp und Bewertungsmodell analytisch oder numerisch ermittelt werden. Für Vanilla-Optionen mit europäischem Ausübungsstil liefert das Black-Scholes-Modell eine geschlossene Formel. Bei amerikanischen oder komplexeren Optionen kommen beispielsweise Binomialmodelle zum Einsatz.
Die von Emittenten, Research-Anbietern und Optionshandelsplattformen veröffentlichten Gamma-Werte können deshalb leicht voneinander abweichen. Das Ergebnis wird üblicherweise als Dezimalzahl dargestellt.
Mathematische Bedeutung des Gamma
Aus mathematischer Sicht entspricht das Gamma der zweiten partiellen Ableitung des Optionspreises nach dem Preis des Basiswerts. Es beschreibt somit die Änderungsrate des Deltas, welches wiederum die erste Ableitung des Optionspreises in Bezug auf den Basiswert darstellt.
Für eine kleine Kursänderung des Basiswerts gilt näherungsweise:
Bewegt sich der Basiswert beispielsweise um genau eine Geldeinheit, verändert sich das Delta näherungsweise um den Betrag des Gamma. Bei anderen Kursbewegungen muss Gamma mit der jeweiligen Preisänderung multipliziert werden.
Auswirkungen des Gamma auf Optionen
Steigt der Kurs des Basiswerts, erhöht sich das Delta sowohl bei Long Calls als auch bei Long Puts. Das Call-Delta wird positiver, während das Put-Delta weniger negativ wird und sich in Richtung null bewegt. Fällt der Basiswertkurs, sinkt das Delta beider Optionstypen: Das Call-Delta wird weniger positiv und das Put-Delta stärker negativ.
Ceteris paribus steigt die Prämie eines Calls bei einem Kursanstieg des Basiswerts, während die Prämie eines Puts fällt. Bei einem Kursrückgang verhält es sich umgekehrt.
| Long-Option | Kurs des Basiswerts | neues Delta | Optionspreis |
|---|---|---|---|
| Call | + 1 | altes Delta + Gamma | steigt |
| Call | – 1 | altes Delta – Gamma | fällt |
| Put | + 1 | altes Delta + Gamma | fällt |
| Put | – 1 | altes Delta – Gamma | steigt |
Beispiel: Einfluss des Gamma auf den Optionspreis (Long Call)
Ein Long Call auf eine Aktie hat ein Gamma von 0,15 und ein Delta von 0,4.
- Steigt der Aktienkurs um 1 Geldeinheit (bspw. EUR), erhöht sich das Delta rechnerisch auf 0,55 (0,40 + 0,15). Die Option reagiert damit empfindlicher auf weitere Kursanstiege. Eine weitere Steigerung um 1 EUR würde nun den Optionspreis um etwa 0,55 EUR erhöhen.
- Fällt der Aktienkurs um 1 EUR, sinkt das Delta auf 0,25 (0,40 – 0,15). Ein weiterer Rückgang um 1 EUR würde den Optionspreis dann nur noch um rund 0,25 EUR verringern.
(Vereinfachte Annahme: Gamma bleibt in diesem Beispiel konstant und andere Einflussfaktoren werden ceteris paribus vernachlässigt.)
Beispiel: Einfluss des Gamma auf den Optionspreis (Long Put)
Ein Long Put auf eine Aktie hat ein Delta von –0,40 und ein Gamma von 0,15.
- Steigt der Aktienkurs um 1 Geldeinheit (bspw. EUR), erhöht sich das Delta rechnerisch auf –0,25 (–0,40 + 0,15). Der Put verliert damit bei weiteren Kursanstiegen weniger an Wert. Eine weitere Steigerung um 1 EUR würde den Optionspreis um etwa 0,25 EUR verringern statt zuvor um 0,40 EUR.
- Fällt der Aktienkurs um 1 EUR, sinkt das Delta auf –0,55 (–0,40 – 0,15). Der Put gewinnt damit bei weiteren Kursrückgängen stärker an Wert. Ein weiterer Euro Rückgang würde den Optionspreis um etwa 0,55 EUR erhöhen.
(Vereinfachte Annahme: Gamma bleibt in diesem Beispiel konstant und andere Einflussfaktoren werden ceteris paribus vernachlässigt.)
Beispiel: Einfluss des Gamma auf den Optionspreis (Short Call)
Ein Short Call hat ein Delta von –0,40 und ein Gamma von –0,15. Gamma hat hier denselben Betrag wie bei der entsprechenden Long-Position, wegen der Short-Position jedoch ein negatives Vorzeichen.
- Steigt der Aktienkurs um 1 Geldeinheit (bspw. EUR), sinkt das Delta rechnerisch auf –0,55 (–0,40 – 0,15). Eine weitere Steigerung um 1 EUR würde für die Short-Position näherungsweise zu einem Verlust von 0,55 EUR führen. Die Prämie des Calls würde gleichzeitig um etwa 0,55 EUR steigen.
- Fällt der Aktienkurs um 1 EUR, erhöht sich das Delta auf –0,25 (–0,40 + 0,15). Ein weiterer Rückgang um 1 EUR würde für die Short-Position näherungsweise zu einem Gewinn von 0,25 EUR führen. Die Prämie des Calls würde gleichzeitig um etwa 0,25 EUR fallen.
(Vereinfachte Annahme: Gamma bleibt in diesem Beispiel konstant und andere Einflussfaktoren werden ceteris paribus vernachlässigt.)
Beispiel: Einfluss des Gamma auf den Optionspreis (Short Put)
Ein Short Put hat ein Delta von 0,40 und ein Gamma von –0,15.
- Steigt der Aktienkurs um 1 Geldeinheit (bspw. EUR), sinkt das Delta rechnerisch auf 0,25 (0,40 – 0,15). Eine weitere Steigerung um 1 EUR würde für die Short-Position näherungsweise zu einem Gewinn von 0,25 EUR führen. Die Prämie des Puts würde gleichzeitig um etwa 0,25 EUR fallen.
- Fällt der Aktienkurs um 1 EUR, steigt das Delta auf 0,55 (0,40 + 0,15). Ein weiterer Rückgang um 1 EUR würde für die Short-Position näherungsweise zu einem Verlust von 0,55 EUR führen. Die Prämie des Puts würde gleichzeitig um etwa 0,55 EUR steigen.
(Vereinfachte Annahme: Gamma bleibt in diesem Beispiel konstant und andere Einflussfaktoren werden ceteris paribus vernachlässigt.)
Einflussfaktoren auf Gamma
Gamma und Geldnähe (Moneyness)
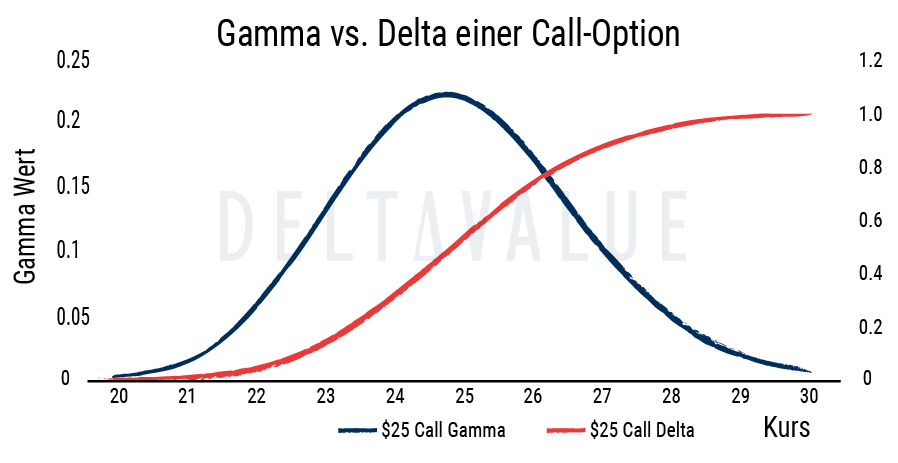
Das Gamma ist bei At The Money (ATM) am höchsten, da schon kleine Kursbewegungen des Basiswerts die Wahrscheinlichkeit stark beeinflussen, ob die Option am Verfallstag In The Money (ITM) oder Out of The Money (OTM) endet.
Entfernt sich der Kurs vom ATM-Bereich, verändert sich das Delta nur noch langsam – Gamma sinkt und tendiert bei stark ITM- oder OTM-Optionen gegen null. Diese geringe Preissensitivität wird im Gamma Hedging gezielt genutzt.
Gamma und der Einfluss der Restlaufzeit
Das Gamma einer ATM-Option steigt, je kürzer ihre Restlaufzeit ist. Bei nur wenigen Tagen bis zur Fälligkeit können schon kleinste Kursänderungen den Optionspreis stark beeinflussen, was auch als Gamma-Risiko bekannt ist.
Die Grafik zeigt diesen Effekt für einen Strike von 25 USD: Optionen mit 5 Tagen Restlaufzeit (grau) weisen deutlich höhere Gamma-Spitzen auf als solche mit 15 (rot) oder 30 Tagen (blau).
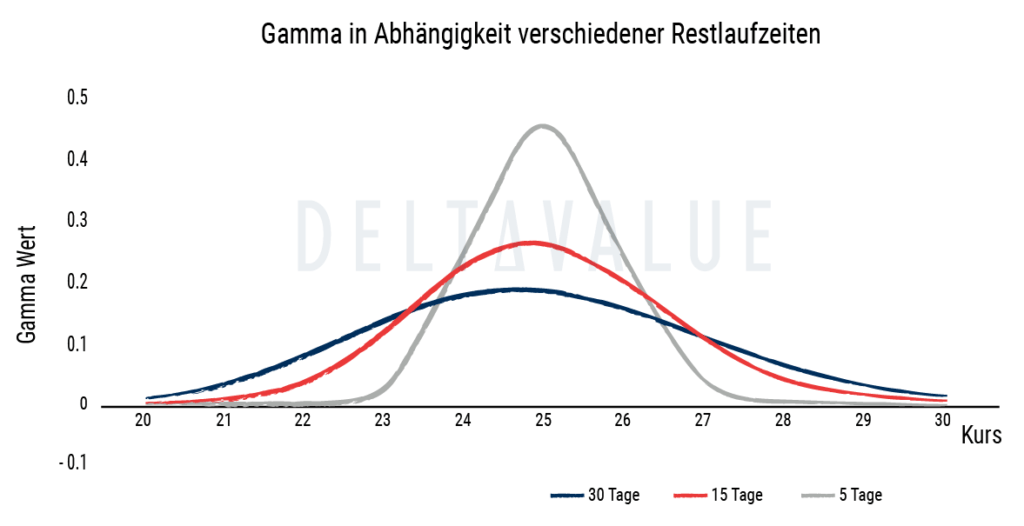
Für eine einzelne ATM-Option lässt sich der zeitliche Verlauf des Gamma schematisch darstellen: Je kürzer die Restlaufzeit, desto stärker steigt das Gamma an.

Gamma und implizite Volatilität
Der Zusammenhang zwischen Gamma und impliziter Volatilität hängt von der Geldnähe, der Restlaufzeit und den übrigen Modellparametern ab. Eine über alle Strikes hinweg stets invertierte Beziehung besteht nicht.
Bei Optionen am Geld (ATM) führt eine höhere implizite Volatilität typischerweise zu einem niedrigeren Gamma. Der mögliche Übergang des Deltas zwischen seinen Extremwerten verteilt sich dann auf einen breiteren Kursbereich des Basiswerts. Sinkt die implizite Volatilität, konzentriert sich diese Deltaänderung stärker in der Nähe des Strikes und das ATM-Gamma steigt.
Bei deutlich im (ITM) oder aus dem Geld (OTM) liegenden Optionen kann sich Gamma dagegen abhängig von der Ausgangssituation auch erhöhen, wenn die implizite Volatilität steigt. Der Einfluss der Volatilität sollte daher stets im Zusammenhang mit der jeweiligen Geldnähe betrachtet werden.
Beispiel zur Gamma-Entwicklung
Das folgende Beispiel betrachtet eine europäische Call-Option mit einem Strike-Preis von 55 EUR, 30 Tagen Restlaufzeit und 20 % impliziter Volatilität. Zur eindeutigen Berechnung wird vereinfachend ein risikofreier Zinssatz von 0 % und eine Dividendenrendite von 0 % angenommen.
Gamma ist in der Nähe des ATM-Bereichs am höchsten. Bewegt sich der Kurs des Basiswerts weiter unter oder über den Strike, nimmt Gamma auf beiden Seiten ab. Der Break-even-Punkt der Optionsposition ist für diesen Verlauf nicht maßgeblich: Er berücksichtigt die gezahlte oder vereinnahmte Prämie und ist eine Gewinn-und-Verlust-Kennzahl.
Die Spalte „Neues Delta“ zeigt die lokale Näherung bei einem Kursanstieg um 1 EUR. Sie wird als altes Delta zuzüglich Gamma berechnet. Da sich Gamma während einer größeren Kursbewegung selbst verändert, kann das mit einem Bewertungsmodell exakt neu berechnete Delta geringfügig abweichen.
| Kurs des Basiswerts | Delta | Gamma | Neues Delta bei +1 EUR (Näherung) |
|---|---|---|---|
| 52 | 0,171 | 0,085 | 0,256 |
| 53 | 0,269 | 0,109 | 0,377 |
| 54 | 0,385 | 0,123 | 0,509 |
| 55 | 0,511 | 0,126 | 0,638 |
| 56 | 0,634 | 0,117 | 0,751 |
| 57 | 0,743 | 0,099 | 0,841 |
| 58 | 0,830 | 0,076 | 0,906 |
Was ist Gamma Hedging?
Ein Portfolio mit einem hohen positiven oder negativen Gamma weist starke Veränderungen seines Deltas auf, sobald sich der Kurs des Basiswerts bewegt. Um diese nichtlineare Risikoexponierung zu begrenzen, können insbesondere Market Maker und institutionelle Anleger Gamma-Hedging-Strategien einsetzen.
Ein gamma-neutrales Portfolio besitzt in einer lokalen Betrachtung ein Nettogamma nahe null. Bei kleinen Bewegungen des Basiswertkurses verändert sich sein Delta deshalb näherungsweise nur wenig. Gamma-Neutralität bedeutet jedoch nicht, dass der gesamte Portfoliowert gegenüber Kurs-, Volatilitäts- oder Zeitveränderungen unempfindlich ist.
- Ein Übergewicht an gekauften Call- oder Put-Optionen führt grundsätzlich zu positivem Gamma. Um diese Exponierung zu reduzieren, muss negatives Gamma ergänzt werden, beispielsweise durch den Verkauf geeigneter Optionen.
- Umgekehrt kann eine negative Gamma-Exponierung durch den Kauf von Calls oder Puts verringert werden.
Das Phänomen des Gamma Squeeze
Ein Gamma Squeeze entsteht, wenn eine starke Kursbewegung des Basiswerts Market Maker zwingt, große Mengen des Basiswerts zu kaufen oder zu verkaufen, um ihre Optionspositionen abzusichern.
Übernimmt ein Market Maker die Gegenposition zu einer Option – etwa beim Verkauf eines kurzfristigen Calls auf eine volatile „Meme-Aktie“ – ist er steigenden Kursen ausgesetzt. Um das Risiko zu reduzieren, kauft er den Basiswert, sobald der Kurs steigt, und stellt damit Delta-Neutralität her.
Steigt der Kurs weiter, muss er erneut zukaufen, um das Delta anzupassen. Dieser fortgesetzte Kaufdruck kann die Aufwärtsbewegung verstärken und so eine Kursrallye auslösen – der typische Mechanismus hinter einem Gamma Squeeze.
Gamma einer Option im Quiz

Exkurs: Die Optionsgriechen
In der Finanzmathematik werden Sensitivitätskennzahlen für Derivate oft als „Griechen“ bezeichnet. Sie bilden eine wichtige Grundlage für das Risikomanagement, da sie die Auswirkungen einzelner Rahmenbedingungen auf den Optionspreis klar isolieren und bewerten.
Weitere Optionsgriechen im Überblick:
- Delta gibt an, wie sich der Optionspreis verändert, wenn der Basiswert um eine Geldeinheit schwankt.
- Theta ist ein Maß für den Zeitwertverlust. Es gibt an, um welchen Betrag der Optionspreis pro verstrichenen Tag sinkt.
- Vega misst den Einfluss der impliziten Volatilität auf den Optionspreis.
- Rho quantifiziert, wie empfindlich der Optionswert auf Veränderungen des risikofreien Zinssatzes reagiert.
- Omega ist eine Hebelkennzahl, die die prozentuale Veränderung des Optionspreises im Verhältnis zur prozentualen Veränderung des Basiswerts angibt.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.