
Delta einer Option – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp-Malte Lingnau
Das Delta einer Option ist ein Maß dafür, wie stark der Preis einer Option auf eine Einheitsänderung im Preis des Basiswerts (z. B. einer Aktie) reagiert. Es gehört zu den sogenannten Optionsgriechen, die für den Optionshandel relevant sind. In diesem Artikel wird die Berechnung, Interpretation und praktische Anwendung des Deltas ausführlich erläutert.
🔴Live-Webinar am 12.10.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 12.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Delta einer Option – Definition
Das Delta einer Option misst, wie stark sich der Preis einer Option verändert, wenn sich der Kurs des Basiswertes um eine Währungseinheit verändert. Eine Option mit einem Delta von 0,5 steigt beispielsweise um etwa 0,50 EUR, wenn der Basiswert um einen Euro zunimmt.
Bei gewöhnlichen Long-Optionen liegt das Delta eines Calls typischerweise zwischen 0 und 1 und das eines Puts zwischen −1 und 0.
Berechnung des Delta einer Option
Delta kann je nach Optionstyp und Bewertungsmodell analytisch oder numerisch ermittelt werden. Für europäische Standardoptionen liefert das Black-Scholes-Modell unter seinen Modellannahmen eine geschlossene Formel. Bei amerikanischen Optionen, die vor dem Laufzeitende ausgeübt werden können, sowie bei komplexeren oder exotischen Optionen kommen häufig numerische Verfahren wie Binomialmodelle zum Einsatz.
Die von Emittenten, Research-Anbietern und Optionshandelsplattformen veröffentlichten Delta-Werte können deshalb leicht voneinander abweichen. Das Ergebnis wird üblicherweise als Dezimalzahl dargestellt.
Mathematische Bedeutung des Delta
Aus mathematischer Sicht entspricht das Delta der ersten partiellen Ableitung der Optionspreisformel nach dem Preis des Basiswerts. Es beschreibt somit die unmittelbare Änderungsrate des Optionspreises in Bezug auf den Basiswert.
Konkret bedeutet das: Verändert sich der Kurs des Basiswerts um eine sehr kleine Einheit (infinitesimale Preisänderung), so verändert sich der Optionspreis um ungefähr Delta mal diese Preisänderung. Es handelt sich dabei um eine Rate-of-change-Größe, die in der Praxis oft als Näherung „pro Preisänderung von 1 Geldeinheit“ angegeben wird. Delta misst also die Steigung (lineare Sensitivität) der Optionspreisfunktion in Bezug auf den Basiswert.
Delta im Black-Scholes-Merton-Modell
Für europäische Aktienoptionen lässt sich das Delta im erweiterten Black-Scholes-Merton-Modell ausdrücklich berechnen. Dabei werden neben dem Kurs des Basiswerts unter anderem der Strike, die Restlaufzeit, die implizite Volatilität, der risikofreie Zinssatz und eine kontinuierliche Dividendenrendite berücksichtigt.
Dabei bezeichnet:
- S den aktuellen Kurs des Basiswerts,
- K den Ausübungspreis beziehungsweise Strike,
- r den kontinuierlich verzinsten risikofreien Zinssatz,
- q die kontinuierliche Dividendenrendite,
- σ die implizite Volatilität,
- T die Restlaufzeit in Jahren und
- N(d1) die kumulierte Standardnormalverteilung an der Stelle d1.
Zahlt der Basiswert keine Dividenden, gilt q = 0. Die Formeln vereinfachen sich dann zu \Delta_{\text{Call}}=N(d_1) und \Delta_{\text{Put}}=N(d_1)-1.
Für amerikanische Optionen und komplexere Auszahlungsprofile können andere beziehungsweise numerische Bewertungsmodelle erforderlich sein. Das jeweils angezeigte Delta hängt deshalb auch vom verwendeten Modell und dessen Eingabeparametern ab.
Auswirkungen des Delta auf Optionen
Call-Optionen können ein positives Delta von 0 bis +1 annehmen. Put-Optionen ein negatives Delta von 0 bis -1.
- Ein Delta-Wert von +0,5 bedeutet beispielsweise, dass ein Anstieg des Basiswerts um 1 EUR den Callpreis um ca. 0,50 EUR erhöht (ceteris paribus).
- Bei einem Put mit Delta −0,5 sinkt der Optionspreis dagegen um ca. 0,50 EUR.
| Position | Delta | Änderung des Basiswerts | Erwartete Änderung des Optionspreises |
|---|---|---|---|
| Call | +0,50 | +1 EUR | +0,50 EUR |
| Call | +0,25 | −1 EUR | −0,25 EUR |
| Put | −0,60 | +1 EUR | −0,60 EUR |
| Put | −0,30 | −1 EUR | +0,30 EUR |
Delta bei Long- und Short-Positionen
Das Vorzeichen des Positionsdeltas hängt nicht nur von der Optionsart, sondern auch davon ab, ob die Option gekauft oder verkauft (geschrieben) wurde. Das positive Delta eines Calls wird bei einer Short-Position negativ. Entsprechend wird das negative Delta eines Puts bei einer Short-Position positiv.
- Ein positives Positionsdelta beschreibt somit eine grundsätzlich positive lokale Abhängigkeit vom Kurs des Basiswerts.
- Ein negatives Positionsdelta bedeutet, dass die Position bei einem Kursanstieg des Basiswerts ceteris paribus zunächst an Wert verliert.
| Position | Vorzeichen des Positionsdeltas | Reaktion bei steigendem Basiswert | Reaktion bei fallendem Basiswert |
|---|---|---|---|
| Long Call | Positiv | Position gewinnt tendenziell an Wert | Position verliert tendenziell an Wert |
| Short Call | Negativ | Position verliert tendenziell an Wert | Position gewinnt tendenziell an Wert |
| Long Put | Negativ | Position verliert tendenziell an Wert | Position gewinnt tendenziell an Wert |
| Short Put | Positiv | Position gewinnt tendenziell an Wert | Position verliert tendenziell an Wert |
Einflussfaktoren auf Delta
Die Sensitivitätskennzahl Delta findet Anwendung, wenn es darum geht zu beurteilen, wie der Optionspreis reagiert, wenn sich der Kurs des Basiswertes um eine Geldeinheit (bspw. 1 USD oder 1 EUR) verändert. Dabei spielen zwei Faktoren eine zentrale Rolle: die Geldnähe der Option, Restlaufzeit und implizite Volatilität.
Delta und Moneyness (Geldnähe)
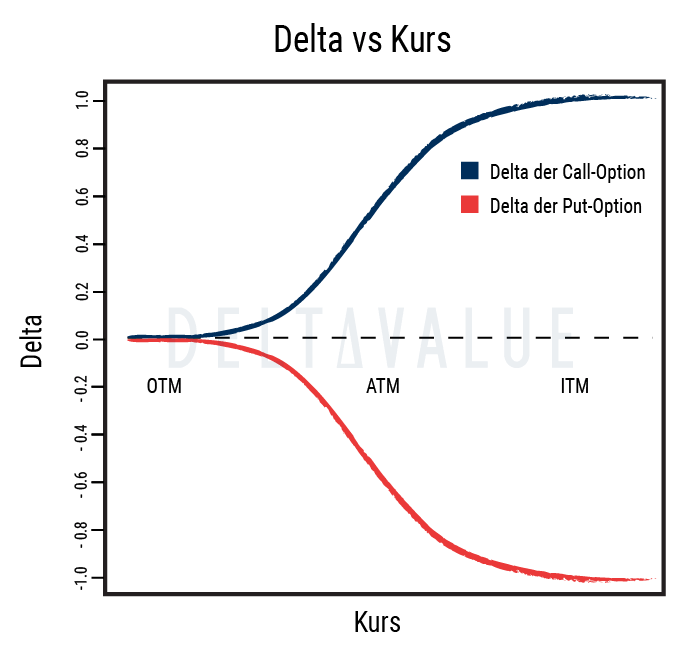
Mit zunehmender Moneyness (Geldnähe) nähert sich der Betrag des Deltas dem Wert 1 an, während es bei aus dem Geld liegenden (Out of The Money, OTM) Optionen gegen 0 tendiert.
- Bei Call-Optionen steigt die Kursänderungsempfindlichkeit gegenüber dem Basiswert, je weiter sie im Geld (In The Money, ITM) sind – sie bewegt sich also in Richtung 1. Am Geld (At The Money, ATM) liegt sie typischerweise bei etwa 0,5 und nimmt mit zunehmender Distanz vom Geld weiter ab.
- Put-Optionen reagieren entgegengesetzt: Da ihr Wert mit fallendem Basiswert zunimmt, ist ihre Sensitivität negativ. Je stärker ein Put im Geld liegt, desto näher liegt der Delta-Wert bei −1. Am Geld beträgt er meist rund −0,5 und nähert sich bei aus dem Geld liegenden Puts ebenfalls der 0 an.
| Optionsart | Geldnähe | Tendenz Delta |
|---|---|---|
| Call-Option | ITM | 1 |
| Call-Option | ATM | 0,5 |
| Call-Option | OTM | 0 |
| Put-Option | ITM | -1 |
| Put-Option | ATM | -0,5 |
| Put-Option | OTM | 0 |
Delta und die Restlaufzeit
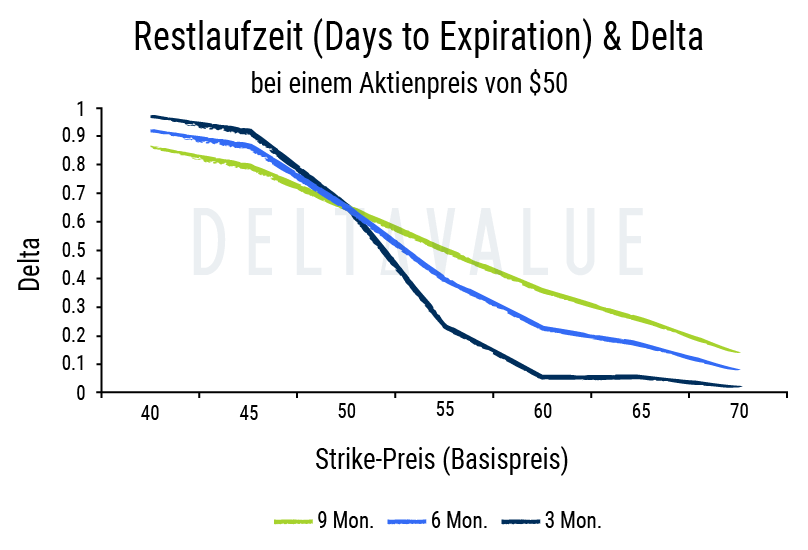
Ein aus dem Geld (OTM) liegender Call hat bei langer Restlaufzeit eine höhere Chance, bis zum Verfall über den Strike zu kommen. Entsprechend ist sein Delta mit langer Laufzeit typischerweise höher als kurz vor Ablauf. Umgekehrt kann ein Call, der im Geld liegt (ITM), mit viel Restzeit wieder aus dem Geld fallen. Seine Kursänderungsempfindlichkeit ist daher niedriger.
Je näher der Verfall rückt, desto stärker „kippt“ das Delta rund um den Strike (ATM): Es reagiert dann extrem empfindlich auf kleine Kursbewegungen. Man spricht in diesem Fall auch von einem hohen Gamma. Unmittelbar vor Ablauf wird das Verhalten nahezu binär: ITM-Calls haben ein Delta nahe 1 und OTM-Calls ein Delta nahe 0.
Für Put-Optionen gilt das Gleiche, nur spiegelverkehrt.
Delta und implizite Volatilität
Auch die implizite Volatilität beeinflusst das Delta.
- Steigt die erwartete Schwankungsbreite des Basiswerts, werden mehr mögliche Endkurse als realistisch angesehen. Dadurch bewegen sich die Deltas verschiedener Strikes tendenziell in Richtung eines Betrags von 0,5.
- Sinkt die implizite Volatilität, zeigt sich tendenziell der umgekehrte Effekt: Die Deltas von ITM-Optionen bewegen sich eher in Richtung +1 beziehungsweise −1, während sich die Deltas von OTM-Optionen eher der 0 annähern.
| Optionsart und Geldnähe | Tendenz bei steigender impliziter Volatilität |
|---|---|
| ITM Call | Delta tendenziell niedriger, Richtung +0,5 |
| OTM Call | Delta tendenziell höher, Richtung +0,5 |
| ITM Put | Delta tendenziell weniger negativ, Richtung −0,5 |
| OTM Put | Delta tendenziell negativer, Richtung −0,5 |
Was ist eine Deltaposition?
Wird das Delta einer Option mit der Stückzahl und der Kontraktgröße der gehandelten Optionen multipliziert, ergibt sich die Delta-Position. Sie beschreibt die lokale Kursänderungsempfindlichkeit der gesamten Optionsposition in Einheiten des Basiswerts.
Für eine delta-neutrale Absicherung wird eine Gegenposition im Basiswert oder in anderen Optionen aufgebaut, deren Delta die Delta-Position mit entgegengesetztem Vorzeichen ausgleicht.
Dieser Vorgang wird auch als Delta Hedging bezeichnet.
Beispiel: Berechnung der Deltaposition
Hält ein Investor beispielsweise 5 Call-Aktienoptionen mit einer Kontraktgröße von 100 und einem Delta von 0,7, ergibt sich:
Das Ergebnis bedeutet: Die Optionsposition besitzt derzeit ungefähr die gleiche lokale Kursänderungsempfindlichkeit wie 350 Aktien. Steigt der Basiswert geringfügig um 1 EUR, erhöht sich der Wert der Optionsposition näherungsweise um 350 EUR, sofern die übrigen Einflussfaktoren konstant bleiben. Für eine delta-neutrale Absicherung müssten zu diesem Zeitpunkt ungefähr 350 Aktien verkauft werden.
Netto-Delta eines Optionsportfolios
Besteht ein Portfolio aus mehreren Optionspositionen, werden deren Positionsdeltas miteinander verrechnet. Dabei müssen die Anzahl der Positionen, die jeweilige Kontraktgröße und die Richtung der Position berücksichtigt werden.
Für gekaufte Optionen wird eine positive Positionszahl verwendet, für verkaufte (geschriebene) Optionen eine negative. Alternativ kann das Vorzeichen des jeweiligen Positionsdeltas bereits vor der Addition angepasst werden.
Beispiel: Berechnung des Netto-Delta
Ein beispielhaftes Portfolio besteht aus:
- 3 gekauften Calls mit Delta +0,60 und einer Kontraktgröße von 100,
- 2 gekauften Puts mit Delta −0,35 und einer Kontraktgröße von 100 sowie
- 1 verkauften Call mit einem modellseitigen Delta von +0,25 und einer Kontraktgröße von 100.
Das Portfolio besitzt damit aktuell eine lokale Kursänderungsempfindlichkeit, die näherungsweise einer Long-Position von 85 Aktien entspricht. Steigt der Basiswert geringfügig um 1 EUR, würde sich der theoretische Portfoliowert ceteris paribus um ungefähr 85 EUR erhöhen.
Beispiel: Kursänderung des Basiswerts und Optionspreis
Anhand beispielhafter Daten soll hier der Zusammenhang zwischen der Delta-Höhe und der Auswirkung einer Kursänderung auf den Optionspreis veranschaulicht werden. Die in der Tabelle berechneten Optionspreise sind lineare Näherungswerte auf Grundlage des jeweiligen Ausgangsdeltas. Folgendes Optionsverhalten ist erkennbar:
| Position | Basiswert | Optionspreis | Delta | Kursänderung | Näherungsweiser neuer Optionspreis |
|---|---|---|---|---|---|
| Call | 50 € | 2 € | 1 | +1 € | 3 € |
| Call | 50 € | 2 € | 1 | -1 € | 1 € |
| Call | 50 € | 2 € | 0,8 | +1 € | 2,80 € |
| Call | 50 € | 2 € | 0,8 | -1 € | 1,20 € |
| Call | 50 € | 2 € | 0,5 | +1 € | 2,50 € |
| Call | 50 € | 2 € | 0,5 | -1 € | 1,50 € |
| Call | 50 € | 2 € | 0,2 | +1 € | 2,20 € |
| Call | 50 € | 2 € | 0,2 | -1 € | 1,80 € |
| Put | 50 € | 2 € | -0,2 | +1 € | 1,80 € |
| Put | 50 € | 2 € | -0,2 | -1 € | 2,20 € |
| Put | 50 € | 2 € | -0,5 | +1 € | 1,50 € |
| Put | 50 € | 2 € | -0,5 | -1 € | 2,50 € |
| Put | 50 € | 2 € | -0,8 | +1 € | 1,20 € |
| Put | 50 € | 2 € | -0,8 | -1 € | 2,80 € |
| Put | 50 € | 2 € | -1 | +1 € | 1 € |
| Put | 50 € | 2 € | -1 | -1 € | 3 € |
Delta einer Option im Quiz

Exkurs: Die Optionsgriechen
In der Finanzmathematik werden Sensitivitätskennzahlen für Derivate oft als „Griechen“ bezeichnet. Sie bilden eine wichtige Grundlage für das Risikomanagement, da sie die Auswirkungen einzelner Rahmenbedingungen auf den Optionspreis klar isolieren und bewerten.
Weitere Optionsgriechen im Überblick:
- Gamma misst den Einfluss der Kursänderung auf das Delta.
- Theta misst die Sensitivität des theoretischen Optionswerts gegenüber dem Zeitablauf.
- Vega misst den Einfluss der impliziten Volatilität auf den Optionspreis.
- Rho quantifiziert, wie empfindlich der Optionswert auf Veränderungen des risikofreien Zinssatzes reagiert.
- Omega ist eine Hebelkennzahl, die die prozentuale Veränderung des Optionspreises im Verhältnis zur prozentualen Veränderung des Basiswerts angibt.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 12.10.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.