


Dividendenrendite – Erklärung & Berechnung
 Autor: Pit Wilkens
Die Dividendenrendite (engl.: „Dividend Yield“) gibt das Verhältnis der jährlichen Dividende eines Unternehmens zum aktuellen Aktienkurs in Prozent an. Die Kennzahl ist hilfreich, um die Ausschüttungshöhe im Verhältnis zum Aktienkurs zu beurteilen. Sie sagt jedoch nur begrenzt etwas über die operative Ertragskraft des Unternehmens aus, da sie stark von der Bewertung (Kursniveau) und der Ausschüttungspolitik abhängt.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Dividendenrendite – Definition
Die Dividendenrendite zeigt den Anteil der jährlichen Dividendenausschüttung gemessen am aktuellen Aktienkurs. Sie gibt somit an, welcher Prozentsatz des Aktienkurses in Form von Dividenden an die Aktionäre ausgeschüttet wird.
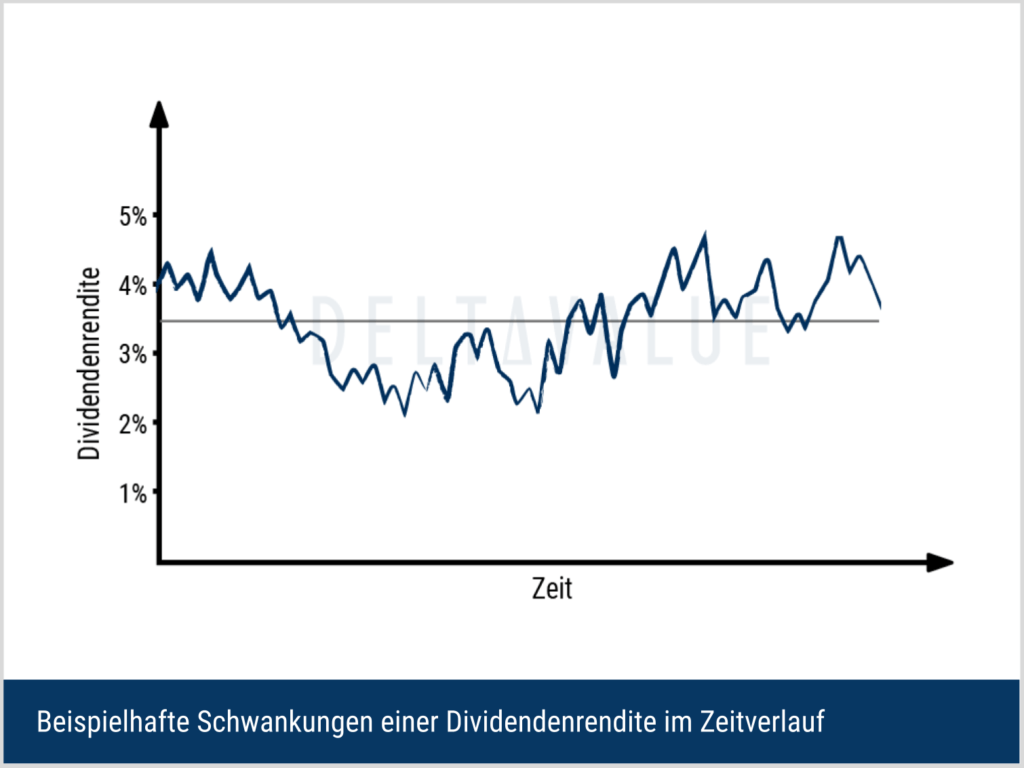
Der Wert schwankt laufend – je nach Dividendenerhöhungen oder -kürzungen sowie nach Kursveränderungen der Aktie.
Berechnung der Dividendenrendite
Die Dividendenrendite wird berechnet, indem die Dividende pro Aktie durch den aktuellen Aktienkurs geteilt und das Ergebnis mit 100 multipliziert wird, um eine Prozentangabe zu erhalten. Schüttet ein Unternehmen beispielsweise eine jährliche Dividende von 1 EUR pro Aktie aus und liegt der aktuelle Aktienkurs bei 20 EUR, so beträgt die Dividendenrendite 5 %.
Beispiel für die Dividendenrendite
Der fiktive amerikanische Spielwarenhersteller Toys Inc. stellt Plüschtiere und Holzspielzeug her. Der Gewinn des Unternehmens beträgt im aktuellen Geschäftsjahr 100 Millionen USD. Das Board of Directors beschließt, unter Beachtung der geltenden gesellschaftsrechtlichen Voraussetzungen, hiervon 50 Prozent in Form einer Dividende an die Aktionäre auszuschütten.
Derzeit sind 2 Millionen dividendenberechtigte Aktien im Umlauf. Daraus ergibt sich eine jährliche Dividende von 25 USD pro Aktie. Die Dividende schüttet Toys Inc. quartalsweise mit jeweils 6,25 USD pro Aktie aus. Gegenwärtig notiert der Aktienkurs bei 450 USD.
Ein Investor kann daher wie folgt die Dividendenrendite berechnen:
Alternative Berechnungsmethode
Alternativ lässt sich die Dividendenrendite auch auf Unternehmensebene berechnen: Dabei wird die gesamte jährliche Dividendenausschüttung durch die entsprechende Marktkapitalisierung des Unternehmens geteilt. Das Ergebnis stellt eine aggregierte Dividendenrendite dar.
Bei Unternehmen mit einer einzigen Aktiengattung und einheitlichen Dividendenansprüchen entspricht diese Berechnung grundsätzlich der Dividendenrendite pro Aktie, sofern sich die verwendeten Aktienzahlen auf dieselbe Basis beziehen.
Forward Dividend Yield und Trailing Dividend Yield
Die Forward Dividend Yield setzt die für die kommenden zwölf Monate erwartete Dividende ins Verhältnis zum aktuellen Aktienkurs. Sie kann auf einer Hochrechnung der zuletzt angekündigten regulären Dividende oder auf konkreten Dividendenschätzungen beruhen. Da Unternehmen ihre Ausschüttungen erhöhen, kürzen oder aussetzen können, handelt es sich nicht um eine garantierte Rendite.
Wird die Dividendenrendite dagegen historisch berechnet, werden dafür häufig die tatsächlich gezahlten Dividenden der letzten zwölf Monate herangezogen (Trailing Twelve Months, TTM). Man spricht dann von der sogenannten Trailing Dividend Yield.
Exkurs: Indicated Annual Dividend
Investoren können die zuletzt angekündigte regelmäßige Dividendenzahlung auf ein Jahr hochrechnen, um die künftige Dividendenhöhe näherungsweise einzuschätzen. Diese Hochrechnung wird häufig als Indicated Annual Dividend bezeichnet und kann als Grundlage für die erwartete Dividendenrendite (Forward Dividend Yield) dienen.
Zahlt ein Unternehmen z. B. erstmals eine Quartalsdividende von 20 EUR pro Aktie, so kann ein Anleger – unter der Annahme, dass die Quartalsdividende im weiteren Jahresverlauf unverändert bleibt und es sich nicht um eine Sonderdividende handelt – eine erwartete Jahresdividende von 80 EUR (20 EUR x 4 Ausschüttungen) ansetzen.
Interpretation und Bedeutung der Dividendenrendite
Die Aussagekraft der Dividendenrendite hängt stark von der Anlagestrategie ab.
- Für einkommensorientierte Anleger, die beispielsweise eine Dividendenstrategie verfolgen, ist sie von zentraler Bedeutung, da sie sich auf den Cashflow aus ihrem Investment auswirkt.
- Anleger, die eine Growth-Strategie verfolgen, sind dagegen möglicherweise weniger an der Dividende eines Unternehmens interessiert.
Die Dividendenrendite kann auch für Value Investoren hilfreich sein, da sie, ähnlich wie das Kurs-Gewinn-Verhältnis (KGV) oder Kurs-Buchwert-Verhältnis (KBV), als Hinweis auf mögliche Unterbewertungen dienen kann.
- Eine hohe Dividendenrendite kann auf attraktive Ausschüttungen hinweisen, aber auch auf Kursverluste und erhöhte Risiken.
- Eine niedrige Rendite kann darauf hindeuten, dass das Unternehmen Gewinne reinvestiert, statt sie auszuschütten, oder dass die Aktie hoch bewertet ist.
Darüber hinaus ist die Entwicklung der Dividendenrendite im Zeitverlauf von Bedeutung. Diese wird im Folgenden erläutert.
Steigende Dividendenrendite
Eine steigende Dividendenrendite kann zwei Ursachen haben: höhere Dividendenzahlungen oder sinkende Aktienkurse.
- Dividendenerhöhung bei stabilem Kurs: Rendite steigt direkt. Meist positiv zu werten, auch wenn sie nicht zwingend steigende Gewinne widerspiegelt.
- Kursrückgang bei stabiler Dividende: Rendite steigt rechnerisch, kann aber ein Warnsignal sein (operative Schwächen, Risiken).
Sinkende Dividendenrendite
Eine niedrigere Rendite im Zeitverlauf resultiert aus Dividendensenkungen oder steigenden Aktienkursen.
- Steigende Kurse bei stabiler Dividende: Die Dividendenrendite sinkt rechnerisch. Ein Kursanstieg kann auf verbesserte Gewinnerwartungen hindeuten, aber auch durch niedrigere Zinssätze, veränderte Risikoprämien oder die Marktstimmung verursacht werden.
- Dividendensenkungen: Eine geringere Ausschüttung kann auf eine schwächere Ertragskraft oder Liquiditätsprobleme hinweisen. Sie kann jedoch auch strategisch sinnvoll sein, beispielsweise um Investitionen zu finanzieren, Schulden abzubauen oder die finanzielle Stabilität zu verbessern.
Stabile Dividendenrendite
Eine konstante Dividendenrendite entsteht, wenn sich Aktienkurs und Dividende im gleichen prozentualen Verhältnis verändern. Beispiel: Steigt der Aktienkurs von 20 EUR auf 24 EUR und erhöht sich gleichzeitig die jährliche Dividende von 1 EUR auf 1,20 EUR, bleibt die Dividendenrendite unverändert bei 5 %.
Daraus lässt sich jedoch nicht ableiten, ob das Unternehmen auch seinen Umsatz, Gewinn oder Cashflow gesteigert hat. Für eine fundierte Beurteilung müssen daher zusätzlich die operativen Kennzahlen betrachtet werden.
Dividendenrendite vs. Ausschüttungsquote
Die Dividendenrendite beschreibt die ausschüttungsbezogene Rendite einer Aktie. Die Ausschüttungsquote (Payout Ratio) zeigt dagegen, welcher Anteil des Unternehmensgewinns als Dividende an die Aktionäre ausgezahlt wird.
Generell gilt:
- Hohe Payout Ratio (>100 %): Bei positivem Jahresüberschuss schüttet das Unternehmen mehr aus, als es im betrachteten Zeitraum verdient hat. Dies kann auf eine langfristig schwer finanzierbare Ausschüttungspolitik hindeuten. Allerdings können einmalige Sondereffekte den ausgewiesenen Gewinn belasten, während ausreichende Zahlungsmittel für die Dividende vorhanden sind.
- Moderate Payout Ratio: Eine moderate Ausschüttungsquote kann auf finanziellen Spielraum hindeuten. Ob die Dividende tatsächlich nachhaltig finanzierbar ist, hängt jedoch zusätzlich vom Free Cash Flow, der Verschuldung, den Liquiditätsreserven und dem künftigen Investitionsbedarf ab.
Die Rolle von Sektoren und der Unternehmensgröße
Branche, Geschäftsmodell und Unternehmensreife prägen ebenfalls das Dividendenprofil:
- Wachstumsstarke Small Caps behalten Gewinne meist ein und zahlen wenig oder gar keine Dividenden.
- Große, etablierte Unternehmen in defensiven Sektoren (z. B. Versorger, Basiskonsumgüter) bieten oft höhere Renditen.
- Kapitalintensive Sektoren können trotz hoher Investitionen attraktive Dividenden zahlen, z. B. regulierte Versorger oder Pipelinebetreiber.
- Unternehmen, die überschüssigen Cash Flow nicht sinnvoll reinvestieren können, erhöhen häufig Dividenden oder tätigen Aktienrückkäufe.
Dividendenrendite vs. Gesamtrendite
Die Gesamtrendite (Total Return) einer Aktie berücksichtigt sowohl die Kursentwicklung als auch die während des betrachteten Zeitraums erhaltenen Dividenden. Werden die Dividenden reinvestiert, fließt zusätzlich die Wertentwicklung der dadurch erworbenen Aktien in die Gesamtrendite ein.
In einem vereinfachten Modell ohne Steuern und Kosten kann die gleiche Gesamtrendite aus unterschiedlichen Kombinationen von Kursgewinnen und Dividendenzahlungen entstehen. Beispiel:
- Ein Anleger kauft eine Aktie für 100 EUR. Steigt ihr Kurs auf 120 EUR, erzielt er einen Kursgewinn von 20 %.
- Alternativ steigt der Aktienkurs von 100 EUR auf 110 EUR und der Anleger erhält am Ende des Betrachtungszeitraums eine Dividende von 10 EUR. Auch in diesem Fall beträgt die Gesamtrendite rechnerisch 20 %.
Beide Ergebnisse sind in dieser vereinfachten Einperiodenbetrachtung gleich, da keine zwischenzeitliche Wiederanlage von Dividenden berücksichtigt wird. Werden Dividenden bereits während des Anlagezeitraums reinvestiert, kann sich durch die anschließende Kursentwicklung eine abweichende Gesamtrendite ergeben.
Dividendenrendite vs. Yield on Cost (YOC)
Die Yield on Cost (YOC) setzt die aktuelle jährliche Dividende pro Aktie ins Verhältnis zum ursprünglichen Einstandskurs. Steigt die Dividende bei unveränderter Einstandsbasis, erhöht sich somit auch die persönliche Kostenrendite des Anlegers.
Die Kennzahl veranschaulicht, wie sich die jährlichen Dividendeneinnahmen im Verhältnis zum ursprünglichen Kaufpreis entwickeln. Da sie jedoch den aktuellen Marktwert nicht berücksichtigt, kann sie dazu führen, dass Anleger den historischen Kaufpreis stärker gewichten als die heutigen Anlagealternativen.
Für Anlageentscheidungen – etwa den Vergleich mit einer neuen Aktie oder die Frage, ob ein Verkauf sinnvoll wäre – ist die aktuelle Dividendenrendite deshalb eine wichtige Vergleichsgröße.
Dividendenrendite und YOC im Beispiel
Ein Anleger kauft eine Aktie für 100 EUR und erhält eine jährliche Dividende von 4 EUR – zum Kaufzeitpunkt beträgt die Dividendenrendite somit 4 %.
- Steigt der Aktienkurs später auf 200 EUR und die jährliche Dividende auf 10 EUR, ergibt sich eine aktuelle Dividendenrendite von 5 % (10 EUR Dividende bezogen auf 200 EUR Aktienkurs).
- Bezieht der Anleger die Dividende dagegen auf seinen ursprünglichen Kaufpreis, ergibt sich eine persönliche Kostenrendite (Yield on Cost) von 10 % (10 EUR bezogen auf 100 EUR Einstandskurs).
Die YOC zeigt also, wie hoch die heutige jährliche Dividende im Verhältnis zum ursprünglichen Kapitaleinsatz ausfällt. Die aktuelle Dividendenrendite von 5 % beschreibt dagegen die jährliche Ausschüttung im Verhältnis zum heutigen Marktwert der Aktie.
Nachteile der Kennzahl
Trotz ihrer Verbreitung hat die Dividendenrendite deutliche Grenzen. Sie basiert auf vergangenen Ausschüttungen oder Schätzungen künftiger Dividenden und bildet daher lediglich eine Momentaufnahme, die für die zukünftige Entwicklung nur bedingt Aussagekraft besitzt.
Zudem lässt sich aus der Dividendenrendite nicht ableiten, ob eine Ausschüttung langfristig nachhaltig ist. Beispielsweise ein wichtiger Indikator dafür ist, ob die Dividenden über mehrere Jahre durch den Free Cash Flow (FCF) gedeckt werden und die entsprechende Free-Cash-Flow-Payout-Quote auf einem tragfähigen Niveau liegt.
Schließlich bildet die Dividendenrendite auch die Gesamtrendite einer Anlage nicht ab. Sie liefert keine verlässliche Aussage über das Kurspotenzial oder die wirtschaftliche Stärke eines Unternehmens und reicht daher nicht für eine fundierte Investmententscheidung aus.
Weitere Informationen
Was ist eine Dividende?
Eine Dividende ist der Teil des Unternehmensgewinns, den eine Aktiengesellschaft an ihre Aktionäre ausschüttet. Die Entscheidung über die Ausschüttungshäufigkeit trifft das Unternehmen selbst. Hier gibt es geografische Unterschiede. So dominieren im angloamerikanischen Raum quartalsweise Ausschüttungen. In Europa sind jährliche oder halbjährliche Ausschüttungen die Regel.
Dividende bei Stammaktien vs. Vorzugsaktien
Auch Aktiengattungen beeinflussen die Dividendenrendite. Stammaktien verfügen über Stimmrechte, Vorzugsaktien meist nicht. Entsprechend unterscheiden sich die Dividendenrenditen beider Gattungen häufig.
Was ist der Dividendenabschlag?
Da ein Unternehmen mit der Dividende einen Teil seines Eigenkapitals an die Aktionäre ausschüttet, sinkt entsprechend sein Unternehmenswert. Dies spiegelt der Dividendenabschlag wider:
Ab dem Ex-Datum wird die Aktie ohne Dividendenanspruch gehandelt und notiert theoretisch um den Dividendenbetrag niedriger – auch wenn der tatsächliche Kurs wegen weiterer Einflussfaktoren meist abweicht.
Was sind Dividendenaristokraten und Dividendenkönige?
Dividendenaristokraten sind Unternehmen, die ihre Dividende seit mindestens 25 Jahren kontinuierlich erhöht haben. Dividendenkönige gehen noch weiter und steigern ihre Dividenden seit mindestens 50 Jahren in Folge. Dividendenkürzungen oder -streichungen sind jedoch nach wie vor möglich.
Was ist eine Yield Trap?
Eine Yield Trap ist eine scheinbar attraktive, hohe Dividendenrendite, die Anleger anzieht, obwohl sie meist durch fallende Aktienkurse und schwache Fundamentaldaten verursacht wird – und damit ein Warnsignal für mögliche Dividendensenkungen oder weitere Kursverluste darstellt.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.