


Cash-Secured Put – Definition, Erklärung & Beispiel
Autoren:  Philipp Berger
 Philipp-Malte Lingnau
Cash-Secured Put bezeichnet den Verkauf einer Put-Option (Short Put), die mit ausreichend Kapital („Cash“) hinterlegt ist, um den Basiswert (bspw. eine Aktie) bei Ausübung der Option zu kaufen. Damit kann der kaufbereite Investor auch dann eine Prämie für das Halten des Kapitals verdienen, wenn der Aktienkurs das gewünschte Kursniveau (Strike-Preis) nicht erreicht. Die Strategie kann somit zum kosteneffizienteren Erwerb eines Basiswertes verwendet werden.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Cash-Secured Put im Überblick
| Steckbrief der Cash-Secured Put Optionsstrategie | |
|---|---|
| Bezeichnung | Cash-Secured Put (deutsch: „Cash-gesicherter Put“), auch „Cash Covered Put“ |
| Anwendungsbereich | Spekulation auf leicht fallende bzw. stagnierende Kurse im Rahmen einer einkommensorientierten Strategie |
| Markterwartung | Neutral bis bullisch |
| Vega | Negativ |
| Theta | Positiv |
| Gamma | Negativ |
Setup der Cash-Secured Put Optionsstrategie
- Verkauf einer Put-Option auf einen Basiswert (bspw. Aktie)
- Bereitstellung ausreichend liquider Mittel zum etwaigen Kauf
- Der Strike A liegt in der Regel unter oder am aktuellen Aktienkurs.

Wie funktioniert ein Cash-Secured Put?
Ein Cash-Secured Put ist der Verkauf einer Put-Option mit der Absicht, den Basiswert ggf. zum Strike-Preis zu kaufen. Dabei stellt der Verkäufer sicher, dass genug Kapital vorhanden ist, um die Zuteilung abzudecken. Das Ziel besteht in der Regel darin, den Basiswert (bspw. Aktien) zu einem vordefinierten, günstigeren Kursniveau zu kaufen.
Je näher der Ausübungspreis (Strike) am aktuellen Kurs liegt, desto höher ist die Prämie, aber auch die Wahrscheinlichkeit, dass die Aktien eingebucht werden. Fällt der Kurs jedoch nicht unter den Ausübungspreis, behält der Verkäufer ebenfalls die Prämie und hat somit einen Ertrag erzielt, auch wenn der erwartete Aktienkauf nicht zustande kommt. Auf diese Weise kann auch in einem Seitwärtsmarkt Rendite erzielt werden.
Aufbau der Cash-Secured Put Strategie
Die Grundlage einer Cash-Secured-Put-Strategie lautet:
- Schritt 1: Auswahl eines Basiswerts, auf den die Short-Put-Position aufgebaut werden soll (hier: eine Aktie)
- Schritt 2: Wahl einer Put-Option auf diese Aktie mit einem Strike, der der Markteinschätzung entspricht und in der Praxis meist unter dem aktuellen Aktienkurs liegt.
- Schritt 3: Sicherstellung ausreichend liquider Mittel auf dem Depot, um den Basiswert im Falle einer Zuteilung tatsächlich kaufen zu können.
- Schritt 4: Verkauf des Put, um die Cash-Secured-Put-Position zu eröffnen. Der Verkäufer erhält eine Prämie für den Verkauf der Option.
- Schritt 5 (optional): Wiederholung des Vorgangs bis zur Ausübung der Option und folglich Einbuchung des Basiswerts, um mit dieser Strategie weitere Einnahmen zu erzielen.
| Trade | Anlage | Strike-Preis | Menge |
|---|---|---|---|
| Verkauf | Put-Option | Aus dem Geld / Am Geld | 1 |
Cash-Secured Put: Auswahl auf der Optionskette in der Trader Workstation (TWS)
Beispielhaft zeigt die folgende Abbildung, wie ein Cash-Secured Put auf der Optionskette in der verbreiteten Handelsplattform „Trader Workstation“ (kurz: TWS) selektiert werden kann. Die Handelsplattform ist bei gängigen Brokern wie bspw. CapTrader, Interactive Brokers, LYNX im Rahmen einer Kontoeröffnung kostenfrei inkludiert.

Beispiel für einen Cash-Secured Put
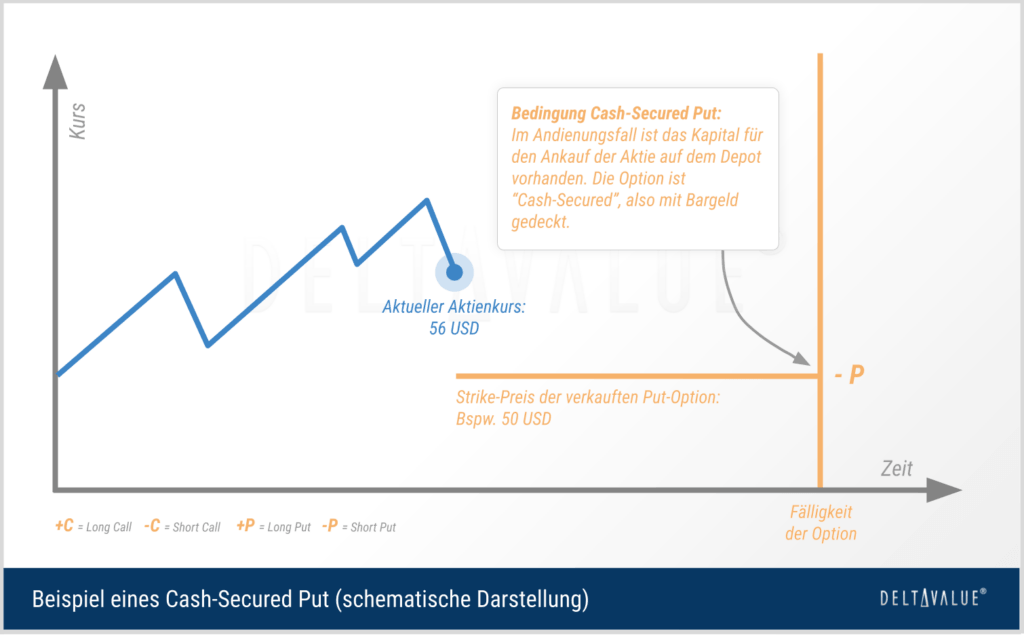
Angenommen, eine Aktie wird zu 56 USD gehandelt. Es wird ein Cash-Secured Put mit einem Out of The Money (OTM) Strike von 50 USD und einer Laufzeit von 30 Tagen verkauft. Der Anleger erhält eine Prämie von 100 USD (1 USD pro Aktie). Gleichzeitig hat er 5.000 USD auf seinem Konto, für den Fall, dass er die Aktien kaufen muss.
Tabellarische Darstellung
Folgende Tabelle fasst die einzelnen Positionen zusammen. Das Beispiel bezieht sich auf eine Aktie als Basiswert und damit auf den für Aktienoptionen üblichen Multiplikator von 100. Etwaige Transaktionskosten wurden nicht berücksichtigt.
| Trade | Anlage | Strike-Preis | Menge | Optionspreis |
|---|---|---|---|---|
| Verkauf | Put-Option | 50 | 1 | 1,00 USD |
| Nettoprämie (exkl. Ordergebühren) | + 1,00 USD (100 USD) | |||
Mögliche Szenarien
- Notiert die Aktie bei Fälligkeit über 50 USD, verfällt die Put-Option wertlos und der Verkäufer kann die erhaltene Prämie als Gewinn behalten.
- Liegt der Aktienkurs bei Fälligkeit unter 50 USD, befindet sich die Put-Option im Geld und wird im Regelfall ausgeübt. Wird die Short-Position zugeteilt, muss der Stillhalter die Aktie für 50 USD pro Stück kaufen. Gleichzeitig behält er die erhaltene Prämie.
Cash-Secured Put Formeln: Chance & Risiko
Maximaler Gewinn
Der potenzielle Gewinn eines Cash-Secured Put ist auf die initial erhaltene Prämie beschränkt. Dieser Gewinn wird realisiert, wenn der Kurs des Basiswertes zum Verfallsdatum der Option über dem Strike-Preis notiert. In diesem Fall verfällt die Option wertlos, und der Verkäufer kann die gesamte Prämie als Gewinn verbuchen.
Maximaler Verlust
Der maximale Verlust eines Cash-Secured Put entsteht, wenn der Kurs des Basiswertes auf null fällt. In diesem Fall muss der Stillhalter bei Zuteilung wertlose Aktien zum vereinbarten Strike-Preis kaufen. Der maximale Verlust entspricht dem gesamten Ausübungspreis abzüglich der erhaltenen Optionsprämie.
Break-Even
Die Gewinnschwelle ist erreicht, wenn der Kurs des Basiswertes dem Strike abzüglich der erhaltenen Optionsprämie je Aktie entspricht.
Ausgewählte Griechen (Sensitivitäten) eines Cash-Secured Put
Theta
Theta als Sensitivitätskennzahl des Zeitwertes gibt an, um welchen Betrag der Optionspreis fällt, wenn sich die Option dem Verfall einen Tag nähert (ceteris paribus, also unter der Annahme, dass alle weiteren Einflussfaktoren konstant seien). Der Theta-Einfluss dieser Optionsstrategie ist grundsätzlich positiv, weil der Zeitwert bis zur Fälligkeit abnimmt. Dadurch kann der Verkäufer den Put im besten Fall bereits vor dem Verfall mit Gewinn zurückkaufen.
Vega
Vega als Sensitivitätskennzahl der impliziten Volatilität gibt an, um welchen Betrag sich der Optionspreis verändert, wenn sich die implizite Volatilität um einen Prozentpunkt verändert (ceteris paribus). Der Vega-Einfluss dieser Strategie ist grundsätzlich negativ. Der Verkäufer profitiert nach Eröffnung des Optionsgeschäfts von abnehmender Volatilität, da die Preise der Optionen entsprechend sinken und ein Rückkauf günstig möglich wird. Vor dem Verkauf der Option bedeutet allerdings eine hohe Volatilität auch eine höhere Prämie.
Gamma
Gamma als Sensitivitätskennzahl beschreibt die Veränderung des Delta in Abhängigkeit von Kursbewegungen des Basiswertes (ceteris paribus). Bei einer Short-Put-Position ist Gamma negativ und Delta grundsätzlich positiv. Steigt der Kurs des Basiswertes, nimmt das positive Delta der Short-Put-Position ab und nähert sich null an. Bei fallenden Kursen steigt das Delta dagegen in Richtung +1.
Cash-Secured Put Optionsgriechen-Szenarien
Die folgende interaktive Visualisierung zeigt die Entwicklung der Risikostruktur einer Short-Put-Position während der Laufzeit sowie den Einfluss der einzelnen Optionsgriechen, insbesondere Delta, Gamma, Theta und Vega, auf das Verhalten der Option. So lassen sich unterschiedliche Marktszenarien durchspielen und die Chancen und Risiken der Strategie besser einschätzen.
Risiko (Gewinn & Verlust)
Theta
Delta
Vega
Gamma
Margin bei einem Cash-Secured Put
Bei einem Cash-Secured Put wird ausreichend Kapital bereitgestellt, um den Basiswert im Falle einer Zuteilung vollständig kaufen zu können. Bei einer physisch erfüllten Aktienoption mit einem Bezugsverhältnis von 100 Aktien entspricht die erforderliche Kapitaldeckung dem Strike-Preis multipliziert mit 100 Aktien und der Anzahl der verkauften Put-Optionen.
Davon zu unterscheiden ist ein nicht vollständig barbesicherter Short Put in einem Marginkonto. Hier kann unter der verbreiteten regelbasierten Margin (Reg-T-Margin) eine geringere Sicherheitsleistung erforderlich sein.
Praxis-Tipp
Bei einer Cash-Secured-Put-Strategie ist das Bezugsverhältnis der Option zu beachten, da ein Aktienoptionskontrakt in der Regel 100 Aktien umfasst. Daher sollten nur so viele Puts verkauft werden, wie auch tatsächlich Aktien anschließend gekauft werden können.
Anstatt Optionen bis zur Fälligkeit zu halten, kann es je nach Marktlage vorteilhafter sein, sie vorher zu schließen, um Gewinne zu sichern und neue Cash-Secured Puts zu verkaufen.
Ein Cash-Secured Put ist ein idealer Einstieg in die Wheel-Strategie, bei der zunächst eine Put-Option verkauft wird, um eine Prämie zu erhalten und den Basiswert möglicherweise günstiger zu erwerben. Ist der Basiswert eingebucht, können im nächsten Schritt Covered Calls darauf verkauft werden, um laufend Prämien zu vereinnahmen und so die Rendite zu steigern.
Vorteile
- Einkommensgenerierung: Ein Cash-Secured Put ermöglicht es dem Verkäufer, eine Prämie zu erhalten, sobald die Option geschrieben wird. Diese Prämieneinnahme stellt sofortiges Einkommen dar, unabhängig davon, ob die Option am Ende ausgeübt wird oder nicht. Sollte der Basiswert nicht unter den Strike-Preis fallen, darf der Verkäufer die Prämie vollständig behalten.
- Profitieren vom Zeitwertverfall: Da Optionen über die Zeit an Wert verlieren (ceteris paribus), profitiert der Verkäufer eines Cash-Secured Put vom Zeitwertverfall. Selbst wenn der Basiswert seitwärts oder leicht nach unten tendiert, sinkt der Optionswert allmählich, wodurch der Verkäufer die Option vor dem Verfall mit Gewinn zurückkaufen oder, falls die Option wertlos verfällt, die Prämie komplett behalten kann.
- Basiswerte günstiger kaufen: Bei Zuteilung der Option kann der Basiswert zum vereinbarten Strike-Preis erworben werden. Wurde die Option ursprünglich Out of the Money (OTM), also aus dem Geld, verkauft, liegt dieser Strike-Preis unter dem Aktienkurs zum Zeitpunkt der Positionseröffnung. Zudem reduziert die erhaltene Prämie den effektiven Einstandspreis der Aktie weiter.
- Prämie verdienen im Seitwärtsmarkt: Auch in einem seitwärts tendierenden oder leicht fallenden Markt kann ein Cash-Secured Put eine Möglichkeit sein, von der Prämie zu profitieren, ohne die Aktie sofort kaufen zu müssen.
- Reduzierte Einstandskurse: Sollte der Basiswert am Ende zugeteilt werden, senkt die erhaltene Prämie den effektiven Einstandspreis der Aktie. Dies reduziert das Kursrisiko und verbessert die Ertragssituation für den Anleger, selbst bei einem Kursrückgang des Basiswerts.
- Verzinsung des nicht allokierten Kapitals: Das Kapital, das zur Absicherung eines Cash-Secured Put bereitgestellt wird, bleibt bis zur möglichen Einbuchung der Aktie beim Broker beziehungsweise in geeigneten liquiden Anlagen verfügbar. Abhängig vom Broker, der Kontogröße, dem Guthaben und der Währung kann dieses Kapital zusätzliche Zinserträge erwirtschaften. Soweit Zinsen gutgeschrieben werden, erhöhen diese neben der vereinnahmten Optionsprämie den Gesamtertrag der Strategie.
Nachteile
- Begrenztes Gewinnpotenzial: Der maximale Gewinn bei einem Cash-Secured Put ist auf die erhaltene Prämie beschränkt. Unabhängig von der Kursentwicklung des Basiswertes kann der Verkäufer nicht mehr als die Prämie verdienen, die er beim Schreiben der Option erhalten hat. Daher ist das Potenzial für signifikante Gewinne im Vergleich zu anderen Handelsstrategien begrenzt.
- Kursrisiko: Bei einem Cash-Secured Put bleibt ein Kursrisiko bestehen, da das Verlustpotenzial bei einem starken Kursrückgang des Basiswerts erheblich sein kann. Aus diesem Grund ist sicherzustellen, dass der Basiswert vor Eröffnung der Position analysiert wird, sodass eine Andienung idealerweise ein akzeptables Szenario darstellt.
- Kapitalbindung: Die Strategie erfordert eine vollständige Barhinterlegung für den potenziellen Aktienkauf, was bedeutet, dass ein erheblicher Kapitalbetrag gebunden wird, der in dieser Zeit nicht für andere Investitionen zur Verfügung steht. Wichtig ist also erneut, sich über die mögliche Andienung der Aktie vorab Gedanken zu machen.
- Frühzeitige Ausübung möglich: Bei einem Short Put auf Optionen mit amerikanischem Ausübungstyp besteht die Möglichkeit der frühzeitigen Ausübung, was bedeutet, dass der Käufer der Option die Möglichkeit hat, diese vor dem regulären Verfallstermin auszuüben. Auch wenn dies in der Praxis selten vorkommt und den Erfolg der Strategie nicht beeinflussen muss, ist auf diesen Nachteil hinzuweisen.
Video zur Cash-Secured Put Strategie (+ Beispiel aus dem Handel)
Das folgende Video erklärt die Cash-Secured-Put-Strategie, mit der Anleger durch den Verkauf von barunterlegten Puts an der Börse regelmäßige Erträge erzielen können.
Alternativen und Varianten zum Cash-Secured Put
Ein Cash-Secured Put wird in der Regel von langfristig orientierten Anlegern eingesetzt, die bereit sind, eine Aktie aufgrund einer fundierten Bewertung in ihr Depot aufzunehmen und gleichzeitig eine Prämie zu verdienen. Dabei handelt es sich bereits um eine Short-Put-Position, die vollständig mit Kapital für einen möglichen Aktienkauf abgesichert ist. Ein nicht vollständig barbesicherter Short Put besitzt dasselbe Auszahlungsprofil der Option, unterscheidet sich jedoch hinsichtlich der Kapitalhinterlegung und des Marginrisikos. Darüber hinaus existieren weitere Optionsstrategien, die ebenfalls zur Prämiengenerierung eingesetzt werden können, sich aber in ihrem Aufbau und Risikoprofil unterscheiden:
- Short Put ohne vollständige Barbesicherung (Margin-Variante)
- Collar
- Bear Call Spread
Cash-Secured Put Quiz

🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.