



Das Black-Scholes-Modell, auch Black-Scholes-Merton (BSM) genannt, ist ein Verfahren zur Bewertung europäischer Optionen. Es zeigt, wie sich Preis des Basiswerts, Zeit, Zins und Schwankung auf den Optionswert auswirken. Daraus ergibt sich eine Gleichung und eine handliche Formel, mit der sich faire Werte für Calls und Puts berechnen lassen. Das Modell wurde 1973 vorgestellt und ist bis heute ein zentraler Standard in der Optionsbewertung.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Black-Scholes-Modell – Definition
Das Black-Scholes-Modell ist ein finanzmathematisches Modell, welches den theoretischen Wert von Optionen und anderen bedingten Zahlungsansprüchen. Seine Ergebnisse gelten innerhalb der Modellannahmen. Reale Optionspreise können insbesondere wegen veränderlicher Volatilität, Liquidität und Ausübungsmerkmalen vom Modellwert abweichen.
Bestandteile der Black-Scholes-Gleichung
Die Black-Scholes-Gleichung erfordert fünf Variablen. Diese Inputs sind
- Volatilität,
- Kurs des Basiswertes,
- Strike-Preis der Option,
- die Restlaufzeit und der risikofreie Zinssatz.
Mithilfe dieser Variablen können Optionsverkäufer (Stillhalter) faire Preise für die von ihnen verkauften Optionen festlegen.
Black-Scholes-Modell – Berechnung
Das Black-Scholes-Modell basiert auf bestimmten Annahmen, die für seine Herleitung erforderlich sind. Dazu zählen:
- Während der Laufzeit der Option werden keine Dividenden ausgezahlt.
- Der Kurs des Basiswertes folgt einem kontinuierlichen stochastischen Prozess.
- Beim Kauf und Verkauf des Basiswertes und der Option fallen keine Transaktionskosten an.
- Der risikofreie Zinssatz und die Volatilität des Basiswertes sind bekannt und konstant.
- Der Preis des Basiswertes ist zu einem festen zukünftigen Zeitpunkt lognormalverteilt.
- Die Option ist europäisch und kann nur bei Fälligkeit ausgeübt werden.
Annahmen des Modells im Detail
In der klassischen Black-Scholes-Fassung wird der Preis einer nicht dividendenzahlenden Aktie als geometrische Brownsche Bewegung mit konstanter Volatilität modelliert. Damit ist der Preis zu einem festen zukünftigen Zeitpunkt lognormalverteilt, während die kontinuierlich berechneten Renditen im Modell normalverteilt sind.
Diese Annahme gilt nicht pauschal für sämtliche Finanzinstrumente. Für europäische Optionen auf Futures wird häufig das Black-76-Modell verwendet. Bei Basiswerten, die auch negative Preise annehmen können, kommen unter anderem normalverteilte Modelle wie das Bachelier-Modell infrage.
Bei der Optionsbewertung berücksichtigt die klassische Black-Scholes-Formel insbesondere den aktuellen Spotpreis, die Volatilität, den risikofreien Zinssatz, den Ausübungspreis (Strike) und die verbleibende Laufzeit. Eine Erweiterung um eine konstante kontinuierliche Dividendenrendite ist ebenfalls möglich.
Herleitung der Black-Scholes Formel
Unter den oben genannten Annahmen und ohne Dividenden ergibt sich für den theoretischen Wert einer europäischen Call-Option:
Für eine europäische Put-Option gilt entsprechend:
Dabei werden d1 und d2 für die Variante ohne Dividenden wie folgt berechnet:
Wird das Modell um eine konstante kontinuierliche Dividendenrendite q erweitert, lauten die Hilfsgrößen:
Damit ergibt sich für eine Call-Option:
Für eine Put-Option gilt:
Black-Scholes-Modell - Beispiel
Angenommen wird eine europäische Option auf eine nicht dividendenzahlende Aktie mit folgenden Parametern:
- Aktueller Kurs des Basiswertes: S0 = 100 EUR
- Strike-Preis: K = 100 EUR
- Restlaufzeit: T = 0,5 Jahre
- Risikofreier Zinssatz: rf = 3 % p. a.
- Volatilität: σ = 20 % p. a.
- Dividendenrendite: q = 0 %
Zunächst werden d1 und d2 berechnet:
Für die kumulative Standardnormalverteilung ergeben sich gerundet:
Damit beträgt der theoretische Wert der Call-Option:
Der theoretische Wert der entsprechenden Put-Option beträgt:
Unter den gewählten Annahmen ergibt sich somit ein theoretischer Callpreis von rund 6,37 EUR und ein theoretischer Putpreis von rund 4,88 EUR je Optionseinheit.
Put-Call-Parität und Black-Scholes
Die Put-Call-Parität ist eine grundlegende No-Arbitrage-Beziehung. Sie verbindet die Preise einer europäischen Call- und Put-Option mit identischem Basiswert, Strike und Fälligkeitsdatum.
Bei einer konstanten kontinuierlichen Dividendenrendite q lautet sie:
Ohne Dividenden vereinfacht sich die Beziehung zu:
Die Parität ermöglicht eine Konsistenzprüfung der berechneten Call- und Putpreise. Werden identische Eingabeparameter verwendet, müssen die Black-Scholes-Werte diese Beziehung erfüllen. Eine Abweichung deutet beispielsweise auf unterschiedliche Eingaben, Rundungsfehler oder eine fehlerhafte Implementierung hin.
Kontrolle des Zahlenbeispiels
Im vorstehenden Beispiel gilt:
Die rechte Seite der Put-Call-Parität ergibt:
Beide Seiten stimmen bis auf Rundungsdifferenzen überein.
Volatility Skew und Volatility Smile
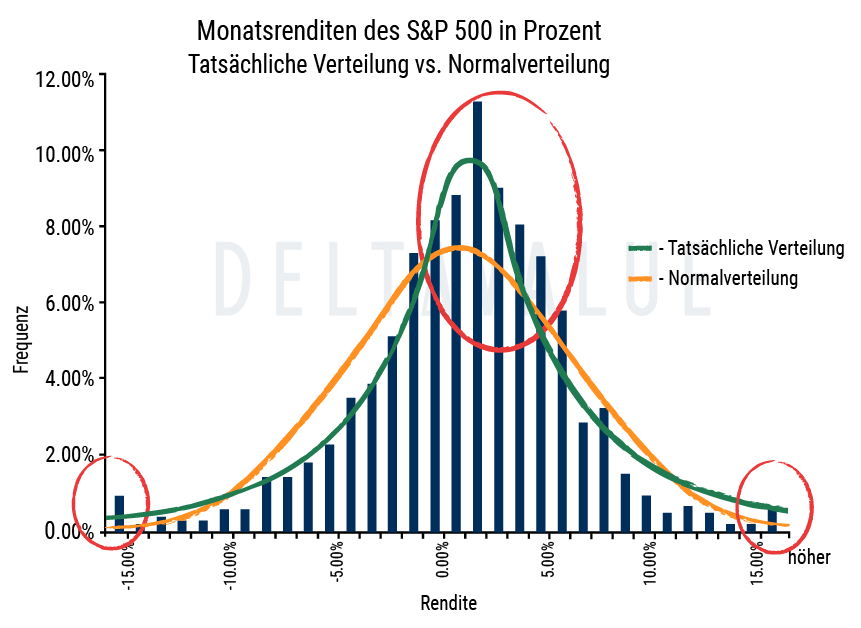
Das Black-Scholes-Modell unterstellt für den Preis des Basiswertes eine Lognormalverteilung. Die kontinuierlich berechneten Renditen sind im Modell normalverteilt. Empirisch zeigen insbesondere breite Aktienmarktindizes jedoch häufig negative Schiefe und eine höhere Kurtosis: Starke negative Renditen und extreme Ausschläge treten häufiger auf, als es die Normalverteilung der Renditen erwarten lässt.
Nach dem Black-Scholes-Modell mit konstanter Volatilität müsste die implizite Volatilität für Optionen auf denselben Basiswert und mit derselben Laufzeit unabhängig vom Strike sein. Seit dem Börsencrash von 1987 wird bei Aktienindexoptionen jedoch typischerweise ein ausgeprägter Downside-Skew beobachtet: Optionen mit niedrigeren Strikes – insbesondere Out of The Money (OTM) Puts – weisen häufig höhere implizite Volatilitäten auf als Optionen At The Money (ATM) oder gleich weit OTM liegende Calls.
Ein annähernd symmetrisches, U-förmiges Muster wird als Volatility Smile bezeichnet. Die bei Aktienindizes häufigere asymmetrische Struktur wird als Volatility Skew oder Smirk bezeichnet. Ihre Form spiegelt unter anderem die Bewertung von Abwärts- und Tail-Risiken sowie Angebot und Nachfrage nach Absicherung wider.
Black-Scholes-Modell – Bedeutung
Das Black-Scholes-Modell wurde 1973 von Fischer Black, Myron Scholes und Robert Merton entwickelt und war die erste weit verbreitete Methode zur Berechnung des theoretischen Optionswerts. Es berücksichtigt den aktuellen Aktienkurs, den Strike, den risikofreien Zinssatz, die Restlaufzeit und die erwartete Volatilität.
Die ursprüngliche Formel stellten Black und Scholes 1973 in ihrem Aufsatz The Pricing of Options and Corporate Liabilities im Journal of Political Economy vor. Merton unterstützte die Veröffentlichung und veröffentlichte im selben Jahr im Bell Journal of Economics and Management Science seinen Artikel Theory of Rational Option Pricing, in dem er das Modell mathematisch vertiefte.
1997 erhielten Scholes und Merton den Nobelpreis für Wirtschaftswissenschaften für ihre Arbeit zur Bewertung von Derivaten. Black war bereits 1995 verstorben und konnte den Preis daher nicht mehr entgegennehmen. Seine entscheidende Rolle bei der Entwicklung des Modells wurde jedoch ausdrücklich gewürdigt.
Black-Scholes-Modell in der Kritik
Die geschlossene Black-Scholes-Standardformel gilt unmittelbar für europäische Optionen. Amerikanische Optionen erfordern wegen der möglichen vorzeitigen Ausübung im Allgemeinen numerische Bewertungsverfahren, beispielsweise Binomialmodelle.
Eine wichtige Ausnahme ist der amerikanische Call auf eine nicht dividendenzahlende Aktie bei positivem Zinssatz: Eine vorzeitige Ausübung ist unter diesen Voraussetzungen nicht optimal, sodass sein Wert dem entsprechenden europäischen Call entspricht.
Darüber hinaus basiert das Modell auf Annahmen, die in der Praxis häufig nicht vollständig erfüllt sind. Die ursprüngliche Fassung unterstellt keine Dividenden. Eine verbreitete Erweiterung arbeitet mit einer konstanten kontinuierlichen Dividendenrendite. Auch der risikofreie Zinssatz und die Volatilität werden als konstant angenommen, obwohl sie sich am Markt über Zeit, Strike und Laufzeit verändern können.
Weitere vereinfachende Prämissen – keine Transaktionskosten oder Steuern, kontinuierliches und beliebig teilbares Handeln sowie die uneingeschränkte Möglichkeit von Leerverkäufen – können zu Abweichungen zwischen Modell- und Marktpreisen beitragen. Die Abwesenheit von Arbitragemöglichkeiten ist dagegen keine solche Fehlerquelle, sondern das grundlegende Bewertungsprinzip, aus dem die Black-Scholes-Gleichung abgeleitet wird.
Weiterführende Informationen
Welche Volatilität wird im Black-Scholes-Modell verwendet?
In der Black-Scholes-Formel bezeichnet σ die annualisierte Volatilität, die für die verbleibende Laufzeit der Option angenommen wird. Welche Volatilität eingesetzt wird, hängt vom Zweck der Berechnung ab:
- Die historische Volatilität wird aus vergangenen Renditen des Basiswertes berechnet. Sie kann als Ausgangspunkt für eine Schätzung dienen, stellt aber keine Prognose der zukünftigen Schwankung dar.
- Eine prognostizierte Volatilität beruht auf einer eigenen Annahme über die künftige Schwankungsbreite. Mit ihr lässt sich ein theoretischer Optionswert für ein bestimmtes Szenario berechnen.
Die implizite Volatilität ist diejenige Volatilität, bei der der mit einem Optionspreismodell berechnete Wert dem beobachteten Marktpreis entspricht. Sie wird somit nicht unabhängig vom Optionspreis beobachtet, sondern aus diesem abgeleitet. In der Praxis erfolgt diese Rückrechnung meist numerisch, beispielsweise mit dem Newton-Raphson- oder einem Bisektionsverfahren.
Optionsgriechen im Black-Scholes-Modell
Aus der Black-Scholes-Formel lassen sich Sensitivitätskennzahlen ableiten, die als Optionsgriechen bezeichnet werden. Sie stellen dar, wie der theoretische Optionswert auf eine kleine Veränderung eines einzelnen Modellparameters reagiert, während die übrigen Parameter konstant gehalten werden.
- Delta misst die Veränderung des Optionswertes bei einer kleinen Kursänderung des Basiswertes. Es dient zugleich als Hedge-Verhältnis.
- Gamma misst, wie stark sich das Delta verändert, wenn sich der Kurs des Basiswertes ändert. Es beschreibt damit die Krümmung der Optionspreisfunktion.
- Vega misst die Sensitivität des Optionswertes gegenüber einer Veränderung der impliziten Volatilität. Üblicherweise wird die Veränderung bei einem Anstieg der Volatilität um einen Prozentpunkt angegeben.
- Theta beschreibt die Veränderung des Optionswertes durch das Verstreichen von Zeit. Je nach Darstellung wird Theta beispielsweise pro Tag oder pro Jahr ausgewiesen.
- Rho misst die Sensitivität des Optionswertes gegenüber einer Veränderung des risikofreien Zinssatzes.
Die Griechen können sowohl für einzelne Optionen als auch für vollständige Optionsportfolios berechnet werden. Dadurch lassen sich unterschiedliche Risikoquellen getrennt analysieren und Absicherungen gezielter planen.
Black-Scholes-Modell Quiz

🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.