


Call Backspread Strategie – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp-Malte Lingnau
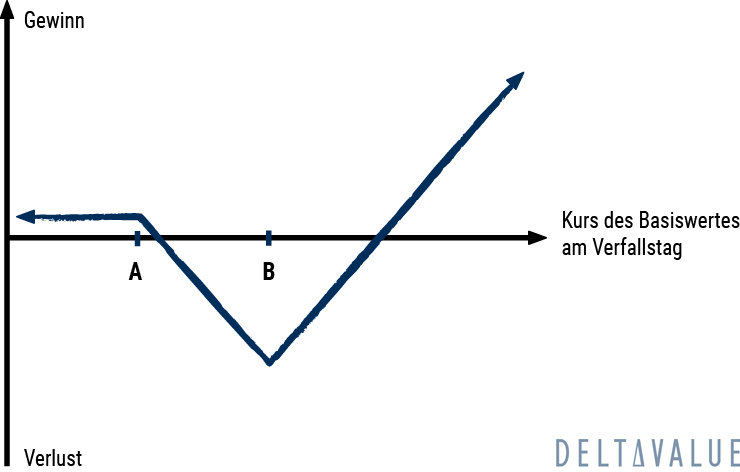
Call Backspread – Definition
Ein Call Backspread (auch „Call Ratio Backspread“) wird durch den Kauf von zwei Call-Optionen mit Strike B und den Verkauf einer Call-Option mit einem niedrigeren Strike A gebildet. Diese bullische Variante eines Bear Call Spreads nutzt die Prämie aus dem Verkauf des Short Calls, um die Kosten für den Kauf eines zusätzlichen Long Calls zu reduzieren.
Der Call Backspread wird häufig eingesetzt, wenn ein Optionshändler mit stark steigenden Kursen rechnet, beispielsweise nach einer Konsolidierungsphase oder vor der Bekanntgabe potenziell kursbewegender Nachrichten. Die Strategie profitiert besonders stark von einer dynamischen Aufwärtsbewegung und kann im Vergleich zum Kauf eines einzelnen Long Calls günstiger umgesetzt werden.
Unter bestimmten Marktbedingungen kann die Strategie mit einem Nettoguthaben aufgebaut werden (Credit Spread), was bedeutet, dass auch bei leicht fallenden oder seitwärts tendierenden Märkten ein kleiner Gewinn erzielt werden kann. Alternativ kann der Aufbau auch mit einer Nettokostenbelastung (Debit Spread) einhergehen – abhängig von Volatilität, Laufzeit und der Distanz zwischen den gewählten Strike-Preisen.
Für den Fall stark fallender Märkte wäre hingegen der Put Backspread eine geeignete Alternative, da er ähnlich aufgebaut ist, jedoch von sinkenden Kursen profitiert.
Praxis-Tipp
Am besten eignen sich für einen Call Backspread langlaufende Optionen, wie beispielsweise Long-Term Equity Anticipation Securities (LEAPs), da diese ausreichend Zeit bis zum Verfall bieten. Je länger die Laufzeit der Optionen ist, desto wahrscheinlicher ist es jedoch, dass für die Strategie eine anfängliche Nettoprämie (Debit Spread) gezahlt werden muss, da der Zeitwert höher ist.
Eine positive Nettoprämie (Credit Spread) lässt sich einfacher erzielen, wenn die Strikes der Optionen weiter auseinanderliegen. Dies geht mit einem höheren Risiko einher, da sich die Verlustzone ausdehnt. In diesem Fall muss die Aktie deutlich stärker steigen, damit die Strategie profitabel wird – im Gegensatz zu enger beieinanderliegenden Strikes, bei denen die Gewinnschwelle niedriger liegt.
Der Call Backspread kann besonders dann sinnvoll sein, wenn bei einem Unternehmen bedeutende Ereignisse oder Ankündigungen bevorstehen, die potenziell zu einem starken Kursanstieg führen könnten. Ebenso kann diese Strategie eingesetzt werden, um von einem unerwartet starken Marktaufschwung zu profitieren, während das Risiko bei begrenzten Kursbewegungen relativ kontrollierbar bleibt.
Call Backspread – Setup
- Verkauf 1 ATM Call Strike A
- Kauf 2 OTM Calls Strike B
Die Long Calls sind in der Regel Out of the Money (OTM), während der Short Call meist At the Money (ATM) liegt. Alle Optionen beziehen sich auf denselben Basiswert und haben dasselbe Verfallsdatum.
Empfohlenes Erfahrungslevel
Ein Call Backspread erfordert viel Erfahrung im Optionshandel.
Wann der Handel sinnvoll ist
Stark bullische Marktmeinung mit der Erwartung einer deutlichen Aufwärtsbewegung. Eine steigende implizite Volatilität wirkt sich in der Regel zusätzlich positiv auf die Strategie aus.

Break-Even-Punkt
Wurde für den Call Backspread eine Nettoprämie gezahlt, gibt es eine obere Gewinnschwelle. Sie liegt bei Strike B zuzüglich des maximalen Verlusts:
- Maximaler Verlust: Strike B minus Strike A plus gezahlte Nettoprämie
- Obere Gewinnschwelle: Strike B plus maximaler Verlust
Dies entspricht der Formel: zweimal Strike B minus Strike A plus gezahlte Nettoprämie.
Wurde für die Strategie eine Nettoprämie vereinnahmt, gibt es zwei Gewinnschwellen:
- Untere Gewinnschwelle: Strike A plus vereinnahmte Nettoprämie
- Obere Gewinnschwelle: Strike B plus maximaler Verlust
Sweet Spot
Oberhalb der oberen Gewinnschwelle steigt der Gewinn mit jedem weiteren Kursanstieg des Basiswerts. Der Sweet Spot liegt daher bei einem möglichst starken Anstieg über Strike B.
Maximaler Gewinn
Der theoretische maximale Gewinn ist unbegrenzt.
Maximaler Verlust
Der maximale Verlust ist begrenzt und tritt am Verfallstag ein, wenn der Aktienkurs genau bei Strike B liegt.
- Wurde beim Aufbau eine Nettoprämie vereinnahmt, berechnet sich der maximale Verlust aus Strike B minus Strike A abzüglich der vereinnahmten Nettoprämie.
- Wurde eine Nettoprämie gezahlt, entspricht er Strike B minus Strike A zuzüglich der gezahlten Nettoprämie.
Call Backspread im Zeitverlauf
Der Einfluss des Zeitablaufs (Theta) auf einen Call Backspread hängt vor allem davon ab, wo sich der Aktienkurs im Verhältnis zu den beiden Strikes befindet, wie viel Restlaufzeit verbleibt und wie hoch die implizite Volatilität ist.
Ein Call Backspread weist häufig ein negatives Theta auf. Das Vorzeichen kann sich jedoch insbesondere kurz vor dem Verfall in Abhängigkeit vom Aktienkurs verändern.
- Aktienkurs deutlich unter Strike A: Je näher der Verfall rückt, desto stärker nähert sich das Theta in der Regel null, da alle Calls weit aus dem Geld liegen. Verfallen sämtliche Optionen wertlos, bleibt bei einem Credit Spread die vereinnahmte Nettoprämie als Gewinn bestehen. Bei einem Debit Spread geht dagegen die gezahlte Nettoprämie verloren.
- Aktienkurs in der Nähe von Strike A: Kurz vor dem Verfall kann das Theta positiv werden. Der Short Call liegt in diesem Bereich nahe am Geld und kann mehr Zeitwert verlieren als die beiden weiter aus dem Geld liegenden Long Calls zusammen.
- Aktienkurs in der Nähe von oder über Strike B: In diesem Bereich tendiert das Theta insbesondere kurz vor dem Verfall ins Negative. Der Zeitwertverlust der beiden Long Calls kann dann den positiven Theta-Beitrag des einzelnen Short Calls übersteigen.
Implizite Volatilität
Ein Call Backspread profitiert unter sonst gleichen Bedingungen häufig von einer steigenden impliziten Volatilität. Zwar erhöht eine steigende implizite Volatilität auch den Wert des verkauften Calls, die beiden gekauften Calls können zusammen jedoch einen größeren positiven Vega-Beitrag aufweisen. Das Vega der Gesamtposition ist daher häufig positiv.
Bei gleicher Laufzeit weisen Optionen nahe am Geld normalerweise das höchste individuelle Vega auf. Der positive Nettoeffekt entsteht vielmehr dadurch, dass zwei positive Vega-Beiträge der Long Calls einem einzigen negativen Vega-Beitrag des Short Calls gegenüberstehen.
Das genaue Netto-Vega hängt vom Aktienkurs im Verhältnis zu den Strikes und von der verbleibenden Laufzeit ab. Kurz vor dem Verfall tendiert es in der Nähe von Strike A häufig ins Negative, unterhalb von Strike A gegen null und in der Nähe von beziehungsweise oberhalb Strike B ins Positive.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.