



 Inhaltlich geprüft von:
Strap – Definition
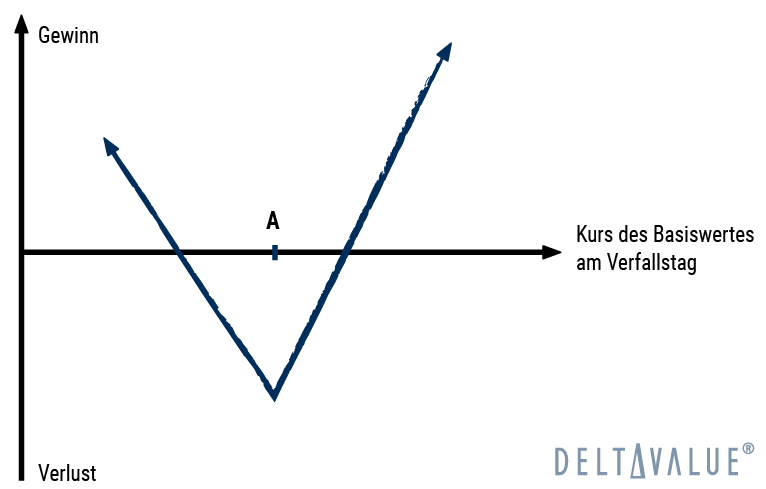
Ein Strap besteht aus dem Kauf von zwei Call-Optionen (Long Calls) und dem Kauf einer Put-Option (Long Put). Alle Optionen haben den gleichen Strike A, den gleichen Verfallstag und den gleichen Basiswert. Diese Konstruktion stellt eine modifizierte, stärker bullisch ausgerichtete Variante des Long Straddle dar und bildet das Gegenstück zum Strip.
Diese Optionsstrategie eignet sich insbesondere, wenn ein Händler erwartet, dass der Kurs des zugrunde liegenden Basiswerts (bspw. einer Aktie) in naher Zukunft stark schwanken wird und ein Kursanstieg wahrscheinlicher ist als ein Rückgang.
Eine starke Aufwärtsbewegung wirkt sich wegen der zwei Long Calls stärker aus als eine gleich große Abwärtsbewegung. Bei Aktien ist das absolute Gewinnpotenzial nach unten durch einen Kurs von 0 begrenzt, während es nach oben theoretisch unbegrenzt ist.
Praxis-Tipp
Die Analyse des historischen Kursverlaufs kann eine wertvolle Hilfe bei der Auswahl der Strap-Strategie sein. Zeigt der Kurs einer Aktie beispielsweise in der Vergangenheit nur geringe Reaktionen auf Ereignisse wie die Veröffentlichung von Quartalszahlen, ist auch die Wahrscheinlichkeit für starke Kursausschläge in der Zukunft geringer.
Sollten eine oder mehrere Optionlegs bei Fälligkeit im Geld (In The Money, ITM) liegen, können diese je nach Produktspezifikation und Brokerverfahren automatisch ausgeübt werden, sofern keine gegenteilige Weisung erteilt wird. Ist eine Ausübung nicht gewünscht, können die Positionen vor dem Verfall durch Glattstellung geschlossen werden. In der Regel werden Straps jedoch vor dem Verfallsdatum verkauft, um den verbleibenden Zeitwert der Optionen zu realisieren.
Strap – Setup
- Kauf 2 Calls Strike A
- Kauf 1 Put Strike A
Wahl des Strikes in der Regel möglichst nah am aktuellen Aktienkurs (At The Money, ATM). Die Optionen haben dasselbe Fälligkeitsdatum und denselben Basiswert.
Empfohlenes Erfahrungslevel
Diese Strategie eignet sich für erfahrene Optionshändler.
Wann der Handel sinnvoll ist
Bei Erwartung eines starken Kursausschlags mit neutral-bullischer Tendenz. Ein Strap bildet die Erwartung von starken Kursschwankungen und steigender Volatilität ab, gewichtet die Aufwärtsseite jedoch stärker als die Abwärtsseite. Eine neutral-bärische Marktmeinung wird dagegen eher über einen Strip abgebildet.

Break-Even-Punkt
Es gibt 2 Gewinnschwellen für diese Optionsstrategie. Die gezahlte Nettoprämie meint die gesamte gezahlte Prämie für zwei Calls und einen Put, bezogen auf dieselbe Einheit. Die Break-Even-Punkte können mit den folgenden Formeln berechnet werden.
Break-Even-Punkt bei Kurssteigerung = Strike A + (gezahlte Nettoprämie/2)
Break-Even-Punkt bei Kursrückgang = Strike A – gezahlte Nettoprämie
Provisionen und Gebühren verschieben die Gewinnschwellen zusätzlich. Kontraktmultiplikatoren sind bei der konkreten Berechnung zu berücksichtigen.
Sweet Spot
Der Kurs des Basiswerts soll bei dieser Strategie möglichst stark und möglichst früh steigen. Ein starker Kursrückgang kann ebenfalls profitabel sein, ist aber wegen nur eines Puts weniger attraktiv und nach unten begrenzt.
Maximaler Gewinn
Mit der Strap-Strategie wird ein Gewinn erzielt, wenn sich der zugrunde liegende Aktienkurs entweder stark nach oben oder stark nach unten bewegt.
Bei einer Aufwärtsbewegung werden größere Gewinne erzielt, da zwei Call-Optionen gekauft werden. Das Gewinnpotenzial nach oben ist theoretisch unbegrenzt. Bei Aktien ist der maximale Gewinn bei Kursrückgang erreicht, wenn der Basiswert auf 0 fällt.
Die Formeln zur Berechnung des Gewinns bei Verfall lauten wie folgt:
Gewinn bei Verfall oberhalb von Strike A = 2 x (Kurs des Basiswerts – Strike A) – gezahlte Nettoprämie
Gewinn bei Verfall unterhalb von Strike A = Strike A – Kurs des Basiswerts – gezahlte Nettoprämie
Maximaler Verlust
Der maximale Verlust für den Strap tritt ein, wenn sich der Kurs des Basiswerts bei Fälligkeit am Strike A befindet. Bei diesem Preis verfallen alle Optionen wertlos, und der Optionshändler verliert seinen Einsatz.
Die Formel zur Berechnung des maximalen Verlusts lautet wie folgt:
Maximaler Verlust = gezahlte Prämien + gezahlte Provisionen
Strap im Zeitverlauf
Der Zeitwertverlust (Theta) wirkt sich in der Regel negativ auf die Strap-Strategie aus, da der Zeitwert der gekauften Optionen im Zeitablauf bzw. mit abnehmender Restlaufzeit sinkt.
Im Idealfall tritt eine starke Bewegung des Aktienkurses frühzeitig ein, so dass der Händler die Optionen mit einem verbleibenden Zeitwert verkaufen und damit das Gewinnpotenzial maximieren kann.
Implizite Volatilität
Ein Anstieg der impliziten Volatilität nach dem Einstieg wirkt sich in der Regel positiv auf die Strap-Strategie aus, da sowohl Puts als auch Calls an Wert gewinnen können.
Eine hohe implizite Volatilität vor dem Einstieg verteuert die Strategie und verschiebt die Break-Even-Punkte weiter vom Strike weg. Nach wichtigen Ereignissen kann ein Rückgang der impliziten Volatilität zu Verlusten führen, wenn die tatsächliche Kursbewegung nicht groß genug ausfällt.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.