


Deep in the Money – Definition & Beispiel
 Autor: Maik Engelkamp
Deep in the Money (deutsch: „tief im Geld“) bezeichnet Optionen mit hohem inneren Wert. Dies ist der Fall, wenn sich der Kurs des Basiswerts im Vergleich zu ihrem Ausübungspreis (Strike) stark vorteilhaft entwickelt hat. Solche Optionen sind oft eine kapitaleffiziente Alternative zum Direktkauf des Basiswerts, da ihr Preis nahezu den Kursbewegungen des Basiswerts folgt.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Deep in the Money – Definition
Deep in the Money bezeichnet eine Option, bei der der aktuelle Kurs des Basiswertes deutlich über (bei Call-Optionen) oder deutlich unter (bei Put-Optionen) dem Strike-Preis liegt. Eine Option tief im Geld hat einen erheblichen inneren Wert und je nach Restlaufzeit einen in der Regel vergleichsweise geringeren extrinsischen Wert.
Moneyness von Optionen
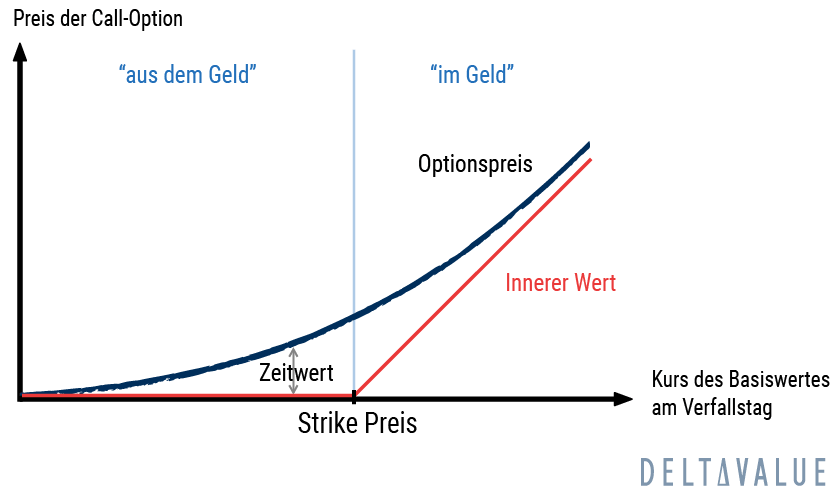
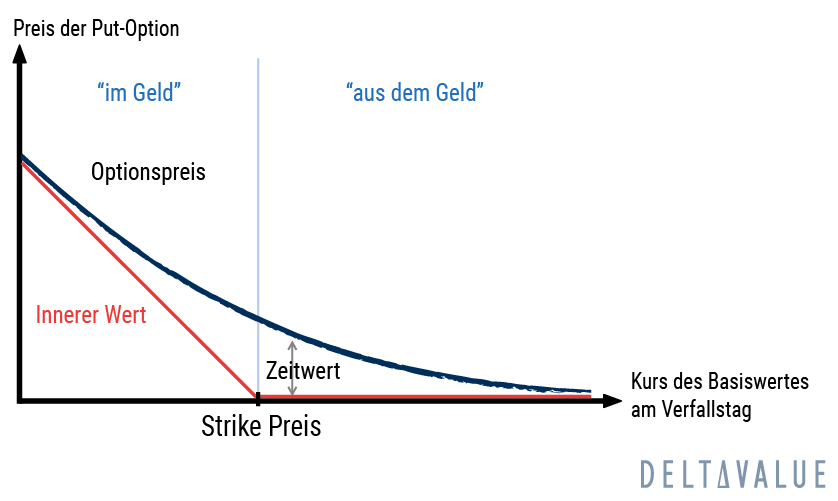
Deep in the Money ist ein Begriff, der die Position einer Option in Bezug auf den aktuellen Kurs ihres Basiswerts beschreibt. Dieses Konzept wird auch als Moneyness (Geldnähe) bezeichnet.
Die übergeordneten gebräuchlichen Begriffe sind In the Money (ITM), At the Money (ATM) und Out of the Money (OTM).
- At the Money (ATM):
Der Strike der Option entspricht in etwa dem aktuellen Kurs des Basiswerts. - In the Money (ITM):
Bei einer Call-Option liegt der Strike unter, bei einer Put-Option über dem aktuellen Kurs des Basiswerts. - Out of the Money (OTM):
Bei einer Call-Option liegt der Strike über, bei einer Put-Option unter dem aktuellen Kurs des Basiswertes.
Deep in the Money und Deep Out of the Money sind jeweils Unterkategorien von In the Money bzw. Out of the Money.
 |
 |
Wann ist eine Option tief im Geld?
Eine allgemein verbindliche Definition, ab wann eine Option tief im Geld notiert, liegt nicht vor. Die tatsächliche Geldnähe ergibt sich aus dem Verhältnis zwischen dem aktuellen Kurs des Basiswerts und dem Strike-Preis. Allerdings kann das Delta einer Option als grober Orientierungswert dienen.
Die folgende Tabelle zeigt typische Delta-Bereiche für Calls und Puts. Dabei handelt es sich um Näherungswerte, die unter anderem von Restlaufzeit, Volatilität, Zinsen und Dividenden abhängen.
| Optionsart | Geldnähe | Tendenz Delta |
|---|---|---|
| strong>Call-Option | Deep in the Money | ca. 0,85 bis nahe 1,00 |
| Call-Option | In the Money | ca. 0,50 |
| Call-Option | At the Money | ca. 0,50 |
| Call-Option | Out of the Money | ca. 0,50 |
| Call-Option | Deep Out of the Money | 0,00 bis ca. 0,15 |
| Put-Option | Deep in the Money | nahe −1,00 bis ca. −0,85 |
| Put-Option | In the Money | ca. −0,50 |
| Put-Option | At the Money | ca. −0,50 |
| Put-Option | Out of the Money | ca. −0,50 |
| Put-Option | Deep Out of the Money | ca. −0,15 bis 0,00 |
Deep in the Money und die Optionsgriechen
Eine tief im Geld liegende Option weist aufgrund ihres hohen inneren Werts charakteristische Ausprägungen der Optionsgriechen auf.
- Delta
Deep-ITM-Optionen besitzen ein Delta nahe 1 (Calls) bzw. –1 (Puts). Bewegt sich der Basiswert um eine Einheit, folgt der Optionspreis nahezu im gleichen Ausmaß. - Gamma
Das Gamma, die Sensitivität des Deltas gegenüber Kursänderungen, ist bei tief im Geld liegenden Optionen (abhängig von der Restlaufzeit) vergleichsweise gering. Daher ändert sich das Delta bei Kursbewegungen weniger stark. Der Optionspreis reagiert zwar weiterhin fast 1:1 mit dem Basiswert (hohes Delta), aber das Delta selbst ist stabiler. - Theta
Auch eine Deep-ITM-Option kann noch einen extrinsischen Wert besitzen, dessen zeitbedingte Veränderung mit Theta gemessen wird. Dieser Effekt fällt bei tief im Geld liegenden Optionen häufig geringer aus als bei Optionen am Geld (ATM). Wird eine Option bereits zu ihrem inneren Wert gehandelt, ist kein extrinsischer Wert mehr vorhanden. - Vega
Da der Preis einer tief im Geld liegenden Option überwiegend vom inneren Wert bestimmt wird, ist ihre Sensitivität gegenüber Änderungen der impliziten Volatilität geringer. Das Vega fällt entsprechend niedrig aus.
Deep in the Money – Beispiel
Ein Anleger prüft eine Aktie mit einem aktuellen Preis von 120,00 EUR und eine Aktienoption mit einem Strike von 80,00 EUR. Die Call-Option hat eine Restlaufzeit von 181 Tagen und kostet 45,00 EUR pro Aktie, was einem Gesamtbetrag von 4.500 EUR pro Kontrakt (100 Aktien) entspricht. Davon entfallen 40,00 EUR auf den inneren Wert und 5,00 EUR auf den extrinsischen Wert. Das Delta der Option beträgt annahmegemäß 0,85.
Vergleich mit direktem Aktienkauf:
- Kosten für den Kauf von 100 Aktien: 12.000 EUR
- Kosten für den Kauf der Deep ITM Call-Option: 4.500 EUR
Beispielhafte Berechnung der Rendite, wenn die Aktie am Verfallstag bei 180,00 EUR notiert (ohne Gebühren und Dividenden):
- Aktienkauf: Gewinn von 6.000 EUR, Rendite: 50 %
- Option: Gewinn von 5.500 EUR, Rendite: 122,22 %
Handel mit Deep ITM-Optionen
Eine Investition in Deep-ITM-Optionen ähnelt in vielen Aspekten einem Direktinvestment in den Basiswert, erfordert jedoch deutlich weniger Kapital und erzeugt dadurch eine höhere prozentuale Hebelwirkung.
Gleichzeitig bleiben Nachteile bestehen: begrenzte Laufzeit, Zeitwertverfall und abweichende Zahlungsströme im Vergleich zum direkten Halten des Basiswerts.
Unterschied zu Direktinvestments (am Beispiel Aktien)
- Long Deep-ITM-Call
Ein tief im Geld liegender Call verhält sich aufgrund seines hohen Deltas nahezu wie eine Long-Position in der Aktie. Der Optionsinhaber erhält jedoch keine Dividenden und ist in der Regel einem Zeitwertverlust ausgesetzt, sofern noch extrinsischer Wert vorhanden ist. Vorteilhaft ist, dass das Verlustrisiko auf die gezahlte Prämie begrenzt bleibt. - Long Deep-ITM-Put
Ein Deep-ITM-Put wirkt wie eine Short-Position: Der Wert steigt bei fallenden Kursen. Im Gegensatz zum klassischen Leerverkauf gibt es keine Short-Erlöse, und das Risiko ist auf die Prämie begrenzt. Auch hier kann sich der verbleibende Zeitwert verringern, wenn der erwartete Kursrückgang ausbleibt. Insbesondere bei sehr tief im Geld liegenden Puts muss das Theta jedoch nicht durchgehend negativ sein.
Einflussfaktoren
Da Optionen eine feste Laufzeit besitzen, ist für einen Gewinn am Verfallstag der dann geltende Kurs des Basiswerts entscheidend. Bei einem Long Call liegt die Gewinnschwelle beim Strike zuzüglich der gezahlten Prämie, bei einem Long Put beim Strike abzüglich der Prämie. Vor dem Verfall können neben der Kursentwicklung auch Änderungen der impliziten Volatilität, der Zinsen und der erwarteten Dividenden den Optionspreis beeinflussen.
Die Optionsprämie kann aus innerem und extrinsischem Wert bestehen. Der extrinsische Wert reduziert sich unter sonst gleichen Bedingungen im Zeitverlauf häufig und beträgt am Verfallstag null. Bleibt die erwartete Kursbewegung aus, kann die Option daher an Wert verlieren. Ein Wertverlust ist vor dem Verfall jedoch nicht zwangsläufig, da beispielsweise eine steigende implizite Volatilität den Optionspreis erhöhen kann.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.