


S&P Ratings – Tabelle & Ratingstufen
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
S&P Global Ratings ist eine der führenden internationalen Ratingagenturen. Mit seinen Bonitätsbewertungen unterstützt das Unternehmen Investoren und Geschäftspartner dabei, die Kreditwürdigkeit von Unternehmen und Finanzprodukten einzuschätzen. Grundlage hierfür sind sowohl öffentliche als auch vertrauliche Informationen. Bewertet werden unter anderem Länder sowie Aktiengesellschaften.
🔴Live-Webinar am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
S&P Global Ratings – Unternehmensvorstellung
S&P Global Ratings ist eine US-amerikanische Ratingagentur, die Credit Ratings (Bonitätsbewertungen) für Unternehmen, Staaten und Finanzinstrumente vergibt. Zusammen mit Moody’s und Fitch Ratings zählt sie zu den drei weltweit führenden Agenturen („Big Three“). Das Unternehmen ist insbesondere für seine langfristigen Ratingstufen von AAA bis D bekannt.
Bedeutung der S&P Ratings
Die Ratingskala von S&P Global Ratings reicht von der Bestnote „AAA“ (Triple A) bis zur niedrigsten Einstufung „D“. Zwischenstufen werden durch Plus- und Minuszeichen differenziert (z. B. „BBB+“ oder „BBB-“).
Ein zentraler Schwellenwert liegt zwischen „BBB-“ und „BB+“. Hier verläuft die Grenze zwischen Investment Grade und Speculative Grade.
- Investment Grade umfasst typischerweise den Bereich von AAA bis BBB- (relativ geringes Ausfallrisiko).
- Speculative Grade (auch „Non-Investment Grade“) beginnt bei BB+ und darunter (höheres Ausfallrisiko, stärkere Anfälligkeit gegenüber negativen Rahmenbedingungen).
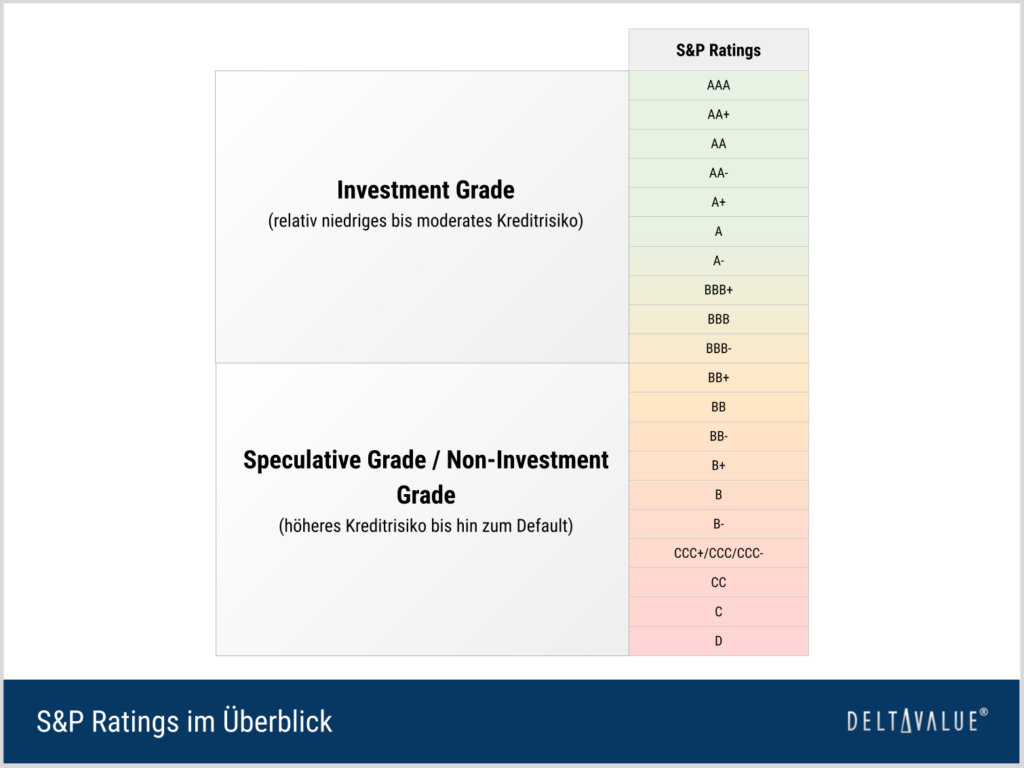
S&P Rating Tabelle im Detail
Die folgenden S&P Ratings ordnen die relative Ausfallwahrscheinlichkeit über einen längeren Zeithorizont (Long-Term) ein. Ratings für kürzere Zeiträume (Short-Term) existieren ebenfalls, folgen jedoch einer eigenen Skala.
| S&P Rating | Bedeutung (vereinfacht) |
|---|---|
| Investment Grade – Hohe bis angemessene Fähigkeit, Verpflichtungen zu erfüllen | |
| AAA | Höchste Bonität / geringstes Ausfallrisiko |
| AA+ | Sehr hohe Bonität / hohe Wahrscheinlichkeit für Erfüllung von Verpflichtungen |
| AA | |
| AA- | |
| A+ | Gute bis befriedigende Bonität / geringfügig abhängig von der wirtschaftlichen Lage |
| A | |
| A- | |
| BBB+ | Befriedigende Bonität / negative Bedingungen können die Fähigkeit zur Erfüllung stärker beeinträchtigen |
| BBB | |
| BBB- | |
| Speculative – Erhöhte Unsicherheit bzw. deutlich höheres Ausfallrisiko | |
| BB+ | Angespannte Bonität / kurzfristig weniger verwundbar als niedrigere Ratingkategorien, jedoch erheblichen fortbestehenden Unsicherheiten und negativen Geschäfts-, Finanz- oder Wirtschaftsbedingungen ausgesetzt |
| BB | |
| BB- | |
| B+ | Mangelhafte Bonität / nachteilige Bedingungen können die Fähigkeit oder Bereitschaft zur Zahlung beeinträchtigen |
| B | |
| B- | |
| CCC+ | Ungenügende Bonität / Erfüllung stark von günstigen Bedingungen abhängig |
| CCC | |
| CCC- | |
| CC | Hochgradig verwundbar / Akute Gefahr eines Zahlungsverzuges |
| C | Hochgradig verwundbar gegenüber Nichtzahlung / Ausfall sehr wahrscheinlich, aber noch kein eingetretener Default |
| D | Ausfall (Zahlungsverzug/Default) |
Credit Watch
Zusätzlich kann S&P sogenannte CreditWatch-Hinweise vergeben. Diese signalisieren, dass eine Ratingänderung kurzfristig geprüft wird. Übliche Einstufungen sind:
- Positive: eine Heraufstufung ist möglich bzw. wird geprüft
- Negative: eine Herabstufung ist möglich bzw. wird geprüft
- Developing: Entwicklung offen – Rating könnte herauf-, herabgestuft oder bestätigt werden
Im Unterschied dazu beschreibt ein Outlook typischerweise eher eine mittel- bis längerfristige Tendenz.
Welche Sektoren werden von S&P Global Ratings am stärksten bewertet?
Die folgende Grafik zeigt schematisch die relative Größe der verschiedenen Abteilungen von S&P Global Ratings, wobei das größte Segment Unternehmen/Mittelstand/Infrastruktur darstellt, gefolgt von Staaten, Gebietskörperschaften und staatsnahen Unternehmen, Banken, Versicherungen sowie strukturierten Finanzprodukten und Covered Bonds.

S&P-Ratingverfahren im Überblick
Der Bewertungsprozess von S&P Global Ratings beginnt häufig damit, dass ein Unternehmen einen Ratingantrag stellt (solicited rating). In der Anfangsphase werden verfügbare Unterlagen gesichtet, erste Hypothesen zum Geschäfts- und Finanzprofil gebildet und der weitere Analyseplan vorbereitet. Typischerweise folgen Managementgespräche, in denen Rückfragen geklärt und zusätzliche Informationen angefordert werden.
Das Unternehmen kann entscheiden, ob es über öffentlich verfügbare Daten hinaus weitere interne Informationen bereitstellt (z. B. Planungen, Segmentdetails). Anschließend analysiert das Analystenteam die Daten und formuliert einen Ratingvorschlag. Dieser wird einem Ratingkomitee vorgelegt, das den Vorschlag prüft und das Rating (inkl. Ausblick/CreditWatch, sofern relevant) beschließt.
Nach dem Komiteeentscheid wird der Auftraggeber informiert. Bei einem öffentlichen Mandat wird das Rating in der Regel veröffentlicht. Im Anschluss erfolgt eine laufende Überwachung (Surveillance) und bei Bedarf eine Aktualisierung, häufig mindestens jährlich oder anlassbezogen.

Bewertungsfaktoren der S&P Ratings
Das Bewertungskonzept von S&P Ratings für Unternehmen basiert im Wesentlichen auf den beiden Kategorien Geschäftsrisiko (Business Risk) und Finanzrisiko (Financial Risk).
In der Praxis fließen dabei sowohl qualitative Faktoren (z. B. Wettbewerbsposition, Branchenumfeld, Länder-/Rechtsrahmen) als auch quantitative Faktoren (z. B. Cashflow, Verschuldung, Zinsdeckung) ein. Je nach Sektor und Ratingtyp können zusätzlich Anpassungsfaktoren (z. B. Konzernverbund, staatliche Einflüsse, Liquidität) relevant werden.
Die folgende Darstellung des Standard & Poor’s Bewertungskonzeptes gibt einen groben Überblick des Verfahrens. Die detaillierten Bewertungsabläufe sind in Kriterien- und Methodikpapieren dokumentiert, die S&P Global Ratings auf der Unternehmenswebsite veröffentlicht.

Geschäftsrisiko (Business Risk)
Das Geschäftsrisiko eines Unternehmens setzt sich nach der Bewertungsmethode von S&P Global Ratings im Kern aus drei Bausteinen zusammen:
- dem Länderrisiko (Country Risk),
- dem Branchenrisiko (Industry Risk) und
- der Wettbewerbsposition (Competitive Position).
Länderrisiko (Country Risk)
Das Länderrisiko beschreibt die übergeordneten Rahmenbedingungen eines Landes, die die Kreditwürdigkeit von Unternehmen und Emittenten indirekt beeinflussen können.
Relevante Dimensionen sind unter anderem:
- politische und institutionelle Stabilität (z. B. Verlässlichkeit staatlicher Institutionen, Qualität der Governance),
- Rechts- und Vollstreckungsrahmen (z. B. Gläubigerrechte, Rechtsstaatlichkeit, Durchsetzbarkeit von Ansprüchen),
- Finanzsystem- und Kapitalmarktrisiken (z. B. Stabilität des Bankensystems, Zugang zu Finanzierung),
- Zahlungsmoral und Marktpraktiken (z. B. durchschnittliche Zahlungsziele, Insolvenzkultur).
Branchenrisiko (Industry Risk)
Das Branchenrisiko bewertet die Stabilität und Planbarkeit der Ertragskraft eines Wirtschaftssektors. Dabei betrachtet S&P typischerweise Faktoren wie:
- Zyklizität (Abhängigkeit von Konjunkturzyklen und Saisonalität),
- Wettbewerbsintensität und Preisdruck,
- Eintrittsbarrieren und Substitutionsrisiken,
- Regulierung und deren Eingriffsintensität,
- Strukturtrends (z. B. technologische Disruption, Energiewende, demografische Effekte).
Wettbewerbsposition (Competitive Position)
Die Wettbewerbsposition ist der unternehmensspezifische Teil des Geschäftsrisikos und beschreibt, wie gut ein Unternehmen im Vergleich zu relevanten Wettbewerbern in der Lage ist, nachhaltig Nachfrage zu bedienen und Cashflows zu erwirtschaften.
Typische Einflussfaktoren sind:
- Marktstellung (z. B. Größe, Markenstärke, Preisgestaltungsmacht),
- Diversifikation (z. B. Produkte, Regionen, Kundengruppen),
- Kostenposition und Effizienz (Skaleneffekte, Produktivität),
- Profitabilität und deren Stabilität (z. B. Margen, Cash Conversion),
- Risiko- und Ertragsvolatilität (Resilienz in Stressphasen).
Finanzrisiko (Financial Risk)
Das Finanzrisikoprofil eines Unternehmens wird im Corporate-Ratingverfahren von S&P Global Ratings im Kern über die Cashflow-/Leverage-Analyse bestimmt. Dabei wird beurteilt, wie die Verschuldung eines Unternehmens im Verhältnis zu seiner operativen Ertrags- und Cashflow-Generierung einzuschätzen ist.
Im Zentrum stehen typischerweise:
- Funds From Operations (FFO) to Debt und Debt to EBITDA als zentrale Kernkennzahlen (Core Ratios),
- ergänzende Cashflow-Kennzahlen wie Operating Cash Flow, Free Operating Cash Flow oder Discretionary Cash Flow im Verhältnis zur Verschuldung sowie
- ergänzende Zinsdeckungskennzahlen wie EBITDA to Interest oder (FFO + Interest) to Cash Interest.
Kapitalstruktur und Liquidität werden im S&P-Rahmenwerk nicht unmittelbar dem Financial Risk Profile zugerechnet. Sie werden nach der Zusammenführung von Geschäfts- und Finanzrisikoprofil zum sogenannten „Anker“ als separate Ratingfaktoren (Modifier) berücksichtigt.
S&P Ratings arbeitet dabei häufig mit adjustierten Kennzahlen. Das heißt: Verbindlichkeiten (Debt) können um bestimmte Positionen ergänzt oder angepasst werden (z. B. Leasingverbindlichkeiten oder weitere bilanzielle/außerbilanzielle Verpflichtungen). Auch die Verrechnung von Cash erfolgt nicht pauschal, sondern orientiert sich daran, inwieweit Barmittel tatsächlich verfügbar („accessible cash“) sind und zur Schuldenbedienung herangezogen werden können.
S&P Ratings – Bewertungsprozess im Detail
Um Geschäfts- und Finanzrisiko zu einem Rating zu verbinden, nutzt Standard & Poor’s einen mehrstufigen Prozess. Qualitative Faktoren werden häufig über interne Skalen und Raster systematisiert (z. B. von „sehr stark“ bis „sehr schwach“). Grundprinzip: Je geringer das eingeschätzte Risiko und je stabiler die Fähigkeit zur Zahlung, desto besser fällt das Rating aus.
Ermittlung der CICRA
Zu Beginn werden Länder- und Branchenrisiko zusammengeführt. Diese kombinierte Einschätzung wird als Corporate Industry and Country Risk Assessment (CICRA) bezeichnet. Sie entsteht typischerweise über eine Matrix, in der die Beurteilung des Country Risk und des Industry Risk zu einem kombinierten Ausgangswert verdichtet wird.

Bestimmung des Geschäftsrisikos
Für die Bestimmung des Geschäftsrisikoprofils wird die kombinierte CICRA-Einschätzung mit der Wettbewerbsposition des Unternehmens zusammengeführt. Dadurch wird sichtbar, dass ein Unternehmen trotz eines nur mittleren Umfeld-/Branchenscores bei sehr starker Wettbewerbsposition ein gutes Geschäftsrisikoprofil erreichen kann. Umgekehrt kann eine schwache Wettbewerbsposition auch in einem günstigen Branchen-/Länderumfeld zu einem schwächeren Ergebnis führen.

Erstes Rating als „Anker“
Aus der Zusammenführung des Geschäftsrisikoprofils mit dem Finanzrisikoprofil ergibt sich ein erstes indikatives Rating („Anker“). Dieses bildet den Ausgangspunkt für weitere, gezieltere Anpassungen nach oben oder unten.
Sehr starke Gesamtratings sind in der Regel nur erreichbar, wenn sowohl Geschäfts- als auch Finanzrisiko sehr robust bewertet werden. Gleichzeitig erlaubt das Rahmenwerk Kombinationen: Ein Unternehmen kann bei sehr starker Wettbewerbsposition (Geschäftsrisiko) auch mit moderatem Finanzrisiko noch ein solides Rating erreichen – und umgekehrt kann sehr konservative Finanzierung ein schwächeres Geschäftsrisiko teilweise kompensieren.

Rating-Anpassungen
Auf Basis des Ankers werden weitere Faktoren geprüft, die das Ratingprofil beeinflussen können. Typische Anpassungsbereiche sind beispielsweise:
- Diversifikation (Portfolio-/Geografie-/Kundenmix) und Konzentrationsrisiken,
- Kapitalstruktur und Ausgestaltung wesentlicher Finanzierungsinstrumente,
- Liquidität (kurzfristige Zahlungsfähigkeit, Puffer, Kreditlinien, Fälligkeiten),
- Finanzpolitik und Risikobereitschaft (z. B. Ausschüttungen, Akquisitionsstrategie),
- Management & Governance (z. B. Transparenz, Risikomanagement),
- Vergleichsanalyse mit Peer-Gruppen und Referenzratings.

Finales Rating
Das endgültige Rating entsteht nach Prüfung externer Einflussfaktoren, insbesondere aus Konzernzugehörigkeit oder staatlichen Beziehungen. Diese können je nach Struktur und Rechtsrahmen sowohl stützend (z. B. erwartete Unterstützung, „Uplift“) als auch begrenzend wirken (z. B. Abhängigkeit von staatlichen Entscheidungen, Transfer-/Konvertierungsrisiken, „Constraint“).
In der Praxis bedeutet das: Ein Unternehmen kann aufgrund einer starken Muttergesellschaft oder staatlicher Nähe ein besseres Rating erhalten, wenn Unterstützung wahrscheinlich ist. Umgekehrt kann eine enge Bindung auch Risiken erhöhen, wenn politische Eingriffe, Restriktionen oder ein schwächerer Umfeldrahmen die Kreditqualität begrenzen.
Nach der Berücksichtigung dieser Gegebenheiten wird das Rating finalisiert. Öffentliche Ratings werden anschließend veröffentlicht. Private oder vertrauliche Ratings werden dagegen nur entsprechend den vereinbarten Verteilungs- und Vertraulichkeitsregeln bereitgestellt.

Mögliche Vorteile der S&P Ratings für Investoren
Der Nutzen von Ratings hängt vom Anwendungsfall ab. Besonders relevant sind sie für Unternehmensanleihen und andere Schuldinstrumente, weil sie eine standardisierte Einschätzung des Ausfallrisikos liefern. Für Aktien sind andere Analyseinstrumente typischerweise aussagekräftiger, da Ratings nicht die Kursentwicklung oder die erwartete Rendite bewerten.
Ermittlung von Qualität und Ausfallrisiko eines Investments
Ein Rating kann Investoren dabei unterstützen, das Kreditprofil eines Emittenten zu beurteilen und die eigene Analyse zu plausibilisieren. Es bündelt dabei unter anderem Geschäfts-, Markt- und Länderrisiken in einer konsistenten Ratingskala.
Der Wert von Ratings lässt sich zudem mit historischen Ausfallstatistiken in Beziehung setzen. S&P veröffentlicht hierzu regelmäßig Default- und Übergangsstudien (z. B. „Annual Global Corporate Default and Rating Transition Study“). Solche Studien zeigen typischerweise deutlich niedrigere langfristige Ausfallraten für Investment-Grade-Emittenten als für Speculative-Grade-Emittenten.

S&P Ratings als Indikator für die Stabilität von Ländern
Sovereign Ratings (Länderratings) können als Signal für die wahrgenommene wirtschaftliche und finanzpolitische Stabilität eines Landes dienen und damit die Risikowahrnehmung von Marktteilnehmern beeinflussen. Ein besseres Rating geht häufig mit günstigeren Finanzierungskonditionen einher (z. B. bei Staatsanleihen), während negative Ratingereignisse (z. B. Herabstufungen) Risikoprämien erhöhen können.
Erhöhte Transparenz am Kapitalmarkt
Ratings können Informationsasymmetrien reduzieren, indem sie eine standardisierte, vergleichbare Einschätzung des Kreditrisikos bereitstellen. Das kann insbesondere dann hilfreich sein, wenn Investoren Märkte oder Emittenten vergleichen möchten, für die nur begrenzt eigene Informationskanäle bestehen.
Gleichzeitig gilt: Ratings sind nur dann nützlich, wenn sie kritisch genutzt werden, als ergänzende Perspektive neben der eigenen Analyse.
Kritik an S&P Ratings
Im Zuge der globalen Finanzkrise von 2008 geriet Standard & Poor’s (wie auch andere große Ratingagenturen) stark in die Kritik. Im Mittelpunkt standen insbesondere die Ratings für strukturierte Finanzprodukte (z. B. CDOs), bei denen die Risiken teils unterschätzt und die Modellannahmen als unzureichend bewertet wurden.
In der Folge kam es bei vielen Strukturen zu massiven und schnellen Herabstufungen, was das Vertrauen beschädigte und die Märkte zusätzlich belastete.
Cliff Effects
Ein häufig diskutierter Punkt sind „Cliff Effects“: Plötzliche Ratingverschlechterungen können Marktverwerfungen verstärken, wenn interne Richtlinien, regulatorische Vorgaben oder Mandate (z. B. Investment-Grade-Anforderungen) an Rating-Schwellen gekoppelt sind. Dadurch können Herabstufungen Verkaufsdruck, Refinanzierungsprobleme oder zusätzliche Sicherheitenanforderungen auslösen – unabhängig davon, ob sich die fundamentale Lage im selben Ausmaß verschlechtert hat.
Issuer-Pay-Modell
Kritiker monierten zudem strukturelle Interessenkonflikte des Issuer-Pay-Modells, da Emittenten die Agenturen für Ratings bezahlen. Dem stehen interne Governance- und Compliance-Prozesse der Agenturen sowie regulatorische Aufsicht gegenüber, dennoch bleibt der Interessenkonflikt ein zentraler Diskussionspunkt.
Herabstufung der USA (2011)
Auch die Herabstufung des US-Ratings im Jahr 2011 von „AAA“ auf „AA+“ löste intensive Debatten aus. Neben der Einschätzung fiskalischer Risiken wurde diskutiert, wie groß der Einfluss von Ratingentscheidungen auf Märkte und Politik sein kann – und wie robust die zugrunde liegenden Annahmen und Kommunikationsprozesse sind.
Häufige Fragen
Was sind S&P-Ratings und wie sind sie entstanden?
S&P Global Ratings ist die Rating-Sparte innerhalb des Konzerns S&P Global. Andere Geschäftsbereiche (z. B. Marktdaten, Analysen, Indizes) sind organisatorisch getrennt. Der bekannte Aktienindex S&P 500 wird von S&P Dow Jones Indices berechnet (Indexgeschäft) und ist nicht Teil des Ratingprozesses von S&P Global Ratings.
Als historischer Ursprung gilt der US-Amerikaner Henry Varnum Poor, der im Jahr 1860 eine Publikation zur finanziellen Lage von Eisenbahn- und Kanalunternehmen veröffentlichte – ein früher Vorläufer moderner Kreditbewertungen und Finanzinformationen. Im Jahr 1941 wurden Poor’s Publishing und das Standard Statistics Bureau zusammengeführt. Aus dieser Verbindung entstand Standard & Poor’s (S&P).
Wie ist die S&P Ratingskala aufgebaut?
Die Ratingskala von Standard & Poor’s reicht von AAA (höchste Bonität) bis D (Zahlungsausfall). Investment Grade umfasst die Ratingstufen von AAA bis BBB-. Ab BB+ beginnt der sogenannte Speculative Grade bzw. Non-Investment Grade, der umgangssprachlich auch als „Junk“ bezeichnet wird.
Welches Rating vergibt Standard & Poor’s (S&P) für Deutschland?
S&P bewertet Deutschland derzeit mit der langfristigen Bestnote AAA und stabilem Ausblick.
Welches Rating vergibt Standard & Poor’s (S&P) für die USA?
Seit der Herabstufung im Jahr 2011 bewertet S&P die USA mit AA+. Der zunächst negative Ausblick wurde 2013 auf stabil angehoben. Aktuell liegt das langfristige Rating weiterhin bei AA+ mit stabilem Ausblick.
Was ist ein Credit Rating?
Ein Credit Rating ist eine Einschätzung der Kreditwürdigkeit eines Schuldners oder einer konkreten Schuldverpflichtung. Dabei wird insbesondere beurteilt, inwieweit ein Schuldner fähig und bereit ist, seine finanziellen Verpflichtungen vollständig und fristgerecht zu erfüllen.
Eine Bonitätsbewertung ist eine vergleichende Einschätzung der relativen Kreditwürdigkeit und kann von Investoren oder Banken als ein Baustein ihrer eigenen Analyse genutzt werden. Credit Ratings stellen Meinungen zur Kreditwürdigkeit dar und sind weder Garantien noch Anlageempfehlungen. Ratingagenturen unterliegen bei der Erstellung ihrer Ratings jedoch regulatorischen Anforderungen an Methodik, Informationsqualität und Analyse. Unter bestimmten Voraussetzungen können zudem Haftungsansprüche entstehen.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.