



Eine Collateralized Debt Obligation (Abkürzung: „CDO“, deutsch sinngemäß: „besicherte Schuldverschreibung“ bzw. „strukturierte Verbriefung von Schuldinstrumenten“) ist ein strukturiertes Finanzprodukt. Dabei werden Zahlungsströme und Kreditrisiken aus einem Pool von Forderungen, Darlehen, Anleihen oder anderen Schuldinstrumenten in verschiedene Risikoklassen (Tranchen) aufgeteilt. Im Zuge der Finanzkrise ab 2007 gerieten insbesondere Subprime-RMBS-basierte CDOs in Verruf, da Ausfallrisiken, Korrelationen und Modellrisiken häufig unterschätzt wurden.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Collateralized Debt Obligation – Definition
Eine Collateralized Debt Obligation (CDO) setzt sich aus einem Portfolio verschiedener Forderungen, Darlehen, Anleihen oder sonstiger Schuldinstrumente mit unterschiedlichen Risiken zusammen. Auch Tranchen anderer Verbriefungen oder synthetisch übertragene Kreditrisiken können Bestandteil sein. Die Bündelung verschiedener Forderungen kann eine Diversifikation ermöglichen, die jedoch nur dann risikomindernd wirkt, wenn die Ausfallrisiken nicht stark miteinander korrelieren.
Verbriefte Forderungen können aus Krediten, hochverzinslichen Anleihen, Hypotheken, Kreditkartenforderungen, Leasingverträgen, Lieferungen und Leistungen oder anderen Vermögenswerten bestehen. Die zukünftigen Zins- und Tilgungszahlungen des Forderungspools bedienen die Investoren. Die Forderungen können durch dingliche Sicherheiten (etwa Immobilien) besichert sein, müssen es aber nicht.
Konstruktion einer CDO: Special Purpose Vehicle (SPV)
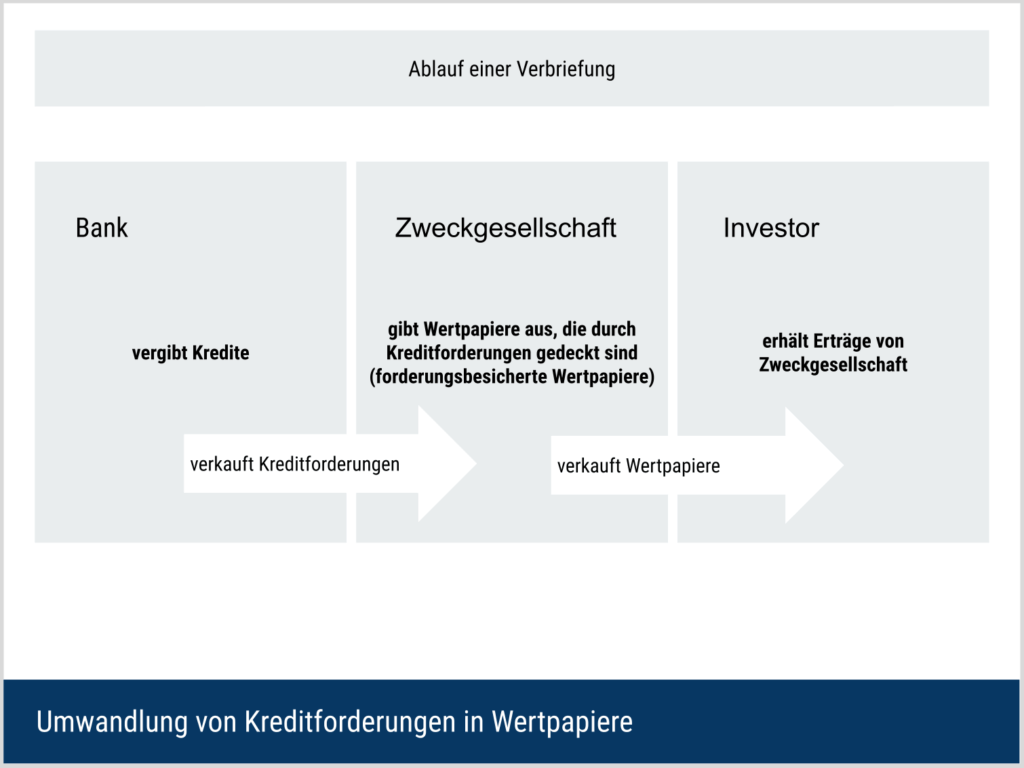
Eine Zweckgesellschaft, auch Special Purpose Vehicle (SPV) bzw. im europäischen Regulierungsumfeld SSPE, erwirbt bei einer traditionellen Verbriefung die gebündelten Kreditforderungen der Banken oder anderer Originatoren und unterteilt die Zahlungsströme in unterschiedlich bewertete Tranchen von Anleihen. Diese werden an Investoren verkauft, die Zahlungen von der Zweckgesellschaft erhalten. Das dafür eingenommene Geld gibt die Zweckgesellschaft an die Originatoren für die Kreditforderungen weiter.
Bei synthetischen CDO-Strukturen verbleiben die Forderungen dagegen häufig beim Originator. Übertragen wird dann nicht der Vermögenswert selbst, sondern das Kreditrisiko über Kreditderivate, Garantien oder vergleichbare Instrumente.
Die folgende Abbildung zeigt vereinfacht die Transaktionen zwischen Bank, Zweckgesellschaft und Investor. Zweck einer Verbriefung ist es, ausgewählte Kreditforderungen oder Kreditrisiken in handelbare Wertpapiere zu überführen. Dadurch werden Forderungen investierbar, Kreditrisiken transferiert und unter bestimmten bilanziellen sowie regulatorischen Voraussetzungen Kapital- oder Bilanzentlastungen erreicht.
Aufteilung einer CDO in Risikoklassen
Die Besonderheit einer Collateralized Debt Obligation (CDO) ist ihre Unterteilung in verschiedene Risikoklassen. Vereinfachend unterscheidet man drei Hauptklassen: Senior-, Mezzanine- und Equity- bzw. First-Loss-Tranche. Investoren können so zwischen verschiedenen Risiko-Rendite-Profilen wählen:
- Senior-Tranche – erhält laufende Zahlungen zuerst, geringstes relatives Risiko & niedrigerer Zins
- Mezzanine-Tranche – erhält Zahlungen nach der Senior-Tranche, mittleres Risiko & mittlerer Zins
- Equity- bzw. First-Loss-Tranche – erhält Zahlungen zuletzt bzw. Residual-Cashflows, höchstes Risiko & potenziell höchste Rendite

Gläubigeransprüche
Bei einer CDO ist zwischen der Reihenfolge laufender Zahlungen und der Reihenfolge der Verlusttragung zu unterscheiden. Laufende Zins- und Tilgungszahlungen werden in einer Waterfall-Struktur typischerweise zuerst an die Senior-, dann an die Mezzanine- und zuletzt an die Equity-Tranche weitergeleitet.
Verluste werden in umgekehrter Reihenfolge getragen: Zunächst absorbiert die Equity-Tranche erste Verluste, reichen die Puffer nicht aus, folgen Mezzanine- und erst danach Senior-Tranchen. Zusätzlich können Trigger (etwa Overcollateralization- oder Interest-Coverage-Tests) vorgesehen sein, bei deren Verletzung Zahlungsströme umgeleitet werden, um vorrangige Tranchen stärker zu schützen.
Risiko
Die Equity- bzw. First-Loss-Tranche ist somit die riskanteste Tranche und bietet die höchste potenzielle Rendite. Die Senior-Tranche bietet die beste Kreditqualität, aber den niedrigsten Zinssatz. Die Debt-Tranchen werden im Normalfall von Ratingagenturen nach Ausfallwahrscheinlichkeit und Verlustanfälligkeit bewertet. Die Equity-Tranche ist in der Praxis häufig nicht geratet, da sie vor allem Residual-Cashflows erhält und zuerst Verluste trägt.
Asset-Backed Securities (ABS) vs. Collateralized Debt Obligation (CDO)
Eine Asset-Backed Security (ABS) ist ein Wertpapier, das durch Zahlungsströme aus einem Pool von Forderungen oder anderen finanziellen Vermögenswerten bedient wird. Im weiteren Verbriefungssinn zählen CDOs zu den strukturierten Verbriefungsprodukten.
In der engeren Marktpraxis wird ABS häufig für nicht hypothekenbesicherte Forderungen (Kreditkartenforderungen, Autokredite, Leasingforderungen) verwendet. Eine CDO hingegen ist ein komplexeres strukturiertes Kreditprodukt, das insbesondere Schuldinstrumente oder Kreditrisiken bündelt und in Tranchen mit unterschiedlicher Rangfolge aufteilt.
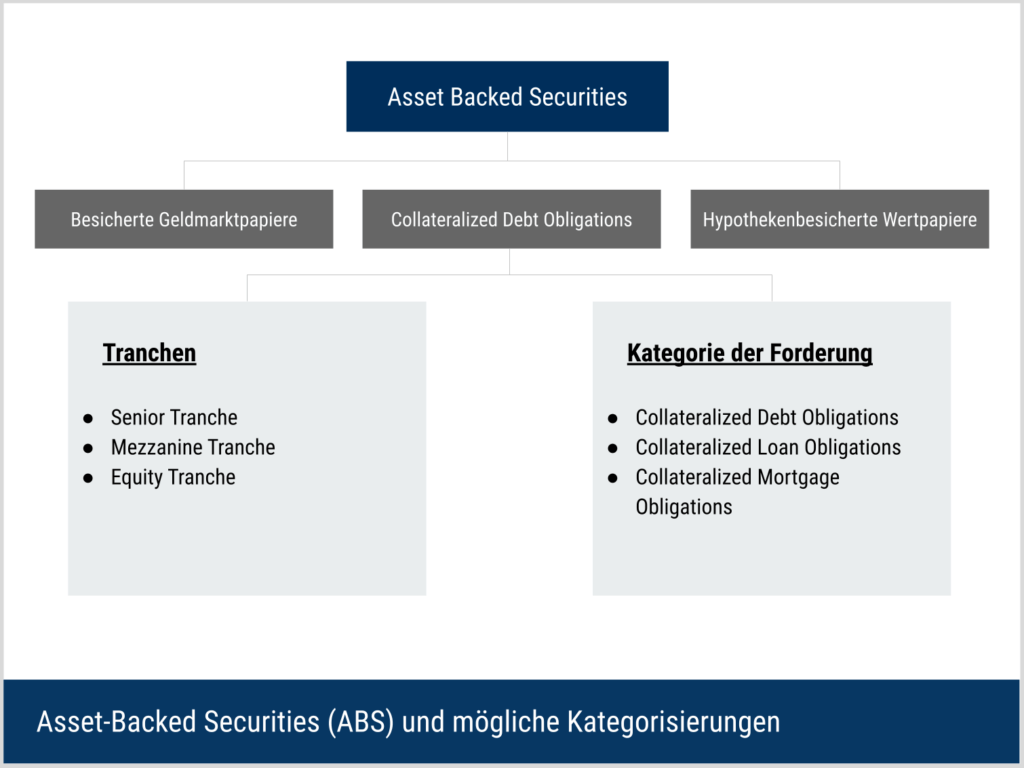
Die folgende Abbildung fasst die Wertpapierklasse ABS mit ihren möglichen Kategorisierungen zusammen:
Der Unterschied zwischen einer CDO, CLO, CBO und CMO
Collateralized Loan Obligations (CLOs) und Collateralized Bond Obligations (CBOs) sind Unterarten von CDOs. Collateralized Mortgage Obligations (CMOs) sind dagegen keine CDOs, sondern eine Form von Mortgage-Backed Securities (MBS). Alle Strukturen beruhen auf der Aufteilung von Zahlungsströmen in Tranchen, unterscheiden sich aber in den zugrunde liegenden Vermögenswerten und Risikotreibern.
- CDO (Collateralized Debt Obligation): Sammelbegriff für tranchenweise emittierte strukturierte Kreditprodukte, deren Sicherheiten bzw. Referenzrisiken aus Schuldtiteln bestehen können (z. B. Loans, Bonds, ABS-/MBS-Tranchen oder synthetische Kreditrisiken).
- CLO (Collateralized Loan Obligation): Unterart der CDO mit Fokus auf Unternehmensdarlehen, häufig syndizierte oder Leveraged Loans. Meist aktiv von einem Collateral Manager gemanagt.
- CBO (Collateralized Bond Obligation): Unterart der CDO mit Unternehmensanleihen als Sicherheiten, häufig einschließlich High-Yield-Anleihen.
- CMO (Collateralized Mortgage Obligation): Keine CDO, sondern eine Mortgage-Backed Security. Hypothekendarlehen oder MBS-Pass-Throughs werden in Tranchen mit unterschiedlichen Fälligkeiten, Kupons und Prepayment-Profilen aufgeteilt.
Alle Strukturen sind tranchenbasiert.Die Risikotreiber unterscheiden sich: Bei CLOs und CBOs dominieren Ausfall-, Recovery- und Korrelationseffekte, bei CMOs kommen Vorzahlungs- und Zinsänderungsrisiken hinzu.
Beispiel einer Collateralized Debt Obligation (CDO)
Das folgende vereinfachte Beispiel verdeutlicht die Tranchenstruktur einer CDO. In der Praxis sind die Tranchen nicht gleich groß. Häufig besitzt die Senior-Tranche das anteilig größte Volumen, was im fiktiven Zahlenbeispiel angenommen wird. Auch Fälligkeit, Laufzeit und Zahlungsmethode können innerhalb einer Tranche variieren.
Die folgende Tabelle stellt exemplarisch Merkmale einer CDO dar (Tranchen-Einteilung, Fälligkeit, Tranchen-Anteil, Kupon, Kurswert, Ertrag und Credit Rating). Die Angaben dienen ausschließlich der Veranschaulichung:
| Trancheneinteilung | Fälligkeit | Tranchen-Anteil | Kupon | Kurswert | Ertrag | Rating |
|---|---|---|---|---|---|---|
| Senior | 04/2030 | 84,52% | 5,65 | 115,32 | 5,27% | AAA |
| Senior | 11/2030 | 6,48% | 5,88 | 118,24 | 5,44% | AA |
| Mezzanine | 01/2031 | 4,68% | 7,11 | 102,37 | 5,63% | BBB |
| Equity / First-Loss | 06/2031 | 4,32% | kein fixer Kupon | n. a. | Residual-Cashflow | i. d. R. nicht geratet |
| Tranchen gesamt: | 100% | Ertrag (gewichtete Debt-Tranchen): | 5,30% | |||
Die Tabelle zeigt, dass der Kuponsatz tendenziell sinkt, je besser die Kreditwürdigkeit der Debt-Tranche bewertet wurde und je stärker sie durch nachrangige Tranchen geschützt ist.
Die Equity- bzw. First-Loss-Tranche unterscheidet sich von den gerateten Debt-Tranchen:
Sie erhält in der Regel keinen festen Kupon, sondern die verbleibenden Zahlungsströme, nachdem Gebühren sowie Zins- und Tilgungszahlungen an die vorrangigen Tranchen bedient wurden. Dafür trägt sie erste Verluste. Ihr Ertrag kann stark schwanken und ist nicht ohne Weiteres mit dem festen Kupon einer Senior- oder Mezzanine-Tranche vergleichbar.
Auch die Kurswerte der Tranchen können sich unterscheiden. Der Kurswert wird nicht nur durch Angebot und Nachfrage bestimmt, sondern auch durch erwartete Zahlungsströme, Ausfallwahrscheinlichkeiten, Recovery-Annahmen, Zinsniveau, Liquidität, Strukturtrigger und Modellannahmen.
Bedeutung einer Collateralized Debt Obligation
Collateralized Debt Obligations (CDOs) und verwandte strukturierte Kreditprodukte können ein Refinanzierungs- und Risikotransferinstrument sein. Mit ihnen können Banken oder andere Originatoren Forderungen, Wertpapiere oder Kreditrisiken bündeln und in tranchenbasierte Wertpapiere überführen.
Bei einer traditionellen CDO-Transaktion verkauft eine Bank ausgewählte Kreditforderungen an eine Zweckgesellschaft, die sich über die Ausgabe von Wertpapieren an Investoren finanziert. Unter bestimmten bilanziellen und regulatorischen Voraussetzungen kann die Bank dadurch Forderungen aus ihrer Bilanz nehmen und Spielraum für neue Kredite gewinnen.
Weiß die Bank, dass sie Kreditforderungen oder Kreditrisiken später an externe Investoren weitergeben kann, besteht die Gefahr, dass ihr interner Credit-Rating-Prozess an Qualität verliert. Eine zentrale Aufgabe von Banken ist die genaue Prüfung der Kreditwürdigkeit ihrer Kunden. Sinkt der Anreiz dazu, kann das Risiko von Kreditausfällen zunehmen.
Vorteile von CDOs
- Diversifikation: Die Bündelung unterschiedlicher Forderungen kann Ausfallrisiken streuen. Die Wirkung hängt davon ab, wie stark die Ausfälle korrelieren.
- Tranchierung: Anleger können ein zu ihren Präferenzen passendes Risiko-Rendite-Profil wählen. Die Tranchierung macht Zahlungs- und Verlustreihenfolge transparenter, die Risiken aber nicht automatisch einfach kalkulierbar.
- Besicherung mit Vermögenswerten: CDOs sind wirtschaftlich durch einen Pool aus Forderungen, Wertpapieren oder Kreditrisiken gedeckt. Die Werthaltigkeit hängt von Qualität der Vermögenswerte und Struktur der Transaktion ab.
- Transparenz in der Rangfolge: Zahlungs- und Verlustreihenfolge werden im Voraus bestimmt. Diese Waterfall-Struktur schafft Transparenz über die vertragliche Rangfolge, ersetzt aber nicht die Analyse der Vermögenswerte.
Nachteile
- Intransparenz: Sie erhöht sich durch die Vielzahl unterschiedlicher Schuldner, Sicherheiten, Vertragsbedingungen und Modellannahmen.
- Verlustrisiko: Reichen die Rückflüsse aus den Vermögenswerten nicht aus, trägt der Anleger ein Verlustrisiko; besonders betroffen ist die Equity- bzw. First-Loss-Tranche.
- Ungleichheit der Risikoklassen: Die Tranchen sind nicht gleich groß. Die Dicke der nachrangigen Tranchen beeinflusst den Verlustpuffer vorrangiger Tranchen.
- Abhängigkeit von Struktur und Collateral: Das Risiko der Senior-Tranche hängt nicht allein von ihrem Anteil ab, sondern vor allem von Qualität des Forderungspools, Korrelation der Ausfälle, Recovery Rates, Credit Enhancements, Liquiditätsreserven und vertraglichen Triggern.
- Informationsasymmetrie: Investoren kennen die Qualität von Sicherheiten und Schuldnern oft schlechter als der Originator, der einen Anreiz haben kann, Forderungen zu einem für ihn vorteilhaften Preis zu verkaufen.
- Schwierigkeit der Risikobestimmung: Eine genaue Bestimmung der Ausfallrisiken ist für Anleger wie Ratingagenturen schwierig. Besonders relevant sind Modellrisiken, Korrelationsannahmen, Liquiditätsrisiken und Veränderungen im makroökonomischen Umfeld.
Collateralized Debt Obligation in der Kritik
CDOs sind komplexe und häufig schwer zu analysierende Finanzinstrumente. In der Finanzkrise 2007/2008 gerieten insbesondere Subprime-RMBS-basierte CDOs, CDO-Squared- und synthetische CDO-Strukturen in die Kritik. In Verbindung mit fehlerhaften Credit Ratings, unzureichender Transparenz und unterschätzten Korrelationen galten sie als wichtiger Faktor der krisenhaften Entwicklungen.
Die Nachfrage nach Verbriefungsprodukten besteht weiter, konzentriert sich heute jedoch stärker auf Segmente wie ABS, CLOs, RMBS, SRT-Transaktionen und regulierte Verbriefungen. Diese modernen Strukturen sind nicht mit den problematischen Subprime-CDOs der Vorkrisenzeit gleichzusetzen. Gleichwohl bleiben strukturierte Kreditprodukte komplex, modellabhängig und bei unzureichender Transparenz anfällig für Fehlbewertungen.
Vor der Finanzkrise kam es zudem zu einer Verkettung zahlreicher Verbriefungen (ABS-ABS, ABS-CDO oder CDO-CDO). Solche Wiederverbriefungen erhöhten Komplexität und das Risiko einer Fehlbewertung von Ausfallrisiken. Regulatorisch werden sie heute deutlich strenger behandelt und sind in der EU grundsätzlich verboten bzw. nur in eng begrenzten Ausnahmefällen zulässig.
Für den Anleger zeigt sich dabei, dass Investitionsentscheidungen nicht allein auf den Bewertungen externer Ratingagenturen basieren sollten.
Regulierung nach der Finanzkrise
Nach der Finanzkrise wurden Verbriefungen in vielen Rechtsräumen deutlich stärker reguliert. In der EU bildet die Verbriefungsverordnung (Regulation (EU) 2017/2402) den zentralen Rahmen. Sie enthält unter anderem Anforderungen an Due Diligence, Risikoselbstbehalt (Risk Retention), Transparenz, Kreditvergabestandards, den Verkauf an Privatanleger, Zweckgesellschaften sowie die Einstufung einfacher, transparenter und standardisierter Verbriefungen (STS).
Institutionelle Investoren müssen vor einer Investition die Risiken der Verbriefungsposition und der zugrunde liegenden Forderungen prüfen. Originatoren, Sponsoren oder ursprüngliche Kreditgeber müssen in der Regel einen wirtschaftlichen Nettoanteil am Risiko behalten. Wiederverbriefungen, also Strukturen mit mindestens einer zugrunde liegenden Verbriefungsposition, sind in der EU grundsätzlich verboten bzw. nur in eng begrenzten Ausnahmen zulässig.
Zusammenfassung
Eine CDO ist ein strukturiertes Verbriefungsprodukt, bei dem Zahlungsströme und Kreditrisiken aus einem Pool von Forderungen, Darlehen, Anleihen oder anderen Schuldinstrumenten in verschiedene Tranchen aufgeteilt werden. Renditen und Risiken verteilen sich über die vertragliche Rangfolge von Zahlungen und Verlusten. Banken und andere Originatoren nutzen CDOs bzw. verwandte Strukturen zur Refinanzierung, zum Risikotransfer oder zum Kapitalmanagement.
CDOs und verwandte strukturierte Kreditprodukte bleiben komplex und modellabhängig. Ihr Risiko hängt stark von Qualität des Forderungspools, Tranchierung, Korrelationen, Manager, Transparenz, Liquidität und regulatorischem Rahmen ab. Moderne Strukturen können daher nicht pauschal mit den problematischen Subprime-CDOs der Finanzkrise gleichgesetzt werden.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.