
Implied Volatility (IV) Percentile – Erklärung
 Autor: Armin Hecktor
 Inhaltlich geprüft von: Philipp Berger
Das Implied Volatility Percentile (auch „IV Percentile” oder „IVP”) ordnet die aktuelle Ausprägung einer impliziten Volatilität (IV) ihrer historischen Verteilung zu. Als Vergleichsreihe kann beispielsweise die am Geld liegende IV mit konstanter 30-Tage-Restlaufzeit verwendet werden. Durch die Analyse des ermittelten Ergebnisses kann beurteilt werden, ob die zugrunde gelegte IV-Kennzahl im historischen Vergleich hoch oder niedrig ist.
🔴Live-Webinar am 12.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 12.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
IV Percentile – Was ist darunter zu verstehen?
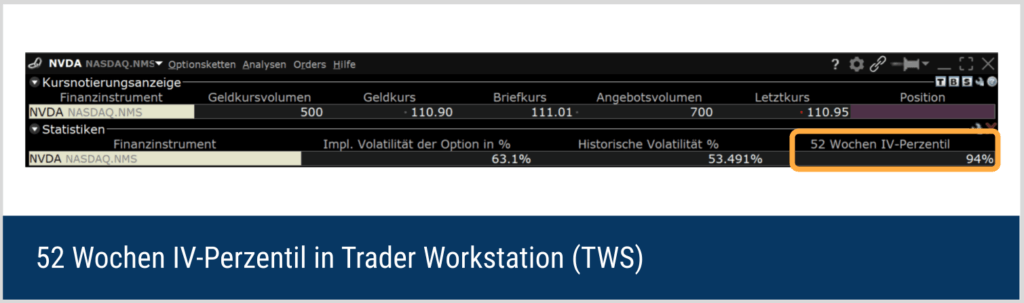
Das IV-Perzentil ist der Anteil der Beobachtungstage im gewählten Zeitraum (z. B. 52 Wochen), an denen die betrachtete implizite Volatilität (IV) unter dem heutigen IV-Wert lag. Ein IVP von 94 % bedeutet: An 94 % der Handelstage im letzten Jahr war die IV niedriger als heute.
Bei ansonsten identischen Parametern geht eine höhere implizite Volatilität regelmäßig mit einem höheren Zeitwert und damit einer höheren Optionsprämie einher. Das IV Percentile dient daher als Kontextindikator bei der Bewertung von Optionen.
Wie wird das IV Percentile berechnet?
Das IV Percentile ist der Quotient aus der Anzahl der Beobachtungstage, an denen die zugrunde gelegte Kennzahl für die implizite Volatilität (IV) unter ihrem aktuellen Niveau lag, und der Gesamtzahl der Beobachtungstage im gewählten Zeitraum. Das Ergebnis dieser Division wird schließlich mit 100 multipliziert, um einen Prozentsatz zu erhalten.
Das Ergebnis zeigt, ob diese Kennzahl in der Vergangenheit häufig oder selten unter ihrem aktuellen Niveau notierte.
Interpretation des IV-Perzentils
Hohe IVP-Werte deuten darauf hin, dass die zugrunde gelegte Kennzahl für die implizite Volatilität historisch betrachtet hoch ist. Bei ansonsten identischen Parametern führt eine höhere IV regelmäßig zu einem höheren extrinsischen Wert und damit zu einer höheren Optionsprämie.
Bei Stillhalterstrategien wie Covered Calls oder Short Puts kann eine hohe IV bei ansonsten gleichen Bedingungen eine höhere volatilitätsabhängige Prämie ermöglichen. Geschriebene Optionen besitzen negatives Vega und negatives Gamma. Das Vega-Risiko betrifft insbesondere einen weiteren Anstieg der IV nach Positionseröffnung. Das Gamma-Risiko ist vor allem bei Optionen nahe am Geld und mit kurzer Restlaufzeit ausgeprägt.
Niedrige IVP-Werte weisen darauf hin, dass die betrachtete IV-Kennzahl historisch niedrig ist. Bei ansonsten identischen Parametern fällt dadurch der volatilitätsabhängige Zeitwert einer Option geringer aus.
Einfluss bevorstehender Ereignisse auf das IV Percentile
Ein hohes IV Percentile kann durch ein bevorstehendes Ereignis verursacht werden. Dazu zählen beispielsweise:
- Quartalszahlen und Geschäftsberichte,
- Entscheidungen über Medikamente oder andere Zulassungsverfahren,
- Gerichtsentscheidungen und wichtige Unternehmensmeldungen oder
- Zinsentscheidungen und andere bedeutende Wirtschaftsdaten.
Vor solchen Terminen kann die Nachfrage nach Optionen steigen, weil Marktteilnehmer größere Kursbewegungen oder eine höhere Unsicherheit erwarten. Besonders betroffen sind häufig diejenigen Optionslaufzeiten, die das jeweilige Ereignis einschließen. Das IV Percentile kann dadurch ein hohes Niveau erreichen, obwohl die IV anderer Laufzeiten wesentlich niedriger ist.
Nach dem Ereignis fällt ein Teil der zuvor eingepreisten Unsicherheit weg. Die implizite Volatilität kann daraufhin deutlich sinken. Dieser Vorgang wird häufig als IV Crush bezeichnet.
IV Percentile vs. IV Rank
Sowohl das IV Percentile (IVP) als auch der IV Rank (IVR) sind Kennzahlen, die eine klar definierte Zeitreihe der impliziten Volatilität (IV) in einen historischen Kontext setzen. Sie zeigen, wie das aktuelle IV-Niveau im Verhältnis zu früheren Beobachtungen einzuordnen ist.
Der wesentliche Unterschied zwischen beiden Kennzahlen liegt in ihrer Berechnung und Aussage:
- Der IV Rank zeigt, wo die aktuelle implizite Volatilität innerhalb ihrer Spanne aus Hoch- und Tiefstwert eines bestimmten Zeitraums (meist der letzten 12 Monate) liegt. Er ordnet also den heutigen IV-Wert zwischen dem historischen Minimum und Maximum ein.
- Das IV Percentile misst dagegen, an wie vielen Tagen in der Vergangenheit die implizite Volatilität niedriger war als heute. Es gibt damit an, wie hoch die aktuelle IV im Vergleich zur gesamten historischen Verteilung steht.
Beispiel – Bewertung des IV Percentile
Im Nachfolgenden sei das Beispiel aus dem Artikel über den Implied Volatility Rank (IVR) aufgegriffen. Für den historischen Vergleich wird eine methodisch gleichbleibende IV-Kennzahl für Optionen auf den S&P 500 Index verwendet, beispielsweise eine am Geld liegende IV mit konstanter 30-Tage-Restlaufzeit.
Folgende Annahmen werden getroffen:
Die Spannweite dieser IV-Kennzahl reichte in den vergangenen 52 Wochen von 16 % bis 41 %. Der aktuelle Wert liegt bei 32 %.
Ist die Option vergleichsweise günstig oder teuer?
Die isolierte Betrachtung der aktuellen impliziten Volatilität lässt keine Aussage darüber zu, ob eine konkrete Option günstig oder teuer bewertet ist. Auch ein IV Rank von 64 % stellt zunächst nur dar, dass die aktuelle IV 64 % der Strecke zwischen dem historischen Tiefst- und Höchstwert des Betrachtungszeitraums zurückgelegt hat.
Ergibt die Berechnung des IV Percentile einen Wert von 83 %, bedeutet dies, dass die verwendete IV-Kennzahl an 83 % der Beobachtungstage unter ihrem aktuellen Niveau lag. Die aktuelle IV liegt damit im oberen Bereich ihrer historischen Verteilung.
Interpretation der Ergebnisse
Der IV Rank von 64 % und das IV Percentile von 83 % zeigen gemeinsam, dass die verwendete IV-Kennzahl im historischen Vergleich erhöht ist. Bei ansonsten identischen Optionsparametern führt die erhöhte IV zu einem höheren volatilitätsabhängigen Zeitwert.
Stillhalter können bei hoher IV zwar eine höhere volatilitätsabhängige Prämie vereinnahmen. Welche Optionsstrategien unter den jeweiligen Annahmen geeignet sind, muss gesondert beurteilt werden. Die Funktionsweise entsprechender Strategien wird im Artikel „Stillhaltergeschäfte – Strategie mit Optionen“ erläutert.
Häufige Fragen
Welche implizite Volatilität wird für die Berechnung verwendet?
Für eine einzelne Option lässt sich die implizite Volatilität anhand ihres Marktpreises, ihrer Restlaufzeit und ihres Ausübungspreises bestimmen. Da Optionen auf denselben Basiswert unterschiedliche Laufzeiten und Strike-Preisen besitzen, existiert jedoch nicht nur ein einziger IV-Wert. Vielmehr unterscheiden sich die Werte entlang der Volatilitätsstruktur.
Damit das IV Percentile berechnet werden kann, muss der Datenanbieter deshalb zunächst eine einheitliche IV-Zeitreihe festlegen. Verwendet werden können beispielsweise:
- die durchschnittliche implizite Volatilität von Optionen am Geld,
- die IV einer bestimmten Optionslaufzeit,
- eine auf eine konstante Restlaufzeit von beispielsweise 30 Tagen interpolierte IV oder
- eine aus mehreren Optionen berechnete beziehungsweise gewichtete IV-Kennzahl.
Daher können zwei Plattformen für denselben Basiswert am gleichen Tag unterschiedliche Werte für die aktuelle IV und das IV Percentile anzeigen. Für einen historischen Vergleich sollten nach Möglichkeit durchgehend dieselbe Datenquelle und dieselbe Berechnungsmethode verwendet werden.
Auch der gewählte Betrachtungszeitraum beeinflusst das Ergebnis. Häufig werden die vergangenen 52 Wochen beziehungsweise ungefähr 252 Handelstage untersucht. Dieser Zeitraum ist jedoch nicht verbindlich. Ein IV Percentile über sechs Monate kann deutlich von einem IV Percentile über drei oder fünf Jahre abweichen. Werte lassen sich daher nur sinnvoll miteinander vergleichen, wenn sie auf demselben Zeitraum beruhen.
Wie wirken sich Ausreißer auf IV Rank und IV Percentile aus?
Ein weiterer Unterschied besteht darin, wie beide Kennzahlen auf einzelne Extremwerte reagieren. Der IV Rank wird ausschließlich anhand des niedrigsten und höchsten IV-Werts im Betrachtungszeitraum berechnet. Ein außergewöhnlich hoher Volatilitätswert kann den IV Rank deshalb noch lange beeinflussen, selbst wenn dieser Wert nur an einem einzigen Handelstag erreicht wurde.
Das IV Percentile berücksichtigt dagegen jede historische Beobachtung mit demselben Gewicht. Ein einzelner Extremwert zählt bei der Berechnung somit nur als ein Handelstag. Dadurch reagiert das IV Percentile gewöhnlich weniger stark auf die Höhe einzelner Ausreißer.
Dies bedeutet jedoch nicht, dass das IV Percentile grundsätzlich aussagekräftiger ist. Die Kennzahl erfasst lediglich, wie viele Beobachtungen unter dem aktuellen IV-Wert lagen. Sie zeigt nicht, wie groß der Abstand zwischen den einzelnen historischen Werten und der aktuellen IV war.
Ein Beispiel: Lag die IV an 90 % der Handelstage knapp unter dem aktuellen Wert, ergibt sich dasselbe IV Percentile wie in einer Situation, in der diese Beobachtungen weit unter der aktuellen IV lagen. Der IV Rank kann diese Unterschiede teilweise ergänzen, reagiert dafür jedoch empfindlicher auf das historische Minimum und Maximum.
Beide Kennzahlen betrachten somit unterschiedliche Eigenschaften derselben IV-Zeitreihe.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 12.10.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.