


Optionsschein-Strategien – Eine Auswahl
 Autor: Armin Hecktor
 Inhaltlich geprüft von: Philipp Berger
Optionsschein-Strategien sind im Vergleich zu Optionsstrategien eingeschränkt. Grundsätzlich gilt: Mit Optionsscheinen kann ein Anleger zwar sowohl auf der Käufer- als auch auf der Verkäuferseite handeln, allerdings nur bereits erworbene Optionsscheine wieder verkaufen. Im Unterschied zu börsengehandelten Optionen kann er keine eigenen ungedeckten Stillhalterpositionen durch das Schreiben von Optionsscheinen eröffnen. Die Ausgabe von Optionsscheinen erfolgt durch einen Emittenten, beispielsweise eine Bank.
Dieser Grundsatz limitiert den Anleger von Beginn an in seinem Handlungsspielraum und begrenzt folglich seine Gewinnchancen. Im Folgenden sei dies an drei Strategien veranschaulicht, dabei können die beiden ersten sowohl mit Optionsscheinen als auch mit Optionen umgesetzt werden, während die dritte Strategie ausschließlich mit Optionen umgesetzt werden kann.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Optionshandel mit Stillhaltergeschäften: Zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen durch Optionshandel - so funktioniert's
Stillhaltergeschäfte: Rendite auch in Seitwärtsmärkten
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Optionsschein-Strategie für steigende Kurse – Long Call
Bei einem sog. Long Call handelt es sich um eine einfache Optionsschein-Strategie, um von einem steigenden Underlyingkurs zu profitieren. Diese Strategie kann sowohl mit Optionsscheinen als auch mit Optionen umgesetzt werden. Grundsätzlich geht ein Anleger hier davon aus, dass der Kurs des Underlying (Basiswert) in einem bestimmten Zeitraum steigen wird. Hierzu erwirbt er einen Call-Optionsschein oder eine Call-Option.

Auszahlungsprofil Long Call
Angenommen, der Erwerb des Calls findet im Oktober statt und der Verfallstag sei im Dezember. Des Weiteren liegt der Strike-Preis bei 100 EUR und der Call kostet aktuell 1 EUR (Prämie). Für den Optionsschein wird ein Bezugsverhältnis von 1:1 angenommen, wobei Transaktionskosten unberücksichtigt bleiben.
Der Break-even-Point liegt somit bei 101 EUR (Strike + Prämie). In diesem Fall lassen sich drei mögliche Szenarien bei Fälligkeit ableiten:
- Der Kurs des Underlying steht über 101 EUR: Der Call notiert im Geld und der Basiswertkurs liegt über dem Break-even-Point. Der Inhaber würde einen Gewinn realisieren.
- Der Kurs des Underlying steht über 100 EUR bis einschließlich 101 EUR: Der Call notiert im Geld. Unterhalb von 101 EUR würde der Inhaber einen Teilverlust realisieren. Bei exakt 101 EUR wäre der Break-even-Point erreicht und es würde weder ein Gewinn noch ein Verlust entstehen.
- Der Kurs des Underlying steht bei oder unter 100 EUR: Bei exakt 100 EUR notiert der Call am Geld, darunter aus dem Geld. In beiden Fällen würde der Call wertlos verfallen und der Inhaber einen Totalverlust der gezahlten Prämie realisieren.
Daraus ergibt sich ein Auszahlungsprofil mit limitiertem Risiko in Höhe der gezahlten Prämie (zzgl. sonstiger Gebühren), bei gleichzeitig unlimitierter Gewinnchance.
Ermittlung des Gewinns und Verlusts für einen Long Call
Bei der Ermittlung des Gewinns muss bei Optionsscheinen das Bezugsverhältnis beachtet werden. Somit gilt:
Optionsschein-Strategie für steigende Volatilität – Long Straddle
Beim sog. Long Straddle handelt es sich um eine neutrale Optionsschein-Strategie, um von einem Anstieg der Volatilität zu profitieren. Diese Strategie kann ebenfalls mit Optionen umgesetzt werden. Grundsätzlich geht ein Anleger hier davon aus, dass die Volatilität des Underlying in einem bestimmten Zeitraum ansteigen wird. Hierzu erwirbt er gleichzeitig einen Put und einen Call auf dasselbe Underlying, wobei sowohl der Strike als auch die Fälligkeit bei beiden Derivaten identisch sind.
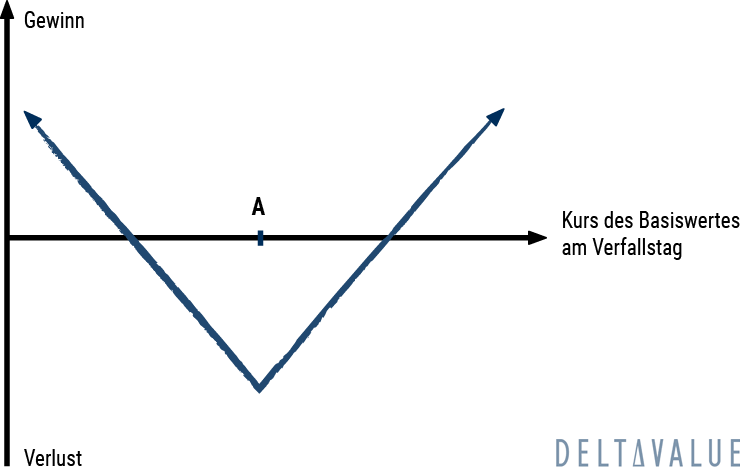
Auszahlungsprofil Long Straddle
Durch die gleichzeitige Long-Position sowohl im Put als auch im Call profitiert diese Strategie von signifikanten Kursbewegungen, egal, ob steigend oder fallend. Angenommen, der Erwerb des Calls und des Puts findet im Oktober statt und die Fälligkeit sei im Dezember.
Des Weiteren liegt der Strike beider Derivate bei 100 EUR und in Summe wird eine Prämie von 2 EUR gezahlt. Bei der Umsetzung mit Optionsscheinen wird für beide Produkte ein identisches Bezugsverhältnis von 1:1 angenommen. Transaktionskosten bleiben in diesem Beispiel unberücksichtigt.
In diesem Fall müssten zwei Break-even-Points ermittelt werden. Auf der Unterseite würde sich somit ein Break-even-Point von 98 EUR (Strike – Summe der Prämie) ergeben, während selbiger auf der Oberseite bei 102 EUR (Strike + Summe der Prämie) liegen würde.
Bei einem Long Straddle lassen sich demnach fünf mögliche Szenarien bei Fälligkeit ableiten:
- Der Kurs des Underlying steht über 102 EUR: Der Call notiert im Geld und der Basiswertkurs liegt über der oberen Gewinnschwelle, während der Put wertlos verfällt. Der Inhaber würde einen Gewinn realisieren.
- Der Kurs des Underlying steht über 100 EUR bis einschließlich 102 EUR: Der Call notiert im Geld, während der Put wertlos verfällt. Unterhalb von 102 EUR würde der Inhaber einen Teilverlust realisieren. Bei exakt 102 EUR wäre die obere Gewinnschwelle erreicht und die Gesamtposition würde weder einen Gewinn noch einen Verlust erzielen.
- Der Kurs des Underlying steht zwischen einschließlich 98 EUR und unter 100 EUR: Der Put notiert im Geld, während der Call wertlos verfällt. Oberhalb von 98 EUR würde der Inhaber einen Teilverlust realisieren. Bei exakt 98 EUR wäre die untere Gewinnschwelle erreicht und die Gesamtposition würde weder einen Gewinn noch einen Verlust erzielen.
- Der Kurs des Underlying steht unter 98 EUR: Der Put notiert im Geld und der Basiswertkurs liegt unterhalb der unteren Gewinnschwelle, während der Call wertlos verfällt. Der Inhaber würde einen Gewinn realisieren.
- Der Kurs des Underlying steht exakt bei 100 EUR: Sowohl der Put als auch der Call würden wertlos verfallen. Der Inhaber würde einen Totalverlust der gezahlten Prämien realisieren.
Daraus ergibt sich ein Auszahlungsprofil mit limitiertem Risiko in Höhe der Summe der gezahlten Prämien (zzgl. sonstiger Gebühren), bei gleichzeitig unlimitierter Gewinnchance. Zu beachten ist, dass die zu zahlende Prämie aufgrund des Erwerbs von zwei Derivaten höher ist und entsprechend die Break-even-Points weiter vom Strike entfernt liegen.
Dies kommt mit dem Vorteil, dass sich ein Anleger für keine Kursrichtung entscheiden muss. Außerdem ermöglicht diese Art der neutralen Positionierung dem Anleger vom Anstieg der impliziten Volatilität in den Derivaten zu profitieren.
Ermittlung des Gewinns und Verlusts für einen Long Straddle
Bei der Ermittlung des Gewinns muss bei Optionsscheinen das Bezugsverhältnis beachtet werden. Somit gilt:
Strategie für Einnahme einer Prämie – Short Strangle
Die bisher betrachteten Strategien konnten sowohl mit Optionsscheinen als auch mit Optionen umgesetzt werden, da ein Anleger auf der Käuferseite als Inhaber tätig war. Das bedeutet, für die Umsetzung der Strategien musste der Anleger zu Beginn immer die Optionsprämie zahlen.
Er musste also Kapital investieren und darauf hoffen, dass das Underlying eine für ihn vorteilhafte Kursentwicklung vollzieht, um bei Fälligkeit mindestens das investierte Kapital zurückerstattet zu bekommen. Das Universum der Optionsstrategien beinhaltet aber auch Positionierungen, bei denen man auf der Verkäuferseite als Stillhalter der Option in Erscheinung tritt.
Stillhalterstrategien nur mit Optionen
Als Stillhalter verkauft man eine Option und übernimmt damit die entsprechenden Verpflichtungen aus dem Optionsvertrag. Bei diesen Strategien erhält der Stillhalter zu Beginn immer die Optionsprämie, die der Inhaber beim Erwerb zahlt.
Anders als bei den zuvor betrachteten Strategien muss nun also kein Kapital investiert werden, sondern die Prämie wird gutgeschrieben.
Mit einem sog. Short Strangle lässt sich eine solche Positionierung umsetzen. Ähnlich wie beim Long Straddle handelt es sich beim Short Strangle um eine neutrale Handelsstrategie, die allerdings ausschließlich mit Optionen umgesetzt werden kann. Grundsätzlich geht ein Anleger hier davon aus, dass der Kurs des Underlying in einem bestimmten Zeitraum innerhalb einer gewissen Range oszilliert.
Hierzu verkauft er gleichzeitig einen Put und einen Call auf dasselbe Underlying (in der Fachsprache spricht man auch davon, dass der Stillhalter eine Option schreibt), wobei die Strikes voneinander abweichen, die Fälligkeit bei beiden Derivaten jedoch identisch ist.
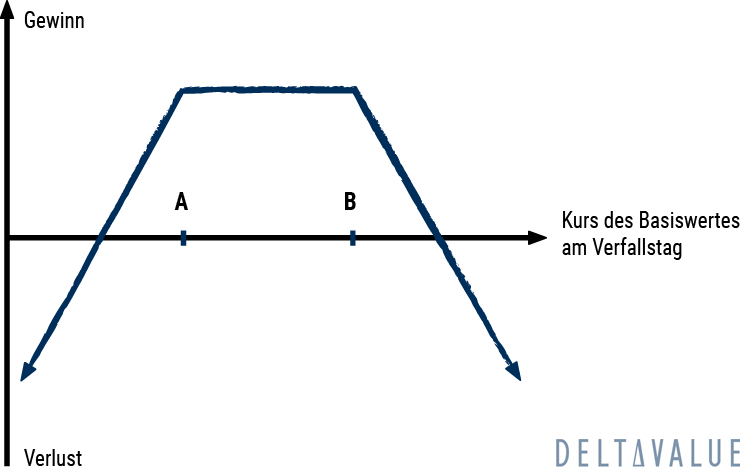
Auszahlungsprofil Short Strangle
Durch die gleichzeitige Short-Position, sowohl im Put als auch im Call, profitiert dieses Stillhaltergeschäft von einer Kursstagnation bzw. geringfügigen Kursbewegungen, egal, ob steigend oder fallend.
Angenommen, der Verkauf des Calls und des Puts findet im Oktober statt und die Fälligkeit sei im Dezember. Durch den Verkauf nimmt der Stillhalter eine Prämie von insgesamt 2 EUR je Basiswerteinheit ein. Dabei beziehen sich beide Optionen auf denselben Basiswertumfang und Transaktionskosten bleiben unberücksichtigt. Des Weiteren liegt der Strike des Calls bei 110 und der des Puts bei 90, während der aktuelle Kurs des Underlying bei 100 taxiert.
In diesem Fall müssten zwei Break-even-Points ermittelt werden. Auf der Unterseite würde sich somit ein Break-even-Point von 88 EUR (Strike – Summe der Prämie) ergeben, während selbiger auf der Oberseite bei 112 EUR (Strike + Summe der Prämie) liegen würde.
Bei einem Short Strangle lassen sich demnach fünf mögliche Szenarien bei Fälligkeit ableiten:
- Der Kurs des Underlying steht über 112 EUR: Der Call notiert im Geld und der Basiswertkurs liegt oberhalb der oberen Gewinnschwelle, während der Put wertlos verfällt. Der innere Wert des Calls übersteigt die Summe der vereinnahmten Prämien, sodass der Stillhalter für die gesamte Position einen Verlust realisieren würde.
- Der Kurs des Underlying steht über 110 EUR bis einschließlich 112 EUR: Der Call notiert im Geld, während der Put wertlos verfällt. Der innere Wert des Calls reduziert den Gewinn der Gesamtposition. Unterhalb von 112 EUR würde der Stillhalter insgesamt einen Teilgewinn realisieren. Bei exakt 112 EUR wäre die obere Gewinnschwelle erreicht und die Gesamtposition würde weder einen Gewinn noch einen Verlust erzielen.
- Der Kurs des Underlying steht ab 88 EUR bis unter 90 EUR: Der Put notiert im Geld, während der Call wertlos verfällt. Der innere Wert des Puts reduziert den Gewinn der Gesamtposition. Oberhalb von 88 EUR würde der Stillhalter insgesamt einen Teilgewinn realisieren. Bei exakt 88 EUR wäre die untere Gewinnschwelle erreicht und die Gesamtposition würde weder einen Gewinn noch einen Verlust erzielen.
- Der Kurs des Underlying steht unter 88 EUR: Der Put notiert im Geld und der Basiswertkurs liegt unterhalb der unteren Gewinnschwelle, während der Call wertlos verfällt. Der innere Wert des Puts übersteigt die Summe der vereinnahmten Prämien, sodass der Stillhalter für die gesamte Position einen Verlust realisieren würde.
- Der Kurs des Underlying steht zwischen einschließlich 90 EUR und 110 EUR: Sowohl der Put als auch der Call würden ohne inneren Wert verfallen. Der Stillhalter würde die komplette Prämie einnehmen und damit den maximal möglichen Gewinn aus der Optionsstrategie erzielen.
Daraus ergibt sich ein Auszahlungsprofil mit limitiertem Gewinn in Höhe der Summe der vereinnahmten Prämien (abzgl. sonstiger Gebühren), bei gleichzeitig unlimitiertem Verlustrisiko auf der Call-Seite. Zu beachten ist, dass die Gewinnwahrscheinlichkeit von den gewählten Strikes, den vereinnahmten Prämien, der Laufzeit und der erwarteten Kursentwicklung des Underlying abhängt.
Des Weiteren profitiert der Stillhalter von einer sinkenden impliziten Volatilität in den Derivaten. Außerdem besteht die Möglichkeit zusätzlichen Cash Flow zu generieren, indem der Short Strangle auf ein bereits gehaltenes Underlying eröffnet wird.
Formel für die Ermittlung des Gewinns und Verlusts für einen Short Strangle
Die Ermittlung des Gewinns erfolgt wie folgt:
Weitere Optionsschein-Strategien
Als Optionsschein-Strategien kommen diejenigen Optionsstrategien in Betracht, die sich ausschließlich durch den Kauf von Optionsscheinen und somit ohne das Schreiben eigener Short-Optionen umsetzen lassen. Hierzu können sowohl einzelne Long-Positionen als auch Kombinationen mehrerer gekaufter Optionsscheine gehören. Mehr über Optionsstrategien erfahren.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.