
Investieren lernen – Ratgeber für Anfänger [2027]
 Autor: Pit Wilkens
Investieren lernen ist in Zeiten niedriger Zinsen eine wesentliche Voraussetzung für einen erfolgreichen Vermögensaufbau: Während reines Sparen kaum Rendite bringt, ermöglichen Kapitalmarktinvestments eine gewinnorientierte Geldanlage. Ohne klare Strategie und solides Grundwissen riskieren Einsteiger jedoch Fehler, die die Rendite schmälern und den Vermögensaufbau bremsen. Dieser Artikel beleuchtet deshalb kompakt und praxisnah die zentralen Prinzipien des „Investment Learning“.
🔴Live-Webinar am 23.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 23.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Warum sollte ich investieren?
In Deutschland meiden noch immer viele Menschen die Börse. Geldanlagen am Kapitalmarkt gelten als „zu riskant“. Dabei zählen Aktien langfristig zu den renditestärksten Anlageformen überhaupt.
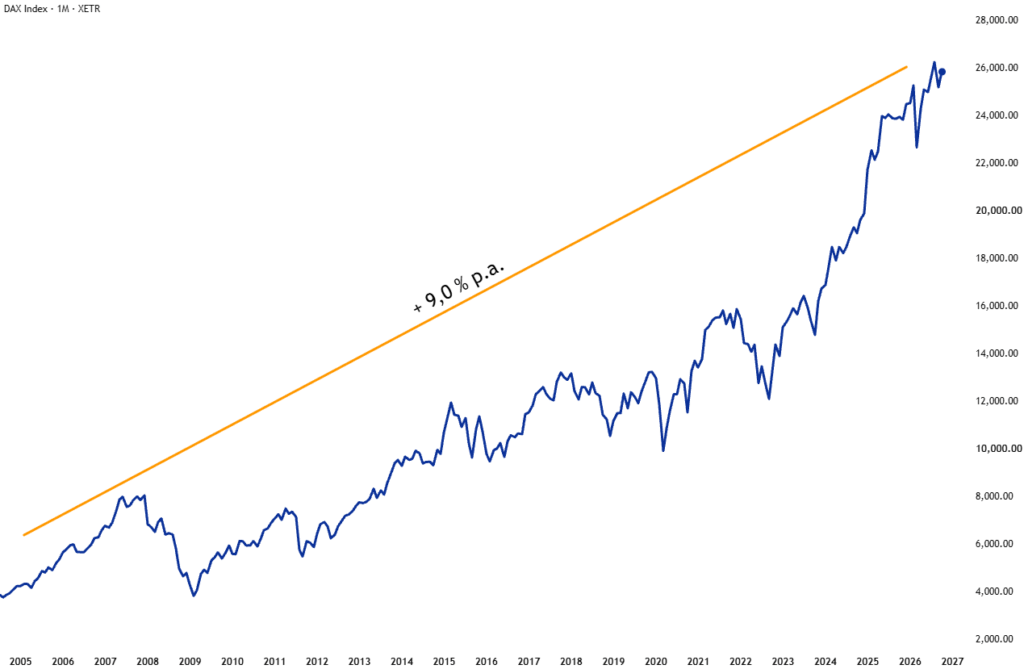
Ein Blick auf die Zahlen zeigt, warum sich regelmäßiges Investieren langfristig lohnen kann: Wer von Ende 2005 bis Ende 2025 monatlich in eine Anlage mit der Wertentwicklung des DAX investierte, erzielte durchschnittlich rund 9,0 % Rendite pro Jahr (vor Steuern und Kosten). Das klassische Sparbuch kam in den vergangenen 20 Jahren dagegen nie über 3 % hinaus.
Beispiel: Aktieninvestition vs. Sparbuch
Legst du monatlich 200 EUR zur Seite, ergibt das bei 1 % Zinsen auf dem Sparbuch nach 20 Jahren etwa 53.100 EUR. Investierst du das Geld stattdessen breit gestreut am Aktienmarkt mit durchschnittlich 7 % jährlicher Rendite, wächst dein Vermögen auf etwa 101.500 EUR an. Das sind rund 48.400 EUR mehr, ohne auch nur einen Cent zusätzlich einzuzahlen.
Der Effekt wird noch deutlicher, wenn du zusätzlich ein Anfangskapital von 10.000 EUR beisteuerst: Nach 20 Jahren stehen auf dem Sparbuch ca. 65.300 EUR, in Aktien dagegen rund 140.200 EUR. Das entspricht einem Mehrertrag von rund 74.900 EUR.
Der Grund ist einfach: Zinseszins. Wer früh investiert, profitiert über die Jahre von Rendite auf Rendite. So lässt sich langfristig ein Vermögen aufbauen, beispielsweise für die Altersvorsorge, aber auch für größere Ziele wie finanzielle Freiheit oder eine Frührente mit 55.
| Anlageszenario | Monatliche Einzahlung | Anfangskapital | Rendite pro Jahr | Vermögen nach 20 Jahren |
|---|---|---|---|---|
| Sparbuch | 200 EUR | – | 1 % | 53.100 EUR |
| Aktienmarkt | 200 EUR | – | 7 % | 101.500 EUR |
| Mehrertrag durch höhere Rendite: | +48.400 EUR | |||
| Sparbuch + Anfangskapital | 200 EUR | 10.000 EUR | 1 % | 65.300 EUR |
| Aktienmarkt + Anfangskapital | 200 EUR | 10.000 EUR | 7 % | 140.200 EUR |
| Mehrertrag durch höhere Rendite: | +74.900 EUR | |||
Die Berechnung unterstellt konstante effektive Jahresrenditen, monatliche Einzahlungen jeweils am Monatsende und eine Laufzeit von 20 Jahren. Steuern und Anlagekosten sind nicht berücksichtigt.
Warum es sich lohnt, Investieren zu lernen
Finanzbildung zahlt sich aus – im wahrsten Sinne des Wortes.
Nehmen wir an, ein 25-jähriger Anleger investiert monatlich 200 EUR in einen von seiner Bank empfohlenen Aktienfonds. Nach Abzug von Steuern und Ausgabeaufschlägen erzielt er im Schnitt 4 % Nettorendite pro Jahr. Mit 60 Jahren hätte er damit ein Vermögen von rund 180.000 EUR aufgebaut.
Steigt die durchschnittliche Rendite jedoch nur um einen Prozentpunkt auf 5 %, zum Beispiel durch eine bewusstere Auswahl von Qualitätsaktien, kostengünstige ETFs oder den gezielten Einsatz von Dividendenstrategien, wächst sein Kapital auf etwa 220.000 EUR. Das sind rund 40.000 EUR mehr – allein durch Wissen, Strategie und bewusste Entscheidungen.
Ein Börsenseminar oder eine fundierte Ausbildung kann hier den entscheidenden Unterschied machen. Wer versteht, wie Steuern, Kosten und Anlagestrategien zusammenwirken, kann die eigene Rendite spürbar steigern. Auch Derivate wie Optionen können, wenn sie richtig eingesetzt werden, eine zusätzliche Einkommensquelle oder Absicherung bieten.
5 Schritte vor dem erfolgreichen Investieren
Wer bereits vor der ersten Investition eine klare Anlagestrategie entwickelt, legt den Grundstein für langfristigen Erfolg und bessere Renditechancen. Doch neben der Strategie gibt es noch weitere wichtige Überlegungen, die vor dem Börseneinstieg getroffen werden sollten. Im Folgenden werden fünf der wichtigsten Faktoren vorgestellt.
1. Welcher Investmenttyp bin ich?
Bevor man eine Börsenausbildung beginnt, ist es sinnvoll, den eigenen Investmenttyp zu bestimmen. Dieser ergibt sich unter anderem aus dem persönlichen Anlagehorizont und der individuellen Risikoneigung.

Anlagehorizont – Wie lange kann ich auf mein Geld verzichten?
Der Anlagehorizont liefert erste Hinweise darauf, wie viel Risiko ein Anleger tragen kann – oder will.
Wer das investierte Kapital in drei Jahren für einen Immobilienkauf benötigt, sollte eher konservativ investieren. Wer dagegen 20 Jahre auf das Geld verzichten kann, hat deutlich mehr Spielraum für risikoreichere Anlageformen.
Oft hängt der Anlagehorizont auch mit dem Alter zusammen. Eine bekannte Faustregel lautet:
„100 minus Lebensalter = empfohlene Aktienquote.“
Ein 20-Jähriger könnte demnach bis zu 80 % seines Vermögens in Aktien investieren, ein 50-Jähriger etwa 50 %.
Charakter – Was passt wirklich zu mir?
So hilfreich Faustregeln auch sein mögen – letztlich entscheidet die persönliche Einstellung. Wer sich mit einer hohen Aktienquote unwohl fühlt, sollte auch unabhängig von Alter oder Empfehlungen eine konservativere Strategie wählen.
Folgende Fragen helfen bei der Selbsteinschätzung:
- Wie lange kann ich auf das angelegte Geld verzichten?
- Wie reagiere ich auf Wertschwankungen in meinem Depot?
- Was ist mein konkretes Anlageziel?
- Welche Rolle spielt meine familiäre oder finanzielle Situation?
- Wie viel Zeit und Interesse bringe ich für das Thema Geldanlage mit?
2. Selbst lernen oder professionelle Börsenausbildung?
Wer investieren lernen möchte, hat grundsätzlich zwei Möglichkeiten: Selbststudium oder eine strukturierte Börsenausbildung. Beide Wege haben ihre Vor- und Nachteile. Welche Methode besser geeignet ist, hängt von den individuellen Zielen, dem Zeitbudget und der Lernmotivation ab.
Investieren lernen im Selbststudium

Der klassische Weg vieler Privatanleger: Bücher lesen, Tutorials schauen oder Online-Videos verfolgen. Das Angebot ist riesig und unterscheidet sich in Qualität, Tiefe und Preisgestaltung stark.
Das Selbststudium ist meist günstiger und zeitlich flexibel. Allerdings hängt der Lernerfolg stark von der Qualität des gewählten Materials ab und von der eigenen Disziplin.
Vor- und Nachteile des Selbststudiums
Kostengünstig
Flexibel in Zeit und Tempo
Individuelle Schwerpunktsetzung möglich
Keine persönliche Betreuung oder Rückmeldung
Erfordert hohe Eigenmotivation
„Lehrgeld“ durch Anfängerfehler möglich
Unklare Dauer bis zur Kompetenz
Professionelle Börsenausbildung
Eine Börsenausbildung bietet einen strukturierten, praxisorientierten Zugang zum Thema Geldanlage. Oft vermitteln erfahrene Dozenten sowohl theoretisches Wissen als auch reale Fallbeispiele. Durch klare Abläufe und didaktisch aufbereitete Inhalte ist der Lernprozess meist effizienter.
Zwar sind die Kosten höher als beim Selbststudium, dafür profitiert man von fachkundiger Begleitung und spart unter Umständen Zeit und Fehler.
Vor- und Nachteile einer Börsenausbildung
Gezielter, strukturierter Lernprozess
Persönliche Betreuung und fachliche Unterstützung
Oft berufsbegleitend und online verfügbar
Klare zeitliche Begrenzung
Höhere finanzielle Investition
Feste Kurszeiten (weniger flexibel)
3. In welche Anlageklassen investieren?
Je nach Investmenttyp, Anlageziel und Erfahrung eignen sich unterschiedliche Anlageklassen und Finanzinstrumente für die Geldanlage. Jede Anlageklasse bringt eigene Chancen und Risiken mit sich – und kann je nach Strategie konservativ oder wachstumsorientiert eingesetzt werden. Anlageinstrumente wie ETFs ermöglichen dabei den Zugang zu unterschiedlichen Anlageklassen.
| Anlageklasse / Instrument | Kurzbeschreibung | Beispiel |
|---|---|---|
| ETFs | Börsengehandelte Fonds, die passiv einen Index nachbilden oder aktiv verwaltet werden können | MSCI World ETF |
| Aktien | Unternehmensanteile mit Gewinnchancen und Kursrisiken | Apple, Siemens |
| Anleihen | Schuldverschreibungen von Staaten oder Unternehmen mit fester, variabler oder ohne laufende Verzinsung | Bundesanleihe, Unternehmensanleihe |
| Immobilien | Sachwerte mit laufenden Mieteinnahmen oder Wertsteigerung | Eigentumswohnung zur Vermietung |
| Rohstoffe | Physische Güter wie Edelmetalle oder Energiequellen | Gold, Öl |
| Derivate | Finanzinstrumente, die auf andere Werte basieren | Optionen, Futures |
| Geldmarkt | Kurzfristige Anlagen mit vergleichsweise geringem Risiko | Tagesgeld, kurzfristiges Festgeld, Geldmarktfonds |
Investieren lernen mit Aktien und Derivaten
Aktien und Derivate gelten als chancenreiche, aber schwankungsanfällige Anlageformen. Sie eignen sich für unterschiedliche Strategien – sowohl für konservative als auch für risikofreudige Anleger – und können zur Erzielung eines regelmäßigen passiven Einkommens eingesetzt werden.
- Konservativ investieren – Beispiel: Ein sicherheitsorientierter Anleger kauft Aktien eines weltweit breit aufgestellten Nahrungsmittelkonzerns. Diese gelten als vergleichsweise stabil. Um zusätzliche Einnahmen zu erzielen, kann er etwa Covered Calls oder Cash Secured Puts einsetzen. Das sind gängige Strategien, die Optionen zur Absicherung oder Ertragssteigerung nutzen.
- Wachstumsorientiert investieren – Beispiel: Ein risikobereiter Anleger investiert in Aktien eines kleinen, wachstumsstarken Unternehmens. Um die Rendite zu erhöhen, ergänzt er seine Position um Short Puts. Diese Strategie birgt jedoch zusätzliche Risiken, insbesondere bei stark fallenden Kursen – daher ist ein diszipliniertes Risikomanagement entscheidend.
4. Welche Investmentstrategien gibt es?
Anleger können am Kapitalmarkt aus einer Vielzahl von Investmentstrategien wählen. Die folgenden Strategien zählen zu den bekanntesten am Kapitalmarkt, doch sie stellen nur einen Ausschnitt möglicher Ansätze dar. Anleger können sie kombinieren oder individuell anpassen, je nach Zielen und Marktphasen.
| Strategie | Kernziel | Typische Indikatoren |
|---|---|---|
| Growth-Strategie | Investition in wachstumsstarke Unternehmen | Umsatz- und Gewinnwachstum, hohe Reinvestitionen |
| Value Investing | Kauf unterbewerteter Aktien mit Potenzial | Fair Value z. B. via Discounted-Cash-Flow, niedriges KGV |
| Dividendenstrategie | Fokus auf stabile und attraktive Ausschüttungen | Dividendenrendite, Ausschüttungskontinuität |
| Buy-and-Hold | Langfristiges Halten von Qualitätsaktien | Stabile Geschäftsmodelle, Wettbewerbsvorteile („Burggraben“) |
| Momentum-Strategie | Setzen auf Trendstärke vergangener Kursentwicklung | Performance der letzten 6–12 Monate |
5. Investieren lernen und den passenden Broker finden
Ein Broker ist der zentrale Zugangspunkt für den Handel mit Wertpapieren. Er übernimmt die Abwicklung von Kauf- und Verkaufsaufträgen sowie die Depotführung und ermöglicht den Zugang zu Börsen und anderen Handelsplätzen.
Bei der Wahl des passenden Brokers sollten folgende Kriterien berücksichtigt werden:
- Zugang zu den gewünschten Handelsplätzen
- Niedrige Kosten im Vergleich zu anderen Anbietern
- Benutzerfreundlichkeit und Kundensupport
- Handelbarkeit der gewünschten Anlageklassen
Auch wenn die Qualität einer Anlagestrategie nicht vom Broker abhängt, ist der richtige Broker eine Grundvoraussetzung, um diese Strategie überhaupt umsetzen zu können. Die Wahl des Brokers ist daher eine strategische Entscheidung – besonders für Anleger, die das Investieren ernsthaft erlernen wollen.
Investieren lernen – 5 Tipps für einen erfolgreichen Start
Investieren ist ein langfristiger Lernprozess, aber einige Grundprinzipien helfen, von Anfang an gute Investitionen zu tätigen. Diese Tipps zielen weniger auf konkrete Wertpapiere ab, sondern auf grundlegende Denkweisen und psychologische Aspekte des Investierens.
Unterbewertete Aktien erkennen
Die Fähigkeit, Unternehmen systematisch zu analysieren, verschafft Anlegern einen klaren Vorteil. Wer unterbewertete Aktien identifizieren kann, grenzt die Auswahl möglicher Investments sinnvoll ein.

Dazu ist es wichtig, gängige Bewertungsverfahren zu verstehen, etwa das Kurs-Gewinn-Verhältnis (KGV), das Discounted-Cashflow-Modell oder den Substanzwert. Sobald der innere Wert einer Aktie ermittelt wurde, lässt sich dieser mit dem aktuellen Marktpreis vergleichen und mögliche Fehlbewertungen erkennen.
Langfristige Investitionsmöglichkeiten bevorzugen
Viele Wertpapiere erscheinen kurzfristig attraktiv – etwa durch mediale Aufmerksamkeit oder scheinbare Erfolgsstorys. Doch sogenannte „Geheimtipps“ halten langfristig oft nicht, was sie versprechen.

Ein langfristiger Anlagehorizont reduziert die Notwendigkeit, ständig zu handeln, und schützt vor emotionalen Fehlgriffen. Nicht immer sind bekannte Unternehmen die besten Kandidaten – auch weniger beachtete Werte können sich langfristig solide entwickeln. Eine fundierte Aktienanalyse ist hier der Schlüssel.
Risiko streuen (Diversifikation)
Diversifikation ist ein zentrales Prinzip des Investierens: Wer sein Kapital auf mehrere Anlageklassen, Branchen oder Unternehmen verteilt, reduziert das Klumpenrisiko.
Ein bekanntes Beispiel ist die Insolvenz von Wirecard im Jahr 2020, ein Unternehmen aus dem DAX. Wer ausschließlich in diese Aktie investiert hatte, verlor nahezu den gesamten Einsatz. Wäre das Kapital hingegen auf 5–10 verschiedene Werte verteilt gewesen, hätte sich der Verlust deutlich begrenzen lassen.
Ein Investment-Tagebuch führen
Gerade in den ersten Monaten und Jahren als Anleger lohnt es sich, ein Investment-Tagebuch zu führen. Hier notierst du:
- Welche Transaktionen du tätigst
- Welche Überlegungen oder Emotionen dich dazu bewegt haben
- Welche Ziele du mit der Entscheidung verfolgst
Ziel ist nicht, jede Entscheidung sofort profitabel zu machen, sondern den eigenen Anlagestil zu entwickeln, Muster zu erkennen und Fehler systematisch zu vermeiden. Reflexion ist ein unterschätzter Erfolgsfaktor beim Investieren.
Lehrgeld statt Verluste – rechtzeitig Hilfe holen
Zu Beginn ihrer Investmentkarriere zahlen viele Anleger Lehrgeld. Dieses umfasst in der Regel vermeidbare Kosten, die durch Fehlentscheidungen oder ungeeignete Produkte entstehen.
Dazu zählen:
- Hohe Ausgabeaufschläge
- Laufende Kosten bei aktiv gemanagten Fonds
- Intransparente Versicherungsprodukte
- Unzureichende Beratung
Fallbeispiel
Ein Anleger investiert zu Beginn seiner Laufbahn 10.000 EUR in einen aktiv verwalteten Aktienfonds mit einem Ausgabeaufschlag von 5 % des Einzahlungsbetrags und einer jährlichen Gesamtkostenquote (TER) von 2 %. Nach Abzug des Ausgabeaufschlags von 500 EUR werden effektiv 9.500 EUR angelegt. Bei einer durchschnittlichen Nettorendite von 2,5 % p. a., die die laufenden Fondskosten bereits berücksichtigt, ergibt sich nach 10 Jahren ein Endkapital von rund 12.161 EUR.
Im Vergleich: Eine Direktanlage in Aktien mit 5 % Rendite p. a. und ohne laufende Kosten hätte über denselben Zeitraum ein Kapital von rund 16.289 EUR erbracht – 4.128 EUR mehr. Trotz des bereits gezahlten Ausgabeaufschlags kann sich der Wechsel zu einer kostengünstigeren Lösung lohnen.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 23.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.