


Long Strangle Strategie – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
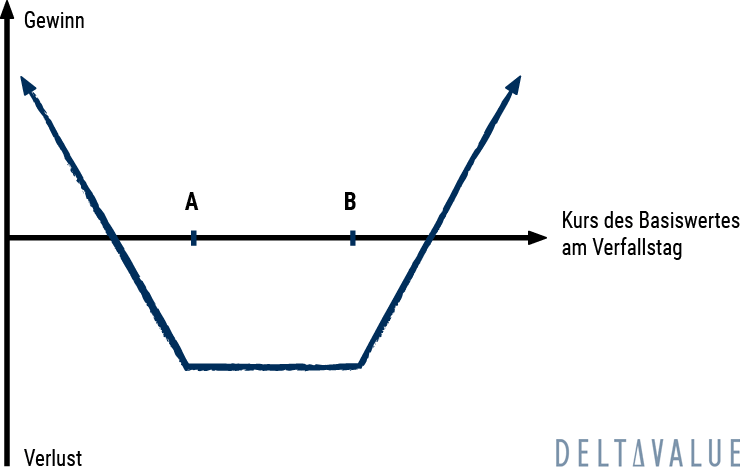
Long Strangle – Definition
Ein Long Strangle besteht aus dem Kauf einer Call-Option und einer Put-Option mit gleicher Laufzeit und unterschiedlichen Strikes. Die Strategie ist richtungslos, profitiert also von starken Kursbewegungen, egal ob nach oben oder unten.
Im Gegensatz zum Long Straddle, bei dem Call und Put zum gleichen Strike gekauft werden, liegt beim Long Strangle der Strike des Long Calls in der Regel über dem aktuellen Kurs des Basiswerts, während der Strike des Long Puts darunter liegt.
Praxis-Tipp
Ein Long Strangle wird meist verwendet, wenn Ereignisse mit hoher Unsicherheit bevorstehen, wie z.B. Unternehmensmeldungen. Besonders gut planbar sind dabei Hauptversammlungen und die Veröffentlichung von Quartalszahlen. Häufig reagiert der Aktienkurs nach solchen Terminen mit deutlichen Ausschlägen – wovon diese Strategie profitieren kann.
Optionshändler, die sich unsicher über die künftige Kursrichtung einer Aktie sind, stehen dabei oft vor der Wahl zwischen einem Long Straddle und einem Long Strangle.
- Der Long Straddle ist in der Regel teurer, da er At The Money (ATM) gekauft wird. Dennoch wird er oft bevorzugt, da er auch bei kleineren Kursbewegungen einen Gewinn erzielen kann.
- Der Long Strangle ist kostengünstiger, da beide Optionen in der Regel Out of The Money (OTM) sind, erfordert dafür jedoch stärkere Kursausschläge nach oben oder unten, um profitabel zu sein.
Die Strategie eignet sich daher besonders für Aktien mit hoher erwarteter Volatilität.
Long Strangle – Setup
- Kauf 1 Put mit Strike A
- Kauf 1 Call mit Strike B
Der Aktienpreis befindet sich üblicherweise zwischen Strike A und B. Beide Optionen beziehen sich auf denselben Basiswert und haben die gleiche Laufzeit.
Empfohlenes Erfahrungslevel
Auch wenn die Strategie einfach erscheint, erfordert die Auswahl der richtigen Aktie und die Prognose der Kursentwicklung fundierte Kenntnisse im Optionshandel.
Wann der Handel sinnvoll ist
Es wird eine starke Bewegung der Aktie unterstellt. Ob ein Kursanstieg oder ein Kursverlust eintritt, ist unerheblich.


Break-Even-Punkt
Abhängig von der Kursentwicklung gibt es zwei Gewinnschwellen:
- Obere Schwelle: Strike Call + gezahlten Prämien
- Untere Schwelle: Strike Put – gezahlten Prämien
Sweet Spot
Diese Optionsstrategie befindet sich in der Gewinnzone, wenn der Kurs des Basiswerts über der oberen bzw. unter der unteren Gewinnschwelle liegt.
Maximaler Gewinn
Der mögliche Gewinn ist nach oben theoretisch unbegrenzt (durch den Call). Auf der Unterseite wird das bestmögliche Ergebnis bei einem Kurs des Basiswerts von null erreicht. Es entspricht dem Strike des Puts abzüglich der Summe der für Call und Put gezahlten Prämien.
Maximaler Verlust
Der maximale Verlust ist auf die für beide Optionen gezahlten Prämien begrenzt, wenn der Basiswert am Verfallstag innerhalb der Spanne zwischen den beiden Strikes liegt.
Long Strangle im Zeitverlauf
Unter sonst gleichen Bedingungen wirkt sich der Zeitwertverlust (Theta) negativ auf einen Long Strangle aus. Unter sonst gleichen Gesamtbedingungen nimmt der Gesamtwert der beiden gekauften Optionen mit abnehmender Restlaufzeit typischerweise ab.
Implizite Volatilität
Unter sonst gleichen Bedingungen profitiert ein Long Strangle von einem Anstieg der impliziten Volatilität, da dadurch die theoretischen Werte der gekauften Call- und Put-Option steigen. In der tatsächlichen Preisentwicklung können Veränderungen des Basiswerts und der Restlaufzeit diesen Effekt jedoch überlagern.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.