
Inverse Skip Strike Butterfly Put – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
Inverse Skip Strike Butterfly Put – Definition
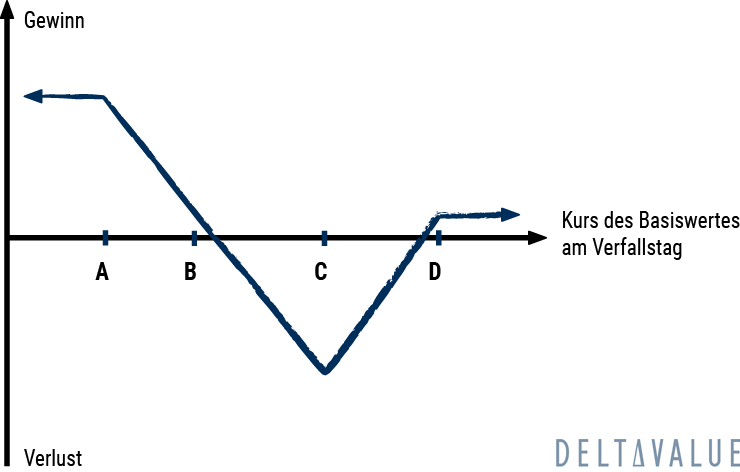
Der Inverse Skip Strike Butterfly Put (auch: „Inverse Broken Wing Butterfly“ oder „Short Skip-Strike Butterfly Spread with Puts“) besteht aus dem Verkauf eines Puts am niedrigsten Strike (A), dem Überspringen eines Strikes (B), dem Kauf von zwei Puts am nächsthöheren Strike (C) und dem Verkauf eines weiteren Puts am höchsten Strike (D). Alle Optionen haben denselben Verfallstermin.
Diese Optionsstrategie ist eine erweiterte Version eines Put Backspreads, bei der eine weitere Put-Option verkauft wird (Short Put). Dieser zusätzliche Short Put liegt mehrere Strikes aus dem Geld (Out of The Money, OTM) und reduziert die Spreadkosten.
Der Inverse Skip Strike Butterfly Put ist für volatile Börsenphasen geeignet, wenn der Händler mit einer sehr starken Abwärtsbewegung des Basiswertes rechnet. Eine starke Kurskorrektur ist erforderlich, um den maximalen Gewinn zu erzielen. Auch deutliche Kursanstiege sind bei dieser Strategie weniger schädlich als eine stagnierende oder nur moderat fallende Aktie. L
Diese Strategie ist die umgekehrte Form des regulären Skip Strike Butterfly Put, der in Erwartung leicht fallender Kurse platziert wird. Der Name „Skip Strike“ (oder „Split Strike“) rührt daher, dass die Struktur vier gleich weit voneinander entfernte Strike-Preise vorsieht, von denen einer ausgelassen wird.
Praxis-Tipp
Viele Optionshändler setzen den Inverse Skip Strike Butterfly Put ein, wenn sie einen Anstieg der impliziten Volatilität erwarten und zugleich von einem stark negativen Kursszenario ausgehen. Ereignisse wie die Einführung neuer Produkte oder die Veröffentlichung von Jahresabschlüssen können diese Annahme stützen, da solche Ereignisse häufig zu erhöhten Markterwartungen und stärkeren Kursbewegungen führen.
Bei Ereignissen mit bereits stark erhöhter impliziter Volatilität sollte berücksichtigt werden, dass die Volatilität nach der Veröffentlichung deutlich zurückgehen kann. Häufig wird eine solche Position daher vor dem Ereignis geschlossen, sofern das Ziel vorab erreicht wurde.
Im Idealfall wird bei Eröffnung der Position eine Gesamtprämie vereinnahmt (Credit Spread), so dass auch bei einem starken Kursanstieg der Aktie noch ein kleiner Gewinn übrig bleibt. Es ist jedoch nicht ungewöhnlich, dass für diese Strategie insgesamt eine Optionsprämie gezahlt werden muss (Debit Spread).
Bei den Short Puts bestehen Margin-Anforderungen sowie ein Risiko vorzeitiger Zuteilung, sofern amerikanische Optionen gehandelt werden. Dies betrifft insbesondere im Geld (In The Money, ITM) liegende Short Puts, die nur noch wenig Zeitwert besitzen.
Größere Abstände zwischen den Strikes erhöhen die Wahrscheinlichkeit, zu Beginn der Strategie eine Prämie zu erhalten. Allerdings erfordert dies auch eine stärkere Abwärtsbewegung der Aktie, um signifikante Gewinne zu erzielen. Der maximale Verlust tritt bei moderat fallenden Kursen ein, insbesondere wenn diese in der Nähe der Strikes der Long Puts liegen.
Inverse Skip Strike Butterfly Put – Setup
- Verkauf 1 Put Strike A (niedrigster)
- Strike B überspringen
- Kauf 2 Puts Strike C
- Verkauf 1 Put Strike D (höchster)
Die gedachte Strike-Leiter A, B, C und D hat jeweils den gleichen Abstand. Gehandelt werden jedoch nur A, C und D, da Strike B ausgelassen wird. Üblicherweise befindet sich der Aktienpreis an oder um Strike D bzw. am Geld (At The Money, ATM). Alle Optionen haben denselben Verfallstermin.
Empfohlenes Erfahrungslevel
Für besonders erfahrene Optionshändler. Der Inverse Skip Strike Butterfly Put ist eine komplexe Optionsstrategie mit mehreren Optionlegs.
Wann der Handel sinnvoll ist
Bei stark bärischer Marktstimmung und sehr volatiler Aktie.

Break-Even-Punkt
Wurde für einen Inverse Skip Strike Butterfly Put insgesamt eine Prämie gezahlt (Debit Spread), liegt der Break-Even-Punkt bei Strike B minus der gezahlten Prämie.
Wurde für die Strategie eine Prämie erhalten (Credit Spread), gibt es zwei Break-Even-Punkte:
- Strike D minus der erhaltenen Prämie
- Strike B plus der erhaltenen Prämie
Bei standardisierten Aktienoptionen ist der jeweilige Kontraktmultiplikator zu berücksichtigen.
Sweet Spot
Zum Fälligkeitstag soll sich die Aktie mindestens auf Höhe von Strike A befinden oder darunter.
Maximaler Gewinn
Der maximale Gewinn beim Inverse Skip Strike Butterfly Put ist begrenzt auf Strike B minus Strike A, minus der gezahlten Prämie (bei Debit Spread) oder plus der erhaltenen Prämie (bei Credit Spread).
Die Angabe gilt vor Handelskosten und Slippage.
Maximaler Verlust
Der maximale Verlust ist begrenzt auf die Differenz zwischen Strike D und C, minus der erhaltenen Prämie (Credit Spread) oder plus der gezahlten Prämie (Debit Spread).
Inverse Skip Strike Butterfly Put im Zeitverlauf
Der Einfluss der Zeit (Theta-Effekt) auf diese Optionsstrategie hängt von der Position des Aktienkurses relativ zu den relevanten Strike-Preisen (A, B, C, D) ab und davon, ob die Strategie mit einer erhaltenen Prämie eröffnet wurde oder eine Prämie gekostet hat.
Wenn eine Prämie insgesamt erhalten wurde:
- Oberhalb von Strike D: Der Zeitverlauf wirkt positiv, da alle Optionen an Zeitwert verlieren und letztlich wertlos verfallen können. In diesem Szenario bleibt die erhaltene Prämie als Gewinn übrig.
- Zwischen Strike D und B: Der Zeitverlauf wirkt tendenziell negativ. Besonders in der Nähe von Strike C verlieren die beiden Long Puts an Zeitwert, während der Wertverlust der Short Puts diesen Effekt nicht vollständig ausgleichen muss.
- Unterhalb von Strike B, Richtung Strike A: Der Zeitverlauf wirkt wieder zunehmend positiv, da sich die Position dem maximalen Gewinnbereich nähert. Zum Verfallstag wird der maximale Gewinn erreicht, wenn der Aktienkurs auf Höhe von Strike A oder darunter liegt.
Wenn eine Prämie insgesamt gezahlt wurde:
- Oberhalb von Strike B: Der Zeitverlauf wirkt tendenziell negativ, da der Wert der Long Puts sinkt und die gezahlte Prämie nur bei einer ausreichend starken Abwärtsbewegung ausgeglichen werden kann.
- Zwischen Strike B und C: Der negative Theta-Effekt ist häufig besonders ausgeprägt, da sich die Aktie in der Nähe des Verlustbereichs befindet.
- Unterhalb von Strike B, Richtung Strike A: Der Zeitverlauf wirkt zunehmend positiv. Je näher der Aktienkurs am Verfallstag an Strike A oder darunter liegt, desto stärker nähert sich die Strategie ihrem maximalen Gewinn.
Implizite Volatilität
Auch der Einfluss der impliziten Volatilität für einen Inverse Skip Strike Butterfly Put hängt davon ab, wo die Aktie im Verhältnis zu den relevanten Strikes steht (A, B, C, D). Die Vega-Wirkung ist daher nicht in jedem Kursbereich gleich.
- An oder unterhalb von Strike A: Die Strategie profitiert tendenziell von sinkender Volatilität, da sich die Position bereits im maximalen Gewinnbereich befindet und ein Rückgang der Volatilität die Wahrscheinlichkeit größerer Gegenbewegungen reduziert.
- An oder um Strike C: Die Strategie profitiert tendenziell von steigender Volatilität. Der Preis der Long Puts bei Strike C kann durch höhere implizite Volatilität stärker steigen als der Wert der Short Puts bei Strike A und D.
- Oberhalb von Strike D: Sinkende Volatilität ist insbesondere bei einer erhaltenen Prämie vorteilhaft, da sie die Prämien aller Optionen reduziert. Wenn alle Optionen wertlos verfallen, bleibt die erhaltene Prämie als Gewinn übrig.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.