
Cost of Carry bei Futures – Erklärung & Beispiel
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
Cost of Carry (kurz CoC, deutsch: Haltekosten oder Tragekosten) bezeichnet im Pricing die Netto-Kosten, die beim Halten eines Basiswerts bis zum Liefertermin anfallen. Dazu zählen etwa Lagerung, Versicherung und Finanzierung, abzüglich laufender Erträge oder Besitzvorteile wie Dividenden, Kupons oder Convenience Yield. Sie sind entscheidend für die Preisbildung von Futures und bestimmen das Verhältnis zwischen Termin- und Kassapreis.
🔴Live-Webinar am 05.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 05.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Cost of Carry – Definition
Cost of Carry (CoC) bei Termingeschäften bezeichnet die Kosten und gegebenenfalls Vorteile, die durch das Halten und Lagern eines Basiswerts über einen bestimmten Zeitraum entstehen. Während der Laufzeit eines Futures werden diese Haltekosten im theoretischen Pricing über No-Arbitrage-Überlegungen in den Terminpreis einbezogen. Der tatsächliche Marktpreis kann zeitweise vom theoretischen Fair Value abweichen.
Berechnung: Terminpreis mit Cost of Carry
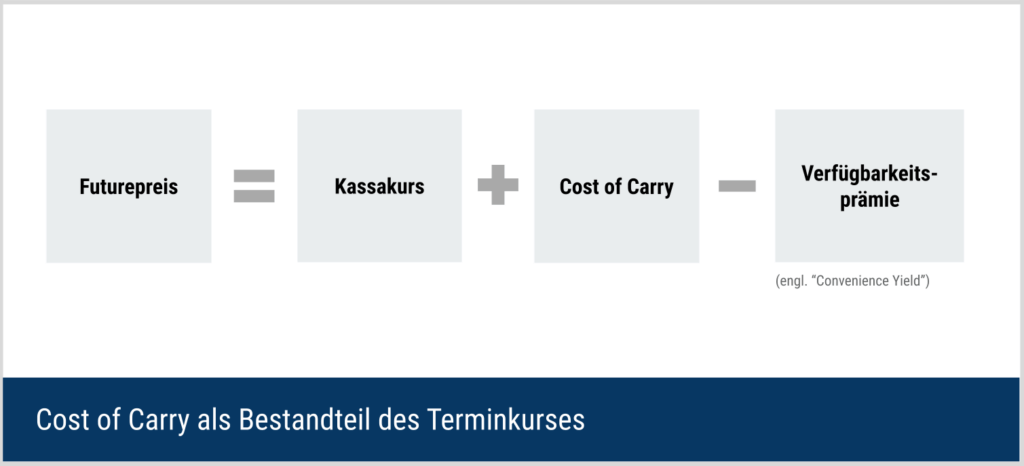
Die Cost of Carry (CoC) bestimmen gemeinsam mit dem Spotpreis den fairen Terminpreis maßgeblich. Einnahmen bzw. Besitzvorteile, wie etwa Dividenden, Kupons oder die Verfügbarkeitsprämie (Convenience Yield), senken den Terminpreis, während Ausgaben ihn erhöhen.
Die Standardformel lautet bei kontinuierlicher Verzinsung und wenn Kosten sowie Erträge als prozentuale Raten modelliert werden:
- S0: Spotpreis (Kassakurs)
- r: Finanzierungssatz (oft risikofrei/Repo)
- u: kontinuierlich modellierte prozentuale Lager-/Versicherungs-/sonstige Haltekosten
- y: kontinuierlich modellierte Erträge oder Besitzvorteile (z. B. Dividendenrendite, Kuponrendite oder Convenience Yield)
- T: Zeit bis Fälligkeit in Jahren
- „e“ ≈2,718 (Eulersche Zahl)
Sind Kosten oder Erträge feste Beträge statt prozentuale Raten, werden sie im Cost-of-Carry-Modell als Barwert bzw. zukünftiger Wert der jeweiligen Cashflows berücksichtigt.
Grafisch kann die oben dargestellte Formel vereinfacht abgebildet werden, um den Zusammenhang der CoC mit dem Terminkurs zu verdeutlichen.
Implizite Cost of Carry
Aus beobachteten Marktpreisen lässt sich auch eine implizite Cost of Carry ableiten. Vereinfacht entspricht sie der Differenz zwischen Terminpreis und Kassapreis:
Bei prozentualer und kontinuierlicher Betrachtung kann die implizite Netto-Carry-Rate näherungsweise wie folgt berechnet werden:
Dabei müssen Dividenden, Kupons, Lagerkosten oder Convenience Yield gesondert berücksichtigt werden. Die implizite Cost of Carry zeigt somit, welche Netto-Tragekosten der Markt über die Differenz zwischen Kassapreis und Terminpreis einpreist.
Cost of Carry bei Währungen
Bei Währungen bestehen die Cost of Carry im Wesentlichen aus der Zinsdifferenz zwischen den beiden beteiligten Währungen. Wer beispielsweise eine Fremdwährung hält, finanziert diese Position in einer Währung und erhält gegebenenfalls Zinsen in der anderen Währung.
Diese Zinsdifferenz ist auch die Grundlage sogenannter Carry Trades, bei denen Anleger typischerweise eine niedrig verzinste Währung zur Finanzierung nutzen und in eine höher verzinste Währung investieren.
Der theoretische Devisenterminpreis ergibt sich daher aus der Zinsparität. Bei kontinuierlicher Verzinsung gilt näherungsweise:
- S0: aktueller Kassakurs des Währungspaares
- rd: Zinssatz der Inlands- bzw. Preiswährung
- rf: Zinssatz der Auslands- bzw. Basiswährung
- T: Zeit bis Fälligkeit in Jahren
Ist der Zinssatz der Preiswährung höher als der Zinssatz der Basiswährung, liegt der Terminpreis typischerweise über dem Kassakurs. Ist er niedriger, kann der Terminpreis unter dem Kassakurs liegen.
Typische Bestandteile der Cost of Carry je Basiswert
Die folgende Tabelle gibt einen Überblick über die Bestandteile der Cost of Carry (CoC) der wichtigsten Basiswerte.
| Basiswert | Kosten ( + ) | Vorteile ( − ) |
|---|---|---|
| Anleihen | Finanzierung (Repo/Refi) | Kuponerträge |
| Aktien / Indizes | Finanzierung | Dividenden |
| Rohstoffe (Metalle) | Lagerung, Bewachung, Versicherung, Versand, Finanzierung | Convenience Yield |
| Rohstoffe (Agrar) | Lagerung, Versicherung, Transport/Handling, Finanzierung, Schwund bzw. Qualitätsverlust | Convenience Yield |
| Lebendvieh | Futter, Medizin, Transport, Unterhalt, Versicherung, Finanzierung | ggf. lokale Knappheits-/Convenience-Effekte; klassisches CoC-Modell nur eingeschränkt geeignet |
| Währungen | Zinskosten der Finanzierungswährung | Zinsertrag der Anlagewährung |
Opportunitätskosten
Opportunitätskosten bezeichnen den entgangenen Ertrag auf Kapital, das durch eine Position gebunden ist. Im Cost-of-Carry-Modell spiegeln sie sich vor allem im Finanzierungssatz r wider: Wer den Basiswert heute hält (anstatt das Kapital anderweitig anzulegen), verzichtet auf eine alternative Rendite.
Initial Margin und Variation Margin eines Futures sind kein Bestandteil der Cost of Carry (CoC), da sie keine Haltekosten des Basiswerts darstellen, sondern die Abwicklung und Besicherung des Kontrakts betreffen (Mark-to-Market). Sie können jedoch die individuellen Cashflows, die Liquidität und in Einzelfällen auch Unterschiede zwischen Futures- und Forward-Preisen beeinflussen.
Backwardation und Contango
Contango bezeichnet eine ansteigende Terminstruktur, bei der längere Laufzeiten teurer notieren als kürzere bzw. als der Spotpreis (meist F > S). Ein typischer Grund ist, dass Tragekosten wie Finanzierung, Lagerung und Versicherung die potenziellen Erträge oder Besitzvorteile wie Convenience Yield übersteigen. Definiert man die Basis als Spot minus Future, ist sie in diesem Fall typischerweise negativ.
Backwardation beschreibt dagegen eine fallende Terminstruktur, bei der längere Laufzeiten günstiger notieren (meist F < S). Häufig überwiegen hier die Vorteile des physischen Besitzes, etwa ein hoher Convenience Yield bei Knappheit, die Haltekosten. Entsprechend ist die Basis mit der genannten Definition in der Regel positiv.
Positive vs. Negative Basis
Basis ist die Differenz zwischen Kassakurs und Terminpreis und zeigt, ob der Käufer eines Terminkontrakts gegenüber dem Kassamarkt eine Prämie zahlt oder einen Abschlag erhält.
In diesem Artikel wird die Basis als Kassakurs minus Terminpreis definiert. In einigen Märkten, etwa bei Aktienindex-Futures, wird auch die umgekehrte Konvention verwendet, also Terminpreis minus Kassakurs.
Üblicherweise bezieht man die Basis auf den nächstfälligen Kontrakt (z. B. im April: Spotpreis minus Preis des Mai-Futures). Sie kann aber ebenso für weiter aufgeschobene Fälligkeiten gebildet werden, um Lagererträge bzw. Convenience-Effekte über längere Horizonte zu beurteilen.
- Negative Basis (meist bei Contango): Die Haltekosten übersteigen die Vorteile. Der Future liegt über dem Spot.
- Positive Basis (oft bei Backwardation): Vorteile wie Dividenden oder Convenience Yield überwiegen. Der Future liegt unter dem Spot.
Cost of Carry bei Optionen
Auch bei Optionen gibt es die sogenannte Cost of Carry. Anders als bei Futures sind das aber nicht direkt „Kostenblöcke“, sondern sie fließen über die Put-Call-Parität in die Bewertung ein.
In Modellen wie Black-Scholes oder Cox-Ross-Rubinstein wird dafür in der generalisierten Schreibweise ein Parameter b verwendet, die sogenannte Cost-of-Carry-Rate bzw. Carry-Rate. Für Aktien oder Indizes mit kontinuierlicher Dividendenrendite q gilt zum Beispiel:
wobei r der risikofreie Zins ist.
Damit ergibt sich bei kontinuierlicher Verzinsung und kontinuierlicher Dividendenrendite die Put-Call-Parität für europäische Optionen mit gleichem Basiswert, gleichem Strike und gleicher Laufzeit zu:
Bei amerikanischen Optionen oder diskreten Dividenden können Anpassungen erforderlich sein, da eine vorzeitige Ausübung relevant werden kann.
Beispiel für die Berechnung von Haltekosten
Ein Maisverarbeiter möchte sich im Januar den Preis bis Juli absichern und kauft daher Mais-Futures. Der Spotpreis beträgt 100 EUR/Tonne. Für die sechs Monate fallen Lager-/Versicherungskosten von 20 EUR/Tonne an. Zur Vereinfachung werden Convenience Yield, sonstige Erträge und Dividenden mit null angesetzt. In realen Agrarmärkten kann es insbesondere bei knappen Lagerbeständen jedoch einen Convenience Yield geben.
Die nachfolgende Rechnung zeigt den theoretischen Fair Value des Futures. Der Käufer des Futures zahlt die Lager- und Versicherungskosten nicht unmittelbar selbst. Sie sind über die Cash-and-Carry-Logik im theoretischen Futurespreis enthalten.
Vereinfachte Berechnung (Zins = 0, Kosten als Pauschale)
Die Cost of Carry werden als Betrag addiert:
Präzise Berechnung (mit Zins, kontinuierlich)
Haltekosten wirken wie eine prozentuale oder zeitpunktbezogene Belastung. Der faire Terminpreis folgt
Für Rohstoffe ohne Erträge gilt in dieser vereinfachten Darstellung y=0. Sind 20 EUR Lagerkosten heute fällig, addiert man sie zum Spot und verzinst den Gesamtbetrag bis Juli. Sind sie am Ende fällig, addiert man sie nach dem Aufzins des Spots.
Beispiel mit r = 3% p. a., T = 0,5:
Kosten heute gezahlt (sofortige Belastung):
Kosten am Ende gezahlt (Belastung bei Lieferung):
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 05.10.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.