


Buchwert je Aktie – Definition & Berechnung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
Der Buchwert je Aktie (englisch: Book Value per Share oder BVPS) bezeichnet den bilanziellen Eigenkapitalwert pro Aktie. Die Kennzahl dient als Grundlage für eine erste Bewertung eines Unternehmens bzw. seiner Aktie, spiegelt jedoch nicht zwangsläufig den tatsächlichen Marktwert wider. In diesem Artikel werden Berechnung, Interpretation und Bedeutung des BVPS erläutert.
🔴Live-Webinar am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Buchwert je Aktie – Definition
Der Buchwert je Aktie gibt an, wie viel bilanzielles Eigenkapital rechnerisch auf eine einzelne Aktie entfällt. Liegt dieser Wert deutlich über dem aktuellen Aktienkurs, kann das ein Hinweis auf eine günstige Bewertung sein. Zugleich zeigt der Buchwert, mit welchem Wert Vermögensgegenstände und Schulden in der Bilanz erfasst sind.
Wie hoch der Buchwert je Aktie ausfällt, hängt nicht nur von unternehmerischen Entscheidungen ab, sondern auch von den geltenden Rechnungslegungsstandards. Für deutsche Anleger sind vor allem HGB, IFRS und US-GAAP relevant – und je nach Regelwerk kann derselbe Vermögensgegenstand unterschiedlich bewertet werden.
Buchwert je Aktie – Berechnung
Der Buchwert je Aktie ergibt sich, indem das den Stammaktionären zurechenbare Eigenkapital durch die Zahl der ausstehenden Stammaktien geteilt wird. Bei Konzernen werden nicht beherrschende Anteile nicht den Stammaktionären zugerechnet. Vorzugsrechte sind nur zu berücksichtigen, soweit sie einen vorrangigen Anspruch gegenüber Stammaktionären begründen.
Die Formel für die Berechnung lautet:
Buchwert je Aktie – Interpretation & Bedeutung
Liegt der Buchwert im Verhältnis zum Aktienkurs hoch, gilt eine Aktie tendenziell als günstig bewertet – vorausgesetzt, das Unternehmen ist finanziell solide.
In der Praxis notieren viele Unternehmen jedoch deutlich über ihrem Buchwert. Der Grund: Der Markt berücksichtigt nicht nur das ausgewiesene Eigenkapital, sondern auch erwartete Gewinne und Werte, die in der Bilanz nicht oder nicht vollständig erfasst sind. Dazu zählen etwa selbst geschaffene Marken, Kundenbeziehungen oder Know-how. Die Kennzahl bildet damit eine konservative Basis, von der aus Anleger entscheiden können, ob und in welchem Umfang sie einem Unternehmen einen höheren „wahren“ Wert zuschreiben.
Für Vergleiche ist wichtig, Unternehmen möglichst innerhalb derselben Branche gegenüberzustellen. Ein niedriges Kurs-Buchwert-Verhältnis bei einer Bank, einem Immobilienunternehmen oder einem Industrieunternehmen ist anders zu interpretieren als bei einem Software- oder Plattformunternehmen. Branchenübergreifende Vergleiche können daher leicht zu falschen Schlussfolgerungen führen.
Vorteile der Kennzahl
Der Buchwert je Aktie kann Hinweise auf die Unternehmensstrategie und den langfristigen Wertzuwachs liefern. Besonders aussagekräftig ist diese Kennzahl, wenn auch die Veränderung der Aktienanzahl berücksichtigt wird, da Kapitalerhöhungen oder Rückkäufe das Bild sonst verzerren können.
Ein stark wachsender Buchwert je Aktie kann darauf hindeuten, dass Gewinne bzw. Free Cash Flows konsequent im Unternehmen reinvestiert werden. Rückkäufe wirken dagegen nicht einheitlich: Werden Aktien oberhalb des Buchwerts je Aktie zurückgekauft, sinkt der Buchwert je Aktie tendenziell. Rückkäufe unterhalb des Buchwerts können ihn dagegen erhöhen.
Ein weiterer Vorteil: Die Daten zur Ermittlung der Kennzahl sind leicht zugänglich, da sie in jeder Bilanz enthalten sind. Damit ermöglicht der Buchwert eine schnelle und unkomplizierte Ersteinschätzung – auch dann, wenn nur wenige weitere Informationen verfügbar sind.
Nachteile des Buchwerts je Aktie
Grenzen der Bilanzbewertung und stille Reserven
Der Buchwert hat klare Grenzen, sobald es um eine präzise Unternehmensbewertung geht. Besonders problematisch sind stille Reserven und Lasten – also Wertabweichungen, die in der Bilanz nicht oder erst mit Verzögerung erscheinen.
Nach HGB treten stille Reserven durch das Anschaffungskosten- und Vorsichtsprinzip häufig auf. Unter IFRS können Fair-Value– oder Neubewertungsansätze stille Reserven reduzieren. Bei immateriellen Vermögenswerten ist eine Neubewertung praktisch nur bei verlässlich bestimmbaren Marktwerten möglich.
Dennoch schwanken stille Reserven und Lasten stark je nach Branche.
Warum der Buchwert den Unternehmenswert oft nur unvollständig abbildet
Der Buchwert ist tendenziell aussagekräftiger bei substanzstarken oder regulierten Geschäftsmodellen, etwa Banken, Versicherern oder Immobiliengesellschaften. Bei Software-, Plattform- oder Technologiekonzernen mit vielen selbst geschaffenen immateriellen Werten ist die Analyse über den Buchwert dagegen oft weniger geeignet. In solchen Fällen sind Ertrags-, Cashflow- und Kapitalrenditekennzahlen meist wichtiger. Ergänzend kann ein materieller Buchwert je Aktie (Tangible Book Value per Share) sinnvoll sein.
Hinzu kommt, dass der Buchwert vergangenheitsorientiert ist. Er zeigt nur den bilanzierten Stand, nicht aber künftige Risiken, Chancen oder Wachstumspotenziale. Deshalb eignet er sich nicht als alleinige Bewertungskennzahl, sondern nur als konservativer Ausgangspunkt innerhalb einer breiteren Analyse.
Beispiel: Berechnung des Buchwerts je Aktie bei BASF
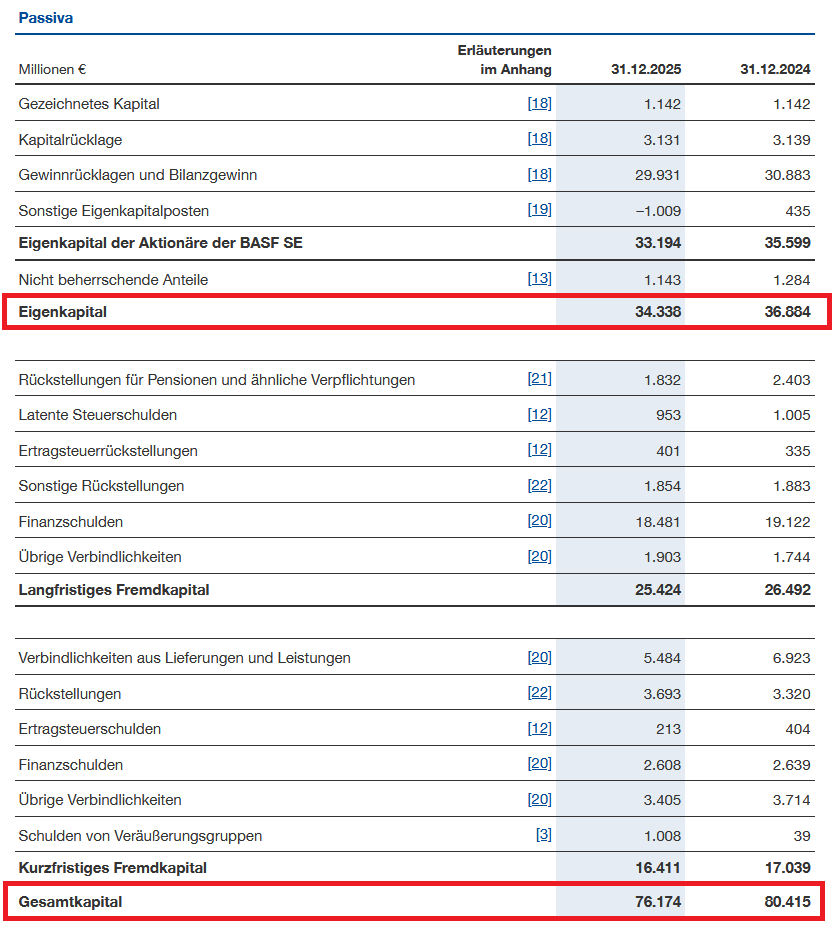
In diesem Beispiel soll der Buchwert je Aktie des DAX-Unternehmens BASF mit den folgenden Eckdaten berechnet werden.
- Anzahl der Aktien am 31.12.2025: 892,5 Mio.; davon 884,3 Mio. gewinnbezugsberechtigt und 8,2 Mio. eigene Aktien
- Schlusskurs (31.12.2025): 44,43 EUR
- Marktkapitalisierung: ca. 39,7 Mrd. EUR
- Bilanzsumme: 76,17 Mrd. EUR
- Eigenkapital: 34,34 Mrd. EUR
- Den Aktionären der BASF SE zurechenbares Eigenkapital: 33,19 Mrd. EUR
Auf dieser Basis lässt sich im nächsten Schritt die Kennzahl berechnen. Für den Buchwert je Aktie wird das den Aktionären der BASF SE zurechenbare Eigenkapital verwendet. Da BASF zum Stichtag eigene Aktien hielt, wird es hier durch die gewinnbezugsberechtigten Aktien geteilt.
Um den Buchwert je Aktie zu ermitteln, muss das zurechenbare Eigenkapital durch die zum gleichen Stichtag bekannte Aktienzahl geteilt werden.
Mit dem Buchwert je Aktie lässt sich außerdem das KBV ableiten, indem der Schlusskurs durch den Buchwert je Aktie dividiert wird.
Weiterführende Informationen
Buchwert vs. Marktwert
Der Buchwert wird aus der Bilanz abgeleitet. Der Marktwert eines Unternehmens hingegen wird durch den Preis definiert, für den Anleger es aktuell an der Börse handeln. Er ist somit eine dynamische Größe, die sich laufend durch Angebot und Nachfrage verändert.
Vereinfacht berechnet sich die Marktkapitalisierung, indem der Aktienkurs mit der Anzahl der ausstehenden Aktien multipliziert wird. Eine Free-Float-Marktkapitalisierung berücksichtigt dagegen nur die frei handelbaren Aktien und wird beispielsweise bei Indexgewichtungen verwendet.
Weder der Buchwert noch der Marktwert spiegeln jedoch zwingend den „tatsächlichen” Unternehmenswert wider. Die Ermittlung eines inneren bzw. fairen Werts ist Kern zahlreicher Anlagestrategien – und der Buchwert kann dabei als nützlicher Ausgangspunkt dienen.
Book Value Growth (Wachstum des Buchwerts je Aktie)
Die Entwicklung des Buchwerts je Aktie liefert zusätzliche Hinweise für die Unternehmensbewertung. Steigt der Buchwert über längere Zeiträume, kann das darauf hindeuten, dass ein Unternehmen Gewinne erwirtschaftet, diese einbehält und wertsteigernd reinvestiert. Dies kann sich positiv im Aktienkurs widerspiegeln.
Bleibt das Wachstum dagegen aus oder sinkt der Buchwert, sollten Investoren genauer hinsehen. Ein stagnierender oder sinkender Buchwert bedeutet nicht zwangsläufig, dass ein Unternehmen unprofitabel ist. Er kann auch aus Dividenden, Aktienrückkäufen oder Veränderungen im Konsolidierungskreis resultieren. Ausschüttungen, die dauerhaft über den erwirtschafteten Mitteln liegen, können jedoch den Buchwert schmälern und das Potenzial für zukünftiges Wachstum reduzieren.
Ein anhaltend hohes Wachstum des Buchwerts gilt häufig als Signal für eine robuste Geschäftsentwicklung und steigende künftige Erträge – etwa wenn Gewinne regelmäßig im Unternehmen verbleiben und das Eigenkapital damit kontinuierlich zunimmt. Sinnvoll ist die Betrachtung vor allem zusammen mit weiteren Kennzahlen, wie Eigenkapitalrendite, Cashflows, Kapitalkosten sowie Veränderungen der Aktienanzahl.

Buchwert je Aktie vs. Kurs-Buchwert-Verhältnis (KBV / PB Ratio)
Das Kurs-Buchwert-Verhältnis (KBV, engl. Price to Book Value Ratio) setzt den Aktienkurs ins Verhältnis zum Buchwert je Aktie. Es wird berechnet, indem der aktuelle Kurs durch den Buchwert je Aktie dividiert wird.
Der Vergleich liefert Hinweise auf die aktuelle Marktbewertung eines Unternehmens. Notiert der Kurs deutlich über dem Buchwert, kann dies auf eine hohe Bewertung hindeuten. Liegt er darunter, gilt die Aktie oft als potenziell unterbewertet. Ein KBV von 1 bedeutet, dass der Aktienkurs dem Buchwert je Aktie entspricht. Auf Unternehmensebene entspricht das näherungsweise einem Verhältnis von Marktkapitalisierung und bilanziellem Eigenkapital von 1.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.