
Long Combination Strategie – Definition & Erklärung
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
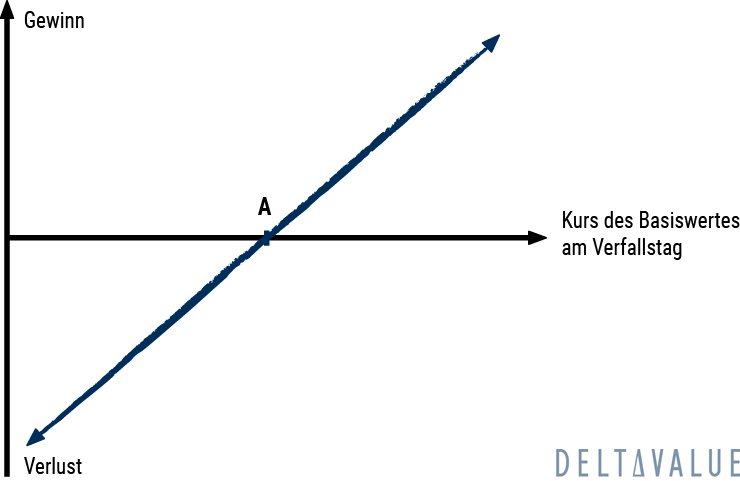
Long Combination – Definition
Ein Long Combination (englisch: „Long Combo“) wird durch den Kauf einer Call-Option (Long Call) und den Verkauf einer Put-Option (Short Put) mit derselben Fälligkeit, demselben Strike-Preis und auf denselben Basiswert konstruiert.
Diese Strategie wird auch als „Synthetic Long Stock“ bezeichnet, da das Rendite-Risiko-Profil zum Fälligkeitstag weitgehend dem einer tatsächlichen Aktienanlage entspricht. Die Aktienposition wird hierbei synthetisch durch die Optionen nachgebildet. Der Optionsinhaber besitzt daher insbesondere keine Aktionärsrechte und erhält keine Dividenden.
Bei physisch erfüllten Aktienoptionen kann das Halten bis zum Fälligkeitstag zum Erwerb der zugrunde liegenden Aktien führen.
- Liegt der Aktienkurs unter dem gemeinsamen Strike, kann der Short Put zugeteilt werden.
- Liegt der Aktienkurs über dem Strike, befindet sich der Long Call In The Money (ITM) und kann ausgeübt beziehungsweise nach den geltenden Vorgaben automatisch ausgeübt werden.
- Liegt der Kurs genau am Strike, können beide Optionen wertlos verfallen.
Viele Optionshändler, die einen Long Combination einsetzen, schließen die Position vor dem Verfall, um eine Ausübung oder Zuteilung und den daraus folgenden Aktienerwerb zu vermeiden.
Ein möglicher Vorteil dieser Strategie ist die synthetische Long-Position bei einem vergleichsweise geringen anfänglichen Nettozahlungsstrom. Dem stehen jedoch die Marginanforderungen des Short Puts und ein Kursrisiko gegenüber, das bis zum Fälligkeitstag weitgehend dem Risiko einer direkt gehaltenen Aktie entspricht.
Praxis-Tipp
Je nach Einstiegszeitpunkt ergibt sich beim Aufbau der Strategie eine anfängliche Nettozahlung oder ein Nettoguthaben. Das ergibt sich unter anderem aus der Differenz zwischen der gezahlten Call-Prämie und der vereinnahmten Put-Prämie.
- Liegt der aktuelle Aktienkurs deutlich über Strike A, ist die Call-Prämie häufig höher als die Put-Prämie. In diesem Fall wird die Strategie gegen einen Nettozahlung eröffnet.
- Liegt der aktuelle Aktienkurs deutlich unter Strike A, ist die Put-Prämie häufig höher als die Call-Prämie. In diesem Fall entsteht ein Nettoguthaben.
Auch erwartete Dividenden beeinflussen die Optionspreise. Bei ansonsten unveränderten Bedingungen führen höhere erwartete Dividenden tendenziell zu niedrigeren Call-Preisen und höheren Put-Preisen. Reguläre, erwartete Dividenden sind normalerweise bereits vor dem Ex-Dividende-Tag in den Optionspreisen berücksichtigt.
Am Ex-Dividende-Tag wird die Aktie ohne Anspruch auf die bevorstehende Dividende gehandelt. Rechnerisch ist deshalb ein Dividendenabschlag zu erwarten.
Long Combination – Setup
- Kauf 1 Call Strike A
- Verkauf 1 Put Strike A
Üblicherweise befindet sich der Aktienpreis an oder um Strike A (At The Money, ATM). Beide Optionen werden im selben Zeitpunkt fällig.
Empfohlenes Erfahrungslevel
Durch den Short Put entsteht bei einem Long Combination ein erhebliches Risiko. Daher ist diese Strategie eher für erfahrene Händler geeignet.
Wann der Handel sinnvoll ist
Die Strategie eignet sich bei bullischer Marktmeinung.

Break-Even-Punkt
Ein Long Combination mit identischem Call- und Put-Strike besitzt zum Fälligkeitstag einen Break-Even-Punkt:
- Bei einem Nettodebit: Break-Even-Punkt = Strike A + gezahlter Nettodebit
- Bei einem Nettokredit: Break-Even-Punkt = Strike A – erhaltener Nettokredit
Die beiden Formeln beschreiben alternative Fälle. Es bestehen nicht gleichzeitig eine obere und eine untere Gewinnschwelle. Transaktions-, Finanzierungs- und sonstige Handelskosten sind in der Berechnung nicht enthalten.
Sweet Spot
Die Gewinnzone wird bei steigenden Aktienkursen erreicht. Die Aktie soll so weit wie möglich steigen.
Maximaler Gewinn
Der maximale Gewinn ist theoretisch unbegrenzt.
Maximaler Verlust
Bei einer Aktie als Basiswert entsteht der maximale Verlust, wenn der Aktienkurs zum Fälligkeitstag auf 0 fällt.
- Bei einem Nettodebit: maximaler Verlust je Aktie = Strike A + gezahlter Nettodebit
- Bei einem Nettokredit: maximaler Verlust je Aktie = Strike A – erhaltener Nettokredit
Für den Verlust eines vollständigen Optionskontrakts ist das Ergebnis mit dem jeweiligen Kontraktmultiplikator zu multiplizieren.
Long Combination im Zeitverlauf
Die Auswirkungen des Zeitverlaufs auf den Long Call und den Short Put gleichen sich bei identischem Strike und identischer Laufzeit in der Regel weitgehend aus. Der Long Combination ist jedoch nicht unter allen Bedingungen exakt zeitwertneutral.
Implizite Volatilität
Die Volatilität spielt bei einem Long Combination in der Regel keine wesentliche Rolle, sofern alle anderen Faktoren konstant bleiben. Da die Strategie darauf basiert, gleichzeitig eine Long- und eine Short-Option mit identischer Laufzeit und demselben Ausübungspreis zu halten, heben sich Änderungen in der impliziten Volatilität normalerweise weitgehend auf.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
 Lerne in unserem kostenlosen Live-Webinar am 12.10.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.