


Goodwill (Firmenwert) – Definition & Berechnung
 Autor: Pit Wilkens
Goodwill (deutsch: Geschäfts- oder Firmenwert) bezeichnet wirtschaftliche Vorteile, die nicht einzelnen identifizierbaren Vermögenswerten zugeordnet werden können. Bilanzierungsfähig ist grundsätzlich nur der derivative Goodwill, der bei einem entgeltlichen Erwerb eines Unternehmens oder Geschäftsbetriebs entsteht. Mithilfe des bilanzierten Goodwills können Investoren einschätzen, in welchem Umfang bei einer Übernahme ein Preis über dem beizulegenden Zeitwert der identifizierbaren Nettovermögenswerte gezahlt wurde.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Goodwill – Definition
Goodwill ist der Teil des Kaufpreises eines Unternehmens, der über den Fair Value (beizulegenden Zeitwert) der identifizierbaren erworbenen Nettovermögenswerte am Erwerbsstichtag hinausgeht. Er umfasst unter anderem die erwarteten Synergien, die zusammengestellte Belegschaft sowie andere nicht separat identifizierbare Vorteile.
Identifizierbare immaterielle Werte (z. B. Marken, Kundenbeziehungen, Technologie) werden hingegen gesondert erfasst und bewertet.
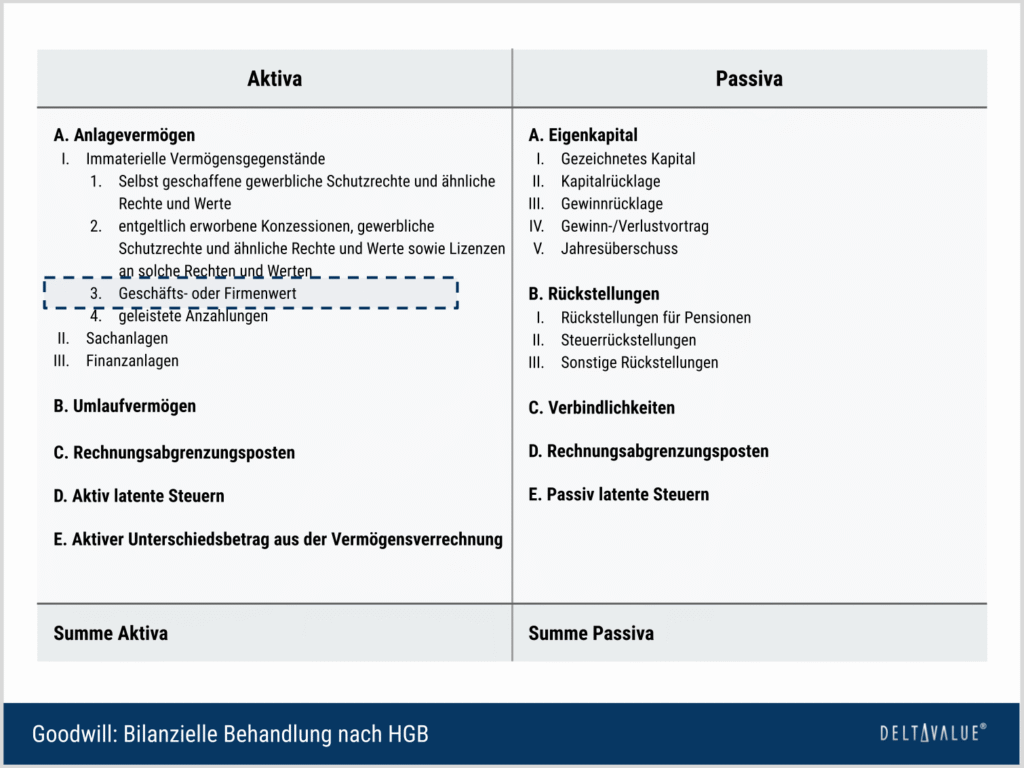
Bilanzielle Darstellung des Goodwills in der HGB-Bilanz
Der Goodwill wird als immaterieller Vermögenswert im Anlagevermögen ausgewiesen (§ 266 Abs. 2 HGB).
Berechnung des Goodwill
Der Goodwill ergibt sich aus der Differenz zwischen dem Kaufpreis und dem Fair Value der identifizierbaren Vermögenswerte abzüglich des Fair Value der übernommenen Schulden zum Erwerbsstichtag.
Formel nach IFRS-3 (ohne Sondereffekte):
Vollständige Goodwill-Formel nach IFRS 3
Die vereinfachte Formel gilt insbesondere für einen vollständigen Unternehmenserwerb, bei dem keine nicht beherrschenden Anteile und keine bereits zuvor gehaltenen Anteile berücksichtigt werden müssen. Die vollständige Berechnung nach IFRS 3 lautet:
Die einzelnen Bestandteile sind nur zu berücksichtigen, soweit sie im jeweiligen Unternehmenszusammenschluss vorkommen:
- Übertragene Gegenleistung: Fair Value der vom Erwerber übertragenen Zahlungsmittel, Vermögenswerte, Eigenkapitalinstrumente und gegebenenfalls bedingten Gegenleistungen.
- Nicht beherrschende Anteile: Anteil anderer Gesellschafter am erworbenen Unternehmen.
- Bereits gehaltene Anteile: Bei einer stufenweisen Übernahme wird eine schon vor der Kontrollerlangung gehaltene Beteiligung zum Erwerbszeitpunkt mit ihrem Fair Value berücksichtigt.
- Identifizierbares Nettovermögen: Fair Value der übernommenen identifizierbaren Vermögenswerte abzüglich der übernommenen Schulden.
Full Goodwill und Partial Goodwill
Bei nicht beherrschenden Anteilen, die gegenwärtige Eigentumsrechte vermitteln, erlaubt IFRS 3 grundsätzlich zwei Bewertungsmethoden:
- Full-Goodwill-Methode: Die nicht beherrschenden Anteile werden zum Fair Value bewertet. Der ausgewiesene Goodwill umfasst dadurch auch den auf diese Gesellschafter entfallenden Anteil.
- Partial-Goodwill-Methode: Die nicht beherrschenden Anteile werden mit ihrem proportionalen Anteil am identifizierbaren Nettovermögen bewertet. Der Goodwill umfasst in diesem Fall nur den dem Mutterunternehmen zurechenbaren Anteil.
Die gewählte Methode beeinflusst daher die Höhe des ausgewiesenen Goodwills. Bei einem Erwerb von 100 % der Anteile besteht dieser Unterschied nicht.
Interpretation der Bilanzposition
Goodwill entsteht in der Regel beim Erwerb eines Unternehmens und bündelt Erwartungen an nicht separat bilanzierte Werttreiber (z. B. Marktstellung oder Know-how der Belegschaft). Der Aufschlag gegenüber dem beizulegenden Zeitwert der identifizierbaren Vermögenswerte/Schulden zeigt, dass der Käufer bereit ist, für diese zukünftigen Mehrerträge zu zahlen.
- Entspricht die Gegenleistung dem Netto-Fair-Value der identifizierbaren Vermögenswerte und Schulden, entsteht kein Firmenwert.
- Liegt die Gegenleistung darunter, entsteht nach IFRS ein Bargain Purchase (umgangssprachlich Badwill oder „negativer Goodwill“): Nach erneuter Prüfung wird der Überschuss ergebniswirksam erfasst, nicht als Aktivposten fortgeführt.
Originärer und derivativer Goodwill
Originär
Den originären Firmenwert entsteht primär durch selbst geschaffene immaterielle Werte wie Reputation, Kundenstamm, Know-how oder Marke. Er darf nach den maßgeblichen Rechnungslegungswerken IFRS, HGB und US-GAAP nicht aktiviert werden und erscheint somit nicht in der Bilanz.
Einzelne selbst geschaffene immaterielle Vermögenswerte (z. B. Entwicklungskosten) können je nach Regelwerk und Voraussetzungen dennoch aktiviert werden. Marken und Goodwill sind davon jedoch ausgenommen.
Derivativ
Der derivative Firmenwert entsteht im Rahmen eines entgeltlichen Erwerbs eines Unternehmens oder Geschäftsbetriebs. Er repräsentiert nicht separat identifizierbare Vorteile. Bei einem Asset Deal kann er im Einzelabschluss des Erwerbers ausgewiesen werden. Bei einem Anteilserwerb entsteht der Goodwill grundsätzlich im Konzernabschluss.
Im Einzelabschluss des Erwerbers wird regelmäßig die Beteiligung bilanziert.
Goodwill bei HGB vs. IFRS
In Deutschland sind insbesondere das Handelsgesetzbuch (HGB) und die International Financial Reporting Standards (IFRS) maßgeblich für die Ausgestaltung von Bilanzen und Geschäftsberichten. Beide Regelwerke unterscheiden sich klar darin, wie der Goodwill über die Zeit behandelt wird.
| Regeln im HGB | Regeln in den IFRS |
|---|---|
|
|
| § 246 Abs. 1 S. 4 i. V. m. § 255 Abs. 4 HGB | IAS 38 und IFRS 3, Impairment-Test nach IAS 36 |
Abschreibung und Bewertung nach HGB
Der Firmenwert (derivativer Goodwill) wird planmäßig über seine voraussichtliche Nutzungsdauer abgeschrieben. Ist diese nicht verlässlich bestimmbar, ist die Abschreibung gemäß § 253 Abs. 3 Sätze 3 und 4 HGB über einen Zeitraum von zehn Jahren vorzunehmen. Dadurch sinkt der Buchwert des Goodwills planmäßig bis auf null.
Eine „Ersetzung“ durch einen originären Wert findet nicht statt, da originärer Goodwill stets nicht bilanzierbar bleibt. Wirtschaftliche Vorteile zeigen sich gegebenenfalls in stillen Reserven anderer Vermögenswerte. Zusätzlich sind bei dauernder Wertminderung außerplanmäßige Abschreibungen vorzunehmen.
Bilanzierung nach IFRS
Die international verbreiteten IFRS sehen keine planmäßige Abschreibung auf den Goodwill vor. Stattdessen ist mindestens jährlich (sowie anlassbezogen bei Indikatoren) ein Impairment Test (Werthaltigkeitstest) durchzuführen, der die Werthaltigkeit prüft. Ergibt sich eine Wertminderung, ist eine außerplanmäßige Abschreibung zu erfassen. Zuschreibungen auf zuvor abgeschriebenen Goodwill sind nicht zulässig.
Goodwill in der Steuerbilanz
Neben der handelsrechtlichen oder internationalen Rechnungslegung ist in Deutschland die steuerliche Behandlung zu unterscheiden. Für immaterielle Wirtschaftsgüter des Anlagevermögens gilt steuerlich grundsätzlich ein Aktivierungsverbot, sofern sie nicht entgeltlich erworben wurden.
Ein entgeltlich erworbener Geschäfts- oder Firmenwert wird in der Steuerbilanz als abnutzbares immaterielles Wirtschaftsgut behandelt. Seine gesetzlich festgelegte Nutzungsdauer beträgt 15 Jahre. Die Anschaffungskosten werden grundsätzlich in gleichen Jahresbeträgen abgeschrieben.
Bei einer ganzjährigen Abschreibung entspricht dies rund 6,67 % der Anschaffungskosten pro Jahr. Im Jahr der Anschaffung wird die Abschreibung zeitanteilig nach Monaten berechnet.
- Originärer Goodwill: keine Aktivierung in der Steuerbilanz, da kein entgeltlicher Erwerb vorliegt.
- Asset Deal: Beim entgeltlichen Erwerb eines Betriebs oder Teilbetriebs kann ein separat abschreibbarer steuerlicher Goodwill entstehen.
- Share Deal: Beim reinen Erwerb von Anteilen an einer Kapitalgesellschaft entfallen die Anschaffungskosten beim Käufer grundsätzlich auf die Beteiligung. Ein separat abschreibbarer steuerlicher Goodwill entsteht dadurch regelmäßig nicht.
Die steuerliche Abschreibung über 15 Jahre ist von der handelsrechtlichen Nutzungsdauer nach HGB und der Impairment-only-Behandlung nach IFRS zu unterscheiden.
Wertminderungen des Goodwill (Impairment) im Detail
Gemäß den International Financial Reporting Standards (IFRS) sowie dem Handelsgesetzbuch (HGB) sind Goodwill-Positionen auf ihre Werthaltigkeit zu prüfen. Unter IFRS ist ein jährlicher (und anlassbezogener) Impairment Test verpflichtend.
Nach HGB erfolgt primär eine planmäßige Abschreibung über die Nutzungsdauer. Eine außerplanmäßige Abschreibung ist nur bei dauerhafter Wertminderung erforderlich, ein jährlicher Pflichttest ist nicht vorgesehen. Zuschreibungen auf einmal wertgeminderten Goodwill sind weder nach IFRS noch nach HGB zulässig.
Auslöser einer Wertminderung
Eine Wertminderung liegt vor, wenn der erzielbare Betrag (recoverable amount) unter dem Buchwert fällt. Auslöser können u. a. sinkende erwartete Cashflows, nachteilige Branchen-/Unternehmensentwicklungen oder makroökonomische Schocks sein. Solche Trigger lösen anlassbezogene Tests aus (unter IFRS zusätzlich zum jährlichen Pflicht-Test).
Einfluss von Zinsen und Inflation
Zinsen und Inflation können die Werthaltigkeit einer CGU beeinflussen, führen aber nicht zwangsläufig zu einer Goodwill-Abschreibung.
- Steigende Diskontierungssätze: Werden erwartete Cashflows mit einem höheren Kapitalkostensatz abgezinst, sinkt bei ansonsten unveränderten Annahmen ihr Barwert. Dadurch kann sich auch der Nutzungswert der CGU verringern.
- Inflation: Höhere Preise können die nominalen Umsätze steigern. Gleichzeitig können jedoch Personal-, Energie-, Material- und Finanzierungskosten zunehmen und die erwarteten Margen belasten.
- Konsistenz der Bewertung: Nominale Cashflows sind mit einem nominalen Diskontierungssatz und reale Cashflows mit einem realen Diskontierungssatz zu bewerten. Inflation darf nicht doppelt oder gar nicht berücksichtigt werden.
Entscheidend ist daher die Gesamtwirkung auf die erwarteten Cashflows, Margen, Risiken und Diskontierungssätze der betreffenden CGU.
Bestimmung des erzielbaren Betrags
Der erzielbare Betrag ist der höhere der beiden Werte aus:
- Fair Value abzüglich Veräußerungskosten (fair value less costs of disposal) und
- Nutzungswert (value in use), d. h. der Barwert der erwarteten zukünftigen Cashflows aus der fortgeführten Nutzung.
Vergleich des Buchwerts mit dem erzielbaren Betrag
Market Cap - Beispiel für die Aussagekraft
Unter IFRS wird Goodwill nicht isoliert bewertet, sondern der Cash-Generating Unit (CGU) bzw. einer Gruppe von CGUs zugeordnet. Der Buchwert der CGU inkl. Goodwill wird mit ihrem erzielbaren Betrag verglichen.
Liegt der Buchwert darüber, ist eine Wertminderung zu erfassen. Die Minderung wird zuerst dem Goodwill zugerechnet. Ein darüber hinausgehender Betrag wird anteilig auf die übrigen Vermögenswerte der CGU verteilt (unter Beachtung ihrer Untergrenzen).
Einfluss der Abschreibungen
Eine Goodwill-Abschreibung senkt das entsprechende Aktivkonto und führt zu einem Aufwand in der Gewinn- und Verlustrechnung (GuV). Dadurch verringern sich Ergebnisgrößen wie der Jahresüberschuss und der Gewinn je Aktie (EPS).
Bei unverändertem Aktienkurs und weiterhin positivem EPS steigt die PE Ratio (Kurs-Gewinn-Verhältnis) rechnerisch. Wie sich das PE Ratio tatsächlich entwickelt, hängt zusätzlich von der Reaktion des Aktienkurses ab. Kapitalmarktreaktionen können die Folge sein.
Nachteile des Goodwill
Das Hauptproblem des Goodwills liegt in Ermittlung und Fortschreibung, die stark von Managementannahmen abhängen. Der ausgewiesene Firmenwert ist daher kein feststehender Marktwert, sondern eine modellbasierte Residualgröße. Das erschwert Werthaltigkeitstests und begünstigt Ermessensspielräume bis hin zu verzögerten Impairments.
Zudem kann ein unverhältnismäßig hoher Goodwill das Abschreibungs- bzw. Impairment-Risiko erhöhen und die Nachvollziehbarkeit von Wertminderungen mindern. In der Praxis entsteht zusätzlich:
- Geringe Vergleichbarkeit zwischen Unternehmen und über Zeit (unterschiedliche Akquisitionshistorien, CGU-Strukturen, Testmethoden, HGB vs. IFRS-Behandlung).
- „Shielding“-Effekt: Starke Cashflows anderer Vermögenswerte innerhalb einer CGU können Wertverluste überdecken, sodass Impairments spät erfasst werden.
- Keine Zuschreibung auf bereits abgeschriebenen Goodwill: einmaliger Fehler/Überoptimismus bleibt dauerhaft im Eigenkapital wirksam.
- Geringe Aussagekraft für operative Performance: Goodwill generiert keine eigenen Cashflows und sagt wenig über die aktuellen Ertragsquellen aus.
- Ergebnisvolatilität bei Impairments (einmalige, nicht zahlungswirksame Aufwände) und potenzielle Kapitalmarktreaktionen.
Goodwill-Kennzahlen für Investoren
Die absolute Höhe des Goodwills ist allein nur begrenzt aussagekräftig. Für die Analyse kann sie deshalb ins Verhältnis zu anderen Bilanzgrößen gesetzt werden.
Goodwill-Quote
Die Goodwill-Quote zeigt, welcher Anteil der gesamten Vermögenswerte aus Goodwill besteht:
Goodwill-Eigenkapital-Relation
Diese Kennzahl stellt den Goodwill dem bilanziellen Eigenkapital gegenüber:
Eigenkapital nach Goodwill-Abzug
Als vereinfachte Stressbetrachtung kann das Eigenkapital um den ausgewiesenen Goodwill vermindert werden. Die Berechnung veranschaulicht, wie viel bilanzielles Eigenkapital nach einer hypothetischen vollständigen Abschreibung des Goodwills verbleiben würde:
Beispiel für die Anwendung des Goodwill
Die Groß AG erwirbt sämtliche Anteile an der Klein AG.
Unter der vereinfachenden Annahme, dass weder bereits gehaltene Anteile noch nicht beherrschende Anteile zu berücksichtigen sind, beträgt der beizulegende Zeitwert (Fair Value) der identifizierbaren Nettovermögenswerte der Klein AG 15 Mio. EUR. Die Groß AG zahlt eine Gegenleistung von 18 Mio. EUR. Der dabei entstehende Goodwill beläuft sich auf 3 Mio. EUR und wird im Konzernabschluss aktiviert.
Im Zuge der Kaufpreisallokation werden identifizierbare immaterielle Vermögenswerte (z. B. Patente, Kundenverträge) separat zum Fair Value erfasst. Nicht separat identifizierbare Vorteile verbleiben im Goodwill.
Bei einem Anteilserwerb kann die Klein AG rechtlich selbstständig bleiben. Für den Impairment Test bildet sie außerdem nicht unbedingt eine eigenständige Cash-Generating Unit. Entscheidend ist, auf welcher Ebene weitgehend unabhängige Mittelzuflüsse entstehen.
Der Goodwill wird derjenigen CGU oder Gruppe von CGUs zugeordnet, die voraussichtlich von den Synergien des Erwerbs profitiert. Diese CGU beziehungsweise Gruppe von CGUs ist jährlich und bei bestehenden Wertminderungsindikatoren zusätzlich anlassbezogen auf Werthaltigkeit zu prüfen.
Goodwill Quiz

Häufige Fragen
Wie unterscheidet sich Goodwill von anderen immateriellen Vermögenswerten?
Andere immaterielle Vermögenswerte können in der Regel separat erworben oder selbst geschaffen sein. Nach IFRS ist ein immaterieller Vermögenswert identifizierbar, wenn er entweder separierbar ist oder aus vertraglichen beziehungsweise anderen gesetzlichen Rechten entsteht. Eine eigenständige Veräußerbarkeit ist daher nicht in jedem Fall erforderlich.
Die Folgebewertung hängt von der Nutzungsdauer und dem angewandten Rechnungslegungswerk ab. Immaterielle Vermögenswerte mit begrenzter Nutzungsdauer werden planmäßig abgeschrieben. Nach IFRS werden Vermögenswerte mit unbestimmter Nutzungsdauer dagegen nicht planmäßig abgeschrieben, sondern mindestens jährlich auf Wertminderung geprüft.
Der bilanzierte Goodwill ist ein derivativer Firmenwert und nicht einzeln veräußerbar.
- Nach IFRS wird er nicht planmäßig abgeschrieben, sondern mindestens jährlich sowie bei bestehenden Wertminderungsindikatoren einem Impairment Test unterzogen.
- Nach HGB wird der derivative Goodwill dagegen planmäßig über seine voraussichtliche Nutzungsdauer abgeschrieben. Ist diese nicht verlässlich bestimmbar, beträgt der Abschreibungszeitraum zehn Jahre.
Ein originärer, intern geschaffener Goodwill darf weder nach IFRS noch nach HGB aktiviert werden.
Welche Bedeutung hat Goodwill für Investoren?
Für Investoren ist Goodwill weniger ein eigenständiger Wert als vielmehr eine Hypothese über künftige Cashflows. Entscheidend ist, die Plausibilität und Herkunft zu prüfen: Welche immateriellen Werte wurden separat erfasst (z. B. Marken, Kundenbeziehungen, Technologie) und welcher Anteil verbleibt als nicht konkret zuordenbarer Firmenwert?
Ein Unternehmen kann etwa erklären, dass der Mehrwert auf Kundentreue oder Markenstärke basiert. Hält ein Investor diese Annahmen für überhöht, erkennt er potenzielle Abschreibungsrisiken und eine Überbewertung. Umgekehrt kann eine konservative Bilanzierung Chancen signalisieren, etwa in Form einer Unterbewertung am Kapitalmarkt.
Ist Goodwill dasselbe wie der Unternehmenswert?
Nein. Der Unternehmenswert bezeichnet den Gesamtwert eines Unternehmens, der beispielsweise mithilfe erwarteter Cashflows oder anhand von Marktpreisen geschätzt werden kann. Auch die Marktkapitalisierung eines börsennotierten Unternehmens ist nicht mit dem Goodwill gleichzusetzen.
Der bilanzierte Goodwill ist dagegen eine Residualgröße aus einer konkreten Unternehmensübernahme. Er entsteht, wenn die übertragene Gegenleistung einschließlich gegebenenfalls weiterer Bestandteile den Fair Value des erworbenen identifizierbaren Nettovermögens übersteigt.
Seine Höhe hängt deshalb unter anderem vom gezahlten Kaufpreis, der Kaufpreisallokation, den identifizierten immateriellen Vermögenswerten und der Behandlung nicht beherrschender Anteile ab. Dasselbe Unternehmen kann bei unterschiedlichen Transaktionen oder Erwerbern daher zu einem unterschiedlich hohen Goodwill führen.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.