
Fremdkapital – Definition & Berechnung
 Autor: Pit Wilkens
Fremdkapital (engl. im Bilanzkontext: „Liabilities“) umfasst die Schulden und Verpflichtungen eines Unternehmens gegenüber Dritten, die künftig voraussichtlich zu einem Abfluss wirtschaftlicher Ressourcen führen. Dazu zählen neben verzinslichen Finanzverbindlichkeiten u. a. Rückstellungen, passive Rechnungsabgrenzungsposten und passive latente Steuern. Es ist ein zentraler Bestandteil der Unternehmensfinanzierung und ermöglicht Investitionen, die die eigenen Mittel übersteigen.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Fremdkapital – Definition
Fremdkapital ist die Summe aller gegenwärtigen Verpflichtungen eines Unternehmens gegenüber Dritten, aus denen voraussichtlich ein Abfluss wirtschaftlicher Ressourcen entsteht. In der Bilanz entspricht es dem Teil des Gesamtkapitals, der nicht Eigenkapital ist.
Zu unterscheiden ist Fremdkapital im weiteren Sinn von zinstragender Finanzverschuldung. In der Finanzanalyse werden dafür häufig Begriffe wie „Debt“, „Borrowings“ oder Finanzverbindlichkeiten verwendet. Diese Positionen sind nur ein Teil des gesamten Fremdkapitals.
Fremdkapital als Bilanzposition (HGB)
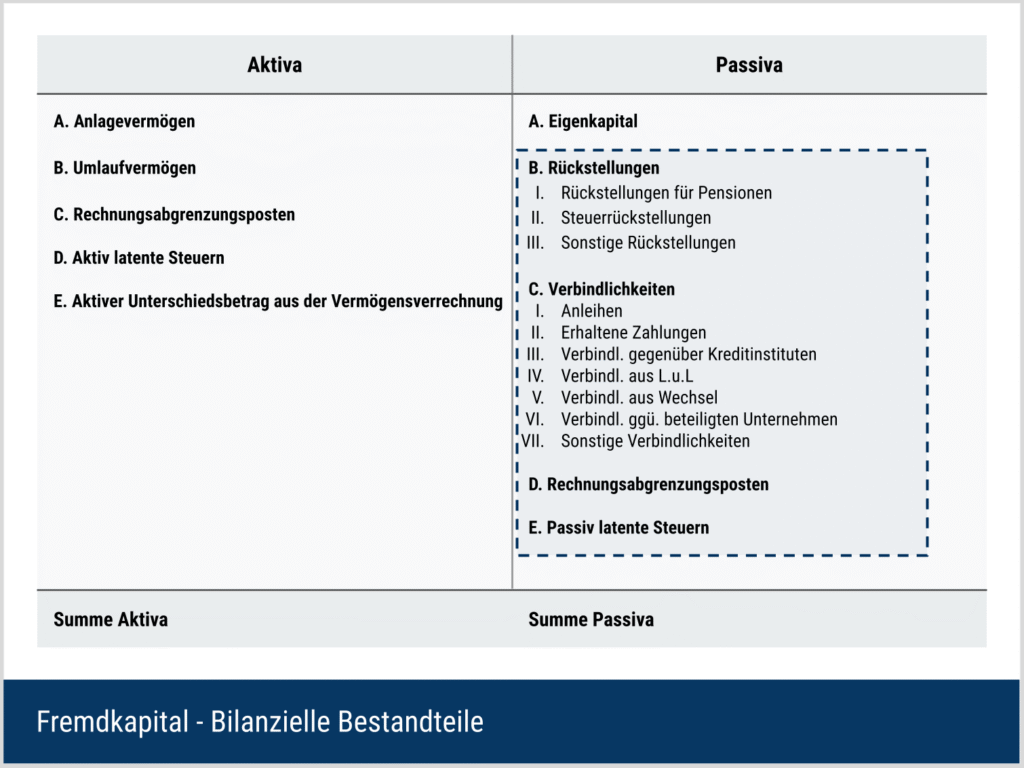
In der Bilanzgliederung für Kapitalgesellschaften nach HGB umfasst Fremdkapital im weiteren Sinn die Blöcke B–E auf der Passivseite der Bilanz: Rückstellungen, Verbindlichkeiten, passive Rechnungsabgrenzungsposten (RAP) und passive latente Steuern (vgl. §§ 266, 250, 274 HGB).
Je nach Unternehmensgröße, Rechtsform und Branche können ergänzende Sondervorschriften oder Erleichterungen gelten. Die grundlegenden Oberkategorien der Passivseite sind im deutschen Handelsrecht jedoch vorgegeben.
Berechnung Fremdkapitals (indirekt)
Das Fremdkapital errechnet sich aus der Differenz zwischen dem Gesamtkapital (Bilanzsumme) und dem Eigenkapital.
Die Formel lautet
Additive Berechnungsmethode (direkt)
Fremdkapital kann aus der Buchhaltung direkt addiert werden. Geschäftsvorfälle werden auf Konten erfasst. Die Salden der Fremdkapitalkonten werden anschließend addiert.
Dadurch ergibt sich die folgende Faustformel
Typische Summen sind
- HGB: Summe der bilanziellen Passivposten B–E.
- IFRS: Summe aller Liabilities. Ansatz und Bewertung richten sich je nach Schuldart nach einzelnen Standards, darunter z. B. IAS 37 für Rückstellungen, IFRS 9 für finanzielle Verbindlichkeiten, IFRS 16 für Leasingverbindlichkeiten, IFRS 15 für Vertragsverbindlichkeiten und IAS 12 für latente Steuerverbindlichkeiten.
Fremdkapitalpositionen im Überblick
Im Folgenden betrachten wir die für Investoren zentralen Rückstellungen und Verbindlichkeiten nach HGB. Passive RAP und passive latente Steuern lassen wir hier bewusst außen vor.
Rückstellungen
Rückstellungen bezeichnen Verpflichtungen oder Aufwands- und Risikopositionen, deren Höhe, Fälligkeit oder Bestehen ungewiss ist. Nach § 249 HGB sind sie insbesondere für ungewisse Verbindlichkeiten und drohende Verluste aus schwebenden Geschäften zu bilden. Daneben nennt das HGB bestimmte Fälle wie unterlassene Instandhaltungen, Abraumbeseitigungen sowie Gewährleistungen ohne rechtliche Verpflichtung.
Bewertet werden Rückstellungen grundsätzlich mit dem Erfüllungsbetrag. Bei einer Restlaufzeit von über einem Jahr sind sie abzuzinsen. Für Altersversorgungsverpflichtungen und sonstige Rückstellungen gelten dabei unterschiedliche Durchschnittszeiträume der anzuwendenden Marktzinssätze (§ 253 Abs. 2 HGB).
Typische Beispiele sind Pensions- und Steuerrückstellungen, Gewährleistungen, Rechtsstreitigkeiten sowie nicht konkret zuordenbare Fälle unter „sonstige Rückstellungen“.
Verbindlichkeiten
Verbindlichkeiten sind eindeutig bestimmte Verpflichtungen, deren Höhe und Fälligkeit feststehen oder bestimmbar sind. Sie sind in der Gliederung gemäß § 266 Abs. 3 HGB aufgeführt.
Typen (Auswahl):
- Finanzielle Verbindlichkeiten: Anleihen, Schuldscheine, Bankdarlehen (in der Regel verzinslich mit planmäßiger Tilgung).
- Konzernverbindlichkeiten: Gegenüber verbundenen Unternehmen (z. B. Cash-Pool).
- Operative Verbindlichkeiten: Aus Lieferungen und Leistungen (spontaner, meist zinsloser Lieferantenkredit), erhaltene Anzahlungen von Kunden sowie sonstige Verbindlichkeiten (z. B. Steuern, Sozialabgaben).
Leverage-Effekt
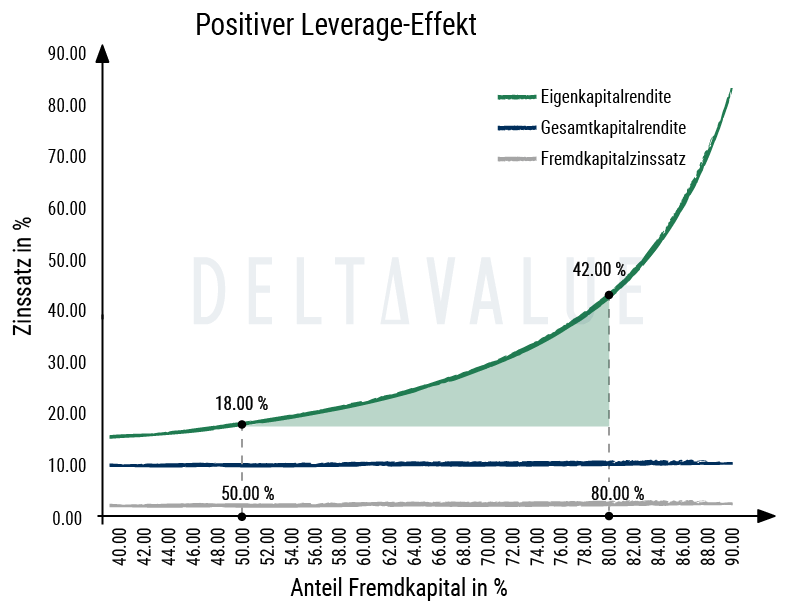
Leverage-Effekt beschreibt den Einfluss von Fremdkapital auf die Eigenkapitalrendite (Return on Equity). Er tritt auf, wenn die Gesamtkapitalrendite höher ist als die Fremdkapitalkosten: In diesem Fall steigert zusätzlicher Fremdkapitaleinsatz die Eigenkapitalrendite.
Die Stärke des Effekts hängt von der Fremdkapitalquote ab: Je höher der Verschuldungsgrad, desto größer die Hebelwirkung. Der Effekt kann jedoch auch negativ wirken: Liegt die Gesamtkapitalrendite unter den Fremdkapitalkosten, sinkt die Eigenkapitalrendite überproportional.
Interpretation des Fremdkapitals
Fremdkapital ist für Investoren, Banken und andere Gläubiger ein wichtiges Analyseinstrument. Meist wird es in Relation zum Gesamtkapital betrachtet, woraus sich die Fremdkapitalquote ergibt – ein zentraler Indikator für Kapitalstruktur und bilanzielles Risiko.
Für Aussagen zu Zinsbelastung und Leverage reicht das gesamte Fremdkapital allein jedoch nicht aus. Dafür sollten zusätzlich zinstragende Finanzverbindlichkeiten, Nettofinanzschulden, Zinsdeckungsgrad und Fälligkeitsprofil betrachtet werden.
Auch eine zeitliche Analyse liefert wertvolle Hinweise:
- Sinkendes Fremdkapital kann auf Rückzahlungen hindeuten, kann aber auch durch geringere Lieferantenverbindlichkeiten, aufgelöste Rückstellungen, Umgliederungen oder Bewertungseffekte entstehen.
- Steigendes Fremdkapital kann zusätzliche Liquidität für Investitionen schaffen, muss aber nicht zwingend aus neuer Kreditaufnahme stammen. Auch höhere operative Verbindlichkeiten, Rückstellungen oder Steuerpositionen können das Fremdkapital erhöhen.
Vorteile von Fremdkapital
Die Nutzung von Fremdkapital bietet Unternehmen vor allem zwei zentrale Vorteile.
Erstens können Zinsaufwendungen grundsätzlich steuerlich als Betriebsausgaben berücksichtigt werden, sofern keine Abzugsbeschränkungen wie etwa die Zinsschranke greifen. Im Gegensatz dazu muss die Vergütung des Eigenkapitals aus dem Gewinn nach Steuern erfolgen. Dadurch kann Fremdkapital unter sonst gleichen Bedingungen eine kostengünstigere Finanzierungsform sein.
Zweitens haben Fremdkapitalgeber in der Regel keine gesellschaftsrechtlichen Stimmrechte. Sie werden also nicht zu Miteigentümern des Unternehmens, was die Stimmrechte der bestehenden Anteilseigner schützt. Bei der Aufnahme von Eigenkapital (etwa durch eine Kapitalerhöhung) droht dagegen eine Verwässerung der bisherigen Stimmrechte, sofern die Altinvestoren ihre Anteile nicht aufstocken.
Allerdings können Fremdkapitalgeber über Kreditverträge wirtschaftlichen Einfluss ausüben, etwa durch Sicherheiten, Informationspflichten, Ausschüttungsbeschränkungen oder Kündigungsrechte.
Nachteile des Fremdkapitals
Neben diesen Vorteilen bringt Fremdkapital auch wesentliche Risiken mit sich. Ein hoher Verschuldungsgrad kann das Credit Rating belasten und die Bonität verringern. Da bestehende Schulden bereits bedient werden müssen, sinkt die Fähigkeit, neue Kredite aufzunehmen. Dies kann dazu führen, dass Finanzierungen abgelehnt oder nur zu ungünstigeren Konditionen gewährt werden.
Darüber hinaus steigt mit hohem Fremdkapitalanteil das unternehmerische Risiko. Besonders relevant ist das Zinsänderungsrisiko: Bei variabel verzinsten Darlehen, wie Kontokorrentkrediten, wirken sich steigende Marktzinsen direkt auf die Finanzierungskosten aus.
Hinzu kommt das Refinanzierungsrisiko. Ändern Banken ihre Vergabebedingungen oder Zinssätze, kann dies die Anschlussfinanzierung verteuern oder im Extremfall sogar gefährden – etwa wenn ein endfälliges Darlehen unter veränderten Rahmenbedingungen erneuert werden muss.
Einschränkungen in der Auswertung
Trotz vielfältiger Analysemöglichkeiten ist die Aussagekraft des Fremdkapitals begrenzt. Eine fundierte Unternehmensbewertung erfordert stets die Einbeziehung mehrerer Kennzahlen und Faktoren.
Ein zentrales Problem liegt darin, dass die Bilanz allein nur begrenzte Informationen über die tatsächliche Liquiditätsbelastung liefert. Zwar enthalten HGB- und IFRS-Abschlüsse bestimmte Angaben zur Fristigkeit und Fälligkeit von Verbindlichkeiten, häufig auch im Anhang bzw. in den Notes. Dennoch können kurz nach dem Bilanzstichtag neue Schulden aufgenommen oder bestehende Verbindlichkeiten getilgt werden, ohne dass dies unmittelbar aus der Bilanzposition selbst ersichtlich ist.
Zudem ist die Bewertung des Fremdkapitalniveaus nicht absolut möglich, sondern abhängig von Branche, Geschäftsmodell und Unternehmenssituation.
- Ein Unternehmen mit stabilen Cashflows und einem wirtschaftlichen Burggraben kann höhere Schulden tragen als ein Wettbewerber ohne diese Stärken.
- Umgekehrt können operative Probleme oder sinkende Erträge die negativen Effekte von Fremdkapital verstärken.
Entsprechend bleibt seine Analyse stets kontextabhängig.
Unterschied zwischen Fremdkapital und Eigenkapital
Der wichtigste Unterschied zwischen Fremd- und Eigenkapital betrifft das Eigentumsverhältnis: Eigenkapitalgeber sind Miteigentümer und besitzen Mitspracherechte, Fremdkapitalgeber sind hingegen Gläubiger. Sie erhalten grundsätzlich keine gesellschaftsrechtlichen Stimmrechte, können aber über Kreditverträge wirtschaftliche Kontrollrechte besitzen.
Vergütung
Auch die Vergütung verläuft unterschiedlich.
- Fremdkapital wird durch Zinsen oder vertraglich vereinbarte Entgelte entlohnt, soweit es sich um zinstragende oder entgeltliche Verpflichtungen handelt.
- Eigenkapitalgeber haben dagegen Anspruch auf einen Anteil am Gewinn, über dessen Verwendung sie bei Aktiengesellschaften mitentscheiden können. Zusätzlich partizipieren sie an einer möglichen Wertsteigerung des Unternehmens.
Risiko
Aus Investorensicht ist Eigenkapital risikoreicher:
- Es besteht kein Rückzahlungsanspruch, und Eigenkapital trägt das Residualrisiko des Unternehmens.
- Fremdkapitalgeber haben dagegen einen vertraglichen Rückzahlungsanspruch, tragen aber ein Ausfall- bzw. Kreditrisiko.
Die Interessenlagen sind entsprechend verschieden: Eigenkapitalgeber sind am langfristigen Erfolg des Unternehmens beteiligt, während Fremdkapitalgeber vor allem an der pünktlichen Zahlung von Zins und Tilgung interessiert sind. Bleibt diese aus, können sie Forderungen fällig stellen oder Sicherheiten verwerten.
| Eigenkapital | Fremdkapital | |
|---|---|---|
| Besitzverhältnis | Eigentümer | Gläubiger |
| Risikotragung | Residualrisiko; Haftung in Höhe der Einlage | Ausfallrisiko; keine Gesellschafterhaftung |
| Mitbestimmung | Ja | Keine gesellschaftsrechtliche Mitbestimmung; ggf. Covenants |
| Beteiligung an Wertsteigerung | Ja | Nein |
| Vergütung | Gewinnbeteiligung | Zins bzw. vertraglich vereinbarte Entgelte |
| Kündigung | Nicht möglich | Je nach Vertrag möglich |
| Zeithorizont | In der Regel unbefristet | Befristet oder fälligkeitsgebunden |
Beispiel für die Bewertung von Fremdkapital
In der Konzernbilanz nach IFRS der adidas AG zum 31. Dezember 2025 werden die Passivpositionen des Unternehmens dargestellt. Unter IFRS werden diese Verpflichtungen in kurzfristige und langfristige Verbindlichkeiten unterteilt.
So weist adidas im Jahr 2025 beispielsweise kurzfristige Finanzverbindlichkeiten in Höhe von 645 Mio. EUR sowie langfristige Finanzverbindlichkeiten in Höhe von 1.996 Mio. EUR aus. Diese Positionen stellen Fremdkapital im engeren Sinn dar: Schulden gegenüber Kreditinstituten oder Kapitalgebern, die verzinst und zu festgelegten Terminen zurückgezahlt werden müssen.
Das gesamte Fremdkapital im weiteren Sinn ist jedoch deutlich höher. Es ergibt sich aus den kurzfristigen Passiva von 9.094 Mio. EUR und den langfristigen Passiva von 5.043 Mio. EUR . Zusammen ergibt sich daraus ein gesamtes Fremdkapital von 14.137 Mio. EUR .
Mögliche Interpretationen:
- Ein Rückgang der kurzfristigen Passiva (2025: 9.094 Mio. EUR vs. 9.593 Mio. EUR in 2024, –5 %) zeigt zunächst eine niedrigere kurzfristige Verpflichtungsbasis. Die kurzfristigen Finanzverbindlichkeiten stiegen von 570 Mio. EUR auf 645 Mio. EUR , unter anderem aufgrund der Umklassifizierung eines im Jahr 2026 fälligen Eurobonds in die kurzfristigen Finanzverbindlichkeiten sowie eines höheren Finanzierungsbedarfs in den Regionen.
- Die langfristigen Finanzverbindlichkeiten sind hingegen leicht gestiegen (2025: 1.996 Mio. EUR vs. 1.915 Mio. EUR in 2024, +4 %). Der Anstieg war vor allem auf die Ausgabe eines neuen Eurobonds mit einem Volumen von 500 Mio. EUR im Oktober 2025 zurückzuführen. Tteilweise gegenläufig wirkte die Umklassifizierung eines Eurobonds über 400 Mio. EUR in die kurzfristigen Finanzverbindlichkeiten.
Für Investoren ist relevant, wie stark das Unternehmen fremdfinanziert ist und ob es seine Rückzahlungen aus operativem Cashflow decken kann. Zudem zeigt der Vergleich mit dem gesamten Eigenkapital (6.125 Mio. EUR), ob die Kapitalstruktur eher eigen- oder fremdkapitalfinanziert ist.
Häufige Fragen
Wie wird Fremdkapital nach Fristigkeit eingeteilt?
Eine gängige betriebswirtschaftliche Einteilung des Fremdkapitals orientiert sich an der Restlaufzeit:
- Kurzfristiges Fremdkapital: Restlaufzeit bis 1 Jahr (z. B. Lieferantenkredite, Kontokorrentkredite, kurzfristige Bankdarlehen)
- Mittelfristiges Fremdkapital: Restlaufzeit über 1 Jahr bis etwa 5 Jahre (z. B. mittelfristige Bankdarlehen, bestimmte Leasingverbindlichkeiten)
- Langfristiges Fremdkapital: Restlaufzeit über 5 Jahre (z. B. Anleihen, Hypothekendarlehen, langfristige Rückstellungen wie Pensionsrückstellungen)
In HGB-Abschlüssen ist vor allem die Restlaufzeit relevant. Verbindlichkeiten mit einer Restlaufzeit bis zu einem Jahr und von mehr als einem Jahr sind bei den einzelnen Posten zu vermerken; zusätzlich ist der Gesamtbetrag der Verbindlichkeiten mit einer Restlaufzeit von mehr als fünf Jahren im Anhang anzugeben. In der Literatur können die Abgrenzungen leicht variieren.
Was unterscheidet Innen- und Außenfinanzierung?
Als Außenfinanzierung wird die Kapitalzuführung von außen bezeichnet. Sie kann als Eigenfinanzierung erfolgen, etwa durch eine Kapitalerhöhung, oder als Fremdfinanzierung, etwa durch Bankkredite, Anleihen oder Lieferantenkredite. Bei einer zahlungswirksamen Mittelzufuhr kommt es häufig zu einer Verlängerung der Bilanz.
Bei der Innenfinanzierung wird Kapital dagegen im Unternehmen selbst gebildet oder freigesetzt. Beispiele sind einbehaltene Gewinne, Abschreibungen, Rückstellungen oder Desinvestitionen. Eine Bilanzverlängerung ist dabei nicht zwingend; je nach Form handelt es sich um Gewinnthesaurierung, Kapitalfreisetzung oder eine Umschichtung innerhalb der Bilanz.
rlängerung.
Was unterscheidet Fremdkapital von Mezzanine-Kapital?
Mezzanine-Kapital ist eine Mischform aus Eigen- und Fremdkapital. Es besitzt wirtschaftlich häufig eigenkapitalähnliche Merkmale, wird rechtlich und bilanziell aber je nach Ausgestaltung dem Eigen- oder Fremdkapital zugeordnet.
Typische Beispiele sind Nachrangdarlehen, Genussrechte, stille Beteiligungen oder Wandelanleihen. Nachrangdarlehen haben grundsätzlich Fremdkapitalcharakter, werden im Insolvenzfall jedoch meist erst nach den klassischen Gläubigern bedient. Sie stehen damit im Risiko näher am Eigenkapital, sind aber grundsätzlich nicht nachrangig gegenüber dem Eigenkapital.
Wandelanleihen zählen ebenfalls zu den mezzaninen Finanzierungsformen. Sie sind zunächst Fremdkapital, können aber je nach Bedingungen in Eigenkapital umgewandelt werden. Bis zur Wandlung fallen in der Regel vertraglich vereinbarte Zinszahlungen an.
Im handelsrechtlichen Sinn gibt es grundsätzlich nur die Unterscheidung zwischen Eigen- und Fremdkapital. Mezzanine-Kapital wird daher nicht als eigene Bilanzkategorie ausgewiesen, sondern abhängig von seiner konkreten Ausgestaltung bilanziell eingeordnet.
Wie wird Fremdkapital im privaten Umfeld eingesetzt?
Auch Privatpersonen nutzen Fremdkapital, etwa für Immobilienkäufe, Wertpapiergeschäfte oder Konsum. Wie bei Unternehmen bleibt der Kapitalgeber grundsätzlich ohne Mitspracherecht, hat jedoch Anspruch auf Rückzahlung und vereinbarte Zinsen.
Besonders beim Immobilienerwerb kann sich ein Leverage-Effekt zeigen: Ein höherer Kreditanteil ermöglicht mit weniger Eigenkapital den Erwerb einer größeren Immobilie oder mehrerer Objekte. Dadurch kann die Eigenkapitalrendite steigen, sofern Wertentwicklung und laufende Erträge die Finanzierungskosten übersteigen. Gleichzeitig erhöht sich das Risiko, etwa bei steigenden Zinsen, sinkenden Objektwerten, Leerstand oder einer teureren Anschlussfinanzierung.
Auch bei Wertpapierkrediten, etwa Lombardkrediten oder Margin-Handel, wirkt Fremdkapital als Hebel. Kursverluste können dazu führen, dass zusätzliche Sicherheiten verlangt werden oder Positionen verkauft werden müssen, etwa im Rahmen eines Margin Calls.
Kreditgeber können auch bei Privatpersonen Sicherheiten verlangen. Bei Immobilienfinanzierungen ist typischerweise eine Grundschuld oder Hypothek üblich. Bei Wertpapierkrediten dienen meist Depotwerte als Sicherheit. Bei Konsumentenkrediten steht dagegen häufig die Bonität und das laufende Einkommen im Vordergrund.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.