


Kapitalumschlag – Erklärung & Berechnung
 Autor: Pit Wilkens
Der Kapitalumschlag (auch: „Kapitalumschlagshäufigkeit“ oder „Gesamtkapitalumschlag“, englisch: „Total Asset Turnover“ oder „Asset Turnover“) ist eine betriebswirtschaftliche Kennzahl, die die erzielten Netto-Umsatzerlöse ins Verhältnis zum durchschnittlich gebundenen Gesamtkapital bzw. zur durchschnittlichen Bilanzsumme setzt. Sie dient Investoren als Effizienzindikator und hilft, die Kapitalnutzung einzuschätzen.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Kapitalumschlag – Definition
Der Kapitalumschlag gibt an, wie viel Umsatz ein Unternehmen im Durchschnitt je Einheit des gebundenen Gesamtkapitals erzielt. Ein höherer Wert bedeutet, dass mit weniger gebundenem Kapital mehr Umsatz erwirtschaftet wird.
Die Kennzahl wird üblicherweise als Faktor angegeben, z. B. 1,14. Alternativ kann sie auch in Prozent dargestellt werden. Ein Kapitalumschlag von 1,14 entspricht dann 114 %.
Formel und Berechnung des Kapitalumschlags
Der Kapitalumschlag ergibt sich aus dem Verhältnis von Netto-Umsatzerlösen zu durchschnittlichem Gesamtkapital. Das Ergebnis dieser Berechnung ist ein dimensionsloser Wert und wird als Umschlagshäufigkeit pro Periode interpretiert. In der Regel ist der Kapitalumschlag nicht negativ.
Die Formel lautet:
wobei
Interpretation des Kapitalumschlags
Der Kapitalumschlag misst die Effizienz der Kapitalnutzung, nicht jedoch die Profitabilität oder Liquidität eines Unternehmens. Seine Aussagekraft steigt in Kombination mit anderen Kennzahlen. So zeigt die Verbindung von Kapitalumschlag und Umsatzrentabilität (Return on Sales, RoS), wie effizient ein Unternehmen sein Kapital sowohl zur Umsatz- als auch zur Gewinnerzielung einsetzt.
Faustregeln:
- Bei positiver Umsatzrentabilität (Gewinn): Ein höherer Kapitalumschlag erhöht bei sonst gleichen Bedingungen die Kapitalrentabilität, da eingesetztes Kapital effizienter in Gewinn umgesetzt wird.
- Bei negativer Umsatzrentabilität (Verlust): Ein höherer Kapitalumschlag verringert die Kapitalrentabilität weiter, da mit jedem zusätzlichen Umsatz auch die Verluste steigen.
Damit wirkt der Kapitalumschlag wie ein Multiplikator und verstärkt sowohl Gewinne als auch Verluste. Beispiel:
- Verdient ein Unternehmen +20 EUR pro Einheit, steigt der Gewinn mit zunehmendem Umsatz und hohem Kapitalumschlag.
- Verliert es –20 EUR pro Einheit, steigen die Verluste mit wachsendem Umsatz ebenfalls.
Bedeutung für die Kostenstruktur
Der Kapitalumschlag liefert Hinweise auf die Kapitalbindung und damit auf den absoluten Kapitalbedarf eines Unternehmens. Er ersetzt jedoch keine eigenständige Analyse der Profitabilität oder der Kostenstruktur.
Kapitalkosten (Finanzierung)
Kapitalkosten umfassen sowohl Fremdkapitalkosten, etwa Zinsen auf Fremdkapital, als auch Eigenkapitalkosten. Ein höherer Kapitalumschlag bedeutet bei gegebenem Umsatz häufig weniger gebundenes Vermögen. Das kann den absoluten Kapitalbedarf reduzieren und dadurch die Rentabilität verbessern.
Grenzkosten und Skaleneffekte
Grenzkosten bezeichnen die zusätzlichen Kosten, die bei der Produktion einer weiteren Einheit entstehen.
- Liegen die Grenzkosten unter den Durchschnittskosten, können bei steigender Produktion die Stückkosten sinken. Verbessert sich dadurch die Marge und kann die zusätzliche Produktion am Markt abgesetzt werden, wächst der Umsatz bei gleicher oder nur unterproportional steigender Kapitalbasis, wodurch der Kapitalumschlag steigen kann.
- Steigen die Grenzkosten hingegen (z. B. durch Kapazitätsengpässe), wird zusätzliche Produktion weniger profitabel. Das kann das Umsatzwachstum limitieren und somit auch den Kapitalumschlag begrenzen.
Kapitalumschlag – Vergleichende Analyse
Die vergleichende Betrachtung des Kapitalumschlags ist weniger verbreitet, kann jedoch wertvolle Hinweise geben. Ohne Informationen zur Rentabilität eines Unternehmens ist die Aussagekraft allerdings stark eingeschränkt.
Unternehmensvergleich
Im Unternehmensvergleich kann der Kapitalumschlag Hinweise auf die Effizienz der Kapitalnutzung geben. Eine effiziente Nutzung des eingesetzten Kapitals kann auf vorausschauendes Management hindeuten. Hohe Umsätze wiederum können für eine starke Nachfrage sprechen, beweisen für sich genommen jedoch keine gefestigte Marktposition.
Ein sinnvoller Vergleich ist nur innerhalb derselben Branche und für identische Perioden möglich. So erzielen Einzelhändler in der Regel deutlich höhere Kapitalumschläge als Maschinenbauer. Zusätzlich können Faktoren wie Outsourcing, Preisniveau, Kapazitätsauslastung und Bilanzierungsstandards die Kennzahl beeinflussen.
Zeitvergleich
Der Zeitvergleich zeigt die Entwicklung eines Unternehmens im Verlauf mehrerer Perioden. Ein rückläufiger Kapitalumschlag kann etwa auf sinkende Umsätze oder einen Anstieg des eingesetzten Kapitals hinweisen. Investoren sollten die Ursachen eines negativen Trends analysieren. Umgekehrt können steigende Werte als positives Signal interpretiert werden.
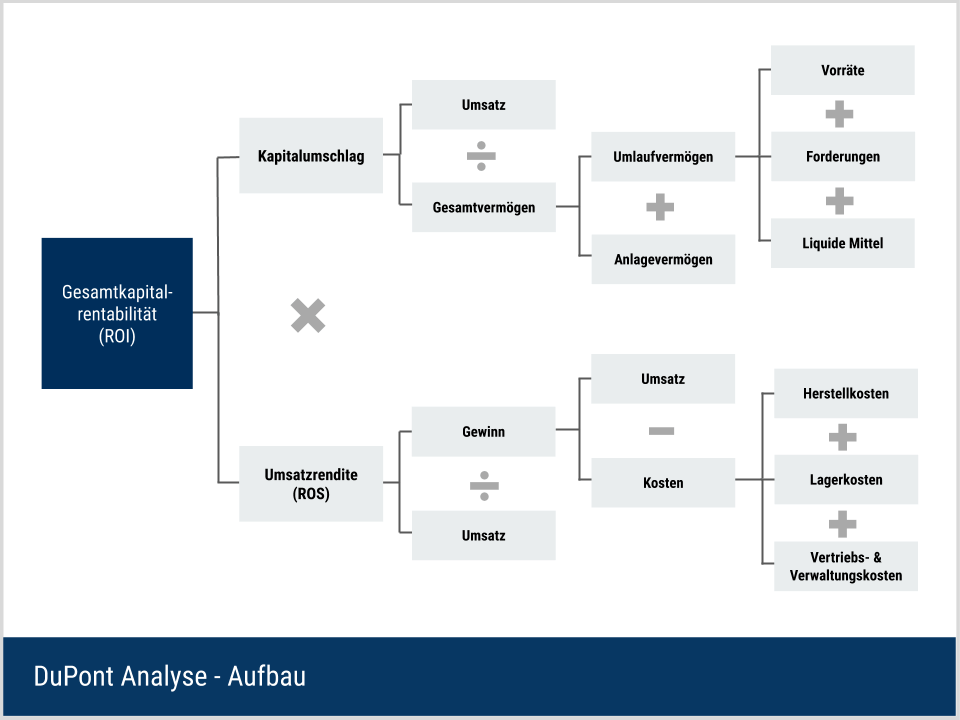
Kapitalumschlag als Bestandteil des ROI (Du-Pont-Schema)
Das Du-Pont-Schema ist ein Kennzahlensystem, dessen Leitkennzahl je nach Anwendung der Return on Investment (ROI), Return on Assets (ROA) oder Return on Equity (ROE) sein kann. In seiner Kernlogik zerlegt es den ROI in Umsatzrendite (Return on Sales / ROS) und Kapitalumschlag:
Welche Ergebnisgröße für „Gewinn“ verwendet wird, sollte eindeutig festgelegt werden, z. B. Jahresüberschuss, EBIT, operatives Ergebnis oder NOPAT. Wichtig ist, dass Ergebnis- und Kapitalgröße sachlich zusammenpassen. Wird das Du-Pont-Schema auf den ROE angewendet, kommt zusätzlich ein Verschuldungs- bzw. Eigenkapitalmultiplikator hinzu.
Wie im vorherigen Abschnitt bereits erwähnt, sagt der Kapitalumschlag allein nichts über die Profitabilität aus. Erst in Kombination mit beispielsweise ROS ergibt sich ein aussagekräftigeres Bild der Ertragslage.
Das vollständige Du-Pont-Schema kann weiter in GuV- und Bilanztreiber zerlegt werden (z. B. Kostenquoten, Bruttomarge, Vorrats- und Forderungsumschlag). So wird sichtbar, welche Positionen den ROI beeinflussen und wo weiterer Analysebedarf besteht.
Exemplarische Anwendung
Ein Unternehmen hat sein Gesamtkapital schlank aufgestellt und den Umsatz gesteigert, der ROI bleibt jedoch aufgrund einer niedrigen Umsatzrendite hinter den Erwartungen.
Mit Hilfe des Du-Pont-Schemas lässt sich eingrenzen, dass die niedrige Rendite nicht aus der Kapitalumschlagshäufigkeit, sondern aus der Ergebnismarge stammt. Mögliche Ursachen können überhöhte Vertriebs- und Verwaltungskosten, ineffiziente Prozesse oder ein ungünstiger Produktmix sein. Daraus lassen sich gezielte Korrekturmaßnahmen ableiten (Organisationsstraffung, Prozessoptimierung, Kostenkontrolle).
Kapitalumschlag – Nachteile
Der Kapitalumschlag ist in seiner Aussagekraft begrenzt, da er weder Aufschluss über die Profitabilität noch über die Liquidität eines Unternehmens gibt. Beide Faktoren sind jedoch für Investoren entscheidend: Gewinnfähigkeit bestimmt den Wert, ausreichende Liquidität sichert das Fortbestehen. Eine fundierte Analyse erfordert daher zusätzliche Kennzahlen.
Eingeschränkte Aussagekraft bei Start-ups
Bei Start-ups ist der Kapitalumschlag nur eingeschränkt nutzbar. In den ersten Jahren stehen häufig hohe Investitionen geringen Umsätzen gegenüber, wodurch Gewinne meist ausbleiben.
Ein geringer Kapitalumschlag kann in dieser Phase erklärbar sein, ist aber nicht per se vorteilhaft oder nachteilig. Ebenso ist ein hoher Kapitalumschlag trotz aktueller Verluste nicht zwangsläufig negativ zu bewerten.
Unterschiede in den Datenquellen
Auch die zugrunde liegenden Bilanzwerte schränken die Vergleichbarkeit ein. Bilanzpositionen unterliegen nationalen Vorschriften, Rechnungslegungsstandards und Wahlrechten, die zu abweichenden Ergebnissen führen können.
So wird etwa der Goodwill je nach Rechnungslegungsstandard unterschiedlich behandelt.
- Nach HGB wird ein entgeltlich erworbener Geschäfts- oder Firmenwert planmäßig abgeschrieben.
- Nach IFRS erfolgt dagegen grundsätzlich keine planmäßige Abschreibung, sondern ein regelmäßiger Werthaltigkeitstest.
- Auch US-GAAP enthält eigene Regelungen und Vereinfachungen, insbesondere für bestimmte nicht börsennotierte Unternehmen.
Unternehmen sind daher nur dann sinnvoll vergleichbar, wenn sie nach denselben Rechnungslegungsstandards bilanzieren oder die Unterschiede ausdrücklich berücksichtigt werden.
Kapitalumschlag eher für kapitalintensive Branchen
Die Aussagekraft des Kapitalumschlags sinkt mit abnehmender Kapitalintensität eines Geschäftsmodells. Bei hohem Umsatz im Verhältnis zum Gesamtkapital können bereits geringe Kapitalveränderungen die Kennzahl stark verzerren. In kapitalintensiven Branchen liefert der Kapitalumschlag daher häufig verlässlichere Ergebnisse.
Bei Software-, Plattform-, Marken- oder Dienstleistungsunternehmen kann der Kapitalumschlag hingegen künstlich hoch erscheinen, da selbst geschaffene immaterielle Werte wie Marken, Kundenbeziehungen, Software oder Datenbestände häufig gar nicht oder nur eingeschränkt in der Bilanz berücksichtigt werden. Deshalb sollten Investoren zusätzlich operative Kennzahlen und branchenübliche Vergleichswerte heranziehen.
Manipulierbarkeit der Kennzahl
Unternehmen können den Kapitalumschlag gezielt beeinflussen, indem sie an den Größen Umsatz und Gesamtkapital ansetzen:
- Umsatzsteigerung: Marketingmaßnahmen, neue Produkte oder eine verbesserte Produktqualität können den Umsatz erhöhen. Wird dafür zusätzliches Kapital benötigt, wirkt dies jedoch dämpfend auf den Kapitalumschlag.
- Kapitalreduzierung: Der Verkauf nicht benötigter Vermögenswerte senkt das Gesamtkapital bei gleichbleibendem Umsatz und verringert zugleich den Finanzierungsbedarf. Auch eine Optimierung des Cash Conversion Cycle – etwa durch kürzere Kundenziele oder geringere Lagerbestände – kann das gebundene Kapital reduzieren. Längere Lieferantenziele verbessern vor allem den Nettofinanzierungsbedarf und den Cash Conversion Cycle, senken aber nicht automatisch den Gesamtkapital/die Bilanzsumme.
Da Unternehmen den Kapitalumschlag aktiv steuern können, wird er von vielen Investoren als Indikator für Effizienz interpretiert: Je effizienter ein Unternehmen, desto mehr Umsatz erzielt es mit jedem eingesetzten Euro Kapital.
Abgrenzung zu ähnlichen Umschlagskennzahlen
In diesem Artikel wird der Gesamtkapitalumschlag behandelt, also das Verhältnis von Netto-Umsatzerlösen zum durchschnittlichen Gesamtkapital. Daneben existieren weitere Umschlagskennzahlen, die andere Kapitalgrößen betrachten.
| Kennzahl | Formel | Aussage |
|---|---|---|
| Gesamtkapitalumschlag / Total Asset Turnover | Netto-Umsatzerlöse / durchschnittliches Gesamtkapital | Misst, wie viel Umsatz je Einheit gesamtem gebundenem Kapital erzielt wird. |
| Eigenkapitalumschlag | Netto-Umsatzerlöse / durchschnittliches Eigenkapital | Zeigt, wie viel Umsatz je Einheit Eigenkapital erwirtschaftet wird. |
| Working Capital Turnover | Netto-Umsatzerlöse / durchschnittliches Working Capital | Misst, wie effizient das Nettoumlaufvermögen zur Umsatzgenerierung eingesetzt wird. |
| Invested Capital Turnover | Netto-Umsatzerlöse / durchschnittlich investiertes Kapital | Betrachtet den Umsatz im Verhältnis zum investierten Kapital und wird häufig in wertorientierten Analysen genutzt. |
Beispiel für den Kapitalumschlag
Ein Investor möchte in ein Unternehmen der Automobilbranche investieren. Um herauszufinden, wie effektiv die Unternehmen ihr Kapital für die Umsatzerzielung einsetzen, nutzt er den Kapitalumschlag. In der näheren Auswahl befinden sich die Schnell AG und die Schick AG. Folgende Informationen liegen dem Investor aufgrund des aktuellen Geschäftsberichtes vor.
| Angaben in Mio. EUR | Schnell AG | Schick AG |
|---|---|---|
| Gesamtkapital Ende Vorjahr | 1.380,00 | 560,00 |
| Gesamtkapital Ende Berichtsjahr | 1.250,00 | 700,00 |
| Umsatz Berichtsjahr | 1.500,00 | 600,00 |
Als erster Berechnungsschritt ist die Ermittlung des durchschnittlichen Gesamtkapitals notwendig. Hierfür werden das Kapital zum Vorjahresende und das Kapital zum Ende der aktuellen Periode addiert und durch zwei geteilt.
Auf Basis dieser Werte kann der Investor den Kapitalumschlag ermitteln.
- Die Schnell AG kann folglich mit einem Kapitalumschlag von 1,14 einen höheren Umsatz im Vergleich zu ihrem Kapital erwirtschaften.
- Die Schick AG kommt auf einen Wert von 0,95.
Da es sich um eine kapitalintensive Branche handelt, bewertet der Investor beide Werte zunächst im Branchenkontext. Die Differenz kann jedoch nicht allein mit Skaleneffekten erklärt werden. Eine Investitionsentscheidung trifft der Anleger aufgrund dieser Datenlage nicht, sondern analysiert weitere Kennzahlen. Beide Unternehmen kommen nach wie vor als potenzielle Investitionsmöglichkeit in Frage.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.