



Die Sharpe Ratio (deutsch: Sharpe-Quotient) misst den Mehrertrag einer Investition gegenüber der risikolosen Rendite und setzt ihn ins Verhältnis zur Volatilität der Renditen. Mit Hilfe dieser Kennzahl können Anleger die risikoadjustierte Performance einzelner Wertpapiere oder ganzer Portfolios vergleichen. So lässt sich feststellen, welche Anlage für das eingegangene Risiko die beste Rendite erzielt hat.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Sharpe Ratio – Definition
Die Sharpe Ratio misst, wie viel Überrendite ein Portfolio im Vergleich zum risikolosen Zinssatz pro Einheit Risiko erzielt. Das Risiko wird dabei über die Volatilität der Renditen abgebildet. Je höher die Sharpe Ratio, desto höher die risikoadjustierte Rendite.

Berechnung der Sharpe Ratio
Die Sharpe Ratio wird berechnet, indem die durchschnittliche Überrendite einer Anlage bzw. eines Portfolios gegenüber dem risikolosen Zinssatz durch die Standardabweichung dieser Überrenditen geteilt wird. Wird ein konstanter risikoloser Zinssatz unterstellt, entspricht diese Standardabweichung der Volatilität der Anlagerenditen.
Die Formel lautet:
Dabei bezeichnet Rp die Portfoliorendite, Rf die risikolose Rendite, der Querstrich den Durchschnitt und σ die Standardabweichung der Überrenditen. Das Ergebnis ist eine Dezimalzahl, die positiv, negativ oder null sein kann.

Bestandteile der Sharpe Ratio
Risikofreier Zins
Der risikolose Zinssatz ist die Rendite einer alternativen, nahezu risikofreien Anlage. Üblich ist die Verwendung kurzlaufender Staatsanleihen hoher Bonität, etwa US-T-Bills mit ein- bis dreimonatiger Laufzeit. In manchen Analysen werden auch länger laufende Staatsanleihen (z. B. 10-Jahres-Anleihen) herangezogen.
Rendite
Die Rendite eines Wertpapiers, Fonds oder Portfolios kann entweder rückblickend für einen bestimmten Zeitraum ermittelt oder für zukünftige Zeiträume geschätzt werden. Die historische Rendite gibt an, wie erfolgreich das Investment im betrachteten Zeitraum war. Neben Kursveränderungen fließen auch Ausschüttungen wie Dividenden in die Rendite ein. Für die Berechnung einer erwarteten Sharpe Ratio werden dagegen geschätzte zukünftige Renditen verwendet.
Volatilität
Die Volatilität misst, wie stark die Renditen eines Wertpapiers oder Portfolios im Zeitverlauf schwanken. Hohe Volatilität steht für große Schwankungen, niedrige Volatilität für relativ stabile Entwicklungen.
Was ist eine gute Sharpe Ratio?
Was als „gute“ Sharpe Ratio gilt, lässt sich nicht absolut festlegen. In der Praxis haben sich jedoch bestimmte Faustregeln etabliert, an denen sich viele Anleger orientieren:
- Sharpe Ratio < 0
Die Anlage erzielt im Beobachtungszeitraum eine geringere Rendite als der risikofreie Zins. Aus Rendite-Risiko-Sicht wäre eine Anlage in (nahezu) risikofreie Produkte vorteilhafter gewesen. - Sharpe Ratio zwischen 0 und 1
Die Anlage erwirtschaftet zwar eine Überrendite gegenüber dem risikofreien Zins, diese fällt im Verhältnis zum eingegangenen Risiko jedoch eher moderat aus. Die Rendite kompensiert das Risiko nur eingeschränkt. - Sharpe Ratio > 1
Eine Sharpe Ratio größer als 1 wird häufig als attraktiv angesehen. Sie deutet darauf hin, dass das Portfolio eine Überrendite erzielt, die höher ist als das eingegangene Risiko, und dass die Rendite das Risiko grundsätzlich rechtfertigt. - Sharpe Ratio > 2 / > 3
Werte deutlich über 2 bzw. 3 werden in vielen Praxisquellen als „sehr gut“ bzw. „exzellent“ bezeichnet. Solche Niveaus sind jedoch meist nur in bestimmten Marktphasen, über kürzere Zeiträume oder bei sehr spezifischen Strategien (z. B. mit begrenzter Historie) zu beobachten und sollten daher mit Vorsicht interpretiert werden.
Bedeutung einer negativen Sharpe Ratio
Liegt die Rendite einer Anlage unter dem risikolosen Zinssatz, wird die Sharpe Ratio negativ. Aus Rendite-Risiko-Sicht wäre eine Anlage in nahezu risikofreie Wertpapiere, wie etwa Staatsanleihen hoher Bonität, in diesem Zeitraum vorteilhafter gewesen. Negative Werte werden daher häufig als Underperformance gegenüber einem Vergleichswert interpretiert.
Die Aussagekraft negativer Sharpe Ratios ist jedoch begrenzt. Werte wie –0,2 oder –0,5 lassen sich nur schwer sinnvoll vergleichen, da eine Annäherung an null sowohl durch höhere Renditen als auch durch eine höhere Volatilität entstehen kann. Für eine fundierte Bewertung sollten negative Sharpe-Werte deshalb immer zusammen mit Rendite, Volatilität und weiteren Risikokennzahlen betrachtet werden.
Benchmark-Vergleich
Die Sharpe Ratio eignet sich sowohl zur Beurteilung einer einzelnen Anlage als auch zum Vergleich mit einem Marktindex. So erreichte der MSCI World Index (USD, Bruttorenditen) vom 31. Dezember 1987 bis zum 30. September 2026 eine Sharpe Ratio von 0,43. Dieser Wert kann als grober Referenzpunkt dienen. Liegt die Sharpe Ratio des Portfolios bei einem solchen Vergleich höher als die des Index, weist das Portfolio eine höhere Überrendite je Einheit gemessener Volatilität auf.
Als Näherung für Branchen- oder Länderbenchmarks können passende ETFs dienen. Investiert ein Fonds beispielsweise überwiegend in deutsche Aktien, kann die Sharpe Ratio eines DAX-ETFs als Vergleichswert herangezogen werden. Ist der Sharpe-Quotient des Fonds höher als der des ETFs, hat der Fonds unter vergleichbaren Berechnungsbedingungen eine höhere Überrendite je Einheit gemessener Volatilität erzielt.
Investitionsvergleich mit Sharpe Ratio
Ursprünglich für die Bewertung von Fonds entwickelt, lässt sich die Sharpe Ratio auch zum Vergleich unterschiedlicher Anlageklassen einsetzen – etwa zwischen Fonds, Einzelaktien und ETFs. Voraussetzung ist, dass für alle betrachteten Wertpapiere historische Daten vorhanden sind.
Da die Sharpe Ratio die Überrendite ins Verhältnis zum Risiko setzt, kann eine höhere Rendite grundsätzlich auch ein höheres Risiko „rechtfertigen“. Insbesondere bei Wertpapieren mit hoher Volatilität erwarten Anleger meist eine Rendite, die deutlich über dem risikolosen Zinssatz liegt.
Beispiel für eine Sharpe Ratio
Ein Anleger erwägt, einen ETF in sein Portfolio aufzunehmen. Das bestehende Portfolio des Anlegers hat im vergangenen Jahr eine Rendite von 13 % erzielt. Für denselben Betrachtungszeitraum wird eine risikolose Rendite von drei Prozent unterstellt. Die annualisierte Volatilität des Portfolios lag bei 17 %. Daraus ergibt sich folgende Rechnung:
Die Sharpe Ratio von 0,59 bietet dem Anleger für sich genommen nur begrenzte Analysemöglichkeiten. Zur Beurteilung der Anlageentscheidung muss der Investor auch den Sharpe-Quotienten des betrachteten ETFs ermitteln. Der ETF hat im selben Betrachtungszeitraum eine Rendite von sieben Prozent erzielt. Seine annualisierte Volatilität beträgt jedoch nur fünf Prozent. Für den risikolosen Zinssatz werden unverändert drei Prozent angenommen.
Obwohl die Gesamtrendite des ETF niedriger ist als die des bestehenden Portfolios, ist die Volatilität des ETF geringer. Daher ist die risikoadjustierte Rendite des ETFs mit 0,8 höher als die des bestehenden Portfolios. Entscheidet sich der Anleger, den ETF in sein Portfolio aufzunehmen, kann er damit seine Sharpe Ratio erhöhen und sein Rendite-Risiko-Verhältnis verbessern.
Nachteile der Sharpe Ratio
Ursprung der Rendite unklar
Die Sharpe Ratio zeigt, dass eine Anlage in der Vergangenheit ein attraktives Rendite-Risiko-Verhältnis hatte, aber nicht, warum. Ob die Rendite z. B. aus einmaligen Sondereffekten, hohem Risiko, Markttiming oder stabilen Geschäftsmodellen stammt, bleibt unklar. Für Prognosen zur zukünftigen Ertragskraft ist diese Unterscheidung jedoch wichtig.
Exkurs: Systematisches vs. unsystematisches Risiko
Die Sharpe Ratio fasst Risiko ausschließlich über die Volatilität zusammen. In der Kapitalmarkttheorie wird Risiko jedoch in:
- systematisches Risiko (Marktrisiko, z. B. Krisen, Kriege, Naturkatastrophen) und
- unsystematisches Risiko (unternehmens- oder branchenspezifische Risiken)
unterteilt. Diese Trennung kann für die Aktienanalyse und Diversifikation hilfreich sein, findet sich im Sharpe-Konzept aber nicht wieder.
Kaum Aussagekraft bei negativen Werten
Ein negativer Wert der Sharpe Ratio schränkt die Aussagekraft der Kennzahl deutlich ein. In diesem Bereich kann es vorkommen, dass eine Anlage mit höherem Risiko scheinbar „bessere“ Sharpe-Werte aufweist, obwohl sie tatsächlich ungünstiger ist. Steigt etwa die Volatilität, kann sich der Wert der Kennzahl verbessern, obwohl das Risiko zunimmt.
Zudem kann es bei negativen Werten passieren, dass zwei Anlagen mit klar unterschiedlichem Rendite-Risiko-Profil denselben Sharpe-Wert ausweisen. Ein Fonds mit höherer Rendite und geringeren Schwankungen kann dann rechnerisch genauso bewertet werden wie ein Fonds mit niedrigerer Rendite und höherem Risiko. Deshalb sind negative Sharpe Ratios für einen fairen Vergleich von Investments nur sehr eingeschränkt geeignet.
Renditen sind nicht immer normalverteilt
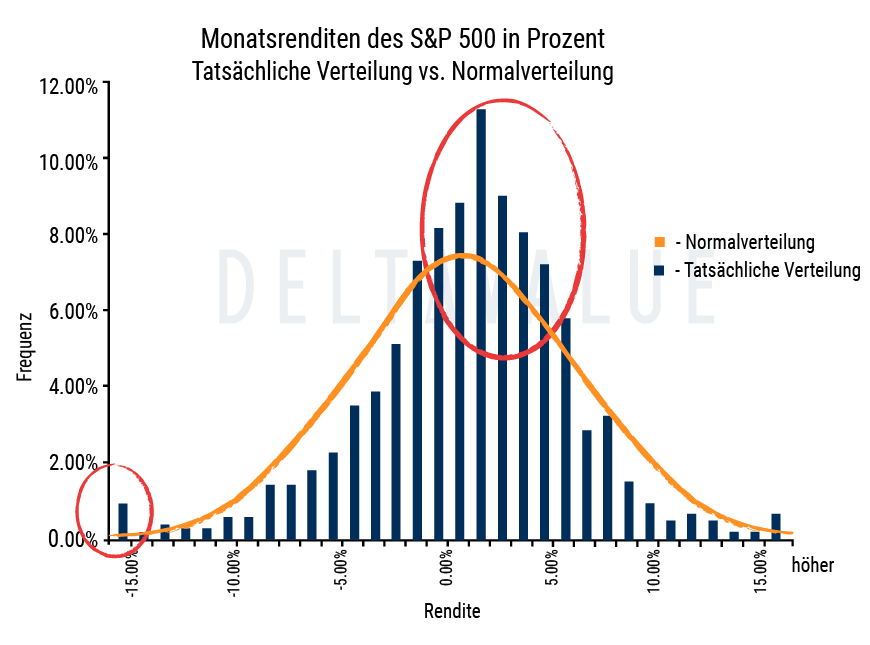
Die Sharpe Ratio berücksichtigt nur den Mittelwert und die Standardabweichung der Überrenditen. In der Realität weisen Renditen häufig asymmetrische Verteilungen (Schiefe) und eine erhöhte Kurtosis mit ausgeprägten Verteilungsrändern („Fat Tails“) auf. Dadurch kann die Volatilität als alleiniges Risikomaß an Aussagekraft verlieren, insbesondere bei Strategien mit seltenen, aber starken Ausschlägen.
Weitere Kritikpunkte
- Volatilität als Risikomaß
Die Sharpe Ratio setzt Risiko mit Schwankungsbreite gleich. Viele Anleger empfinden jedoch nicht jede Schwankung als gleich kritisch, sondern vor allem starke und dauerhafte Verluste oder Schwankungen bei den Ausschüttungen. Wer Volatilität nicht als zentrales Risikomaß sieht, wird mit der Sharpe Ratio nur bedingt glücklich. - Abhängigkeit von historischen Daten
Für die Berechnung sind ausreichend lange historische Renditen nötig. Bei neuen Fonds oder frisch börsennotierten Unternehmen fehlen diese Daten. Die Sharpe Ratio ist hier kaum aussagekräftig oder gar nicht berechenbar. - Abhängigkeit vom Zeitintervall
Theoretisch sollte die annualisierte Sharpe Ratio unabhängig von der gewählten Datenfrequenz (täglich, wöchentlich, monatlich) sein, sofern Renditen unkorreliert sind und sauber annualisiert wird. In der Praxis sind Renditen jedoch oft korreliert, teilweise geglättet und unterschiedlich auf Jahreswerte hochgerechnet. Dadurch kann sich der ausgewiesene Sharpe-Wert je nach Zeitintervall und Methode deutlich unterscheiden. - Keine Trennung von Buch- und Kapitalverlusten
Die Sharpe Ratio unterscheidet nicht, ob ein Drawdown lediglich auf den Verlust zuvor erzielter Buchgewinne oder auf einen tatsächlichen Kapitalverlust zurückgeht. Für das Risikoverständnis der Anleger kann diese Unterscheidung aber relevant sein. - Keine Unterscheidung zwischen Auf- und Abwärtsbewegungen
Die Standardabweichung wertet positive und negative Abweichungen vom Mittelwert gleich. Hohe Gewinne erhöhen also das ausgewiesene Risiko ebenso wie Verluste. Damit werden Strategien benachteiligt, die gelegentlich sehr hohe Gewinne erzielen, aber nur begrenzte Verluste aufweisen. Als Alternative greifen manche Anleger auf Kennzahlen zurück, die nur die Abwärtsvolatilität berücksichtigen, etwa die Sortino Ratio.
Häufige Fragen
Wer hat die Sharpe Ratio entwickelt?
Die Sharpe Ratio ist nach ihrem Entwickler William F. Sharpe benannt, einem Wirtschaftsnobelpreisträger, der die Kenngröße 1966 entwickelte. Sharpe war auch maßgeblich an der Entwicklung des Capital Asset Pricing Model (CAPM) beteiligt, einem Finanzmodell, das die Beziehung zwischen dem Risiko eines Wertpapiers und seiner erwarteten Rendite beschreibt.
Wozu dient die Sharpe Ratio?
Ursprünglich wurde die Sharpe Ratio hauptsächlich verwendet, um Investmentfonds hinsichtlich ihrer Performance und ihres Risikos zu vergleichen. Aber auch jede andere Anlageklasse kann mit dieser Kennzahl untersucht werden.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.