


Fitch Ratings – Tabelle & Erklärung der Skala
 Autor: Pit Wilkens
 Inhaltlich geprüft von: Philipp Berger
Fitch Ratings ist eine international tätige Ratingagentur, die die Kreditwürdigkeit von Unternehmen, Staaten und Finanzinstrumenten bewertet. Die vergebenen Ratings sollen das Ausfall- bzw. Zahlungsausfallrisiko nachvollziehbar einordnen und Investoren als Orientierung bei Investitionsentscheidungen dienen. Im Folgenden werden insbesondere die Ratingskala sowie zentrale Elemente der Kriterien- und Analyselogik von Fitch näher erläutert.
🔴Live-Webinar am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Fitch Ratings – Unternehmensvorstellung
Fitch Ratings wurde im Jahr 1913 unter dem Namen Fitch Publishing Company in New York gegründet. Namensgeber war unter anderem der Unternehmensgründer John Knowles Fitch. Das Geschäftsmodell konzentrierte sich zunächst auf die Erstellung von Finanzstatistiken und Marktinformationen. Credit Ratings im heutigen Sinne kamen erst in späteren Entwicklungsschritten hinzu.
Bedeutung der Fitch Ratings
Die Fitch-Ratingskala reicht von der Bestnote „AAA“ (Triple A) bis zur niedrigsten Einstufung „D“ (Default). Innerhalb dieser Skala gibt es feiner abgestufte Zwischennoten mit Plus- und Minuszeichen (z. B. „BBB+“ oder „BBB-“).
Ein zentraler Schwellenwert liegt zwischen den Ratingstufen „BBB-“ und „BB+“. Hier verläuft die Grenze zwischen Investment Grade und Speculative Grade.
- Investment Grade: Ratings von AAA bis BBB-. Finanziell solide Emittenten, bei denen die Erfüllung finanzieller Verpflichtungen als sehr wahrscheinlich gilt.
- Non-Investment Grade (spekulativ): Ratings ab BB+ abwärts. Risikoreichere Emittenten mit höherer Ausfallwahrscheinlichkeit. Diese Junk Bonds bieten potenziell höhere Renditen bei entsprechend höheren Risiken.
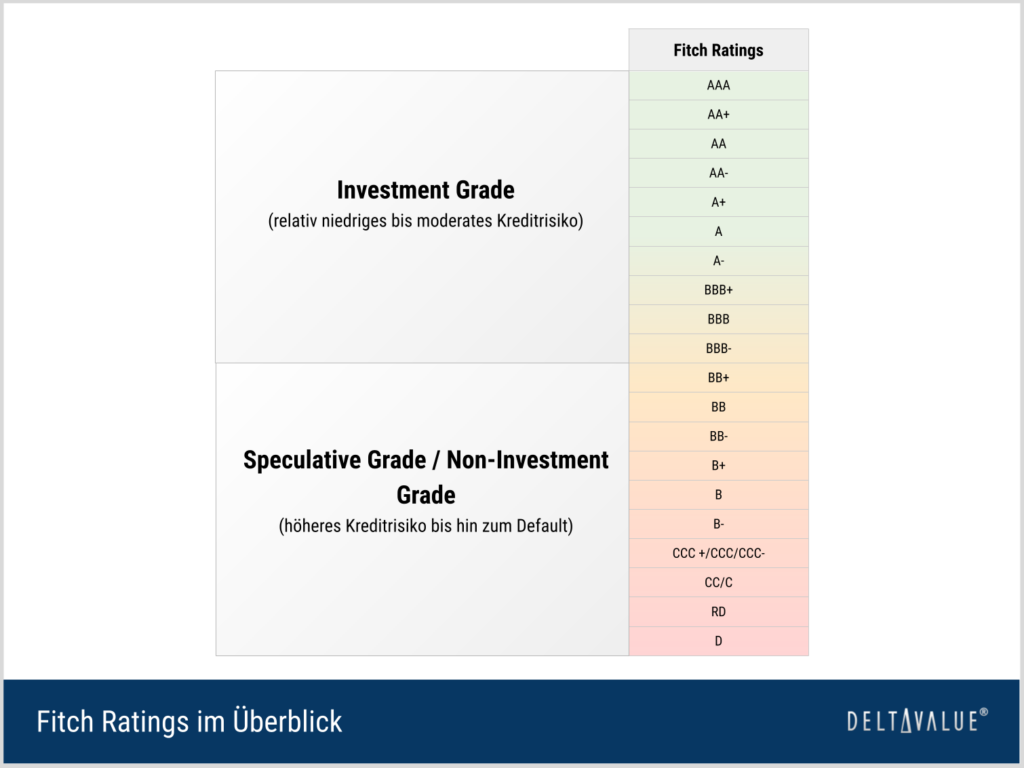
Fitch Rating-Tabelle im Detail
Die folgenden Fitch Ratings beziehen sich auf das so genannte Long-Term-Rating (z. B. Long-Term Issuer Default Ratings/IDR). Sie ordnen die relative Ausfallwahrscheinlichkeit über einen längeren Zeithorizont ein. Ratings für kürzere Zeiträume (Short-Term) existieren ebenfalls, folgen jedoch einer eigenen Skala.
| Fitch Rating | Bedeutung (vereinfacht) |
|---|---|
| Investment Grade | Hohes bis mäßiges Rating |
| AAA | Höchste Bonität / sehr geringes Ausfallrisiko |
| AA+ | Sehr hohe Bonität / sehr hohe Wahrscheinlichkeit der Erfüllung von Verpflichtungen |
| AA | |
| AA- | |
| A+ | Gute Bonität / stärker von wirtschaftlichen Rahmenbedingungen abhängig als höhere Stufen |
| A | |
| A- | |
| BBB+ | Befriedigende Bonität / aktuell angemessen, aber anfälliger bei Verschlechterung der Rahmenbedingungen |
| BBB | |
| BBB- | |
| Non-investment Grade | Spekulatives Rating |
| BB+ | Erhöhtes Kreditrisiko / Erfüllung der Verpflichtungen abhängig von stabilen Bedingungen |
| BB | |
| BB- | |
| B+ | Hohes Kreditrisiko / begrenzte Sicherheit für langfristige Verpflichtungen |
| B | |
| B- | |
| CCC+ | Sehr hohes Kreditrisiko / erhebliche Ausfallgefahr |
| CCC | |
| CCC- | |
| CC | Sehr hohe Ausfallgefahr / Default erscheint wahrscheinlich |
| C | Near Default / ein Default- oder defaultähnlicher Prozess hat bereits begonnen |
| RD | Restricted Default / nicht geheilter Zahlungsausfall oder Distressed Debt Exchange bei einer wesentlichen Verpflichtung, ohne formelles Insolvenz- oder Abwicklungsverfahren bzw. Einstellung des Geschäftsbetriebs |
| D | Default / formelles Insolvenz-, Verwaltungs-, Liquidations- oder sonstiges Abwicklungsverfahren bzw. Einstellung des Geschäftsbetriebs bei noch ausstehenden Schulden |
| NR | Not Rated (kein Ratingwert; unter anderem für nicht geratete bzw. bestimmte fällig gewordene Emissionen). Zurückgezogene Ratings werden von Fitch mit „WD“ (Withdrawn) gekennzeichnet. |
Welche Branchen bewertet Fitch Ratings?
Im Folgenden wird das Bewertungsverfahren von Fitch für den Bewertungssektor „Corporates” (Unternehmen und Unternehmensanleihen) vereinfacht dargestellt. Neben diesem Bewertungskreis gibt es die folgenden Bereiche, die nach eigenen Abläufen bewertet werden:
- Banks (Banken)
- Covered Bonds (Pfandbriefe)
- Non-Bank Financial Institutions (Nichtbanken im Finanzsektor)
- Infrastructure & Project Finance (Infrastruktur- und Projektfinanzierung)
- International Public Finance (öffentliche Emittenten, u. a. Regionen/Kommunen und staatsnahe Einheiten)
- Insurance (Versicherungen)
- Sovereigns (Länderratings)
- Structured Finance (Strukturierte Finanzprodukte)
- US Public Finance (US-Finanzen)
Fitch Master Criteria
Seit dem 9. Januar 2026 gelten für nichtfinanzielle Unternehmen die aktualisierten Corporate Rating Criteria von Fitch. Die Analyse stützt sich auf das Corporate Rating Tool (CRT) und den jeweils relevanten Sector Navigator. Daraus leitet Fitch zunächst ein Standalone Credit Profile (SCP) ab. Sofern keine zusätzlichen Einflüsse wie Rating-Verknüpfungen, außergewöhnliche Unterstützung oder Country-Ceiling-Aspekte vorliegen, entspricht das SCP dem Issuer Default Rating (IDR).
Zu den zentralen Ratingtreibern gehören:
- Business Profile (Geschäftsprofil)
- Financial Profile (Finanzprofil)
- Governance (Unternehmensführung)
- Operating Environment (wirtschaftliches und institutionelles Umfeld)
Die einzelnen Faktoren und Unterfaktoren werden vorausschauend bewertet. Ihre relative Bedeutung kann je nach Emittent, Branche und Risikoprofil variieren.
1. Geschäftsprofil
Das Business Profile wird anhand des für das Geschäftsmodell am besten passenden Sector Navigator beurteilt. Für die meisten Branchen umfasst es fünf Faktoren:
- Management
- Sector Characteristics (Branchenmerkmale)
- Market and Competitive Positioning (Markt- und Wettbewerbsposition)
- Diversification and Asset Quality (Diversifikation und Qualität der Vermögensbasis)
- Company Operational Characteristics (unternehmensspezifische operative Merkmale)
Ist ein Unternehmen in mehreren Sektoren tätig, stellt Fitch grundsätzlich auf den primären Sektor ab. Relevante Merkmale anderer Sektoren können über zusätzliche Faktoren oder Analytical Adjustments berücksichtigt werden.
2. Finanzprofil
Das Financial Profile umfasst branchenübergreifend die drei Faktoren Profitability, Financial Flexibility und Financial Structure. Im Corporate Rating Tool erhalten die Business-Profile- und Financial-Profile-Faktoren als Ausgangspunkt jeweils ein Gewicht von 50 Prozent. Anschließend kann Fitch die relative Bedeutung einzelner Faktoren und Unterfaktoren abhängig vom konkreten Emittenten anpassen.
Fitch legt grundsätzlich größeren Wert auf cashflow-basierte Kennzahlen als auf reine Buchwert- oder Eigenkapitalkennzahlen. Wenn die Schuldentilgung dagegen maßgeblich aus Vermögensverkäufen erfolgen soll und belastbare Marktwerte vorliegen, können auch bilanzbasierte Kennzahlen stärker berücksichtigt werden.
3. Profitabilität und Cash Flow
Bei der Profitabilität beurteilt Fitch insbesondere die Stabilität der Erträge und der laufenden Cash Flows aus den wesentlichen Geschäftsbereichen. Ein nachhaltig tragfähiger Operating Cash Flow unterstützt die Fähigkeit eines Unternehmens, seinen Schuldendienst zu leisten sowie operative Tätigkeiten und Investitionen ohne zusätzliche externe Finanzierung zu finanzieren.
Entscheidend ist damit nicht ein zwingendes Wachstum der Cash Flows, sondern vor allem deren Stabilität und nachhaltige Tragfähigkeit im jeweiligen Geschäfts- und Branchenkontext.
4. Finanzielle Flexibilität
Finanzielle Flexibilität beschreibt die Fähigkeit eines Emittenten, seinen Schuldendienst auch in volatileren Phasen zu erfüllen, ohne dass sich seine Kreditqualität wesentlich verschlechtert. Eine konservativere Kapitalisierung erhöht grundsätzlich diesen Handlungsspielraum.
Zusätzlich berücksichtigt Fitch unter anderem den Zugang zu Bank-, Fremd- und Eigenkapitalfinanzierung, die Liquiditätsausstattung, Fremdwährungsrisiken sowie Zins- und Fixed-Charge-Deckungskennzahlen.
5. Finanzstruktur
Die Financial Structure beurteilt insbesondere den Verschuldungsgrad und die Abhängigkeit eines Unternehmens von externer Finanzierung. Fitch verwendet hierfür vor allem EBITDA- sowie cashflow-basierte Verschuldungskennzahlen.
Die Aussagekraft einzelner Kennzahlen wird stets im Branchen- und Emittentenkontext beurteilt. Fitch kann zudem Anpassungen an veröffentlichten Finanzzahlen vornehmen, um wirtschaftliche Verpflichtungen vergleichbar und möglichst realistisch abzubilden.
6. Governance
Governance wirkt im aktuellen Fitch-Ansatz asymmetrisch. Solide Unternehmensführung („Good“) ist für das Kreditprofil grundsätzlich neutral und führt für sich genommen nicht zu einem Ratingaufschlag. Schwächen können das Standalone Credit Profile dagegen abhängig von ihrer Schwere nach unten korrigieren.
Berücksichtigt werden unter anderem die tatsächliche Wirksamkeit der Governance-Strukturen, Transparenz, Kontrollmechanismen sowie mögliche Interessenkonflikte. Fitch beurteilt dabei nicht nur formelle Regelungen, sondern auch deren praktische Funktionsfähigkeit.
7. Operating Environment
Das Operating Environment (OE) erfasst die Risiken des wirtschaftlichen und institutionellen Umfelds in den Ländern, in denen ein Unternehmen tätig ist. Bei international aufgestellten Unternehmen berücksichtigt Fitch dabei sowohl die geografische Verteilung der wirtschaftlichen Wertschöpfung als auch die Standorte wesentlicher Vermögenswerte.
Das OE wirkt ebenfalls asymmetrisch: Ein günstiges Umfeld ist grundsätzlich ratingneutral, während ein schwaches Umfeld das Kreditprofil nach unten beeinflussen kann. Transfer-&-Convertibility-Risiken und das unmittelbare Sovereign Risk sind jedoch nicht Bestandteil des Operating Environment.
8. Country Ceiling und Transfer & Convertibility
Transfer-&-Convertibility-Risiken (T&C) werden von Fitch getrennt vom Operating Environment beurteilt. Sie betreffen insbesondere das Risiko, dass die Konvertierung lokaler Währung oder grenzüberschreitende Zahlungen systemisch eingeschränkt werden.
Das Country Ceiling kommuniziert dieses Risiko für Fremdwährungsratings und begrenzt die Foreign-Currency Ratings der meisten, jedoch nicht aller Emittenten eines Landes. Im Corporate-Rating-Prozess werden entsprechende Country-Ceiling-Aspekte nach der Ermittlung des Standalone Credit Profile bei der Ableitung des endgültigen Issuer Default Ratings berücksichtigt. Unter bestimmten Voraussetzungen kann ein Emittent auch oberhalb des Country Ceiling geratet werden.
Der Fitch-Ratingprozess (10 Schritte)
Der Ratingprozess von Fitch Ratings folgt standardisierten internen Abläufen, um eine konsistente und nachvollziehbare Ratingentscheidung zu gewährleisten. Nach der erstmaligen Zuteilung wird ein Rating in der Regel in die laufende Überwachung (Surveillance) überführt. Bei unzureichender Informationslage kann Fitch ein Rating auch nicht vergeben, nicht aufrechterhalten oder zurückziehen.
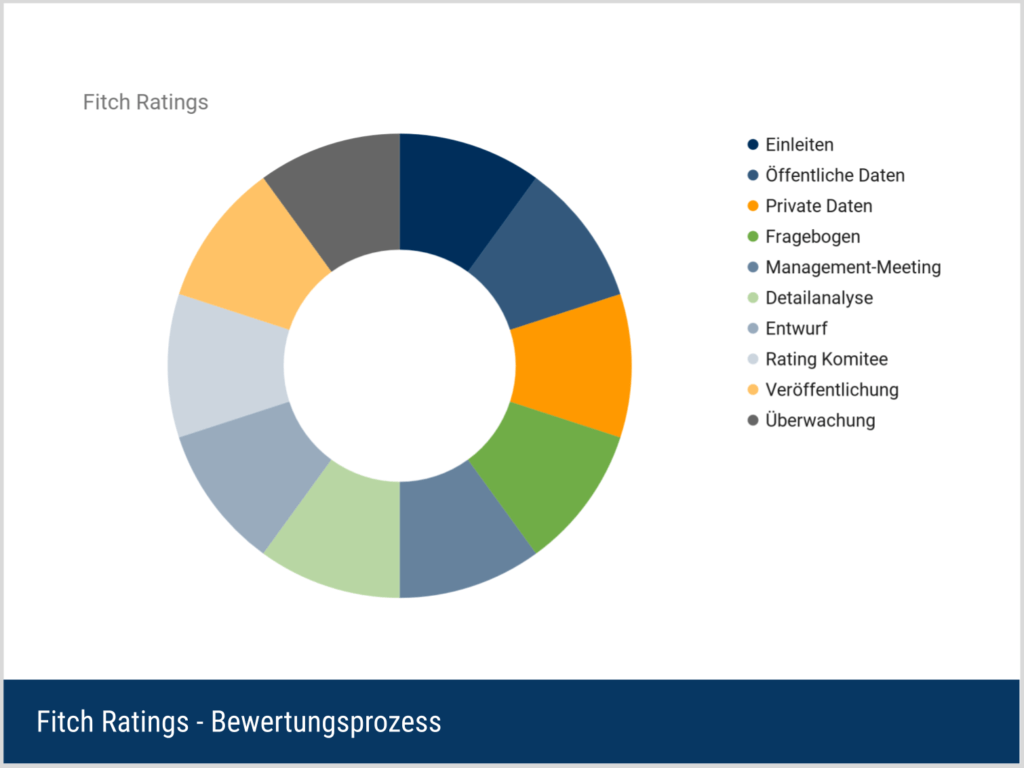
Schritt 1: Ratingprozess einleiten
Der Ratingprozess beginnt üblicherweise damit, dass ein Emittent, Sponsor/Arranger oder Underwriter (oder deren Beauftragte) Fitch kontaktiert – typischerweise über das Business and Relationship Management (BRM) – um ein Rating zu beauftragen. Im solicited (beauftragten) Fall trägt der Auftraggeber in der Regel die Kosten des Ratings.
Alternativ kann Fitch auch ein unsolicited Rating initiieren, sofern ausreichend öffentliche Informationen verfügbar sind. In diesem Fall wird die Ratingabdeckung erweitert, ohne dass Fitch hierfür eine Vergütung erhält.
Zu Beginn werden dem Mandat in der Regel ein Primary Analyst und ein Secondary/Back-up Analyst (sowie ggf. ein Projektteam) zugeordnet, die Analyse und Prozessführung verantworten.
Schritt 2: Öffentlich verfügbare Informationen auswerten
Im nächsten Schritt werten die Analysten öffentlich verfügbare und als relevant erachtete Informationen aus. Dazu zählen u. a. veröffentlichte Finanz- und Betriebskennzahlen, regulatorische Einreichungen, Branchen- und Wirtschaftsberichte sowie weitere öffentlich zugängliche Datenquellen.
Bei beauftragten Ratings nimmt das Management des bewerteten Unternehmens häufig aktiv am Prozess teil – etwa über Management-/Treasury-Gespräche, Vor-Ort-Termine oder Videokonferenzen. Zusätzlich berücksichtigen Analysten makroökonomische Daten, Marktereignisse sowie Peer-Informationen (z. B. Wettbewerberdaten), sofern diese für die Kreditbeurteilung relevant sind.
Schritt 3: Voranalyse und Anfrage von nicht öffentlichen Informationen
Auf Basis der ersten Sichtung führt das Analystenteam eine Voranalyse durch und fordert – falls erforderlich – nicht öffentliche Informationen an. Dazu können u. a. Hintergrundinformationen, Forecasts, Risiko- und Performanceinformationen oder weitere proprietäre Unterlagen gehören. Welche zusätzlichen Daten erforderlich sind, beurteilt das Analystenteam in Abhängigkeit von Assetklasse, Emittent und anwendbaren Kriterien.
Schritt 4: Detaillierten Fragebogen und Agenda vorbereiten
Zur Strukturierung der weiteren Informationsgewinnung bereitet das Analystenteam häufig einen detaillierten Fragebogen bzw. eine Agenda vor. Darin werden zentrale Diskussionspunkte, Schlüsselfragen und Informationsbedarfe gebündelt, um im anschließenden Austausch mit dem Management gezielt offene Punkte zu klären.
Schritt 5: Meeting mit dem Management (und ggf. weiteren Stakeholdern)
Im Meeting mit dem Management (und je nach Transaktion/Struktur ggf. weiteren Stakeholdern) vertieft Fitch das Verständnis für Geschäftsmodell, Strategie, Finanzpolitik, Risikoprofil und wesentliche Treiber der Kreditqualität. Ziel ist es, Annahmen zu validieren, offene Fragen zu klären und Fitchs erste Einschätzungen zu spiegeln, um Missverständnisse zu vermeiden.
Schritt 6: In-Depth-Analyse nach Kriterien und Methodiken
Auf Grundlage der gesammelten Informationen erfolgt die detaillierte Analyse in Übereinstimmung mit den jeweils anwendbaren, veröffentlichten Ratingkriterien und Methodiken. Typische Elemente sind:
- Beurteilung, ob die Informationsbasis robust genug ist, um eine belastbare Ratingmeinung zu bilden.
- Identifikation und Bewertung wesentlicher Ratingtreiber (quantitativ und qualitativ) gemäß Kriterien.
- Anwendung bzw. Entwicklung von Modellen, wo relevant, sowie Peer-Analyse zur Einordnung im Vergleichsfeld.
- Berücksichtigung relevanter Risiken, einschließlich (wo anwendbar) ESG-bezogener Risikofaktoren im Kreditkontext.
Schritt 7: Ratingentwurf und Committee Package (Dokumentation)
Primary und Secondary Analyst formulieren eine Ratingempfehlung und dokumentieren Analyse, Herleitungen und Begründungen in einem sogenannten Committee Package. Dieses muss ausreichend Substanz enthalten, um die Empfehlung nachvollziehbar zu begründen – typischerweise u. a. zentrale Ratingtreiber, Sensitivitätsanalysen, etwaige Kriterienabweichungen (falls vorhanden) sowie Angaben zur Informationsbasis und zur angemessenen Untersuchung/Verifizierung im Rahmen der Methodik.
Schritt 8: Ratingkomitee (Entscheidung im Gremium)
Die Ratingentscheidung erfolgt im Ratingkomitee. Das Komitee diskutiert die Empfehlung und die zugrunde liegenden Informationen und trifft die Entscheidung grundsätzlich konsensorientiert. Die Zusammensetzung richtet sich nach Erfahrung und internen Quorum-Anforderungen. Typischerweise moderiert ein Chair das Komitee.
Häufig sind zudem Mitglieder außerhalb der unmittelbaren Assetklasse/Region eingebunden, um Unabhängigkeit und Peer-Einordnung zu stärken (mit begrenzten Ausnahmen). Je nach Fall kann das Komitee neben dem Rating auch eine Rating Outlook- oder Rating-Watch-Einstufung beschließen.
Schritt 9: Rating mitteilen, Entwurf zur Faktenprüfung, Veröffentlichung
Nach Abschluss des Komitees wird das Ergebnis dem Emittenten (bzw. Agent) in der Regel schriftlich mitgeteilt. Dabei werden die wesentlichen Gründe der Ratingentscheidung erläutert. Typischerweise erhält der Emittent einen Entwurf der Rating Action Commentary (oder eines Presale Reports), um die faktische Richtigkeit zu prüfen und sicherzustellen, dass keine nicht öffentlichen Informationen unbeabsichtigt veröffentlicht werden.
Fitch prüft dieses Feedback, behält jedoch die volle redaktionelle Kontrolle über die finale Veröffentlichung.
Schritt 10: Laufende Überwachung (Surveillance)
Nach der Erstvergabe wird das Rating in die laufende Überwachung überführt. Die zuständigen Analysten beobachten die Kreditentwicklung fortlaufend und führen (abhängig von Assetklasse, Emittent und Ereignislage) regelmäßige Reviews sowie anlassbezogene Prüfungen durch (z. B. bei M&A-Ankündigungen, wesentlichen Finanz- oder Strategieänderungen, relevanten Marktereignissen oder neuen Informationen). Falls die Informationsbasis nicht (mehr) ausreichend ist, kann Fitch ein Rating auch zurückziehen.
Fitch Ratings in der Kritik
Wie andere Ratingagenturen steht auch Fitch Ratings immer wieder in der Kritik. Im Fokus stehen dabei ihr Einfluss auf die Finanzmärkte, potenzielle Interessenkonflikte sowie die Frage, wie stark Ratings standardisiert und ohne ausreichende Differenzierung in Regulierung und Anlagerichtlinien herangezogen werden.
Einfluss auf Märkte und prozyklische Effekte
Credit Ratings können Finanzierungskosten beeinflussen, da viele Investoren, Banken und Fonds interne Regeln oder regulatorische Vorgaben an Ratingstufen koppeln. Herabstufungen können daher (insbesondere in volatilen Börsenphasen) zu Verkaufsdruck oder höheren Risikoaufschlägen beitragen. Gleichzeitig betonen Regulatoren und Standards, dass Ratings Meinungen sind und nicht als alleinige Entscheidungsgrundlage dienen sollten.
„Issuer Pays“-Modell und Interessenkonflikte
Da häufig der Emittent das Ratingverfahren bezahlt, wird das Geschäftsmodell als potenzieller Interessenkonflikt diskutiert. Die SEC hat das Thema in ihrem Bericht zur Rolle von Ratingagenturen umfassend adressiert. Branchenweite Standards (z. B. IOSCO) fordern u. a. Trennung von Gebührenverhandlungen und Analyse, Regeln zur Unabhängigkeit sowie Transparenzpflichten.
Kritik an der Qualität von Ratings
Nach der Finanzkrise 2007/2008 wurde die Qualität von Credit Ratings intensiv diskutiert. Besonders im Fokus standen strukturierte Verbriefungen wie subprime Residential Mortgage-Backed Securities (RMBS) und darauf basierende Collateralized Debt Obligations (CDOs).
Bei diesen Produkten führten fehlerhafte oder nicht ausreichend belastbare Annahmen und Modelle sowie die starke Abhängigkeit vieler Marktteilnehmer von Credit Ratings zu erheblichen Problemen. IOSCO kam in seiner Untersuchung zu dem Ergebnis, dass die Zweifel an der Qualität dieser Ratings und am Ratingprozess zur damaligen Markt- und Liquiditätskrise beitrugen.
Unaufgeforderte Ratings
Unaufgeforderte (unsolicited) Ratings sind umstritten:
- Kritikpunkt: Ohne tiefe Mitwirkung des Bewertungsobjekts kann die Informationsbasis eingeschränkt sein, was die Aussagekraft beeinträchtigen kann.
- Kritikpunkt: Teilweise wird befürchtet, dass unsolicited Ratings als indirekter Anreiz genutzt werden könnten, ein beauftragtes (kostenpflichtiges) Verfahren zu initiieren.
Auf der anderen Seite wird argumentiert, dass unsolicited Ratings die Transparenz erhöhen können, weil sie auch dort eine Einordnung bieten, wo kein Mandat vorliegt.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.