


SEC Form S-1 – Erklärung und Beispiel
 Autor: Philipp Berger
Das SEC Form S-1 ist eine Registrierungserklärung, die Unternehmen bei der US-Börsenaufsicht SEC einreichen, um Wertpapiere öffentlich anzubieten und zu verkaufen – häufig im Rahmen eines Börsengangs (IPO). Ein S-1 Filing enthält den Wertpapierprospekt mit Angaben zu Geschäftsmodell, Finanzlage, Risiken, Mittelverwendung und Eigentümerstruktur. Für Anleger gehört es damit zu den wichtigsten öffentlich verfügbaren Informationsquellen vor einem IPO.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Was ist das SEC Form S-1?
Das Form S-1 ist ein sogenanntes Registration Statement (Registrierungserklärung) nach dem Securities Act of 1933. Dieses US-Gesetz regelt die Registrierung öffentlicher Wertpapierangebote, sofern keine gesetzliche Ausnahme greift.
Die Registrierung bei der Securities and Exchange Commission (SEC) soll sicherstellen, dass Anleger vor ihrer Entscheidung wesentliche Informationen über den Emittenten und das Angebot erhalten. Ein S-1 Filing ist also die formale Einreichung dieser Registrierungserklärung.
Wann wird ein SEC Form S-1 eingereicht?
Am häufigsten tritt das S-1 im Zusammenhang mit einem Initial Public Offering (IPO) auf. Es wird aber nicht ausschließlich dafür genutzt: Auch spätere Kapitalmaßnahmen oder die Registrierung von Aktien, die bestehende Aktionäre weiterverkaufen wollen (Resale-Registrierung), können über ein S-1 laufen – vor allem dann, wenn ein Unternehmen (noch) nicht berechtigt ist, ein vereinfachtes Formular wie das S-3 zu verwenden.
Welche Informationen enthält ein S-1 Filing?
Ein Form S-1 besteht aus zwei Teilen:
- Part I – Prospectus: der eigentliche Prospekt, der Anlegern zur Verfügung gestellt wird. Er enthält Unternehmensbeschreibung, Angebotsbedingungen, Risiken und den geprüften Jahresabschluss.
- Part II – Information Not Required in Prospectus: ergänzende Angaben, etwa zu Emissionskosten, Haftungsfreistellungen von Organmitgliedern und früheren nicht registrierten Wertpapierverkäufen, sowie die Exhibits (Anlagen) wie Satzung, Underwriting-Vertrag und wesentliche Verträge.
Für die Analyse ist vor allem Part I relevant. Die folgende Tabelle fasst die wichtigsten Abschnitte zusammen:
| Abschnitt | Welche Frage beantwortet er für Anleger? |
|---|---|
| Prospectus Summary | Was macht das Unternehmen, wie ist das Angebot strukturiert und welche Kennzahlen hebt das Management hervor? |
| Risk Factors | Welche Ereignisse könnten Geschäft, Ergebnis oder Aktienkurs wesentlich belasten? |
| Use of Proceeds | Wofür wird das eingeworbene Kapital verwendet – und welcher Teil fließt an verkaufende Altaktionäre statt an das Unternehmen? |
| Capitalization und Dilution | Wie verändert sich die Kapitalstruktur durch den IPO? Wie groß ist die Differenz zwischen dem Ausgabepreis und dem angepassten materiellen Nettobuchwert je Aktie, und welche weiteren Verwässerungsrisiken bestehen? |
| Financial Statements und MD&A | Wie haben sich Umsatz, Kosten, Ergebnis und Cashflow entwickelt? Die MD&A (Management’s Discussion and Analysis) liefert die Einordnung durch das Management. |
| Business | Wie verdient das Unternehmen Geld, wer sind Kunden und Wettbewerber, wo liegen die Wachstumstreiber? |
| Management und Principal Stockholders | Wer führt das Unternehmen, wie wird es vergütet und wer hält vor und nach dem IPO wie viele Aktien und Stimmrechte? |
| Underwriting | Welche Banken begleiten die Emission, welche Gebühren fallen an und welche Lock-up-Fristen gelten für Altaktionäre? |
Wie läuft ein IPO nach dem S-1 Filing ab?
Der Weg vom Entwurf bis zum IPO-Prospekt umfasst mehrere Stationen, die sich in SEC EDGAR anhand der Formularbezeichnungen nachverfolgen lassen:
- DRS (Draft Registration Statement): Viele Unternehmen reichen ihren Registrierungsentwurf zunächst nichtöffentlich zur Prüfung bei der SEC ein.
- S-1: die öffentliche Registrierungserklärung. Ab hier sind die Angaben für jeden einsehbar.
- S-1/A: Änderungen (Amendments) am S-1, etwa als Reaktion auf Kommentare der SEC oder um aktuelle Zahlen, die Preisspanne und die Aktienzahl zu ergänzen.
- EFFECT: die Wirksamkeitserklärung der SEC. Erst danach dürfen die Aktien verkauft werden.
- 424B4: der endgültige Prospekt nach der Preisfestsetzung. Er enthält unter anderem den finalen Ausgabepreis.
Wo kann man ein S-1 Filing finden?
Alle öffentlichen S-1-Einreichungen und ihre Änderungen sind kostenlos über die SEC-Datenbank EDGAR (Electronic Data Gathering, Analysis, and Retrieval) abrufbar. So geht man vor:
- EDGAR-Unternehmenssuche öffnen: Auf sec.gov die Suche „EDGAR Full Text Search“ bzw. „Company Search“ aufrufen.
- Unternehmen suchen: Den Firmennamen oder die CIK (Central Index Key, die eindeutige Kennnummer eines Einreichers bei der SEC) eingeben. Bei mehreren Treffern hilft die CIK, die richtige Gesellschaft auszuwählen.
- Nach Filing Type filtern: In der Ergebnisliste den Formulartyp auf „S-1“ einschränken. Um auch Änderungen zu sehen, zusätzlich nach „S-1/A“ filtern.
- Hauptdokument öffnen: Im Filing-Index das Hauptdokument (Typ „S-1“, meist eine .htm-Datei) öffnen. Anschließend prüfen, ob es neuere S-1/A-Versionen gibt – nur die jüngste Fassung spiegelt den aktuellen Stand wider.
Wie analysieren Anleger ein S-1 Filing?
Ein S-1 umfasst schnell mehrere Hundert Seiten. Eine strukturierte Lektüre entlang der folgenden Fragen hilft, das Wesentliche herauszufiltern.
Geschäftsmodell und Wachstum verstehen
Im Abschnitt „Business“ und in der Prospectus Summary beschreibt das Unternehmen seine Umsatzquellen, Zielkunden und Wettbewerber. Relevant sind:
- Woher stammt der Umsatz (Produkte, Abos, nutzungsabhängige Gebühren, Regionen)?
- Wie stark ist die Abhängigkeit von einzelnen Kunden oder Vertriebspartnern?
- Welche unternehmenseigenen Kennzahlen (Key Metrics) werden genannt, etwa Kundenzahlen oder Net Revenue Retention – und wie sind sie definiert?
Finanzzahlen und Cashflow prüfen
Der Kern jeder Analyse sind die Financial Statements und die MD&A. Wichtig ist, verschiedene Ergebnisgrößen auseinanderzuhalten:
- Umsatzentwicklung: Wachstum im Jahresvergleich und zwischen Quartalen.
- Operatives Ergebnis: Umsatz minus betriebliche Aufwendungen. Es zeigt, ob das Kerngeschäft Geld verdient.
- Nettoergebnis: berücksichtigt zusätzlich Zinsen, Steuern und Bewertungseffekte, etwa bei Wandelanleihen oder Derivaten.
- Cashflow: Der operative Cashflow zeigt, ob tatsächlich Geld zu- oder abfließt. Investitions- und Finanzierungscashflow ergänzen das Bild.
- Liquidität und Verpflichtungen: Kassenbestand, Schulden und langfristige Abnahmeverpflichtungen (Contractual Obligations).
Risikofaktoren bewerten
Der Abschnitt „Risk Factors“ ist meist sehr umfangreich und enthält viele Standardformulierungen. Entscheidend ist, unternehmensspezifische Risiken von allgemeinen Hinweisen (Konjunktur, Zinsen, Kursschwankungen) zu unterscheiden. Besondere Aufmerksamkeit verdienen:
- Abhängigkeiten von wenigen Kunden, Lieferanten oder Partnern,
- laufende Rechtsstreitigkeiten und behördliche Untersuchungen,
- regulatorische Unsicherheiten in der jeweiligen Branche,
- Risiken aus der Aktionärs- und Governance-Struktur.
Bewertung und Verwässerung einordnen
Aus dem IPO-Ausgabepreis und der Zahl der nach dem Börsengang ausstehenden Aktien lässt sich der Börsenwert (Marktkapitalisierung) berechnen. Weitere mögliche Aktien, etwa aus Mitarbeiteroptionen, Aktienzuteilungen (RSUs) oder Wandelinstrumenten, können den Anteil bestehender Aktionäre später verwässern. Auch unterschiedliche Aktiengattungen und Stimmrechte sind zu beachten.
Mittelverwendung und Kontrollrechte prüfen
Unter „Use of Proceeds“ wird erläutert, wofür das Unternehmen den Emissionserlös verwenden will. Allgemeine Formulierungen wie „general corporate purposes“ sind üblich, lassen aber viel Spielraum. Wichtig ist auch, ob Altaktionäre Aktien verkaufen. Dieser Erlös fließt nicht dem Unternehmen zu.
Im Abschnitt „Description of Capital Stock“ steht, welche Rechte die einzelnen Aktiengattungen haben. Bei Mehrklassenstrukturen können neu ausgegebene Stammaktien zwar wirtschaftlich beteiligt sein, aber kaum Einfluss auf Unternehmensentscheidungen haben.
Praxisbeispiel – Das Anthropic S-1 Filing
Was hat Anthropic bei der SEC eingereicht?
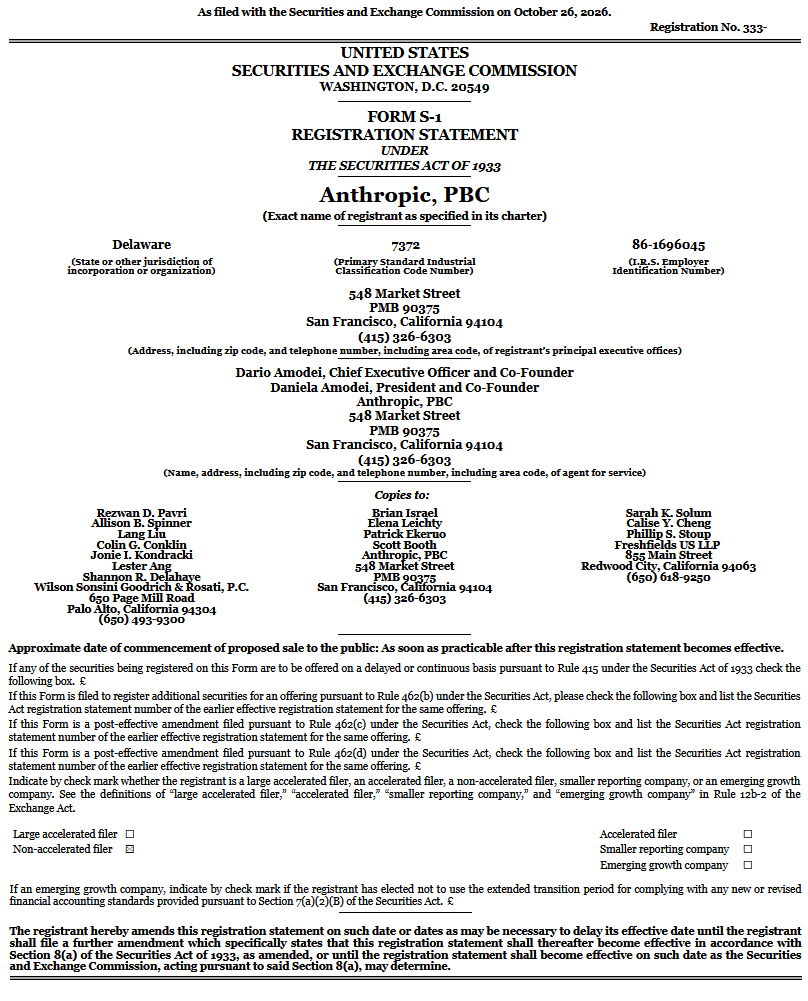
Anthropic hat am 26. Oktober 2026 ein Form S-1 für den geplanten Börsengang seiner Class A Common Stock veröffentlicht. Am 2. November 2026 folgte die erste Änderung (S-1/A). Vorausgegangen war ein vertraulicher Entwurf (DRS) vom 1. Juni 2026. Beantragt ist eine Notierung am Nasdaq Global Select Market unter dem Kürzel „ANT“. Die Emission begleitet ein Konsortium aus 22 Banken unter Führung von Goldman Sachs und Morgan Stanley.
Auch im S-1/A sind Preisspanne und Zahl der angebotenen Aktien noch offen. Damit lassen sich der endgültige Emissionserlös und die IPO-Bewertung weiterhin nicht bestimmen. Neu hinzugekommen sind insbesondere die Finanzzahlen für das dritte Quartal und die ersten neun Monate 2026 sowie detailliertere Angaben zu den Infrastrukturverpflichtungen.
Welche Finanzdaten sind besonders interessant?
Für die ersten neun Monate 2026 weist das S-1/A folgende Kennzahlen aus (GAAP, ungeprüfte Zwischenzahlen):
| Kennzahl | 9M 2025 | 9M 2026 |
|---|---|---|
| Umsatz | ca. 2,5 Mrd. USD | ca. 33,2 Mrd. USD |
| Operativer Verlust | ca. 5,2 Mrd. USD | ca. 1,3 Mrd. USD |
| Bewertungsänderung Wandelanleihen, Derivate, SAFEs | ca. –20,1 Mrd. USD | ca. –94,3 Mrd. USD |
| Nettoverlust | ca. 25,1 Mrd. USD | ca. 104,0 Mrd. USD |
| Operativer Cashflow | ca. –2,0 Mrd. USD | ca. +6,6 Mrd. USD |
Die Zahlen veranschaulichen, warum operatives Ergebnis, Nettoergebnis und Cashflow getrennt betrachtet werden müssen:
- Operativer Verlust (rund 1,3 Mrd. USD): Trotz des starken Umsatzwachstums lag das Kerngeschäft in den ersten neun Monaten 2026 noch im Minus. Größter Kostenblock waren Rechenleistung und Infrastruktur mit rund 18,8 Mrd. USD.
- Quartalsentwicklung: Im dritten Quartal 2026 erzielte Anthropic rund 17,0 Mrd. USD Umsatz, etwa 47 % mehr als im Vorquartal. Gleichzeitig entstand ein operativer Verlust von 567 Mio. USD, nachdem im zweiten Quartal noch ein operativer Gewinn von 974 Mio. USD angefallen war. Wesentliche Belastungen waren rund 5,0 Mrd. USD an Kosten für kurzfristig vereinbarte Rechenleistung sowie rund 2,0 Mrd. USD an nicht zahlungswirksamen Aufwendungen aus einem Spenden-Zuschussprogramm für Mitarbeiter.
- Nettoverlust (rund 104,0 Mrd. USD): Der Großteil stammt aus Bewertungsänderungen von Finanzinstrumenten. Allein die Veränderungen des beizulegenden Zeitwerts von Wandelanleihen, Derivaten und SAFEs belasteten das Ergebnis mit rund 94,3 Mrd. USD. Laut S-1/A hängt dies vor allem mit der gestiegenen Unternehmensbewertung zusammen. Solche Bewertungseffekte sind buchhalterisch, aber nicht unmittelbar zahlungswirksam.
- Cashflow und Liquidität: Der operative Cashflow war in den ersten neun Monaten 2026 mit rund 6,6 Mrd. USD positiv. Der Cashflow aus Investitionstätigkeiten betrug dagegen rund –36,5 Mrd. USD, unter anderem aufgrund von Finanzanlagenkäufen, Infrastrukturinvestitionen und Vorauszahlungen. Zum 30. September 2026 verfügte Anthropic über rund 95,6 Mrd. USD an Barmitteln und Zahlungsmitteläquivalenten sowie 36,3 Mrd. USD an kurzfristigen Finanzanlagen – zusammen rund 131,9 Mrd. USD. Einschließlich verfügbarer Kreditlinien bezifferte das Unternehmen seine Liquidität auf rund 146,6 Mrd. USD.
Welche Risiken und Besonderheiten werden genannt?
- Hoher Kapitalbedarf für KI-Infrastruktur: Anthropic ist auf sehr große und wachsende Mengen an Rechenkapazität angewiesen. Das S-1/A beziffert die aggregierten vertraglichen Ausgabenverpflichtungen aus bestehenden und nach dem 30. September 2026 geschlossenen Vereinbarungen auf rund 895,4 Mrd. USD. Davon werden rund 69,8 Mrd. USD innerhalb der zwölf Monate nach dem 30. September 2026 fällig. Ein Teil der Verpflichtungen unterliegt Bedingungen oder Kündigungsrechten. Weitere geschätzte Zahlungen von 150 bis 175 Mrd. USD aus Vereinbarungen ohne festgelegten Dollarbetrag sind in der Gesamtsumme nicht enthalten.
- Abhängigkeit von Partnern: Das S-1/A nennt die Abhängigkeit von wenigen Cloud-Anbietern und Infrastrukturpartnern, die teils zugleich Investoren, Kunden und Wettbewerber sind. Einige dieser Partner sind für den Ausbau der Rechenkapazitäten auf externe Finanzierung angewiesen. Verzögerungen oder Finanzierungsprobleme könnten die Bereitstellung verteuern oder beeinträchtigen. Hinzu kommt, dass ein erheblicher Teil des Umsatzes auf eine begrenzte Zahl von Kunden und Vertriebskanälen entfällt.
- Regulatorische und technologische Risiken: Genannt werden ein sich wandelndes regulatorisches Umfeld, mögliche Haftung aus dem Einsatz der KI-Modelle, unerwartetes Modellverhalten sowie fehlgeschlagene Trainingsläufe. Zudem erwähnt das S-1 eine Auskunftsanforderung der US-Verbraucherschutzbehörde FTC vom Oktober 2026.
- Besondere Aktionärs- und Stimmrechtsstruktur: Anthropic ist eine Public Benefit Corporation (PBC). Ein Long-Term Benefit Trust wählt über die Class T Common Stock die Mehrheit des Boards. Eine Gesellschaft der sieben Mitgründer erhält über eine einzelne Class-F-Aktie 50,1 % der Stimmrechte bei allgemeinen Aktionärsabstimmungen. Class-A-Aktien tragen eine Stimme je Aktie, Class-N-Aktien grundsätzlich keine. Anthropic gilt als „Controlled Company“ im Sinne der Nasdaq-Regeln.
Was können Anleger aus dem Beispiel lernen?
- Starkes Umsatzwachstum allein reicht nicht. Ein Sprung von rund 2,5 auf 33,2 Mrd. USD Umsatz innerhalb der ersten neun Monate zeigt das starke Wachstum, sagt aber noch nichts über Bewertung, Kostenstruktur und langfristige Verpflichtungen aus. Der erneute operative Verlust im dritten Quartal verdeutlicht zudem, wie stark die Profitabilität schwanken kann.
- Große Nettoverluste müssen nach Ursachen eingeordnet werden. Ob ein Verlust aus dem operativen Geschäft oder aus nicht zahlungswirksamen Bewertungseffekten stammt, macht für die Analyse einen erheblichen Unterschied.
- Stimmrechte, Verwässerung und offene Angebotsbedingungen zählen. Wer Class-A-Aktien zeichnet, erhält wirtschaftliche Beteiligung, aber nur begrenzten Einfluss. Preis, Aktienzahl und damit die IPO-Bewertung stehen auch nach dem ersten S-1/A noch nicht fest.
S-1 vs. andere SEC-Filings – die Unterschiede
Rund um einen Börsengang und die anschließende Berichtspflicht begegnen Anlegern in EDGAR verschiedene Formulare. Die wichtigsten im Überblick:
| Formular | Bedeutung |
|---|---|
| S-1 | Registrierung von Wertpapieren nach dem Securities Act, häufig bei IPOs von US-Unternehmen |
| S-1/A | Änderung (Amendment) eines bereits eingereichten S-1 |
| F-1 | Entsprechendes Registrierungsformular für ausländische Emittenten (Foreign Private Issuers) |
| 10-K | Jahresbericht von Unternehmen mit entsprechender SEC-Berichtspflicht; enthält geprüfte Jahresabschlüsse |
| 10-Q | Quartalsbericht (für die ersten drei Quartale eines Geschäftsjahres) |
| 424B4 | Endgültiger Emissionsprospekt nach der Preisfestsetzung |
Fazit
Das SEC Form S-1 ist die wichtigste Informationsquelle für Anleger, die einen US-Börsengang beurteilen möchten. Es legt Geschäftsmodell, Finanzlage, Risiken, Mittelverwendung und Eigentümerstruktur offen und lässt sich über SEC EDGAR kostenlos abrufen.
Entscheidend ist, die Angaben kritisch zu lesen: operatives Ergebnis, Nettoergebnis und Cashflow auseinanderzuhalten, unternehmensspezifische Risiken zu identifizieren und Stimmrechte sowie Verwässerung zu prüfen. Das Beispiel-Filing zeigt zudem, dass eine erste Fassung oft noch zentrale Angebotsbedingungen offenlässt. Ein S-1 schafft Transparenz – eine eigene, fundierte Anlageentscheidung ersetzt es nicht.
Häufige Fragen zum SEC Form S-1
Was bedeutet SEC Form S-1?
Das SEC Form S-1 ist eine Registrierungserklärung nach dem US Securities Act of 1933. Unternehmen verwenden es zur Registrierung öffentlicher Wertpapierangebote bei der SEC. Der Verkauf der registrierten Wertpapiere ist grundsätzlich erst zulässig, nachdem die Registrierung wirksam geworden ist. Kernstück des S-1 ist der Prospekt mit Angaben zu Geschäft, Finanzen, Risiken und Angebot.
Ist ein S-1 Filing bereits ein Börsengang?
Nein. Der Handel beginnt erst, nachdem die SEC die Registrierung für wirksam erklärt hat, der Preis festgelegt ist und die Aktien zugeteilt wurden. Unternehmen können einen geplanten IPO auch nach dem Filing noch verschieben oder zurückziehen.
Kann jeder ein S-1 Filing lesen?
Ja. Öffentliche S-1-Filings und alle Änderungen sind kostenlos über SEC EDGAR abrufbar, ohne Registrierung. Vertrauliche Entwürfe (DRS) werden erst mit der öffentlichen Einreichung zugänglich. Die Dokumente sind auf Englisch und oft mehrere Hundert Seiten lang.
Wo finde ich ein S-1 bei der SEC?
Über die EDGAR-Suche auf sec.gov. Nach Unternehmensname oder CIK suchen, den Formulartyp auf „S-1“ bzw. „S-1/A“ filtern und im Filing-Index das Hauptdokument öffnen. Dabei immer prüfen, ob eine neuere Fassung vorliegt.
Was ist der Unterschied zwischen S-1 und S-1/A?
Das S-1 ist die erste öffentliche Registrierungserklärung. Ein S-1/A ist eine Änderung daran, etwa nach Kommentaren der SEC oder zur Ergänzung von Preisspanne, Aktienzahl und aktuellen Finanzdaten. Maßgeblich ist jeweils die jüngste Fassung.
Wie lange dauert es vom S-1 Filing bis zum IPO?
Das ist sehr unterschiedlich. Nach der ersten Einreichung des Formulars S-1 prüft die SEC die Registrierungsunterlagen. Aufgrund von SEC-Kommentaren, Marktbedingungen und der Vorbereitung des Angebots kann der gesamte Prozess mehrere Monate dauern.
Welche Informationen fehlen häufig in der ersten Einreichung?
Meist fehlen Preisspanne, Zahl der angebotenen Aktien, erwarteter Emissionserlös und damit verbundene Kennzahlen wie Verwässerung je Aktie. Teilweise werden auch aktuelle Quartalszahlen erst später ergänzt. Diese Angaben folgen in S-1/A-Versionen und im finalen 424B4-Prospekt.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.