


Historical Volatility (HV) Indikator – Erklärung, Berechnung & Beispiel
 Autor: Philipp Berger
Die Historical Volatility (historische Volatilität, kurz HV) misst, wie stark die Renditen eines Basiswerts in der Vergangenheit um ihren Mittelwert gestreut haben – ausgedrückt als annualisierte Standardabweichung der Renditen. Als reines Risikomaß trifft der Indikator keine Richtungsaussage, sondern veranschaulicht die Intensität vergangener Kursbewegungen. Für den Händler ist er damit vor allem ein Instrument zur Risikoeinschätzung, zur Erkennung von Volatilitätsphasen und als Referenzgröße für die Optionsbewertung.
🔴Live-Webinar am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 28.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Historical Volatility im Überblick
| Indikator-Steckbrief: Historical Volatility | |
|---|---|
| Kategorie | Volatilität |
| Darstellung | Oszillator in einem separaten Panel unterhalb des Kurscharts |
| Standardparameter | Periode (Length): 10 (TradingView-Standard), Annualisierung: 365; in der Fachliteratur häufig Periode 20–21 und Annualisierung 252 |
| Wertebereich | ≥ 0, annualisiert in Prozent, nach oben offen (kann nicht negativ werden) |
| Typische Zeitrahmen | Daily und Weekly, grundsätzlich auch Intraday einsetzbar |
| Märkte | Aktien, Indizes, Forex, Futures, Kryptowährungen – universell einsetzbar |
| Entwickelt von | Kein einzelner Erfinder; als statistisches Maß etabliert und mit der Optionspreistheorie nach Black, Scholes und Merton (1973) zum Standard geworden |
Historical Volatility – Signale und Interpretation
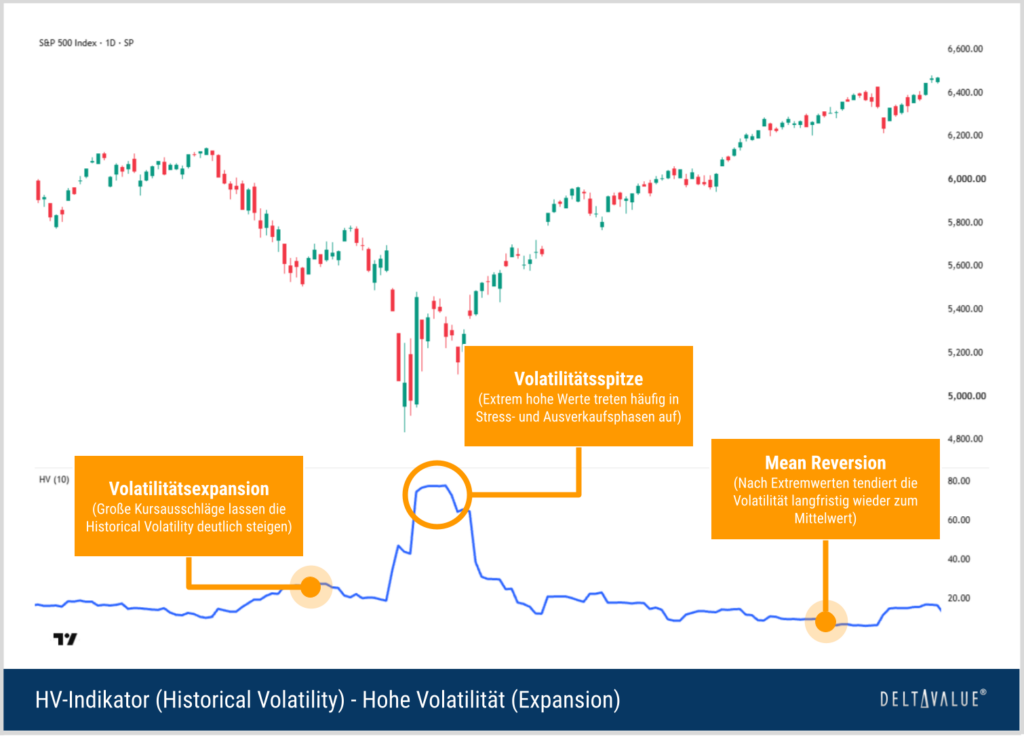
Die Historical Volatility stellt dar, wie ausgeprägt die Kursschwankungen zuletzt waren: Ein steigender Wert zeigt eine zunehmende realisierte Schwankungsintensität der vergangenen Renditen, ein fallender Wert eine Rückkehr zu ruhigeren Marktbedingungen. Weil Volatilität dazu neigt, zum Mittelwert zurückzukehren (Mean Reversion), lassen sich aus Extremwerten Rückschlüsse auf den weiteren Verlauf der Schwankungsbreite ziehen.

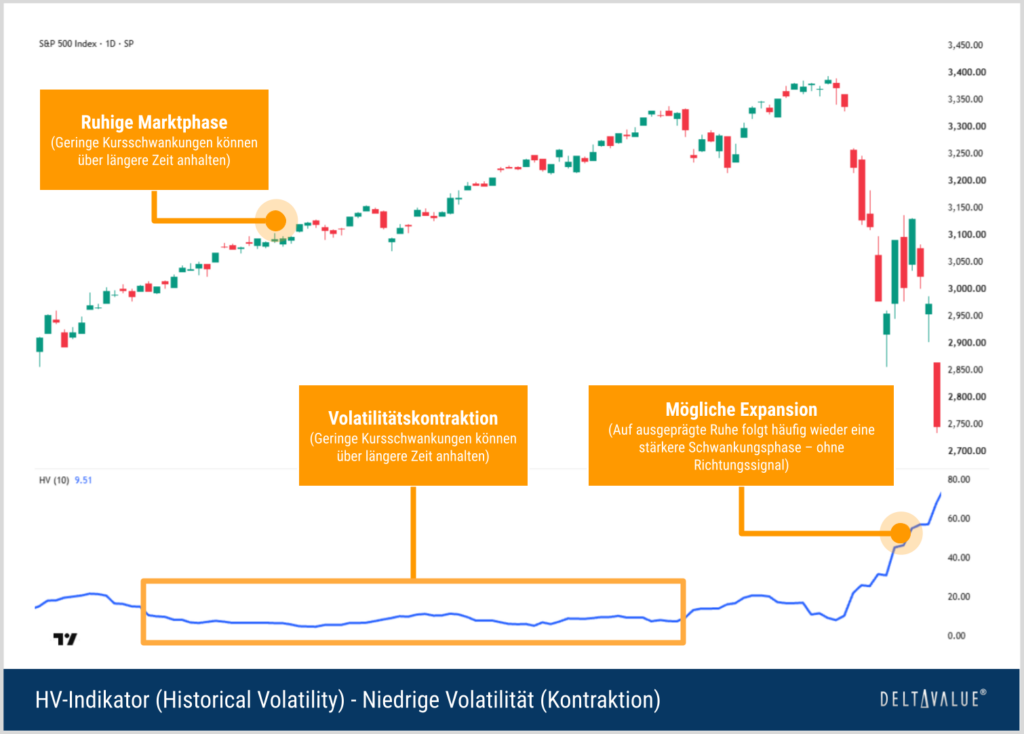
Niedrige Volatilität (Kontraktion)
Sehr niedrige HV-Werte deuten auf eine ruhige Marktphase mit geringen Schwankungen hin. Da Volatilität mean-reverting ist, folgt auf ausgeprägte Kontraktionsphasen häufig eine erneute Ausdehnung – ein Hinweis darauf, dass eine kräftigere Bewegung bevorstehen könnte, ohne dass die Richtung vorgegeben wäre.
Hohe Volatilität (Expansion)
Stark erhöhte HV-Werte spiegeln große realisierte Kursschwankungen und heftige Kursausschläge wider, wie sie typischerweise in Ausverkaufs- oder Paniksituationen auftreten. Auch hier gilt die Rückkehr zum Mittelwert: Nach einem Volatilitätsspitze normalisieren sich die Werte in der Regel wieder.
Neutraler Bereich
Bewegt sich die HV im mittleren Bereich ihrer eigenen Historie, liefert der Indikator keine besonderen Impulse. Sinnvoll ist stets der Vergleich mit dem historischen Verlauf desselben Basiswerts, da „hoch“ und „niedrig“ je nach Markt und Wertpapier unterschiedlich zu bewerten sind.

Volatility Clustering
Neben der längerfristigen Tendenz zur Mean Reversion zeigt Volatilität häufig auch kurzfristige Persistenz. Dieses Verhalten wird als Volatility Clustering bezeichnet: Auf Perioden mit großen Kursbewegungen folgen überdurchschnittlich häufig weitere Phasen mit großen Bewegungen, während ruhige Marktphasen ebenfalls dazu neigen, eine Zeit lang anzuhalten.
Volatility Clustering und Mean Reversion widersprechen sich nicht. Clustering beschreibt vor allem die kurzfristige Häufung ähnlicher Volatilitätsniveaus, während Mean Reversion die längerfristige Tendenz bezeichnet, dass extreme Volatilitätsphasen nicht dauerhaft bestehen bleiben. Die HV kann solche Phasen zwar verdeutlichen, sie liefert jedoch keine verlässliche Prognose über den Zeitpunkt oder die Richtung der nächsten Kursbewegung.

Berechnung des Historical Volatility-Indikators
Ausgangspunkt für die Berechnung der Historical Volatility sind die Schlusskurse (Close) aufeinanderfolgender Perioden. Zunächst wird für jede Periode die logarithmische Rendite gegenüber der Vorperiode bestimmt:
- Logarithmische Renditen bilden prozentuale Veränderungen mathematisch sauberer ab und lassen sich über die Zeit additiv verrechnen.
- Anschließend wird die Streuung dieser Renditen über die gewählte Periodenanzahl (Standard: N) gemessen und auf ein Jahr hochgerechnet.
Schritt 1 – Logarithmische Rendite je Periode:
Schritt 2 – Mittelwert der Renditen:
Schritt 3 – Standardabweichung der Renditen (Periodenvolatilität):
Schritt 4 – Annualisierung (finaler Indikatorwert in Prozent):
Der Faktor A steht für die Anzahl der Perioden pro Jahr. In der Fachliteratur wird üblicherweise mit 252 Handelstagen gerechnet, für durchgehend gehandelte Märkte wie Kryptowährungen mit 365.
Alternative Verfahren zur Berechnung der Historical Volatility
Die Standardabweichung von Close-to-Close-Renditen ist die bekannteste Form der Historical Volatility, aber nicht die einzige Möglichkeit, vergangene Volatilität zu schätzen. In der Finanzwissenschaft wurden verschiedene sogenannte Range-basierte Schätzer entwickelt, die zusätzlich Informationen aus Hoch-, Tief- und Eröffnungskursen verwenden.
- Parkinson Volatility: Verwendet die Differenz zwischen Tageshoch und Tagestief anstelle ausschließlich aufeinanderfolgender Schlusskurse. Dadurch fließen die Kursschwankungen innerhalb einer Handelsperiode unmittelbar in die Schätzung ein.
- Garman-Klass Volatility: Bezieht Open, High, Low und Close einer Periode ein und nutzt damit mehr Kursinformationen als die klassische Close-to-Close-Methode.
- Rogers-Satchell Volatility: Ist ebenfalls ein Range-basierter Schätzer und wurde so konstruiert, dass die Volatilität auch bei einem von null verschiedenen Drift des Preisprozesses geschätzt werden kann.
- Yang-Zhang Volatility: Kombiniert Informationen über Overnight-Bewegungen und Schwankungen innerhalb der Handelsperiode. Der Ansatz ist driftunabhängig und berücksichtigt insbesondere Kurssprünge zwischen dem vorherigen Schlusskurs und der nächsten Eröffnung.
Für die klassische Historical Volatility in Charting-Anwendungen ist die Standardabweichung aufeinanderfolgender Renditen besonders verbreitet. Range-basierte Verfahren sind vor allem dann interessant, wenn zusätzlich die Intraday-Schwankungsbreite berücksichtigt werden soll.
Typische Historical Volatility-Einstellungen
Der wichtigste Parameter ist die Periode (Length), also die Anzahl der einbezogenen Renditen.
- Eine kürzere Periode macht den Indikator einerseits reaktionsschneller, führt aber andererseits auch zu mehr Nervosität.
- Eine längere Periode glättet den Verlauf und reagiert träger auf kurzfristige Ausschläge.
Rolling Historical Volatility und verschiedene Lookback-Perioden
Im Chart wird die Historical Volatility üblicherweise rollierend berechnet. Bei jedem neuen Balken wird das Berechnungsfenster um eine Periode weitergeschoben: Die älteste Rendite fällt aus der Stichprobe heraus und die neueste kommt hinzu. Ein 20-Tage-HV-Wert beschreibt damit beispielsweise stets die Schwankungsintensität der jeweils letzten 20 Tagesrenditen.
Der Lookback-Zeitraum beeinflusst deshalb nicht nur die Glättung, sondern auch die Aussage des Indikators. Eine kurze Periode wie 10 oder 20 Tage bildet die aktuelle Volatilitätsphase schnell ab, reagiert jedoch stärker auf einzelne Ausschläge. Längere Perioden wie 60, 90 oder 120 Tage verändern sich langsamer und liefern einen stabileren Referenzwert für das längerfristige Schwankungsniveau.
Interessant ist auch der direkte Vergleich mehrerer Perioden: Liegt beispielsweise die 20-Tage-HV deutlich über der 60- oder 120-Tage-HV, hat die Schwankungsintensität zuletzt zugenommen. Liegt die kurzfristige HV deutlich darunter, ist der Markt zuletzt ruhiger geworden als im längerfristigen Vergleich.
Beispiel: Historical Volatility-Indikator im Chart
Der folgende Tageschart zeigt den S&P-500-Index (Cash) mit der Historical Volatility in einem separaten Panel. Gut erkennbar ist der Wechsel zwischen ruhigen Phasen mit niedrigen HV-Werten und den ausgeprägten Spitzen während kräftiger Abverkäufe, denen jeweils eine Normalisierung der Schwankungsbreite folgt.
Historical Volatility-Indikator in TradingView erstellen
Die Historical Volatility gehört in TradingView zu den fest integrierten Standard-Indikatoren und lässt sich in wenigen Schritten auf jedem Chart aktivieren:
- Schritt 1: Den gewünschten Basiswert öffnen (z.B. SPX).
- Schritt 2: In der oberen Toolbar auf „Indikatoren“ (Indicators) klicken, um die Indikator-Suche zu öffnen.
- Schritt 3: Im Suchfeld „Historical Volatility“ bzw. „HV“ eingeben und den Treffer aus der Kategorie der eingebauten Indikatoren (Technicals) auswählen.
- Schritt 4: Mit einem Klick wird die Historical Volatility in einem separaten Panel unterhalb des Kurscharts hinzugefügt.
- Schritt 5: Über das Zahnrad-Symbol (Einstellungen) lassen sich unter „Inputs“ die Periode (Length) sowie unter „Style“ Farbe und Darstellung anpassen.
Historical Volatility-Indikator – Stärken und Schwächen
Stärken
- Objektives, rein datenbasiertes Maß für das tatsächlich realisierte Risiko
- Einfach zu berechnen und auf nahezu allen Plattformen verfügbar
- Ermöglicht den Vergleich der Schwankungsbreite über verschiedene Basiswerte und Zeiträume hinweg
- Bildet die Grundlage für Risikomanagement und Optionsbewertung (Referenz zur impliziten Volatilität)
Schwächen
- Nachlaufend – der Indikator beschreibt die Vergangenheit und prognostiziert keine künftigen Volatilitätsspitzen
- Keine Aussage über die Kursrichtung, nur über die Intensität der Bewegung
- Empfindlich gegenüber der gewählten Periode und einzelnen Ausreißern
- Liefert keine unmittelbaren Ein- oder Ausstiegssignale und keine Kursziele
Mögliche Kombinationen mit anderen Indikatoren
Die Historical Volatility entfaltet ihre Stärke besonders in Kombination mit anderen Indikatoren der technischen Analyse:
- Implizite Volatilität: Der Vergleich von realisierter und impliziter Volatilität ist für viele Optionsstrategien relevant. Beim S&P 500 kann der VIX als 30-Tage-Referenz verwendet werden. Bei anderen Basiswerten ist die implizite Volatilität aus den jeweiligen Optionen mit vergleichbarer Laufzeit heranzuziehen.
- Bollinger Bänder: Beide beruhen auf der Standardabweichung. Enge Bollinger Bänder in Phasen niedriger HV kündigen häufig eine Ausdehnung der Schwankungsbreite an.
- Average True Range (ATR): Der ATR-Indikator misst Volatilität über die Handelsspanne statt über Renditen und liefert damit eine ergänzende, absolute Perspektive.
- Gleitende Durchschnitte: Trendindikatoren steuern die Richtung bei, während die HV den Risikokontext liefert – etwa zur Anpassung von Positionsgrößen.
- Price Action / Support/Resistance: Volatilitätsausschläge an relevanten Preiszonen helfen einzuordnen, ob ein Ausbruch von echter Marktdynamik getragen wird.
Historical, Realized, Implied und Forecast Volatility
Die Begriffe Historical Volatility und Realized Volatility werden in der Praxis häufig nahezu synonym verwendet. Präziser bezeichnet die Historical Volatility die aus bereits beobachteten Renditen eines vergangenen Lookback-Zeitraums berechnete realisierte Schwankungsintensität. Sie ist damit grundsätzlich rückwärtsgerichtet.
Davon zu unterscheiden ist die implizite Volatilität (Implied Volatility, IV). Sie wird aus Optionspreisen abgeleitet und beschreibt das Volatilitätsniveau, das mit den aktuellen Marktpreisen der jeweiligen Optionen vereinbar ist. Für den S&P 500 kann beispielsweise der VIX als Maß für die aus SPX-Optionen abgeleitete erwartete 30-Tage-Volatilität herangezogen werden. Bei anderen Basiswerten ist die implizite Volatilität aus den Optionen des jeweiligen Basiswerts mit vergleichbarer Laufzeit zu verwenden.
Eine weitere Größe ist die Forecast Volatility. Dabei handelt es sich um eine statistische oder modellbasierte Prognose der zukünftigen Volatilität, beispielsweise auf Basis historischer Daten. Welche Volatilität tatsächlich in einem zukünftigen Zeitraum realisiert wurde, lässt sich erst nach Ablauf dieses Zeitraums feststellen.
Hintergrund und Geschichte des Historical Volatility-Indikators
- Statistische Wurzeln: Die Historical Volatility geht unmittelbar auf die Standardabweichung als klassisches Streuungsmaß zurück und hat keinen einzelnen Erfinder.
- 1973: Mit dem Optionspreismodell von Black, Scholes und Merton rückt Volatilität als zentrale Eingangsgröße ins Zentrum – die realisierte (historische) Volatilität dient seither als Referenz zur impliziten Volatilität.
- Moderne Verbreitung: Durch die breite Verfügbarkeit in Charting-Plattformen wurde die HV zu einem festen Bestandteil des technischen und quantitativen Risikomanagements.
Fazit zu Historical Volatility
Die Historical Volatility ist ein etabliertes, objektives Maß für das tatsächlich realisierte Risiko eines Basiswerts. Da sie keine Richtungsaussage trifft und der Kursentwicklung nachläuft, entfaltet sie ihren Nutzen vor allem als Filter und Kontextgeber – etwa zur Einschätzung von Volatilitätsphasen, zur Steuerung von Positionsgrößen und als Vergleichsgröße zur impliziten Volatilität.
In Kombination mit richtungsgebenden Indikatoren und der Price Action wird sie zu einem wertvollen Baustein im Risikomanagement. Weiterführende Grundlagen finden sich in der Optionspreis- und Risikoliteratur, etwa bei Philippe Jorion („Value at Risk“) sowie in den Originalarbeiten von Black, Scholes und Merton (1973).
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 28.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.