


Cumulative Volume Delta (CVD) Indikator – Erklärung, Berechnung & Beispiel
 Autor: Philipp Berger
Der Cumulative Volume Delta (CVD) ist ein volumenbasierter Order-Flow-Indikator, der die Differenz zwischen aktivem Kauf- und Verkaufsvolumen innerhalb einer festgelegten Ankerperiode fortlaufend aufsummiert und als eigenen Wert unter dem Kurschart darstellt. So veranschaulicht er, welche Marktseite eine Bewegung tatsächlich treibt – eine Information, die der reine Kursverlauf nicht liefert.
🔴Live-Webinar am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 14.09.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Cumulative Volume Delta im Überblick
| Indikator-Steckbrief: Cumulative Volume Delta | |
|---|---|
| Kategorie | Volumen (Order Flow) |
| Darstellung | Oszillator in separatem Panel unterhalb des Kurscharts (auf TradingView als CVD-Kerzen) |
| Standardparameter | Ankerperiode (Reset-Intervall) sowie Intrabar-Timeframe (Standard: automatisch) |
| Wertebereich | Unbegrenzt; positive und negative kumulierte Werte innerhalb der jeweiligen Ankerperiode, Reset zu Beginn einer neuen Ankerperiode |
| Typische Zeitrahmen | Vorrangig Intraday (1 Min – 4 Std); über Intrabar-Schätzung auch Daily/Weekly möglich |
| Märkte | Am zuverlässigsten in börsengehandelten Futures; auch Aktien, Krypto (börsenspezifisch) und Forex (geschätzt) |
| Entwickelt von | Konzept aus der Order-Flow-Analyse; Delta-/Footprint-Darstellung geprägt durch MarketDelta (Trevor Harnett), 2003 |
Cumulative Volume Delta – Signale und Interpretation
Der CVD-Indikator liefert keine festen Kauf- oder Verkaufsschwellen wie ein klassischer Oszillator. Interpretiert wird er über seine Richtung, sein Verhältnis zum Preis und über Divergenzen zwischen beiden.
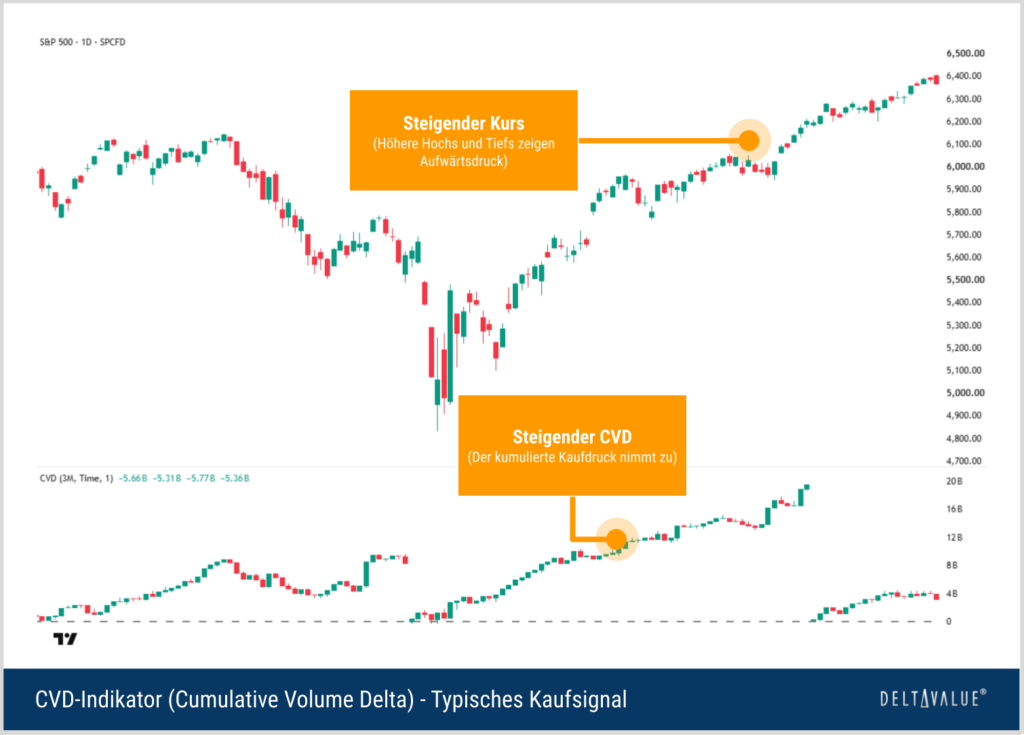
Kaufsignal
Steigt der CVD innerhalb einer laufenden Ankerperiode gemeinsam mit dem Kurs, bestätigt der zunehmende Kaufdruck die Aufwärtsbewegung.
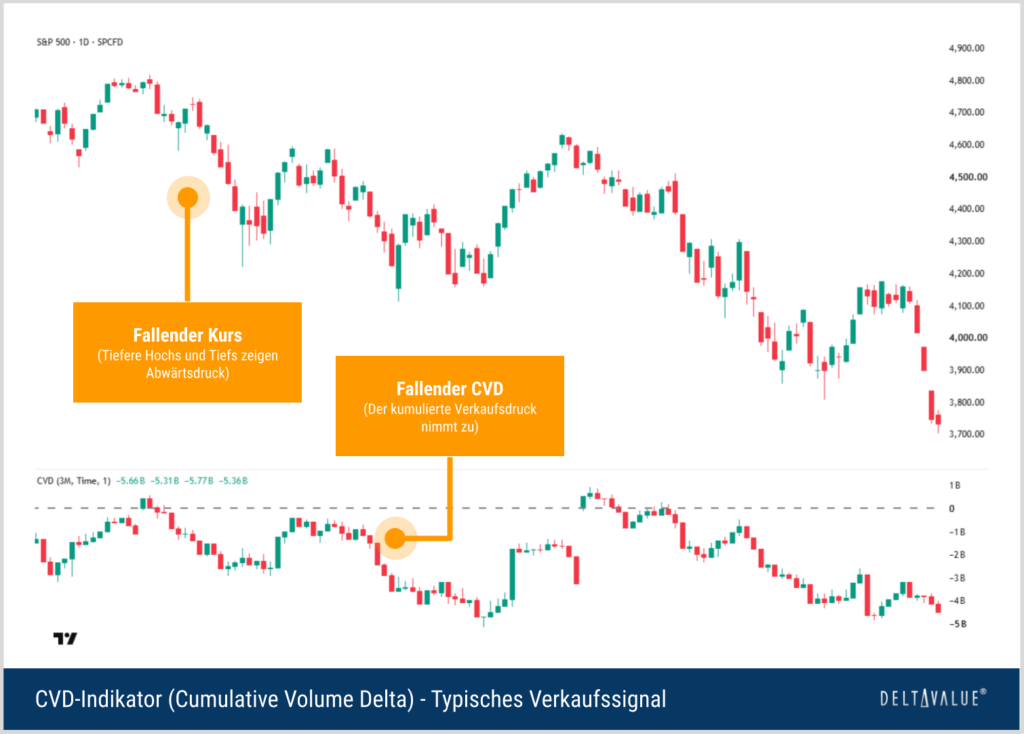
Verkaufssignal
Fällt der Kurs und bewegt sich der CVD innerhalb derselben Ankerperiode ebenfalls abwärts, bestätigt der zunehmende Verkaufsdruck die Abwärtsbewegung.
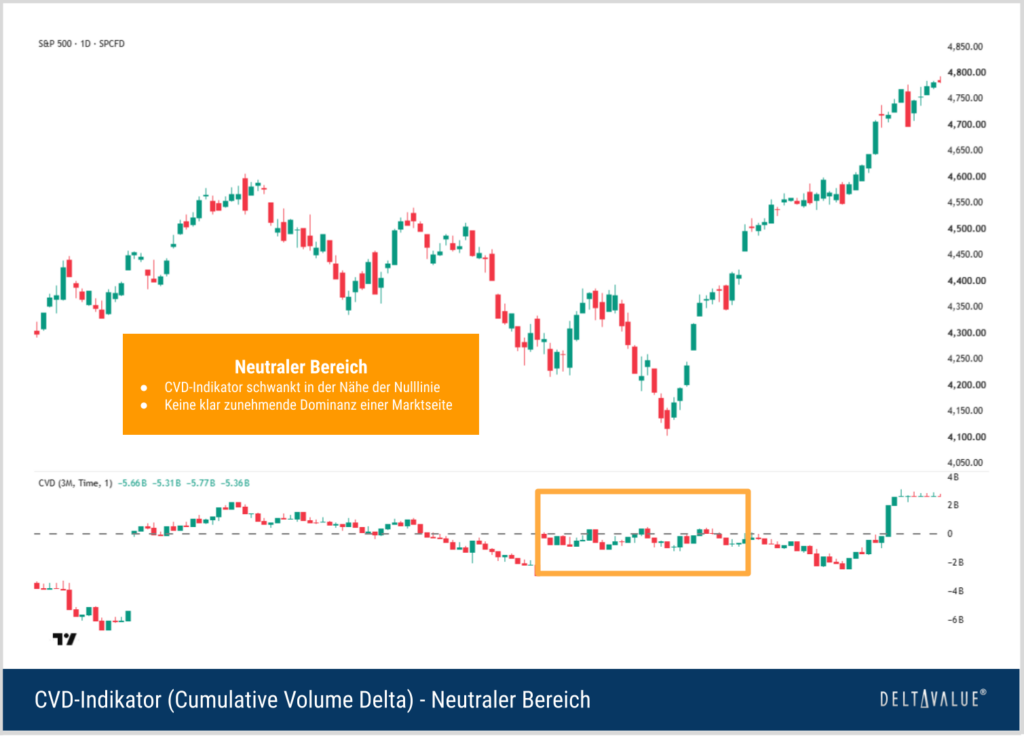
Neutraler Bereich
Verläuft der CVD innerhalb einer Ankerperiode weitgehend flach oder seitwärts, lässt sich keine klar zunehmende Dominanz einer Marktseite erkennen. In solchen Phasen liefert der Indikator allein keine belastbare Richtung. Hier empfiehlt sich das Abwarten einer Bestätigung durch Preisstruktur oder weitere Indikatoren.
Divergenz
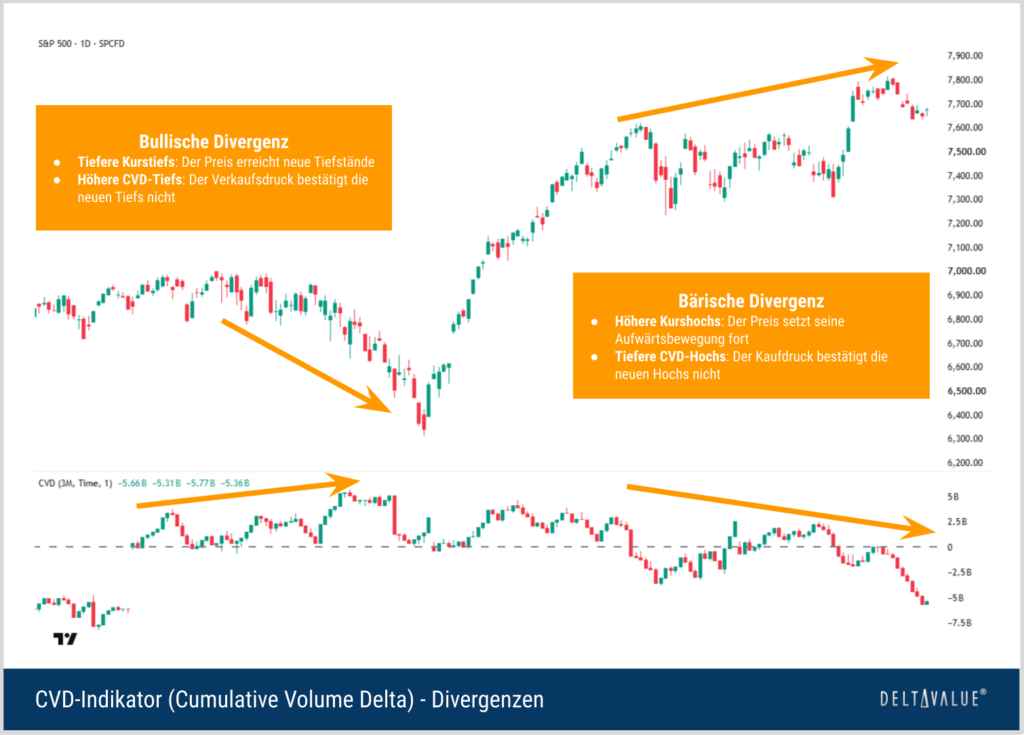
Divergenzen zwischen Preis und CVD gehören zu den wichtigsten Signalen des Indikators.
- Eine bullische Divergenz liegt beispielsweise vor, wenn der Preis tiefere Tiefs bildet, während der CVD höhere Tiefs ausbildet. Die Abwärtsbewegung wird dann nicht im gleichen Maß durch den Order Flow bestätigt. Dies kann auf nachlassenden Verkaufsdruck, Aufnahme des Verkaufsvolumens durch die Gegenseite und eine mögliche Aufwärtsumkehr hindeuten.
- Eine bärische Divergenz entsteht umgekehrt, wenn der Preis höhere Hochs erreicht, der CVD jedoch niedrigere Hochs bildet. Der Kursanstieg wird dann nicht mehr durch entsprechend zunehmenden Kaufdruck bestätigt.
Absorption und Exhaustion
Eine Divergenz zwischen Preis und CVD kann aus unterschiedlichen Order-Flow-Situationen entstehen. Besonders wichtig ist die Unterscheidung zwischen Absorption und Exhaustion.
- Absorption: Der CVD bewegt sich deutlich in eine Richtung, der Preis kommt jedoch kaum weiter.
- Fällt der CVD beispielsweise stark, während der Kurs an einer Unterstützung stabil bleibt, kann dies darauf hindeuten, dass hoher Verkaufsdruck auf ausreichend passive Kaufliquidität trifft und aufgenommen wird.
- Umgekehrt kann ein stark steigender CVD ohne entsprechenden Kursfortschritt auf eine mögliche Absorption durch Verkäufer hinweisen.
- Exhaustion: Die zuvor dominante Marktseite verliert an Aktivität. Nach einer starken Bewegung kann sich dies beispielsweise darin zeigen, dass der CVD nicht mehr im bisherigen Tempo neue Extremwerte erreicht, abflacht oder dreht und gleichzeitig die Preisbewegung an Dynamik verliert.
Beide Situationen können an Wendepunkten auftreten, stellen jedoch für sich genommen keine Garantie für eine Trendwende dar. Bei einer Absorption kann die passive Gegenseite weiterhin standhalten oder letztlich überwältigt werden.
Berechnung des Cumulative Volume Delta Indikators
Die Berechnung des CVD-Indikators baut auf der Delta-Analyse auf. Grundsätzlich wird zunächst für jede Periode die Differenz zwischen kauf- und verkaufsseitigem Volumen bestimmt. Anschließend werden die einzelnen Delta-Werte innerhalb einer festgelegten Ankerperiode fortlaufend aufsummiert.
Bei einer direkten Order-Flow-Klassifikation gilt Volumen, das durch einen Kauf zum Briefkurs (Ask) ausgeführt wird, als aktiver Kauf und Volumen, das durch einen Verkauf zum Geldkurs (Bid) ausgeführt wird, als aktiver Verkauf.
- Überwiegt das Ask-Volumen, ist das Delta positiv.
- Überwiegt das Bid-Volumen, ist das Delta negativ.
Grundformel bei direkter Bid-/Ask-Klassifikation:
TradingView-Methode – Schätzung des Deltas über Intrabar-Daten:
Der eingebaute CVD von TradingView verwendet für die Zuordnung des Volumens keine direkte Aggressor-Side-Klassifikation einzelner Trades. Stattdessen wird positives und negatives Volumen anhand der Kursbewegungen niedrigerer Intrabar-Zeiträume geschätzt:
Kumulierung zum laufenden Gesamtwert:
Reset zu Beginn jeder Ankerperiode:
Typische Cumulative-Volume-Delta-Einstellungen
Der CVD-Indikator kennt im Kern zwei Einstellungen.
- Die Ankerperiode legt fest, über welchen Zeitraum die Delta-Werte kumuliert werden und wann die Berechnung wieder auf null zurückgesetzt wird. Eine kürzere Periode richtet den Fokus auf einzelne Sessions, eine längere zeigt die Entwicklung des Order Flows über mehrere Chart-Kerzen hinweg.
- Der Intrabar-Timeframe bestimmt, wie fein die Delta-Schätzung erfolgt.
Ein niedrigerer Intrabar-Timeframe liefert präzisere Werte, deckt aber weniger Historie ab, ein höherer umgekehrt. Standardmäßig wählt TradingView den Intrabar-Timeframe automatisch (bei einem Tageschart z. B. 5-Minuten-Daten).
Ankerperiode vs. Chart-Zeitrahmen
Wird beispielsweise in einem Tageschart auch eine Ankerperiode von einem Tag verwendet, beginnt die CVD-Berechnung mit jeder neuen Tageskerze erneut bei null. Der Indikator zeigt dann vor allem das Delta des jeweiligen Tages, ein über mehrere Handelstage steigender oder fallender CVD-Verlauf entsteht jedoch nicht.
Soll die Entwicklung des CVD über mehrere Tageskerzen analysiert werden, kann deshalb beispielsweise eine Ankerperiode von einem Monat oder drei Monaten gewählt werden.
Beispiel: Cumulative Volume Delta im Chart
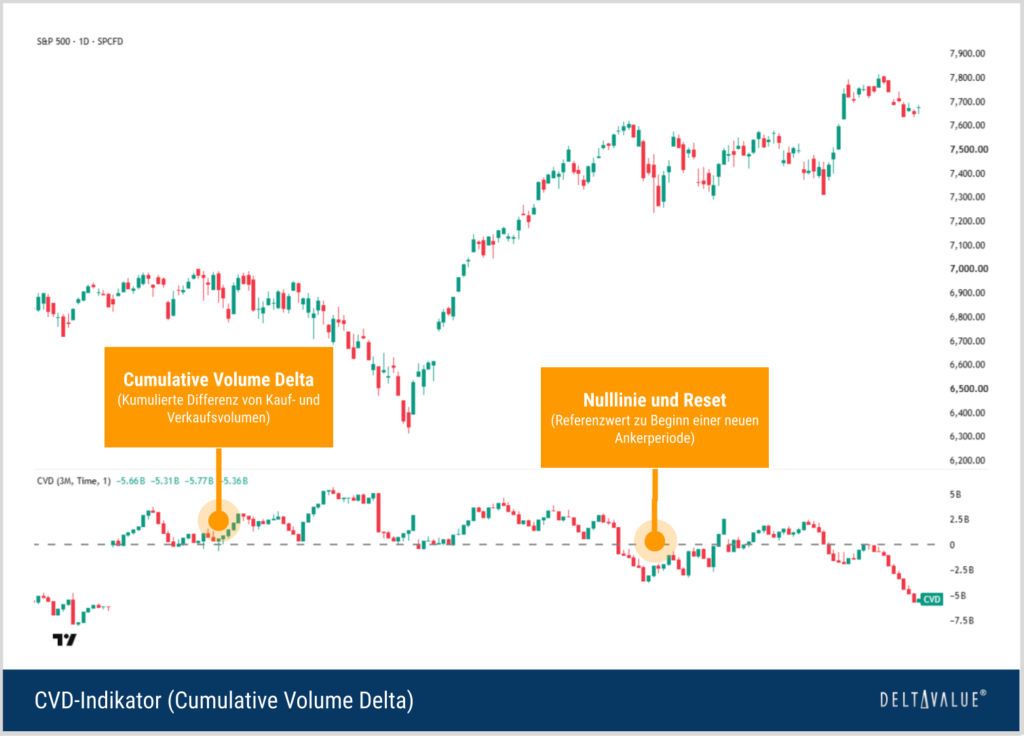
Der folgende Tageschart zeigt den S&P-500-Index (Cash) mit dem Cumulative Volume Delta in einem separaten Panel unterhalb des Kurses. Bei diesem Index basiert die Volumenserie auf der Summe der Volumina der Indexkomponenten. Sie stellt kein direkt ausgeführtes Kauf- und Verkaufsvolumen dar. Die konkrete Form des kumulierten Verlaufs hängt unter anderem von der eingestellten Ankerperiode ab.
Cumulative Volume Delta Indikator in TradingView erstellen
Der Cumulative Volume Delta gehört in TradingView zu den fest integrierten Standard-Indikatoren und lässt sich in wenigen Schritten auf jedem Chart aktivieren:
- Schritt 1: Den gewünschten Basiswert öffnen (z. B. SP:SPX).
- Schritt 2: In der oberen Toolbar auf „Indikatoren“ (Indicators) klicken, um die Indikator-Suche zu öffnen.
- Schritt 3: Im Suchfeld „Cumulative Volume Delta“ bzw. „CVD“ eingeben und den Treffer aus der Kategorie der eingebauten Indikatoren (Technicals) auswählen.
- Schritt 4: Mit einem Klick wird der Cumulative Volume Delta in einem separaten Panel unterhalb des Kurscharts hinzugefügt.
- Schritt 5: Über das Zahnrad-Symbol (Einstellungen) lassen sich unter „Inputs“ die Parameter Ankerperiode und Intrabar-Timeframe sowie unter „Style“ Farbe und Darstellung anpassen.
- Schritt 6: Für eine Analyse des CVD-Verlaufs über mehrere Tageskerzen eine Ankerperiode wählen, die länger als ein Tag ist, beispielsweise einen oder drei Monate.
Wie werden CVD-Kerzen in TradingView gelesen?
TradingView stellt den Cumulative Volume Delta (CVD) standardmäßig als eigene Kerzen dar. Deren Open-, High-, Low- und Close-Werte beziehen sich nicht auf den Kurs des Basiswerts, sondern auf den Verlauf des kumulierten Volumendeltas:
- Open: Ausgangswert der CVD-Berechnung für den aktuellen Chart-Bar. Beim ersten Bar einer neuen Ankerperiode startet die CVD-Kerze bei null; ansonsten entspricht der Open dem Schlusswert der vorherigen CVD-Kerze.
- Close: Kumulierter CVD-Wert nach Einbeziehung des vollständigen Volumendeltas des aktuellen Bars.
- High: Höchster kumulierter Delta-Wert, der während der Intrabars des aktuellen Chart-Bars erreicht wurde.
- Low: Niedrigster kumulierter Delta-Wert, der während der Intrabars des aktuellen Chart-Bars erreicht wurde.
Damit zeigen die CVD-Kerzen nicht nur den Delta-Endwert eines Bars, sondern auch, wie weit sich das kumulierte Delta innerhalb dieses Bars zwischenzeitlich nach oben oder unten bewegt hat.
Wichtig ist die Ankerperiode: Beginnt eine neue Ankerperiode, startet die CVD-Kerze wieder bei null. Bei einem Tageschart mit einer täglichen Ankerperiode geschieht dies deshalb bei jeder neuen Tageskerze. Erst mit einer längeren Ankerperiode entsteht ein über mehrere Tage zusammenhängender kumulierter Verlauf, anhand dessen sich beispielsweise steigende oder fallende CVD-Strukturen sowie Divergenzen analysieren lassen.
Cumulative Volume Delta – Stärken und Schwächen
Stärken
- Zeigt den Order Flow hinter der Preisbewegung
- Deckt Divergenzen zwischen Preis und Volumen auf
- Zeigt, ob Ausbrüche von deutlich gerichtetem Handelsvolumen begleitet werden
- Hilft, Absorption und institutionelle Aktivität einzuordnen
Schwächen
- Setzt hochwertige Tick- bzw. Intrabar-Daten voraus
- Eher für börsengehandelten Futures geeignet
- Tradingview-Werte sind eine Näherung, keine echten Bid-/Ask-Daten
- Reagiert empfindlich auf Ankerperiode und gewählten Intrabar-Timeframe
- Primär für kurzfristige Analyse ausgelegt
Mögliche Kombinationen mit anderen Indikatoren
Der Cumulative Volume Delta (CVD) entfaltet seine Stärke besonders in Kombination mit anderen Indikatoren der technischen Analyse:
- Volume Profile (Volumenprofil): Ordnet den CVD relevanten Preiszonen zu (Point of Control, Value Area) und zeigt, ob Aggression auf akzeptierte oder abgelehnte Kursbereiche trifft.
- VWAP (Volume Weighted Average Price): Liefert eine volumengewichtete Referenz für den fairen Preis; Order-Flow-Signale am VWAP gewinnen an Gewicht.
- MACD (Moving Average Convergence Divergence): Ergänzt die Order-Flow-Sicht um eine Momentum-Perspektive und kann CVD-Divergenzen bestätigen.
- Footprint Chart: Ergänzt den kumulierten Blick des CVD um die Verteilung des ausgeführten Bid-/Ask-Volumens innerhalb einzelner Bars und Preislevel. Dadurch lässt sich genauer untersuchen, an welcher Stelle eine im CVD sichtbare Divergenz oder mögliche Absorption entstanden ist.
- Open Interest: Ergänzt den Order Flow bei Futures um die Zahl der noch offenen Kontrakte. Während der CVD zeigt, welche Marktseite im betrachteten Zeitraum dominiert, liefert das Open Interest zusätzliche Informationen darüber, ob sich der Bestand offener Futures-Positionen erhöht oder verringert.
- Price Action / Kerzenmuster: Wendeformationen und Absorptionsmuster bestätigen CVD-Signale unmittelbar am Preis.
- Support/Resistance: Ein Divergenz- oder Bestätigungssignal des CVD an einer Schlüsselzone erhöht die Relevanz des Levels.
Volume Delta vs. Cumulative Volume Delta – was ist der Unterschied?
Der Cumulative Volume Delta (CVD) summiert diese einzelnen Delta-Werte dagegen ab einem festgelegten Startpunkt beziehungsweise über eine Ankerperiode fortlaufend auf. Das Volume Delta misst die Differenz zwischen positiv und negativ klassifiziertem Volumen innerhalb eines einzelnen Bars bzw. Kerze.
- Volumen: Zeigt zunächst, wie viel insgesamt gehandelt wurde, ohne zwischen kauf- und verkaufsseitigem Druck zu unterscheiden.
- Volume Delta: Zeigt den Netto-Unterschied zwischen Kauf- und Verkaufsdruck für einen einzelnen Bar.
- Cumulative Volume Delta: Addiert die einzelnen Bar-Deltas und zeigt dadurch, wie sich der geschätzte oder gemessene Order Flow über einen längeren Abschnitt entwickelt.
Ein einzelnes stark positives Delta zeigt damit vor allem, was innerhalb eines bestimmten Bars passiert. Ein steigender CVD zeigt dagegen, dass sich positive Delta-Werte über mehrere Bars hinweg aufsummieren.
Hintergrund und Geschichte des Cumulative Volume Delta Indikators
- 1990er: Mit dem Start von CME Globex im Jahr 1992 schreitet die Elektronisierung des Futures-Handels voran. Transaktionsbezogene elektronische Marktdaten werden zunehmend verfügbar.
- 2003: Die von Trevor Harnett gegründete Firma MarketDelta prägt mit dem Footprint®-Chart die Darstellung von Bid-/Ask-Volumen je Preislevel und damit das Delta-Konzept.
- 2008/2009: CME dokumentiert in seinen elektronischen Futures-Marktdaten eine explizite AggressorSide-Kennzeichnung. Solche Datenfeeds ermöglichen es, die initiierende Kauf- oder Verkaufsseite eines Trades direkt zu bestimmen, anstatt sie lediglich aus der Preisbewegung zu schätzen.
- 2010er: Order-Flow-Werkzeuge verbreiten sich über Plattformen wie NinjaTrader („Volumetric Bars“) und Sierra Chart („Numbers Bars“). Das kumulierte Delta etabliert sich als eigenständiger Indikator.
- Um 2024: Der Cumulative Volume Delta wird als eingebauter Indikator in TradingView verfügbar und damit einem breiten Publikum zugänglich.
Fazit zu Cumulative Volume Delta
Der Cumulative Volume Delta (CVD) bringt die Order-Flow-Perspektive auf den Chart und beantwortet eine Frage, die der Kurs allein offenlässt: Welche Marktseite übt im betrachteten Zeitraum den stärkeren Kauf- beziehungsweise Verkaufsdruck aus?
Am zuverlässigsten arbeitet der CVD mit Futures und Tickdaten. In anderen Märkten sollte die geschätzte Natur der Werte stets mitbedacht werden. Wer sich vertiefen möchte, findet in der Literatur zur Order-Flow- und Footprint-Analyse (unter anderem in den Arbeiten rund um MarketDelta) weiterführende Grundlagen.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 14.09.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.