



Die Europäische Zentralbank (EZB), häufig als „Hüterin des Euro“ bezeichnet, steuert gemeinsam mit den nationalen Zentralbanken des Eurosystems die Geldpolitik im Euroraum. Ihre Entscheidungen beeinflussen unter anderem kurzfristige Zinsen und die Finanzierungsbedingungen im gemeinsamen Währungsraum. Dieser Beitrag erläutert den Aufbau und die Aufgaben der EZB, ihre geldpolitische Strategie sowie die wichtigsten Instrumente und deren Bedeutung für Anleger.
🔴Live-Webinar am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 16.11.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Europäische Zentralbank – Definition
Die Europäische Zentralbank (EZB) ist eine supranationale Institution, die die Verantwortung für die Geldpolitik aller Mitgliedstaaten des Euroraums trägt. Sie ist ein Organ der Europäischen Union (EU). Das Hauptziel der EZB besteht darin, Preisstabilität im Euroraum zu gewährleisten. Gegründet wurde die Europäische Zentralbank mit Sitz in Frankfurt am Main im Juni 1998.
Gründung der EZB
Mit dem Maastricht-Vertrag von 1992 wurden die rechtlichen Grundlagen für die Europäische Wirtschafts- und Währungsunion (EWU) und ihre schrittweise Einführung geschaffen. In deren zweiter Stufe bereitete ab 1994 zunächst das Europäische Währungsinstitut (EWI) die institutionellen und technischen Voraussetzungen für die gemeinsame Geldpolitik vor.
Am 1. Juni 1998 wurde das EWI durch die neu gegründete Europäische Zentralbank (EZB) ersetzt. Nach abschließenden Vorbereitungen und Tests begann mit der dritten Stufe der Währungsunion am 1. Januar 1999 die einheitliche Geldpolitik für den Euroraum. Seither liegt sie in der Verantwortung des Eurosystems aus EZB und nationalen Zentralbanken.
Grundsätzlich sind EU-Mitgliedstaaten zur Einführung des Euro verpflichtet, sobald sie die erforderlichen wirtschaftlichen und rechtlichen Konvergenzkriterien erfüllen. Eine dauerhafte Opt-out-Klausel besitzt heute nur Dänemark. Das Vereinigte Königreich verfügte ebenfalls über eine solche Ausnahmeregelung, ist jedoch seit 2020 nicht mehr Mitglied der EU.
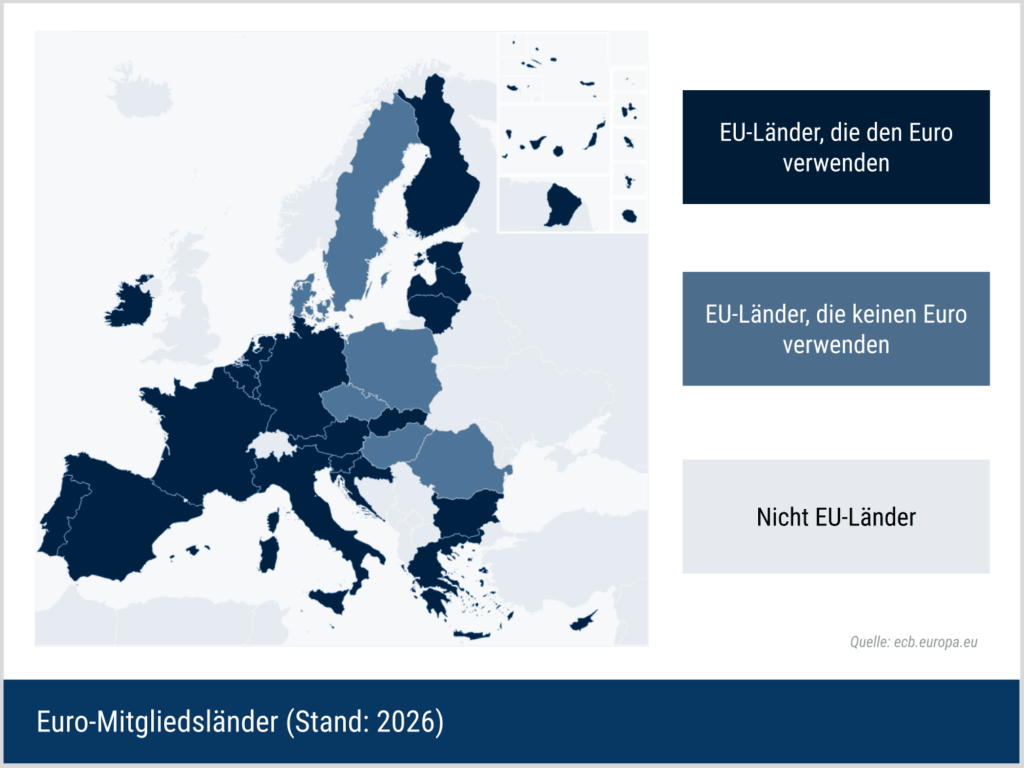
Zum Start der dritten Stufe am 1. Januar 1999 gehörten dem Euroraum elf Staaten an: Deutschland, Österreich, Frankreich, Belgien, Finnland, Luxemburg, Irland, Italien, die Niederlande, Portugal und Spanien. Durch spätere Erweiterungen wuchs die Eurozone stetig. Seit dem Beitritt Bulgariens am 1. Januar 2026 umfasst sie 21 der 27 EU-Mitgliedstaaten.
Die folgende Abbildung, angelehnt an Daten der EZB, fasst die aktuellen EU-Mitgliedstaaten und Mitgliedstaaten des Euroraums zusammen.
ESZB, Eurosystem und EZB
Nicht alle EU-Mitgliedstaaten haben den Euro eingeführt. Daher wird zwischen dem Europäischen System der Zentralbanken (ESZB) und dem Eurosystem unterschieden.
- Das ESZB besteht aus der Europäischen Zentralbank und den nationalen Zentralbanken aller EU-Mitgliedstaaten, einschließlich derjenigen, die den Euro noch nicht eingeführt haben.
- Das Eurosystem umfasst dagegen die EZB und die nationalen Zentralbanken der Mitgliedstaaten des Euroraums. Die Europäische Zentralbank ist die zentrale supranationale Institution des ESZB.
Für die praktische Geldpolitik im Euroraum ist damit insbesondere das Eurosystem relevant. Viele geldpolitische Geschäfte werden anschließend nach den Vorgaben des Eurosystems dezentral durch die nationalen Zentralbanken durchgeführt.
Organe der Europäischen Zentralbank
EZB-Rat
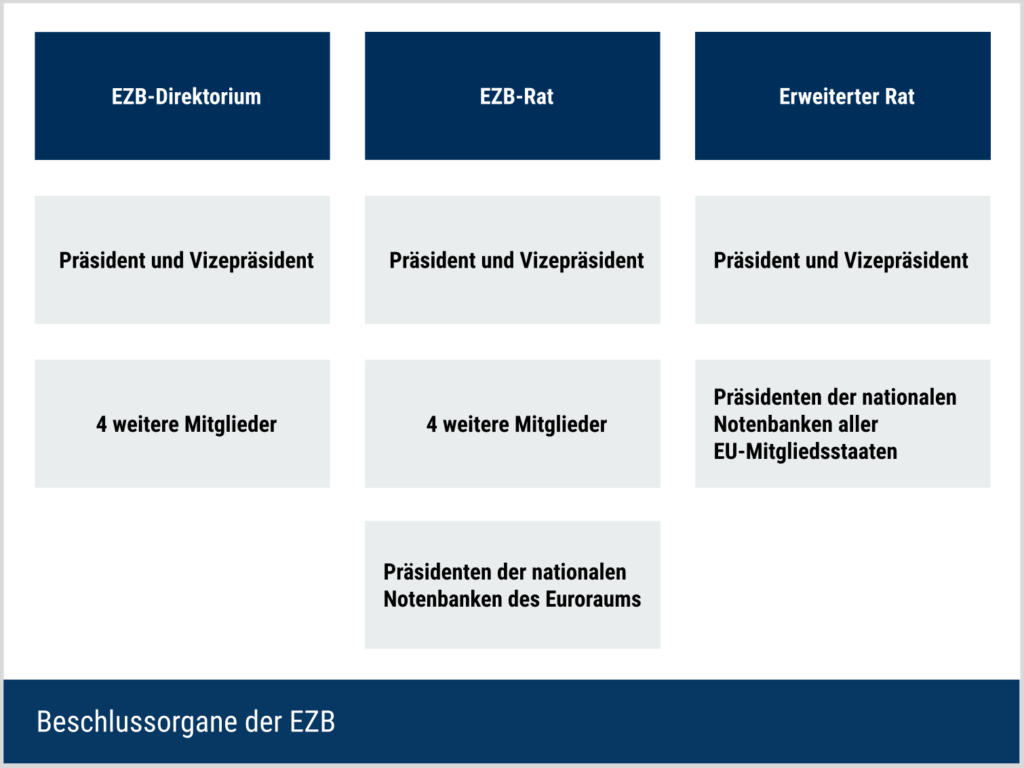
Der EZB-Rat ist das oberste Beschlussorgan der Europäischen Zentralbank. Er besteht aus den sechs Mitgliedern des Direktoriums – dem EZB-Präsidenten, dem EZB-Vizepräsidenten und vier weiteren Mitgliedern – sowie den Präsidenten der nationalen Zentralbanken der Mitgliedstaaten des Euroraums.
Zu den zentralen Aufgaben des EZB-Rats gehören:
- Erlass der Leitlinien und Beschlüsse, die zur Erfüllung der Aufgaben der EZB und des Eurosystems erforderlich sind
- Festlegung der Geldpolitik im Euroraum, beispielsweise Entscheidungen über geldpolitische Ziele, Leitzinssätze und die Bereitstellung von Zentralbankgeld
- Beschlussfassung im Rahmen der Zuständigkeiten der EZB für die Bankenaufsicht
EZB-Direktorium
Das EZB-Direktorium besteht aus sechs Mitgliedern, die vom Europäischen Rat mit qualifizierter Mehrheit ernannt werden. Das EZB-Direktorium führt die laufenden Geschäfte der EZB und erledigt folgende zentralen Aufgaben:
- Vorbereitung der regelmäßigen Sitzungen des EZB-Rats
- Durchführung der einheitlichen Geldpolitik im Eurosystem gemäß den Leitlinien und Beschlüssen des EZB-Rats und Erteilung der erforderlichen Weisungen an die nationalen Notenbanken
- Ausübung bestimmter vom EZB-Rat übertragener Befugnisse
Erweiterter Rat
Zum Erweiterten Rat gehören der EZB-Präsident, der EZB-Vizepräsident sowie die Präsidenten der nationalen Zentralbanken aller EU-Staaten. Er ist ein Übergangsgremium, das keine geldpolitischen Entscheidungen für den Euroraum trifft, solange nicht alle EU-Mitgliedstaaten den Euro eingeführt haben.
Zu seinen Aufgaben gehören unter anderem Beiträge zu den Beratungsfunktionen und zur Statistik der EZB sowie zu einheitlichen Rechnungslegungsregeln der nationalen Zentralbanken. Zudem wirkt er an den notwendigen Vorbereitungen mit, bevor die Wechselkurse der Währungen künftiger Euro-Mitglieder unwiderruflich gegenüber dem Euro festgelegt werden. Sobald alle EU-Mitgliedstaaten den Euro eingeführt haben, wird der Erweiterte Rat aufgelöst.
Die folgende Abbildung fasst die Organe der Europäischen Zentralbank zusammen.
Aufgaben der Europäischen Zentralbank
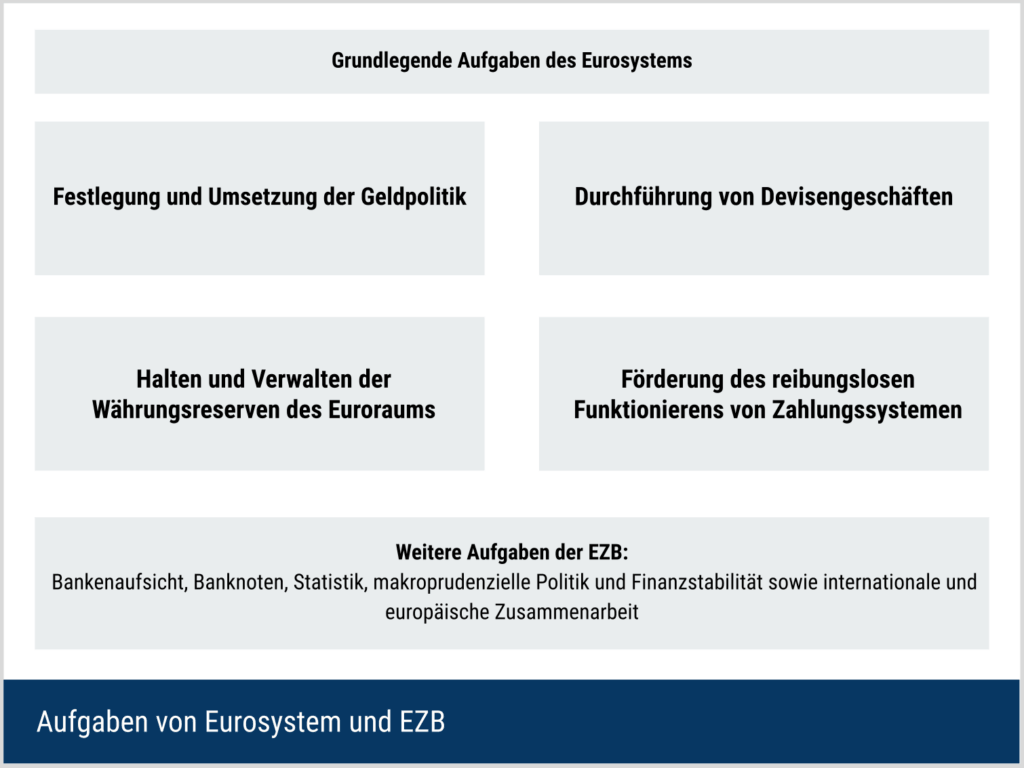
Die Verträge der Europäischen Union weisen die grundlegenden Zentralbankaufgaben dem Europäischen System der Zentralbanken zu.
Zu den wichtigsten Aufgaben gehören:
- Festlegung und Umsetzung der Geldpolitik
- Durchführung von Devisengeschäften
- Halten und Verwalten der Währungsreserven des Euroraums
- Förderung des reibungslosen Funktionierens von Zahlungssystemen
Daneben nimmt die EZB weitere Aufgaben wahr beziehungsweise wirkt an ihnen mit. Dazu zählen unter anderem Banknoten, Statistik, makroprudenzielle Politik und Finanzstabilität sowie internationale und europäische Zusammenarbeit.
Eine besondere Stellung nimmt die Bankenaufsicht ein. Die EZB erfüllt Aufsichtsaufgaben im Rahmen des Einheitlichen Aufsichtsmechanismus (Single Supervisory Mechanism, SSM). Diese Funktion ist von der Geldpolitik organisatorisch und in ihren Entscheidungsprozessen getrennt, da beide Bereiche unterschiedliche Ziele verfolgen.
Die folgende Abbildung fasst diese zentralen Aufgaben des Eurosystems zusammen, die der Gewährleistung des primären Ziels der Preisstabilität dienen.
Unabhängigkeit der EZB
Die Unabhängigkeit des Eurosystems ist eine wichtige Voraussetzung für die Erreichung des vorrangigen Ziels der Preisstabilität und ist in Artikel 130 des Vertrags über die Arbeitsweise der Europäischen Union verankert. Sie ist in mehrfacher Hinsicht gewährleistet:
- Institutionell: weder die EZB noch die nationalen Zentralbanken oder Mitglieder ihrer Beschlussorgane dürfen Weisungen von EU-Institutionen, nationalen Regierungen oder anderen Stellen einholen oder entgegennehmen
- Personell: unter anderem werden die Mitglieder des EZB-Direktoriums für acht Jahre ohne Möglichkeit einer Wiederernennung bestellt und genießen einen besonderen Schutz ihrer Amtsausübung
- Funktionell und operationell: das Eurosystem verfügt über die erforderlichen Kompetenzen und geldpolitischen Instrumente, um sein Mandat eigenständig zu erfüllen. Dazu gehört auch das Verbot einer unmittelbaren Finanzierung des öffentlichen Sektors durch die Zentralbanken
- Finanziell und organisatorisch: die EZB verfügt über eigene finanzielle Ressourcen, einen eigenen Haushalt und organisatorische Autonomie
- Rechtlich: die EZB besitzt eine eigene Rechtspersönlichkeit und kann ihre Rechte und ihre Unabhängigkeit rechtlich geltend machen
Europäische Zentralbank – Ziel und Strategie
Primäres Ziel
Das primäre Ziel der Europäischen Zentralbank ist laut Artikel 127 des Vertrags über die Arbeitsweise der Europäischen Union (AEUV) die Gewährleistung von Preisstabilität im Euroraum.
Der EZB-Rat sieht Preisstabilität am besten gewährleistet, wenn die am harmonisierten Verbraucherpreisindex (HVPI) gemessene Inflation mittelfristig 2 % beträgt. Die mittelfristige Ausrichtung bedeutet zugleich, dass die tatsächliche Inflationsrate vorübergehend oberhalb oder unterhalb von 2 % liegen kann.
Integrierter analytischer Rahmen
Die geldpolitischen Beratungen der EZB beruhen auf einem integrierten analytischen Rahmen. Dieser verbindet zwei voneinander abhängige Perspektiven: die wirtschaftliche Analyse und die monetäre und finanzielle Analyse.
- Die wirtschaftliche Analyse untersucht reale und nominale gesamtwirtschaftliche Entwicklungen und die damit verbundenen Inflationsaussichten.
- Die monetäre und finanzielle Analyse berücksichtigt unter anderem monetäre und finanzielle Indikatoren, den geldpolitischen Transmissionsmechanismus sowie mögliche Risiken für die mittelfristige Preisstabilität, die aus finanziellen Ungleichgewichten oder monetären Entwicklungen entstehen.
Beide Perspektiven werden gemeinsam betrachtet und ihre Wechselwirkungen in die geldpolitische Beurteilung einbezogen.
Geldpolitische Instrumente der Europäischen Zentralbank
Leitzinsen
Die EZB legt drei zentrale Leitzinssätze fest:
- Der Einlagesatz gilt für Übernachteinlagen von Banken beim Eurosystem,
- der Hauptrefinanzierungssatz für die regulären wöchentlichen Refinanzierungsgeschäfte und
- der Spitzenrefinanzierungssatz für Übernachtkredite gegen Sicherheiten.
Seit der Anpassung des geldpolitischen Handlungsrahmens im Jahr 2024 steuert der EZB-Rat seinen geldpolitischen Kurs primär über den Einlagesatz. Kurzfristige Geldmarktzinsen sollen sich grundsätzlich in dessen Nähe entwickeln.
Die folgende Grafik der Federal Reserve Bank of St. Louis stellt alle drei EZB-Leitzinssätze im Zeitverlauf dar.
Konventionelle Instrumente
Zu den zentralen konventionellen Instrumenten des Eurosystems gehören:
- Offenmarktgeschäfte
Die Hauptfunktion besteht darin, die Liquiditätsversorgung am Geldmarkt zu steuern. Zu den wichtigsten Offenmarktgeschäften gehören Hauptrefinanzierungsgeschäfte (in der Regel mit einer Laufzeit von einer Woche) und längerfristige Refinanzierungsgeschäfte (in der Regel mit einer Laufzeit von drei Monaten). Im Rahmen dieser Kreditgeschäfte können Banken gegen notenbankfähige Sicherheiten befristet Zentralbankgeld vom Eurosystem erhalten. - Ständige Fazilitäten
Im Rahmen der ständigen Fazilitäten können Banken gegen notenbankfähige Sicherheiten über Nacht Zentralbankgeld zum Spitzenrefinanzierungssatz aufnehmen (Spitzenrefinanzierungsfazilität) oder überschüssige Liquidität über Nacht beim Eurosystem zum Zinssatz der Einlagefazilität anlegen (Einlagesatz). - Mindestreserven
Banken im Euroraum sind verpflichtet, ein bestimmtes Mindestguthaben auf Konten bei ihrer jeweiligen nationalen Zentralbank des Eurosystems zu halten. Die Höhe der Mindestreserve richtet sich nach bestimmten reservepflichtigen Verbindlichkeiten der Bank. Der Mindestreservesatz beträgt 1 %. Davon zu unterscheiden ist die Verzinsung der Mindestreserve, die bei 0 % liegt.
Sondermaßnahmen
Die Leitzinsen bilden das primäre geldpolitische Instrument der EZB. Zusätzliche Instrumente können jedoch erforderlich werden, wenn die Leitzinsen nahe an ihre effektive Untergrenze gelangen oder wenn Störungen an den Finanzmärkten verhindern, dass der geldpolitische Kurs gleichmäßig auf den gesamten Euroraum übertragen wird.
Seit Beginn der Finanzmarktspannungen ab 2007/2008 setzte das Eurosystem deshalb in unterschiedlichen Situationen zusätzliche Maßnahmen ein. Zu den nichtstandardmäßigen und ergänzenden Maßnahmen zählen unter anderem:
- Währungsswap-Vereinbarungen
Währungsswap-Vereinbarungen verhindern, dass Engpässe bei Euro- oder Fremdwährungsliquidität die Finanzierung von Banken und damit die geldpolitische Transmission beeinträchtigen. Hierzu unterhält die EZB Vereinbarungen mit verschiedenen Zentralbanken, darunter dem Federal Reserve System, der Bank of England, der Bank of Japan, der Bank of Canada und der Schweizerischen Nationalbank. Darüber hinaus besteht eine Swap-Vereinbarung mit der People’s Bank of China.
- Längerfristige und gezielte Refinanzierungsgeschäfte
Über längerfristige Refinanzierungsgeschäfte kann das Eurosystem Banken Zentralbankliquidität für längere Laufzeiten bereitstellen. Bei gezielten längerfristigen Refinanzierungsgeschäften (Targeted Longer-Term Refinancing Operations, TLTRO) wurden die Konditionen zusätzlich mit der Kreditvergabe der Banken an Unternehmen und private Haushalte verknüpft. Damit sollten insbesondere die Kreditbedingungen in der Realwirtschaft unterstützt und die geldpolitische Transmission gestärkt werden.
- Programme zum Ankauf von Vermögenswerten
Im Rahmen verschiedener Ankaufprogramme erwarb das Eurosystem unter festgelegten Voraussetzungen unter anderem Staatsanleihen, Unternehmensanleihen, gedeckte Schuldverschreibungen und zulässige Asset-Backed Securities (ABS). Je nach Programm fanden Käufe am Sekundärmarkt und bei bestimmten privaten Wertpapierklassen auch am Primärmarkt statt. Umfangreiche Wertpapierkäufe werden häufig als Quantitative Easing (QE) bezeichnet.
- Transmission Protection Instrument (TPI)
Das 2022 beschlossene Transmission Protection Instrument soll ungerechtfertigten und ungeordneten Marktentwicklungen entgegenwirken, wenn diese eine ernsthafte Gefahr für die einheitliche Übertragung der Geldpolitik im Euroraum darstellen. Damit unterscheidet sich sein unmittelbarer Zweck von allgemeinen Wertpapierankäufen zur Lockerung des geldpolitischen Kurses.
Forward Guidance
Unter Forward Guidance wird die Kommunikation einer Zentralbank über ihre erwartete zukünftige geldpolitische Ausrichtung verstanden. Die EZB setzte eine solche explizite Zinskommunikation erstmals im Juli 2013 ein und erklärte damals, dass sie mit für längere Zeit niedrigen Leitzinsen rechne.
Forward Guidance gewann insbesondere in Phasen sehr niedriger Zinsen an Bedeutung, weil Erwartungen über den zukünftigen geldpolitischen Kurs auch längerfristige Finanzierungsbedingungen beeinflussen können.
Notfall-Liquiditätshilfen außerhalb der regulären Geldpolitik
Notfall-Liquiditätshilfen, auch bekannt als Emergency Liquidity Assistance (ELA), dienen grundsätzlich dazu, solventen Kreditinstituten mit vorübergehenden Liquiditätsproblemen außerhalb der normalen geldpolitischen Operationen Zentralbankliquidität bereitzustellen.
Die jeweilige nationale Zentralbank gewährt ELA nach den dafür geltenden Regeln grundsätzlich auf eigene Rechnung und eigenes Risiko. Der EZB-Rat überwacht insbesondere, ob eine solche Hilfe mit den Zielen und Aufgaben des Europäischen Systems der Zentralbanken vereinbar ist.
Bedeutung der EZB-Geldpolitik
Während der europäischen Staatsschuldenkrise zeigte sich besonders deutlich, wie stark Erwartungen über die Handlungsfähigkeit einer Zentralbank die Finanzmärkte beeinflussen können.
Im Jahr 2012 hatten sich die Finanzierungskonditionen der Mitgliedstaaten stark auseinanderentwickelt. Hohe Risikoaufschläge in einzelnen Ländern und Zweifel am Fortbestand des Euro beeinträchtigten dadurch auch die einheitliche Übertragung der Geldpolitik innerhalb des Euroraums.
Der damalige EZB-Präsident Mario Draghi sagte am 26. Juli 2012 auf der Global Investment Conference in London: „Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough.“
Wenige Wochen später konkretisierte der EZB-Rat das Konzept der Outright Monetary Transactions (OMT). Vorgesehen waren unter strengen Bedingungen mögliche Käufe von Staatsanleihen am Sekundärmarkt, insbesondere mit Restlaufzeiten zwischen einem und drei Jahren. Für das mögliche Ankaufvolumen wurde im Voraus keine feste Obergrenze festgelegt. Voraussetzung war unter anderem die Bindung des betreffenden Staates an ein geeignetes europäisches Hilfsprogramm mit entsprechender Konditionalität.
Das OMT-Programm wurde letztlich nicht aktiviert. Seine Ankündigung und Ausgestaltung trugen jedoch gemeinsam mit weiteren europäischen Maßnahmen dazu bei, Zweifel an der Stabilität des Euroraums zu verringern und die Fragmentierung der Finanzmärkte zurückzudrängen. In der Folge gingen insbesondere die Renditeaufschläge spanischer und italienischer Staatsanleihen deutlich zurück.
Die folgende Grafik der Federal Reserve Bank of St. Louis stellt die Rendite für 10-jährige Staatsanleihen im Euroraum dar.
Europäische Zentralbank in der Kritik
Die Geldpolitik der EZB wird in Wissenschaft, Politik, Wirtschaft und Öffentlichkeit kontrovers diskutiert. Eine besondere Herausforderung besteht darin, eine einheitliche Geldpolitik für einen Währungsraum mit fiskalpolitisch eigenständigen Mitgliedstaaten und teilweise unterschiedlichen wirtschaftlichen Entwicklungen festzulegen.
Anleihekäufe
Eine zentrale Diskussion betrifft die geldpolitischen Anleihekäufe der Europäischen Zentralbank, die insbesondere im Zuge der Finanz-, Staatsschulden- und später der Corona-Krise eingesetzt wurden. Durch die Abwicklung der Wertpapierkäufe nahm die Menge der Zentralbankreserven im Bankensystem deutlich zu.
Die folgende Grafik der Federal Reserve Bank of St. Louis stellt die Bilanzsumme des Eurosystems im Zeitverlauf dar.
Kritik an der expansiven Geldpolitik
Insbesondere die langjährige Niedrig- und Negativzinsphase wurde kontrovers diskutiert. Kritiker führen unter anderem folgende mögliche Risiken und unerwünschte Nebenwirkungen an:
- Umfangreiche Staatsanleihekäufe könnten die Finanzierungsbedingungen von Staaten lockern und dadurch Anreize für eine weniger restriktive Fiskalpolitik schaffen.
- Eine sehr expansive Geldpolitik könne unter bestimmten wirtschaftlichen Bedingungen mittelfristig die Inflationsrisiken erhöhen.
- Einzelne geldpolitische Maßnahmen würden nach Ansicht von Kritikern die Grenzen des Mandats der EZB ausreizen.
- Eine lang anhaltende expansive Geldpolitik könne die wahrgenommene institutionelle und funktionelle Unabhängigkeit der EZB belasten.
- Sehr günstige Finanzierungsbedingungen für Staaten könnten den Druck zur Umsetzung notwendiger wirtschafts- und fiskalpolitischer Reformen verringern.
- Sehr günstige Finanzierungsbedingungen für Unternehmen könnten Fehlanreize setzen und die Fortführung wirtschaftlich nicht tragfähiger Geschäftsmodelle begünstigen.
Die folgende Grafik der Federal Reserve Bank of St. Louis veranschaulicht das langjährige Niedrigzinsumfeld anhand des 3-Monats-EURIBOR, eines wichtigen Referenzzinssatzes am unbesicherten Euro-Geldmarkt:
Geldpolitische Kurswechsel und Bilanznormalisierung seit 2022
Nach einer langen Phase expansiver Geldpolitik leitete der EZB-Rat im Jahr 2022 angesichts des starken Inflationsanstiegs eine deutliche geldpolitische Straffung ein. Auf eine Reihe von Leitzinserhöhungen folgte mit nachlassendem Preisdruck und verbesserten Inflationsaussichten eine schrittweise Lockerung des zuvor hohen Restriktionsgrads.
Die weitere Entwicklung zeigt, dass die Geldpolitik nicht einem vorab festgelegten Zinspfad folgt. Je nach Inflationsentwicklung und wirtschaftlichem Umfeld können sowohl Zinssenkungen als auch erneute Straffungsschritte erforderlich werden. Der EZB-Rat trifft seine Entscheidungen daher von Sitzung zu Sitzung und orientiert sich insbesondere an den Inflationsaussichten, der zugrunde liegenden Inflationsdynamik sowie an der Stärke der geldpolitischen Transmission.
Davon zu unterscheiden ist die Normalisierung der Eurosystem-Bilanz. Die Nettoankäufe im Rahmen des Asset Purchase Programme (APP) und des Pandemic Emergency Purchase Programme (PEPP) wurden bereits 2022 beendet. In der Folge wurden auch die Wiederanlagen fälliger Tilgungsbeträge schrittweise zurückgeführt und schließlich eingestellt. Seither verringern sich die entsprechenden Wertpapierbestände im Zuge der jeweiligen Fälligkeiten kontinuierlich. Damit erfolgt die Bilanznormalisierung weitgehend unabhängig von kurzfristigen Änderungen des Leitzinsniveaus.
Die konkrete Ausgestaltung der einheitlichen Geldpolitik und ihre wirtschaftlichen Folgen bleiben Gegenstand wissenschaftlicher und wirtschaftspolitischer Diskussionen.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem Live-Webinar am 16.11.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.