
Correlation Coefficient Indikator – Erklärung, Berechnung & Beispiel
 Autor: Philipp Berger
Der Correlation Coefficient misst Stärke und Richtung des linearen Zusammenhangs zwischen zwei Datenreihen. Bei Finanzinstrumenten vergleicht er die Kursentwicklung über einen definierten Zeitraum. Positive Werte zeigen einen gleichgerichteten, negative Werte einen gegenläufigen Zusammenhang. Der Indikator unterstützt unter anderem bei Intermarket- und Portfolioanalysen sowie beim Screening von Handelspaaren.
🔴Live-Webinar am 19.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
 Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich

Teilnehmer
🔴Live-Webinar
am 19.10.2026 um 18:30 Uhr
Vermögensaufbau an der Börse plus zusätzliches Einkommen generieren
Lerne in unserem kostenlosen Live-Webinar, wie du an der Börse ein regelmäßiges Zusatzeinkommen aufbaust.
Zusatzeinkommen an der Börse - so funktioniert's
Handeln mit System: Investieren ohne Bauchgefühl
Gute von schlechten Aktien unterscheiden können
Mit nur wenig Zeitaufwand möglich
Teilnehmer
Correlation Coefficient im Überblick
| Indikator-Steckbrief: Correlation Coefficient | |
|---|---|
| Kategorie | Statistik |
| Darstellung | Separates Panel unterhalb des Kurscharts |
| Standardparameter | Periode (Length) 20 · Quelle: Close · zweites Instrument frei wählbar |
| Wertebereich | −1 bis +1 (einige Implementierungen skalieren auf −100 bis +100) |
| Typische Zeitrahmen | Daily und Weekly, grundsätzlich auch Intraday |
| Märkte | Universell einsetzbar – Aktien, Indizes, Forex, Futures, Kryptowährungen |
| Entwickelt von | Karl Pearson (1896), aufbauend auf Francis Galton und Auguste Bravais |
Correlation Coefficient – Signale und Interpretation
Der Correlation Coefficient zeigt, wie stark sich ein Basiswert und das gewählte Vergleichsinstrument innerhalb des Berechnungsfensters gemeinsam bewegen.
Bei einer Periodenlänge von 20 beschreibt jeder Wert beispielsweise den Zusammenhang der letzten 20 Kerzen.
- Werte nahe +1 stehen für eine starke Gleichläufigkeit,
- Werte nahe −1 für eine starke gegenläufige Bewegung.
- Werte um 0 zeigen, dass aktuell kein ausgeprägter linearer Zusammenhang besteht.
Für den Handel ist vor allem relevant, ob das Vergleichsinstrument die Bewegung des analysierten Marktes bestätigt, ob mehrere Positionen tatsächlich diversifizieren und ob sich eine bislang stabile Beziehung zwischen zwei Märkten verändert.
Positive Korrelation
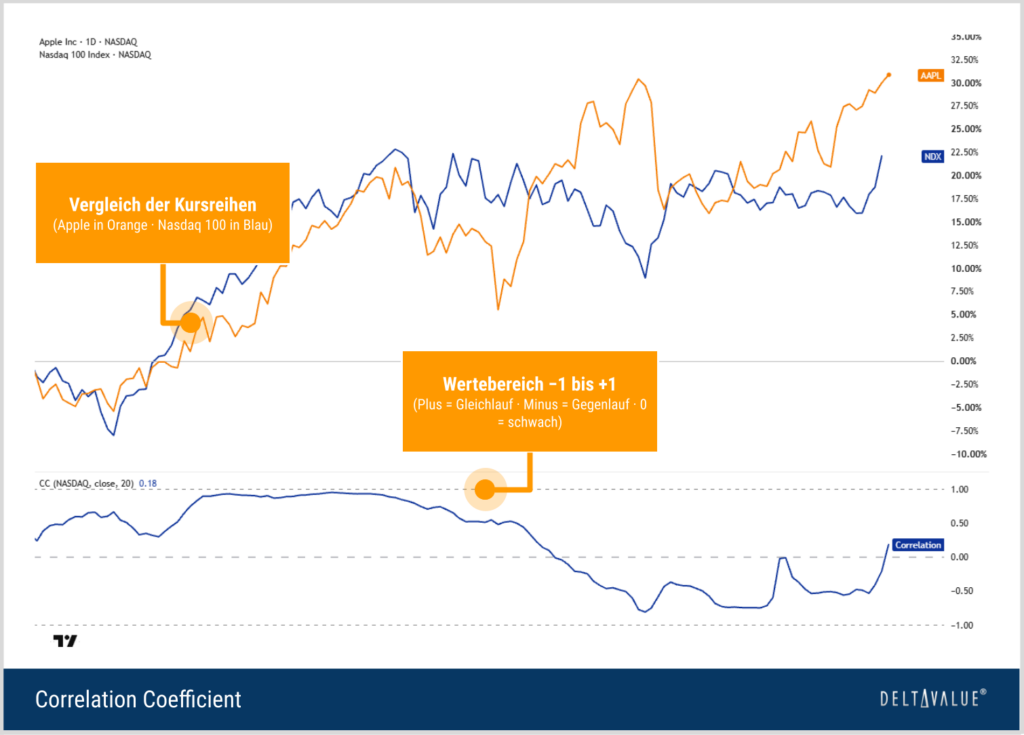
Nähert sich der Wert +1, bewegen sich beide Instrumente innerhalb des betrachteten Zeitfensters stark gleichläufig.
Das Vergleichsinstrument kann in dieser Phase als zusätzliche Bestätigung der Marktbewegung dienen. Gleichzeitig bieten Positionen in beiden Instrumenten nur eine begrenzte Diversifikation, da sie häufig in dieselbe Richtung reagieren.
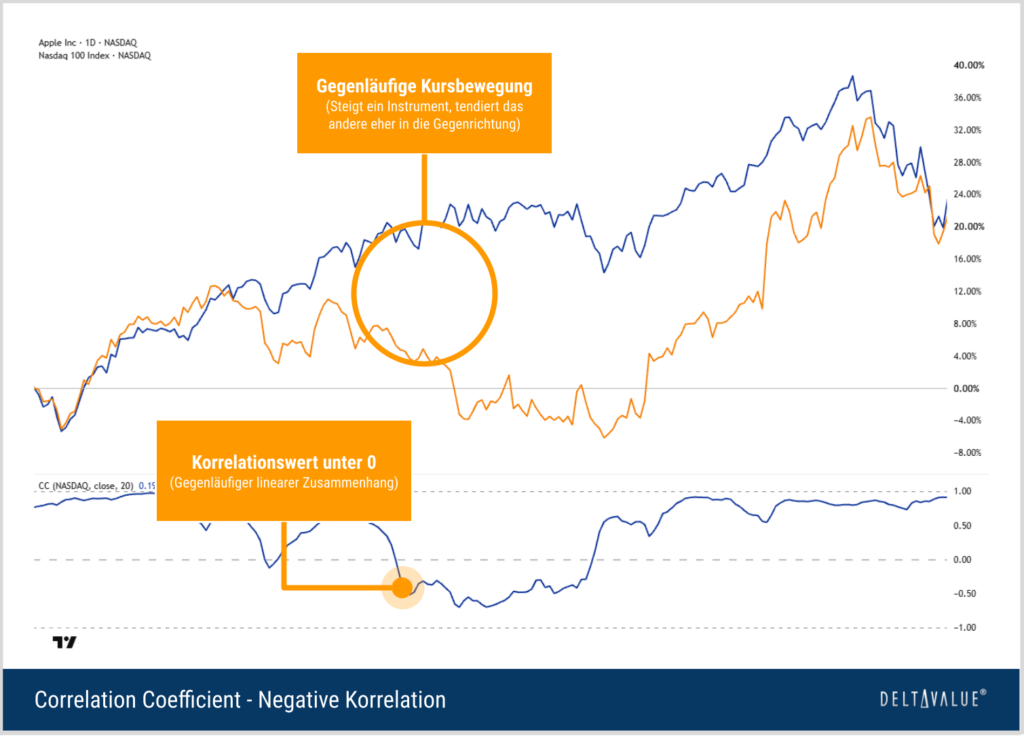
Negative Korrelation
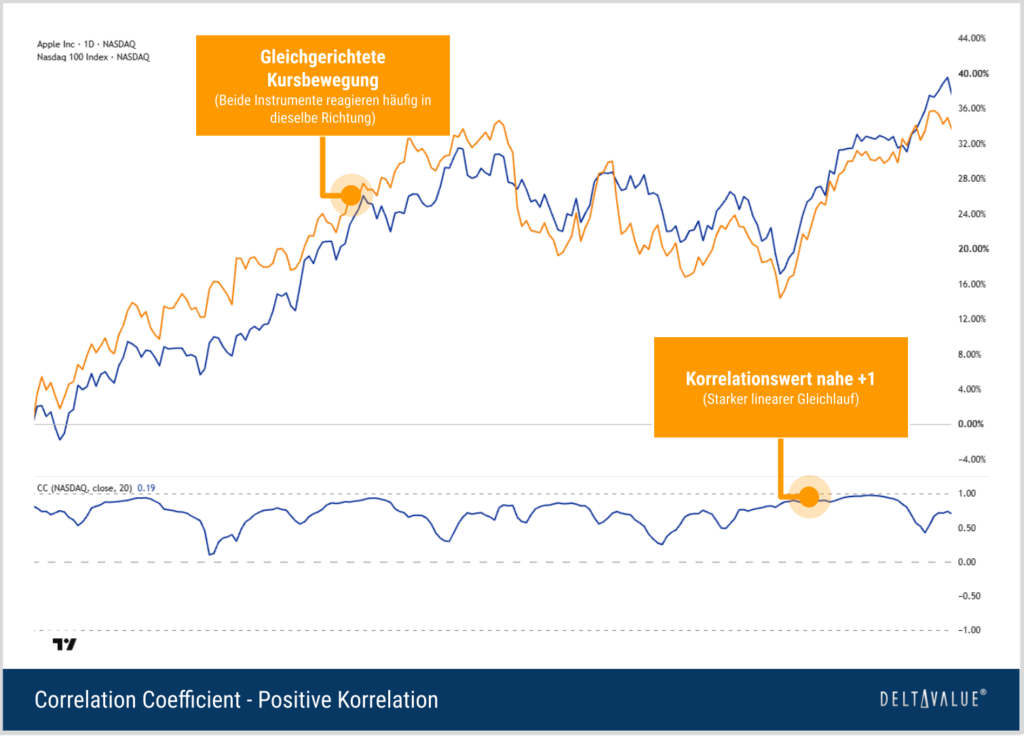
Nähert sich der Wert −1, bewegen sich die beiden Instrumente zunehmend gegenläufig.nEine solche Beziehung kann beispielsweise für die Beurteilung von Absicherungen interessant sein. Steigt eines der Instrumente, tendiert das andere innerhalb des betrachteten Fensters eher in die entgegengesetzte Richtung.
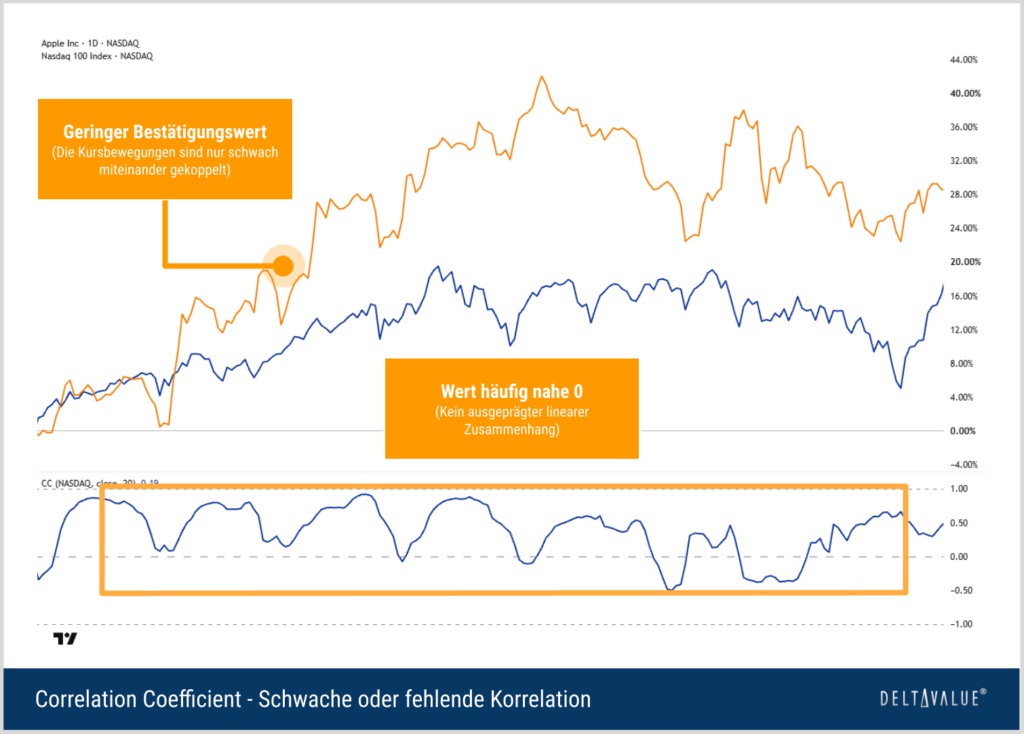
Schwache oder fehlende Korrelation
Werte um 0 zeigen, dass aktuell kein ausgeprägter linearer Zusammenhang zwischen den beiden Instrumenten besteht. Bewegungen des Vergleichsinstruments besitzen dann nur einen geringen Bestätigungswert für das Chart-Instrument. Eine zuvor vorhandene Marktbeziehung kann vorübergehend an Bedeutung verloren haben.
Ein Wert nahe 0 bedeutet allerdings nicht, dass beide Instrumente vollständig unabhängig voneinander sind – lediglich der gemessene lineare Zusammenhang ist schwach.
Veränderungen der Korrelation
Besonders interessant ist häufig nicht der absolute Wert, sondern seine Veränderung. Fällt eine über längere Zeit hohe positive Korrelation beispielsweise von +0,9 in Richtung 0, bewegen sich die Märkte zunehmend weniger synchron.
Ein solcher Korrelationsbruch kann darauf hinweisen, dass sich das Marktumfeld verändert. Bestätigungssignale, Absicherungen oder Strategien, die auf einer stabilen Beziehung zwischen beiden Märkten beruhen, sollten dann kritischer beurteilt werden.
Ein Wechsel von positiver zu negativer Korrelation stellt dabei ebenfalls kein eigenständiges Long- oder Short-Signal dar, sondern weist zunächst auf einen Wechsel der Marktbeziehung hin.
Berechnung des Correlation-Coefficient-Indikators
Die Berechnung des Correlation Coefficient beruht auf dem Pearson-Korrelationskoeffizienten. Allgemein kann er auf geeignete numerische Datenreihen angewendet werden. Eine feste Periode oder Datenquelle gehört nicht zur statistischen Definition. Dabei bezeichnet x die Datenreihe des Chart-Instruments und y die des Vergleichsinstruments:
- Zunächst werden die Mittelwerte beider Datenreihen über die gewählte Periode bestimmt.
- Anschließend werden ihre gemeinsamen Abweichungen von den jeweiligen Mittelwerten ins Verhältnis zur Streuung beider Reihen gesetzt. Dadurch entsteht ein normierter Wert zwischen −1 und +1.
Schritt 1 – Mittelwerte beider Datenreihen:
Schritt 2 – Summe der Kreuzabweichungen (Zähler):
Schritt 3 – Streuung beider Reihen (Nenner):
Schritt 4 – Korrelationskoeffizient (Endformel):
Typische Correlation-Coefficient-Einstellungen
Der wichtigste Parameter ist die Periode (Length).
- Eine kürzere Periode reagiert schnell auf aktuelle Kursbewegungen, erzeugt aber unruhige, schwankungsanfällige Werte.
- Eine längere Periode glättet den Verlauf und bildet stabilere, strukturelle Beziehungen ab, reagiert dafür träger auf Veränderungen.
Über die Quelle (Standard: Close) lässt sich die Berechnungsbasis festlegen. Zudem ist die Wahl des zweiten Instruments über den Menüpunkt „Symbol” entscheidend, da es die eigentliche Vergleichsgröße darstellt.
Beispielhafte Perioden im Vergleich
Die optimale Periodenlänge ist nicht universell festgelegt. Unterschiedliche Fenster beantworten unterschiedliche Fragestellungen. Die folgenden Werte dienen daher ausschließlich als Orientierung:
| Periode | Typische Eigenschaft | Interpretation |
|---|---|---|
| 20 Bars | Kurzes Fenster | Reagiert vergleichsweise schnell auf aktuelle Veränderungen, schwankt aber stärker und basiert auf einer kleineren Stichprobe. |
| 50 Bars | Mittleres Fenster | Glättet einen Teil der kurzfristigen Schwankungen und kann zur Einordnung mittelfristiger Beziehungen dienen. |
| 150–250 Bars | Längeres Fenster | Reagiert deutlich träger und stellt eher längerfristige Zusammenhänge dar; kurzfristige Korrelationswechsel werden entsprechend später erfasst. |
Hinweis: Die Anzahl der Bars muss immer zusammen mit dem Chart-Zeitrahmen betrachtet werden. 20 Bars im Stundenchart bilden einen völlig anderen Beobachtungszeitraum ab als 20 Bars im Tages- oder Wochenchart.
Wie belastbar ist ein Korrelationswert?
Der angezeigte Correlation Coefficient ist eine Schätzung aus den Beobachtungen innerhalb des aktuell gewählten Zeitfensters. Bei einer Length von 20 basiert der aktuelle Wert beispielsweise auf lediglich 20 Wertepaaren der ausgewählten Datenreihen.
Je kleiner die Stichprobe, desto größer kann die statistische Unsicherheit des geschätzten Korrelationskoeffizienten sein. Deshalb bedeutet beispielsweise ein Wert von 0,6 über 20 Bars nicht dasselbe wie ein Wert von 0,6, der über eine wesentlich größere Stichprobe beobachtet wird.
Für formale statistische Fragestellungen können Konfidenzintervalle oder Signifikanztests herangezogen werden. Der im Chart angezeigte Korrelationswert allein liefert eine solche Sicherheitseinschätzung nicht.
Einfluss von Ausreißern
Der Pearson-Korrelationskoeffizient ist zudem empfindlich gegenüber Extremwerten. Eine außergewöhnlich starke Kursbewegung, ein Gap oder ein einzelner Markt-Schock kann den Korrelationswert innerhalb eines kurzen Berechnungsfensters deutlich verändern. Ein sprunghafter Ausschlag sollte deshalb nicht automatisch als dauerhafte Veränderung der Marktbeziehung interpretiert werden.
Rolling Correlation statt fester Beziehung
Im Chart wird der Koeffizient fortlaufend über ein gleitendes Fenster neu berechnet. Mit jeder neuen Kerze fällt die älteste Beobachtung aus dem Fenster heraus und eine neue kommt hinzu. Dadurch kann sich der Wert auch dann ändern, wenn kein grundsätzlich neuer fundamentaler Zusammenhang zwischen den beiden Instrumenten entstanden ist.
Beispiel: Correlation-Coefficient-Indikator im Chart
Der folgende Tageschart zeigt die Apple-Aktie mit dem Korrelationskoeffizienten in einem separaten Panel, der gegenüber der Google-Aktie berechnet wurde. Hohe positive Werte veranschaulichen Phasen eines ausgeprägten linearen Gleichlaufs zwischen beiden Indizes, während niedrigere Werte auf einen schwächeren linearen Zusammenhang innerhalb des jeweils betrachteten Berechnungsfensters hinweisen.
Correlation-Coefficient-Indikator in TradingView erstellen
Der Correlation Coefficient gehört in TradingView zu den integrierten Indikatoren und lässt sich direkt im Chart hinzufügen:
- Schritt 1: Den gewünschten Basiswert öffnen (z.B. SPX).
- Schritt 2: In der oberen Toolbar „Indikatoren, Metriken und Strategien“ („Indicators, metrics, and strategies“) öffnen.
- Schritt 3: Im Suchfeld „Correlation Coefficient“ eingeben und den integrierten Indikator aus dem Bereich der technischen Indikatoren („Technicals“) auswählen.
- Schritt 4: Der Correlation Coefficient wird in einem separaten Indikatorbereich zum Chart hinzugefügt.
- Schritt 5: Über die Einstellungen lassen sich unter „Inputs“ das Vergleichsinstrument, die Periode (Length) und die Quelle festlegen. Unter „Style“ kann die Darstellung angepasst werden.
Correlation-Coefficient-Indikator – Stärken und Schwächen
Stärken
- Klar definierter Wertebereich von −1 bis +1 zur Einordnung linearer Zusammenhänge
- Stellt Beziehungen zwischen unterschiedlichen Märkten und Instrumenten dar und unterstützt die Intermarket-Analyse
- Kann als ergänzende Kennzahl bei Portfolio-, Hedge- und Paaranalysen eingesetzt werden
- Auf unterschiedliche Finanzinstrumente und Zeitrahmen anwendbar, sofern geeignete Datenreihen vorliegen
Schwächen
- Erfasst nur lineare Zusammenhänge – nichtlineare Beziehungen bleiben unberücksichtigt
- Korrelation ist nicht stabil und kann sich, besonders in Stressphasen, schnell verändern
- Liefert keine direkten Ein- oder Ausstiegssignale
- Sagt nichts über Ursache und Wirkung aus (keine Kausalität)
Mögliche Kombinationen mit anderen Indikatoren
Der Correlation Coefficient entfaltet seine Stärke besonders in Kombination mit anderen Indikatoren der technischen Analyse:
- Relative Strength Index (RSI): Bewertet das Momentum jedes Instruments separat anhand seiner eigenen Aufwärts- und Abwärtsbewegungen. Die RSI-Werte zweier Instrumente können gegenübergestellt werden.
- Gleitende Durchschnitte (Moving Averages): Auf die Korrelationslinie angewendet, können sie kurzfristige Schwankungen glätten und Veränderungen des gemessenen Zusammenhangs leichter einordnen.
- Spread- bzw. Ratio-Charts: Stellen die Differenz oder das Verhältnis zweier Instrumente dar. In Paaranalysen können sie zusammen mit statistischen Verfahren zur Untersuchung der Beziehung eingesetzt werden.
- Price Action / Kerzenmuster: Können zusätzlichen Kontext zur Preisentwicklung der beteiligten Instrumente liefern.
- Support/Resistance: Kann die Korrelationsanalyse um relevante Preiszonen ergänzen.
Hintergrund und Geschichte des Correlation-Coefficient-Indikators
- Ende der 1880er-Jahre: Francis Galton entwickelt bei der Untersuchung von Vererbungsmustern das Konzept der Korrelation und legt damit die Grundlage für ein statistisches Maß des Zusammenhangs.
- 1896: Karl Pearson formuliert den Produkt-Moment-Korrelationskoeffizienten mathematisch streng und veröffentlicht ihn in den Philosophical Transactions of the Royal Society of London – aufbauend auf Galton und Auguste Bravais.
- Gegenwart: Mit der Verbreitung elektronischer Charting-Plattformen wird der Koeffizient als eingebauter Indikator für die Kursanalyse verfügbar.
Fazit zu Correlation Coefficient
Der Correlation Coefficient zeigt, ob zwei ausgewählte Datenreihen innerhalb des betrachteten Berechnungsfensters eher gleichgerichtet, gegenläufig oder nur schwach linear miteinander verbunden sind. Damit kann er die Intermarket- und Portfolioanalyse unterstützen und als ergänzende Screening-Größe bei Hedge- oder Paaranalysen dienen.
Für weiterführende statistische Grundlagen sind insbesondere die Arbeiten von Francis Galton aus dem Jahr 1888 und Karl Pearson aus dem Jahr 1896 relevant.
🔴 Kostenloses Live-Webinar: Optionshandel lernen und Zusatzeinkommen generieren
Lerne in unserem kostenlosen Live-Webinar am 19.10.2026 um 18:30 Uhr, wie du mit dem Optionshandel ein regelmäßiges Zusatzeinkommen aufbaust. Lerne, gute von schlechten Aktien zu unterscheiden und erkenne zuverlässig überteuerte Aktienkurse. Baue dir ein zweites Einkommen auf, mit dem du unabhängig der Marktlage Geld verdienen kannst. Klicke hier, um dich für das Webinar anzumelden.